Bảo vệ đồng nội tệ, đồng thời tạo thêm dư địa cho vay
Ngày 21 tháng 10 năm 2026, Ngân hàng Indonesia giữ nguyên lãi suất chuẩn ở mức 5,75%, tăng lãi suất trả cho các khoản tiền gửi qua đêm của ngân hàng lên 5,00% và công bố giảm tỷ lệ dự trữ bắt buộc, dự kiến giải phóng 190 nghìn tỷ rupiah, tương đương khoảng 10,56 tỷ USD, vào hệ thống ngân hàng. Gói biện pháp nhằm ổn định đồng rupiah, đồng thời giúp các ngân hàng có thêm vốn cho vay.
Nội dung
- Bảo vệ đồng nội tệ, đồng thời tạo thêm dư địa cho vay
- Vai trò của ba mức lãi suất
- Việc giảm dự trữ bắt buộc giải phóng 190 nghìn tỷ rupiah ra sao
- Vì sao đợt bán tháo trên thị trường đáng chú ý
- Giảm chi phí phòng hộ tỷ giá cho nhà đầu tư nước ngoài
- Các nhà kinh tế nhận định bài toán cân bằng khó khăn
- Lạm phát tạo dư địa nhất định, sức ép tỷ giá thì ít hơn
- Lo ngại về ngân sách và tính độc lập vẫn là trọng tâm
- Các mốc thời gian đằng sau quyết định
- Điểm chính
Quyết định được đưa ra sau khi chứng khoán Indonesia ghi nhận mức giảm kỷ lục trong hai ngày và đồng nội tệ chịu sức ép trở lại, sau cảnh báo của nhà cung cấp chỉ số MSCI rằng họ có thể chuyển cổ phiếu Indonesia sang nhóm Thị trường Độc lập. Đồng rupiah, vốn đã mất hơn 7% giá trị so với USD trong năm nay, giảm nhẹ sau thông báo.
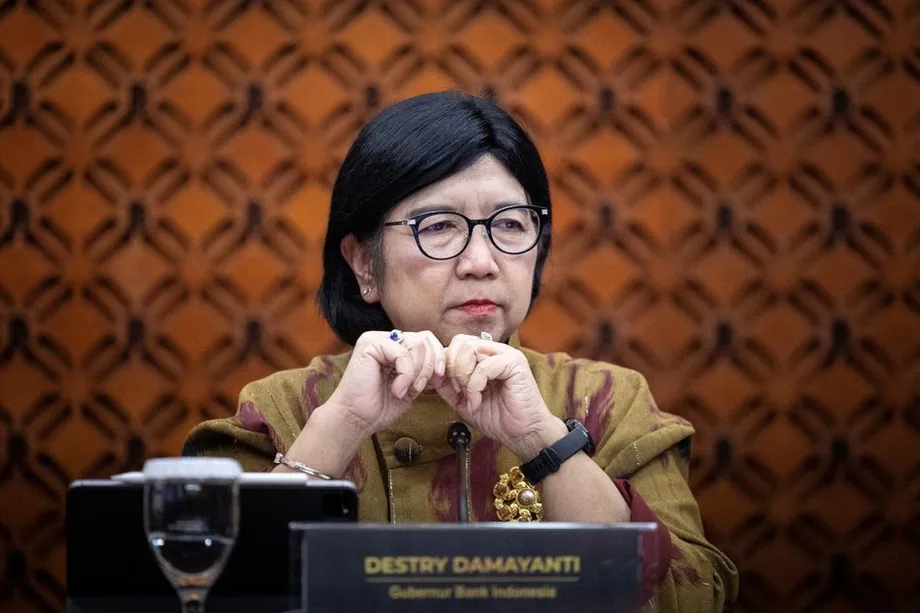
Thống đốc Destry Damayanti công bố các biện pháp sau cuộc họp của Hội đồng Thống đốc tại Jakarta trong hai ngày 20 và 21 tháng 10. Lãi suất chuẩn được giữ nguyên trong kỳ xem xét chính sách thứ tư liên tiếp, còn lãi suất các ngân hàng phải trả khi vay qua đêm từ ngân hàng trung ương vẫn ở mức 6,50%.
Tỷ lệ dự trữ bắt buộc của các ngân hàng thông thường sẽ giảm từ 9% xuống 8% vào đầu tháng 11, sau đó xuống 7% vào ngày 1 tháng 12. Ngân hàng Indonesia cũng công bố giảm tỷ lệ này đối với các ngân hàng Hồi giáo, từ 7,5% xuống 5,5%.
Phó Thống đốc Solikin M. Juhro giải thích vì sao ngân hàng trung ương điều chỉnh các công cụ theo những hướng khác nhau:
Vì chúng tôi đang giải quyết nhiều thách thức cùng lúc, nên cần xử lý từng vấn đề bằng những chính sách khác nhau,
Với doanh nghiệp và hộ gia đình, câu hỏi cốt yếu là liệu các biện pháp này có thể khuyến khích cho vay mà không làm gia tăng sức ép lên đồng nội tệ hay không. Rupiah yếu khiến hàng nhập khẩu đắt hơn, trong khi điều kiện vay vốn thắt chặt có thể kìm hãm đầu tư và tuyển dụng.
Vai trò của ba mức lãi suất
Lãi suất chuẩn, tức lãi suất mua lại đảo ngược kỳ hạn bảy ngày, là tín hiệu chính của Ngân hàng Indonesia về điều kiện vay vốn trong toàn nền kinh tế. Việc giữ nguyên mức 5,75% giúp tránh một đợt tăng rộng nữa, sau khi ngân hàng trung ương nâng lãi suất tổng cộng một điểm phần trăm qua ba lần điều chỉnh trong tháng 5 và tháng 6.
Lãi suất tiền gửi có mục đích khác. Mức lãi suất này trả cho các ngân hàng khi họ gửi lượng vốn dư thừa qua đêm tại Ngân hàng Indonesia. Việc tăng lãi suất thêm 25 điểm cơ bản, tức 0,25 điểm phần trăm, lên 5,00% khiến lựa chọn đó hấp dẫn hơn và góp phần hỗ trợ lãi suất ngắn hạn trên thị trường.
Lãi suất cho vay có tác dụng ngược lại: các ngân hàng cần vốn qua đêm có thể vay từ ngân hàng trung ương với lãi suất 6,50%. Hai mức lãi suất tiền gửi và cho vay giúp định hướng chi phí vay mượn giữa các ngân hàng.
Việc tăng lãi suất tiền gửi thu hẹp khoảng cách với lãi suất chuẩn từ một điểm phần trăm xuống còn 0,75 điểm phần trăm. Như vậy, Ngân hàng Indonesia đang điều chỉnh điều kiện trên thị trường tiền tệ dù lãi suất chủ chốt không đổi.
Trước quyết định, giới kinh tế chia rẽ khá sít sao. Trong số 29 người được khảo sát, 15 người dự đoán lãi suất chuẩn sẽ giữ nguyên, còn 14 người cho rằng lãi suất sẽ tăng ít nhất 25 điểm cơ bản. Việc giữ nguyên phù hợp với dự báo của đa số sít sao, nhưng khiến những người muốn có phản ứng lãi suất mạnh hơn trước đợt bán tháo thất vọng.
Việc giảm dự trữ bắt buộc giải phóng 190 nghìn tỷ rupiah ra sao
Tỷ lệ dự trữ bắt buộc quy định phần tiền gửi mà ngân hàng phải giữ tại ngân hàng trung ương thay vì sử dụng vào mục đích khác. Giảm tỷ lệ này giúp các ngân hàng có thêm vốn để cho vay, đầu tư hoặc thanh toán.
Đối với các ngân hàng thông thường, mức giảm từ 9% xuống 7% đồng nghĩa với việc dự trữ bắt buộc trên mỗi 100 rupiah tiền gửi thuộc diện áp dụng giảm từ chín rupiah xuống bảy rupiah. Mức giảm được thực hiện theo hai giai đoạn, giúp các ngân hàng điều chỉnh trước khi thay đổi đầy đủ có hiệu lực vào ngày 1 tháng 12.
Các ngân hàng Hồi giáo, hoạt động theo những quy tắc tài chính cấm trả lãi theo thông lệ, cũng sẽ được giảm hai điểm phần trăm, từ 7,5% xuống 5,5%. Lịch thực hiện riêng cho thay đổi này chưa được công bố.
Bà Damayanti ước tính các biện pháp dự trữ sẽ giải phóng 190 nghìn tỷ rupiah. Ông Solikin cho biết việc giảm tỷ lệ dự trữ sẽ giúp các ngân hàng linh hoạt hơn trong hoạt động cho vay và hỗ trợ tạo việc làm. Ngân hàng Indonesia cũng sẽ điều chỉnh cơ chế khuyến khích thanh khoản, một công cụ khác nhằm tác động đến lượng vốn sẵn có của các ngân hàng.
Indonesia gặp khó khăn trong việc chuyển lượng vốn dồi dào của ngân hàng thành các khoản vay thực tế. Tháng 8 năm 2025, tín dụng tăng 7,56% so với cùng kỳ năm trước, trong khi đến cuối quý III, vẫn còn hơn 2.372 nghìn tỷ rupiah tiền vay đã được phê duyệt nhưng chưa giải ngân. Các số liệu được đề cập trong đợt thúc đẩy cho vay trước đó cho thấy nhu cầu vay của khách hàng cũng quan trọng không kém nguồn vốn sẵn có.
Vì sao đợt bán tháo trên thị trường đáng chú ý
Cảnh báo của MSCI gây thêm cú sốc cho thị trường vốn đã chịu sức ép do đồng nội tệ suy yếu. Các phân loại của MSCI giúp các quỹ đầu tư quốc tế quyết định những quốc gia nào sẽ nằm trong danh mục của họ. Nếu bị chuyển từ nhóm Thị trường mới nổi sang nhóm Thị trường độc lập, vị thế của Indonesia trong các sản phẩm đầu tư theo dõi những phân loại này có thể thay đổi.
Khi bán cổ phiếu Indonesia, nhà đầu tư nước ngoài có thể đổi số rupiah thu được sang USD để chuyển vốn ra nước ngoài. Điều này nối đà giảm của giá cổ phiếu với sức ép lên đồng nội tệ; trong khi đó, việc bán trái phiếu chính phủ có thể làm tăng chi phí vay của chính phủ.
Trong đợt bán tháo trên thị trường ngày 16 tháng 10, tỷ giá rupiah vượt mốc 18.000 rupiah đổi một USD và Chỉ số Tổng hợp Jakarta giảm hơn 11% trong phiên giao dịch buổi sáng. Ngân hàng Indonesia can thiệp vào thị trường tiền tệ và trái phiếu khi sức ép lan rộng sang nhiều loại tài sản.
Đà giảm chứng khoán trong hai ngày gần đây mạnh hơn bất kỳ đợt nào từng được ghi nhận trong khủng hoảng tài chính châu Á. Đến cuộc họp chính sách tháng 10, rupiah vẫn là đồng tiền yếu nhất tại các nền kinh tế châu Á mới nổi trong năm nay, với mức giảm hơn 7% so với USD.
Quy trình phân loại của MSCI còn các mốc thời gian phía trước: giai đoạn tham vấn dự kiến kết thúc ngày 30 tháng 4 năm 2027, còn quyết định cuối cùng dự kiến được đưa ra trước ngày 30 tháng 6 năm 2027. Do đó, nhà đầu tư sẽ phải đối mặt với nhiều tháng bất định về vị thế thị trường cuối cùng của Indonesia.
Giảm chi phí phòng hộ tỷ giá cho nhà đầu tư nước ngoài
Ngân hàng Indonesia cũng tìm cách khiến các khoản đầu tư bằng rupiah hấp dẫn hơn bằng cách giảm chi phí phòng hộ trước biến động tỷ giá. Bà Damayanti cho biết các ưu đãi giảm phí phòng hộ ngoại hối trước đây đã thu hút dòng vốn 9,9 tỷ USD.
Phòng hộ giúp nhà đầu tư sắp xếp biện pháp bảo vệ trước biến động tỷ giá bất lợi. Người mua một tài sản tại Indonesia có thể thu được lợi nhuận bằng rupiah nhưng nhận về ít USD hơn khi bán tài sản nếu đồng nội tệ suy yếu. Phòng hộ giúp quản lý rủi ro đó, dù phải trả chi phí.
Bà Damayanti cho biết ngân hàng trung ương sẽ đưa ra thêm ưu đãi thông qua các công cụ Kỳ hạn Không giao nhận trong nước, gọi tắt là DNDF. Các hợp đồng này thanh toán khoản chênh lệch giữa tỷ giá đã thỏa thuận và tỷ giá tham chiếu tại thời điểm sau đó, thay vì yêu cầu giao nhận toàn bộ lượng tiền tệ cơ sở.
Thống đốc cho biết các biện pháp nhằm thu hút vốn nước ngoài, ổn định đồng rupiah và phát triển sâu hơn các thị trường tiền tệ trong nước cũng như ngoại hối. Bên cạnh lãi suất và tỷ lệ dự trữ bắt buộc, các ưu đãi phòng hộ đem đến cho Ngân hàng Indonesia một cách khác để tác động đến nhu cầu đối với tài sản bằng rupiah.
Các nhà kinh tế nhận định bài toán cân bằng khó khăn
Gareth Leather, nhà kinh tế cấp cao phụ trách châu Á tại Capital Economics, đặt câu hỏi liệu gói chính sách có thể đồng thời hỗ trợ tăng trưởng và đồng nội tệ hay không. Ông mô tả các động thái này là "rất khó hiểu" và giải thích mối quan ngại của mình:
Tôi cho rằng họ đang cố làm hai việc cùng lúc (hỗ trợ đồng rupiah và thúc đẩy tăng trưởng), nhưng tôi không chắc điều đó khả thi,
Ông Leather cũng cảnh báo cách tiếp cận này có nguy cơ làm suy yếu uy tín của ngân hàng trung ương. Việc rupiah giảm nhẹ sau thông báo cho thấy thách thức trước mắt trong việc thuyết phục nhà đầu tư rằng sự kết hợp các biện pháp này sẽ phát huy hiệu quả.
Irman Faiz, nhà kinh tế tại Ngân hàng Danamon ở Jakarta, đưa ra lý giải về cách các công cụ có thể phối hợp với nhau. Ông cho rằng lãi suất tiền gửi cao hơn có thể ngăn lượng vốn bổ sung được giải phóng nhờ giảm dự trữ khiến lãi suất thị trường tiền tệ xuống quá thấp, qua đó làm giảm sức hấp dẫn của việc nắm giữ rupiah.
Cả hai nhận định đều tập trung vào cùng một mâu thuẫn. Các ngân hàng được bổ sung lượng vốn có thể sử dụng, giúp nới lỏng điều kiện cho vay, trong khi ngân hàng trung ương trả lãi cao hơn cho tiền gửi qua đêm để hỗ trợ lãi suất thị trường. Kết quả sẽ phụ thuộc vào cách các ngân hàng sử dụng số vốn đó và phản ứng của nhà đầu tư.
Lạm phát tạo dư địa nhất định, sức ép tỷ giá thì ít hơn
Lạm phát hằng năm của Indonesia đạt 3,28% trong tháng 9, mức cao nhất trong ba tháng. Lạm phát cơ bản, chỉ số đo lường nhóm giá hẹp hơn nhằm theo dõi sức ép tiềm ẩn, giảm xuống 2,84%.
Cả hai số liệu đều nằm trong biên độ mục tiêu 1,5%-3,5% của Ngân hàng Indonesia, được công bố chính thức là 2,5% cộng hoặc trừ một điểm phần trăm. Lạm phát toàn phần tháng 9 thấp hơn 0,22 điểm phần trăm so với mức trần.
Bà Damayanti cho biết mức tăng lãi suất tổng cộng một điểm phần trăm trong tháng 5 và tháng 6 là đủ để neo kỳ vọng lạm phát. Ngân hàng Indonesia giữ nguyên dự báo tăng trưởng kinh tế năm 2026 ở mức 4,9%-5,7% và cho biết mục tiêu lạm phát sẽ không thay đổi trong năm 2026 và 2027.
Lãi suất chuẩn hiện cao hơn một điểm phần trăm so với mức 4,75% được giữ nguyên trong quyết định giữ lãi suất tháng 1. Diễn biến này cho thấy sức ép tỷ giá đã làm thay đổi chính sách tiền tệ trong năm ra sao, ngay cả khi giới chức vẫn tìm cách hỗ trợ hoạt động kinh tế.
Với các hộ gia đình, tỷ giá ảnh hưởng đến chi phí thực phẩm, nhiên liệu và nguyên liệu sản xuất nhập khẩu. Với doanh nghiệp, lãi suất chi phối chi phí tài trợ cho thiết bị, hàng tồn kho và mở rộng kinh doanh. Ngân hàng Indonesia đang tìm cách quản lý cả hai kênh này mà không tăng lãi suất chuẩn thêm lần nữa.
Lo ngại về ngân sách và tính độc lập vẫn là trọng tâm
Nhà đầu tư cũng lo ngại về tài chính công của Indonesia, các khoản trợ cấp nhiên liệu tốn kém và kế hoạch chi tiêu của Tổng thống Prabowo Subianto. Những mối lo này ảnh hưởng đến niềm tin vào tài sản bằng rupiah, bên cạnh xáo trộn tức thời do cảnh báo của MSCI gây ra.
Tính độc lập của ngân hàng trung ương cũng là một phần trong cuộc tranh luận. Nhà đầu tư muốn tin rằng các quyết định về lạm phát và lãi suất vẫn thuộc quyền kiểm soát của Ngân hàng Indonesia, ngay cả khi cơ quan này phối hợp với chính phủ đang tìm cách thúc đẩy tăng trưởng nhanh hơn.
Bà Damayanti đề cập vấn đề này trong tuyên bố bảo vệ quyền tự chủ về lãi suất hồi tháng 10, khẳng định chỉ ngân hàng trung ương mới quyết định việc tăng hoặc giảm lãi suất cũng như sử dụng các biện pháp khuyến khích khác. Gói biện pháp mới nhất khiến thẩm quyền này tiếp tục bị soi xét, bởi nó kết hợp hỗ trợ đồng nội tệ với các biện pháp nhằm khuyến khích cho vay.
Thử thách thực tế tiếp theo của Ngân hàng Indonesia là đưa thêm vốn vào các ngân hàng trong tháng 11 và tháng 12. Các biện pháp thị trường của cơ quan này sẽ phải phát huy tác dụng trong lúc quá trình tham vấn của MSCI tiếp diễn và những lo ngại về tài chính chính phủ vẫn còn.
Các mốc thời gian đằng sau quyết định
Thông báo tháng 10 được đưa ra sau nhiều tháng Ngân hàng Indonesia chuyển từ giữ nguyên lãi suất sang tăng lãi suất, rồi tạm dừng trong khi bổ sung các công cụ khác. Diễn biến này giúp lý giải vì sao phản ứng mới nhất không chỉ tập trung vào lãi suất chuẩn.
- Ngày 21 tháng 1 năm 2026: Ngân hàng Indonesia giữ lãi suất chuẩn ở mức 4,75% trong bối cảnh đồng rupiah chịu sức ép.
- Tháng 5 và tháng 6 năm 2026: Ba lần tăng lãi suất đưa lãi suất chuẩn lên 5,75%, tăng tổng cộng một điểm phần trăm.
- Ngày 16 tháng 10 năm 2026: Tỷ giá rupiah vượt mốc 18.000 rupiah đổi một USD khi chứng khoán giảm mạnh.
- Ngày 20 và 21 tháng 10 năm 2026: Hội đồng Thống đốc nhất trí giữ nguyên lãi suất chuẩn, tăng lãi suất tiền gửi và giảm tỷ lệ dự trữ bắt buộc.
- Đầu tháng 11 năm 2026: Tỷ lệ dự trữ bắt buộc của các ngân hàng thông thường dự kiến giảm từ 9% xuống 8%.
- Ngày 1 tháng 12 năm 2026: Tỷ lệ này dự kiến tiếp tục giảm xuống 7%.
- Ngày 30 tháng 4 và ngày 30 tháng 6 năm 2027: Giai đoạn tham vấn của MSCI dự kiến kết thúc, tiếp theo là thời hạn đưa ra quyết định phân loại cuối cùng.
Những thay đổi trước mắt nằm ở lãi suất tiền gửi qua đêm và lượng vốn các ngân hàng có thể sử dụng. Thử thách dài hạn là liệu các biện pháp này có giúp duy trì dòng vốn nước ngoài đầu tư tại Indonesia, đồng thời hỗ trợ tín dụng trong nước hay không.
Điểm chính
- Ngân hàng Indonesia giữ nguyên lãi suất chuẩn ở mức 5,75% trong kỳ xem xét thứ tư liên tiếp.
- Lãi suất tiền gửi qua đêm tăng lên 5,00%; lãi suất cho vay qua đêm vẫn ở mức 6,50%.
- Việc giảm dự trữ bắt buộc dự kiến giải phóng 190 nghìn tỷ rupiah vào hệ thống ngân hàng.
- Đồng rupiah đã mất hơn 7% giá trị so với USD trong năm nay, giữa lúc thị trường chứng khoán lại biến động mạnh.
- Lạm phát tháng 9 ở mức 3,28%, nằm trong biên độ mục tiêu của ngân hàng trung ương.
- Các ưu đãi phòng hộ bổ sung nhằm thu hút đầu tư nước ngoài trong lúc MSCI xem xét phân loại thị trường của Indonesia.