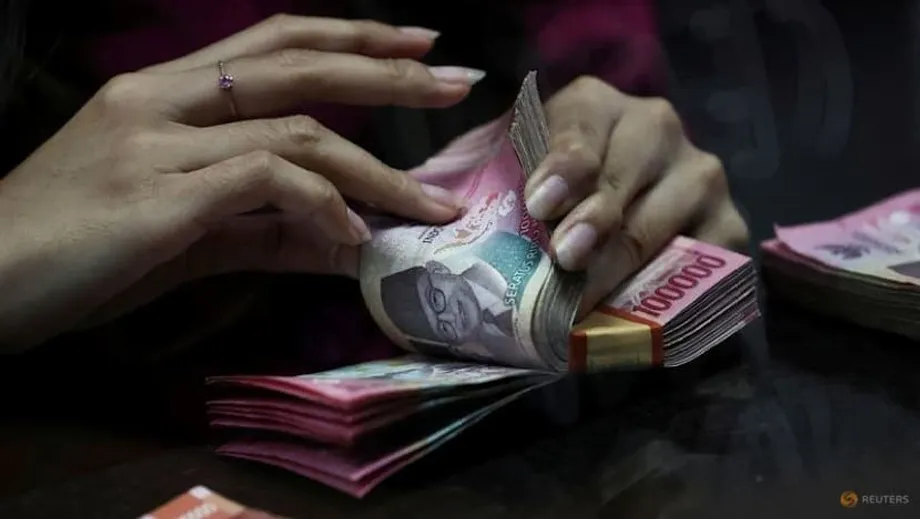
Ngân hàng Trung ương Indonesia ưu tiên ổn định tiền tệ hơn tăng trưởng
Ngân hàng Indonesia giữ nguyên lãi suất chuẩn ở mức 4.75% tháng thứ tư liên tiếp, ưu tiên ổn định tiền tệ trong bối cảnh đồng rupiah giảm xuống mức thấp kỷ lục và ngày càng có nhiều lo ngại về kỷ luật tài khóa cũng như tính độc lập của ngân hàng trung ương. Quyết định nhất trí của Hội đồng Thống đốc ngân hàng trung ương được đưa ra khi nền kinh tế lớn nhất Đông Nam Á đang chật vật trước áp lực ngày càng tăng lên đồng nội tệ, vốn chạm mức thấp nhất mọi thời đại là 16,985 rupiah đổi một USD trong phiên giao dịch trong ngày thứ Ba, thấp hơn cả các mức ghi nhận trong Khủng hoảng Tài chính châu Á.
Nội dung
- Ngân hàng Trung ương Indonesia ưu tiên ổn định tiền tệ hơn tăng trưởng
- Áp lực lên đồng tiền gia tăng giữa bất ổn toàn cầu
- Khó khăn trong việc truyền dẫn lãi suất cho vay thách thức hiệu quả chính sách
- Lo ngại tài khóa làm gia tăng những lực cản kinh tế
- Ảnh hưởng của tài khóa đến chính sách tiền tệ
- Tính độc lập của ngân hàng trung ương bị soi xét
- Phản ứng thị trường trước lo ngại về tính độc lập
- Triển vọng kinh tế và lộ trình lãi suất sắp tới
- Bối cảnh toàn cầu và so sánh trong khu vực
- Kết luận
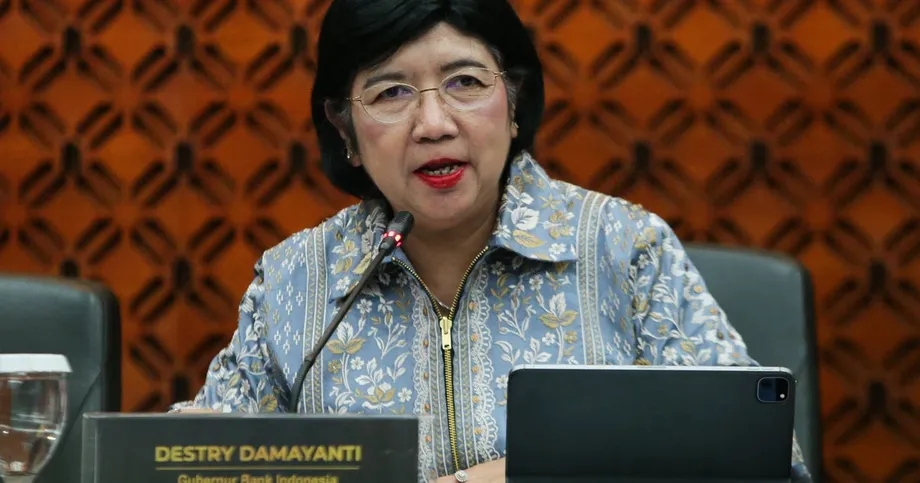
Ngân hàng trung ương đã tạm dừng chu kỳ nới lỏng kể từ tháng 10, chuyển trọng tâm từ hỗ trợ tăng trưởng kinh tế sang ổn định đồng rupiah. Đồng tiền này đã giảm khoảng 3.5% trong năm qua, trở thành một trong những đồng tiền có diễn biến kém nhất châu Á. Thống đốc Perry Warjiyo nhấn mạnh ưu tiên hiện nay vẫn là giữ ổn định đồng rupiah, đồng thời duy trì dư địa nới lỏng chính sách tiền tệ trong tương lai nếu áp lực lạm phát vẫn được kiểm soát.
“Áp lực mất giá dai dẳng đối với đồng tiền mà chúng ta chứng kiến... khiến BI không có dư địa trong ngắn hạn để tìm cách hỗ trợ tăng trưởng”, Lavanya Venkateswaran, chuyên gia kinh tế cấp cao về ASEAN tại OCBC Bank, cho biết.
Cả 26 nhà kinh tế được Reuters khảo sát từ ngày 13 đến 19 tháng 1 đều dự báo Ngân hàng Indonesia sẽ giữ nguyên lãi suất mua lại đảo ngược kỳ hạn bảy ngày ở mức 4.75% vào ngày 21 tháng 1; lãi suất tiền gửi qua đêm và lãi suất cho vay cũng lần lượt giữ ở mức 3.75% và 5.50%. Dự báo nhất trí này phản ánh nhận định của thị trường về bài toán cân bằng khó khăn mà các nhà hoạch định chính sách Indonesia đang đối mặt.
Quyết định được đưa ra sau một loạt đợt cắt giảm lãi suất mạnh từ tháng 9 năm 2024 đến tháng 9 năm 2025, trong đó Ngân hàng Indonesia hạ tổng cộng 150 điểm cơ bản lãi suất chủ chốt. Tuy nhiên, chu kỳ nới lỏng hiện đã bị tạm dừng khi áp lực lên đồng tiền gia tăng, buộc ngân hàng trung ương phải đánh giá lại các ưu tiên chính sách.
Áp lực lên đồng tiền gia tăng giữa bất ổn toàn cầu
Đà giảm gần đây của đồng rupiah xuống mức thấp kỷ lục được cho là bắt nguồn từ sự kết hợp của các yếu tố toàn cầu và trong nước. Bất ổn địa chính trị và thuế quan Mỹ cao hơn đã làm gia tăng bất định trên toàn cầu, đẩy đồng USD lên giá và kích hoạt dòng vốn rút khỏi các thị trường mới nổi. Áp lực bên ngoài này càng trầm trọng hơn bởi những lo ngại trong nước về tình hình tài khóa của Indonesia và các câu hỏi xoay quanh tính độc lập của ngân hàng trung ương.
ANZ Research ước tính các nhà đầu tư nước ngoài đã rút khoảng 6.5 tỷ USD khỏi thị trường trái phiếu chính phủ Indonesia trong năm ngoái và phần lớn vẫn là bên bán ròng trong sáu tháng qua. Dòng vốn nước ngoài liên tục chảy ra đã góp phần đáng kể khiến đồng tiền suy yếu, buộc Ngân hàng Indonesia phải nhiều lần can thiệp vào thị trường ngoại hối.
ING Think nhận định tháng trước, rupiah là đồng tiền yếu nhất trong nhóm ASEAN-5 khi tâm lý né tránh rủi ro trên toàn cầu gây áp lực giảm giá lên đồng tiền nhạy cảm với lãi suất này. Ngân hàng trung ương nhiều khả năng đã can thiệp trên cả thị trường giao ngay và thị trường kỳ hạn không giao nhận (NDF) để kiềm chế biến động; Thống đốc Warjiyo xác nhận BI đã tăng cường nỗ lực bảo vệ đồng rupiah trên các thị trường trong và ngoài nước.
Bất chấp các biện pháp can thiệp này, đồng tiền vẫn chật vật tìm điểm tựa, giảm xuống những mức chưa từng thấy kể từ Khủng hoảng Tài chính châu Á cuối thập niên 1990. Diễn biến này làm dấy lên lo ngại trong giới đầu tư và hoạch định chính sách về nguy cơ bất ổn kinh tế trên diện rộng nếu vòng xoáy mất giá tiếp diễn không được kiểm soát.
Ngân hàng Indonesia khẳng định tỷ giá rupiah được dự báo sẽ ổn định nhờ cam kết duy trì ổn định của ngân hàng trung ương, lợi suất hấp dẫn, lạm phát thấp và triển vọng tăng trưởng kinh tế của Indonesia. Tuy nhiên, thực tế thị trường lại cho thấy bức tranh khác: rupiah vẫn chịu áp lực dai dẳng bất chấp những cam kết này.
Khó khăn trong việc truyền dẫn lãi suất cho vay thách thức hiệu quả chính sách
Một thách thức lớn mà Ngân hàng Indonesia đang đối mặt là các đợt cắt giảm lãi suất trước đây chỉ được truyền dẫn hạn chế sang lãi suất cho vay thương mại. Dù đã giảm tổng cộng 150 điểm cơ bản lãi suất chính sách kể từ tháng 9 năm 2024, lãi suất cho vay ngân hàng đến tháng 11 chỉ giảm 24 điểm cơ bản, còn 8.96%, so với mức 9.20% vào đầu năm 2025.
Sự lệch pha giữa lãi suất chính sách và chi phí vay thực tế đã làm suy giảm hiệu quả của chính sách nới lỏng tiền tệ, khiến doanh nghiệp và người tiêu dùng vẫn phải đối mặt với chi phí đi vay dai dẳng ở mức cao. Ngân hàng Indonesia nhiều lần kêu gọi các ngân hàng thương mại hạ chi phí vay và đề nghị giảm thêm tỷ lệ dự trữ bắt buộc cho những ngân hàng hạ lãi suất cho vay mạnh hơn.
Tuy nhiên, nhu cầu tín dụng vẫn yếu, cho thấy ngay cả khi lãi suất cho vay giảm đáng kể hơn, tác động đến hoạt động kinh tế cũng có thể không lớn. Các doanh nghiệp dường như đang chờ đợi và quan sát; Thống đốc Warjiyo cho biết các ngân hàng đã phê duyệt cam kết cho vay trị giá 2,372 nghìn tỷ rupiah (144.41 tỷ USD) nhưng chưa được sử dụng, cho thấy vấn đề nằm ở nhu cầu yếu chứ không phải hạn chế nguồn cung.
Vấn đề truyền dẫn đã trở thành yếu tố then chốt trong tính toán chính sách của Ngân hàng Indonesia. Ngân hàng trung ương có ít dư địa để tiếp tục giảm lãi suất mà không làm đồng tiền suy yếu thêm, trong khi các ngân hàng thương mại lại không chuyển các đợt giảm lãi suất hiện có đến người vay. Vì vậy, ngân hàng trung ương rơi vào thế khó, khi các công cụ tiền tệ truyền thống kém hiệu quả hơn mong muốn.
“Các ngân hàng đã phê duyệt cam kết cho vay trị giá 2,372 nghìn tỷ rupiah (144.41 tỷ USD) nhưng chưa được sử dụng”, Thống đốc Perry Warjiyo cho biết, cho thấy nhu cầu tín dụng yếu chứ không phải nguồn cung bị hạn chế.
Bộ Tài chính cũng lên tiếng về vấn đề này. Bộ trưởng Tài chính Purbaya Yudhi Sadewa chỉ trích Ngân hàng Indonesia giữ thanh khoản ngân hàng ở mức “khô cạn”, làm hạn chế hoạt động cho vay. Chính phủ đã chuyển hơn 12 tỷ USD tiền của nhà nước từ ngân hàng trung ương sang các ngân hàng thương mại để cho vay, dường như nhằm kích thích hoạt động tín dụng.
Lo ngại tài khóa làm gia tăng những lực cản kinh tế
Các nhà kinh tế cho rằng lo ngại về tình hình tài khóa của Indonesia là yếu tố khiến đồng tiền suy yếu thêm. Nhà đầu tư lo ngại các kế hoạch chi tiêu dân túy của Tổng thống Prabowo Subianto, được triển khai từ khi ông lên nắm quyền năm 2024, có thể làm suy giảm uy tín tài khóa mà đất nước đã nỗ lực xây dựng trong hai thập niên qua.
Thâm hụt ngân sách năm 2025 ở mức 2.92% GDP, cao nhất trong ít nhất hai thập niên nếu không tính các năm đại dịch và sát mức trần luật định 3% GDP. Mức thâm hụt tăng lên trong bối cảnh Tổng thống Prabowo theo đuổi các chương trình chi tiêu đầy tham vọng, trong đó có chương trình bữa trưa miễn phí tại trường học, ước tính tiêu tốn khoảng 2% GDP của Indonesia.
Fitch Ratings giữ nguyên xếp hạng tín nhiệm đầu tư của Indonesia nhưng cảnh báo về những bất định tài khóa phía trước. Cơ quan xếp hạng này lưu ý quyết định bãi bỏ thuế giá trị gia tăng (VAT) trong năm nay của Tổng thống Prabowo sẽ khiến nguồn thu giảm khoảng 0.3% GDP, làm gia tăng áp lực tài khóa.
ING Think ước tính chi tiêu đã công bố cho các dự án ưu tiên có thể khiến tỷ lệ thâm hụt tài khóa/GDP tăng lên 2.8% trong năm 2025, so với 2.3% năm 2024. Thâm hụt gia tăng trong bối cảnh nợ chính phủ/GDP, dù vẫn ở mức có thể kiểm soát là 40% và thấp nhất ASEAN, đang có xu hướng tăng.
Nợ chính phủ nước ngoài vẫn ổn định ở mức tương đối thấp, 11.5% GDP, tạo ra một phần dư địa để ứng phó với các cú sốc bên ngoài. Tuy nhiên, sự kết hợp giữa thâm hụt tài khóa gia tăng và áp lực dai dẳng lên cán cân vãng lai đã làm dấy lên câu hỏi về khả năng duy trì danh tiếng về sự thận trọng tài khóa mà Indonesia phải nỗ lực rất nhiều mới gây dựng được.
Dự báo tăng trưởng năm 2026 của Ngân hàng Indonesia nằm trong khoảng 4.9%-5.7%, trong khi mục tiêu tăng trưởng chính thức của chính phủ là 5.4%. Bộ trưởng Tài chính Purbaya Yudhi Sadewa cho rằng mức tăng trưởng 6% có thể đạt được trong năm nay, giúp duy trì đà tăng trưởng để hướng tới mục tiêu đầy tham vọng 8% vào năm 2029 của ông Prabowo.
Ảnh hưởng của tài khóa đến chính sách tiền tệ
Lập trường tài khóa mở rộng đặt ra thách thức cho việc phối hợp chính sách tiền tệ. Khi chính phủ theo đuổi mục tiêu tăng trưởng thông qua kích thích tài khóa, ngân hàng trung ương phải cân bằng các mục tiêu có phần mâu thuẫn. Một mặt, lãi suất thấp hơn sẽ hỗ trợ hoạt động vay nợ của chính phủ và các mục tiêu tăng trưởng kinh tế. Mặt khác, duy trì chênh lệch lợi suất hấp dẫn là điều thiết yếu để hỗ trợ đồng tiền và ngăn dòng vốn tháo chạy.
Mâu thuẫn này càng rõ nét khi động lực lãi suất toàn cầu thay đổi. Nếu Cục Dự trữ Liên bang Mỹ (Fed) nối lại chu kỳ cắt giảm lãi suất, các nhà hoạch định chính sách Indonesia có thể tạm thời giảm bớt áp lực lên đồng rupiah, qua đó có thêm dư địa nới lỏng tiền tệ trong tương lai. Tuy nhiên, mọi động thái nới lỏng đều cần được tính toán cẩn thận để tránh làm đồng tiền suy yếu trở lại.
Adam Ahmad Samdin, nhà kinh tế tại Oxford Economics, đưa ra nhận định về triển vọng: “Chúng tôi vẫn dự báo sẽ có thêm hai đợt cắt giảm trước khi lãi suất chạm mức cuối chu kỳ, dù chính sách tài khóa có thể đã tạm thời thúc đẩy một phần hoạt động kinh tế. Xét về cơ cấu, tiêu dùng vẫn khá yếu.”
Tính độc lập của ngân hàng trung ương bị soi xét
Thêm vào những thách thức kinh tế phức tạp là mối lo ngày càng tăng về tính độc lập của Ngân hàng Indonesia. Lo ngại này xuất phát từ một số diễn biến, trong đó có thỏa thuận “chia sẻ gánh nặng” theo đó BI sẽ hỗ trợ tài trợ các chương trình của nhà nước, cùng những cuộc thảo luận đang diễn ra tại quốc hội về việc sửa đổi luật hiện hành theo hướng mở rộng nhiệm vụ của ngân hàng trung ương.
Quốc hội đang xem xét các sửa đổi có thể củng cố yêu cầu Ngân hàng Indonesia hỗ trợ tăng trưởng kinh tế và trao cho cơ quan này quyền đề nghị bãi nhiệm thống đốc ngân hàng. Những thay đổi như vậy khiến nhà đầu tư lo ngại, bởi họ coi tính độc lập của ngân hàng trung ương là lá chắn chống lại sự can thiệp chính trị vào các quyết định chính sách tiền tệ.
Diễn biến này thu hút sự chú ý toàn cầu trong bối cảnh tính độc lập của ngân hàng trung ương đang chịu sức ép ở nhiều nơi trên thế giới, trong đó có những lần các nhà lãnh đạo chính trị Mỹ công kích Fed. Trường hợp Indonesia đặc biệt đáng chú ý do lịch sử khủng hoảng kinh tế của nước này và những cải cách được thực hiện sau đó nhằm củng cố khuôn khổ thể chế.
“Điều nhà đầu tư muốn biết không phải là Indonesia có muốn tăng trưởng hay không, mà là nước này có thể cân bằng mục tiêu đó với ổn định tiền tệ hay không. Rupiah vẫn là điểm chịu áp lực chính, bởi đất nước vẫn phụ thuộc nhiều vào nhập khẩu và vốn nước ngoài”, Howe Chung Wan, người đứng đầu bộ phận trái phiếu thu nhập cố định châu Á tại Principal Asset Management, cho biết.
Thị trường càng chú ý sau khi Tổng thống Prabowo đề cử cháu trai mình, Thomas Djiwandono, vào vị trí phó thống đốc Ngân hàng Indonesia. Đề cử này thu hút sự quan tâm đặc biệt, khi các nhà kinh tế và thành viên thị trường tranh luận về tác động của nó đối với nhận thức về tính độc lập của ngân hàng trung ương.
Nhà kinh tế trưởng Josua Pardede của Permata Bank nhận định quan hệ gia đình giữa tổng thống và một nhà hoạch định chính sách của ngân hàng trung ương tất yếu khiến các vấn đề quản trị được chú ý, bất kể năng lực chuyên môn của người được đề cử. Trên thị trường tài chính, nhận thức cũng quan trọng như nhiệm vụ được quy định trong luật; nhà đầu tư có thể đòi hỏi mức bù rủi ro cao hơn nếu cho rằng ngân hàng trung ương có thể bị tác động để giữ lãi suất thấp hơn mức phù hợp.
Phản ứng thị trường trước lo ngại về tính độc lập
Đồng rupiah tiếp tục mất giá hôm thứ Ba sau tin về đề cử, xuống khoảng 16,955 rupiah đổi một USD, mức thấp nhất từ trước đến nay. Các nhà phân tích cho rằng một phần nguyên nhân là những lo ngại mới về tính độc lập của ngân hàng trung ương, bên cạnh mối lo tài khóa dai dẳng. Đồng tiền đã giảm đều trong năm nay, trở thành đồng tiền có diễn biến kém thứ hai châu Á, chỉ sau rupee Ấn Độ.
Harry Baskoro, nhà kinh tế độc lập tại Jakarta và cựu quan chức ngân hàng trung ương, nhấn mạnh vấn đề then chốt là các cơ chế bảo vệ thể chế có phát huy hiệu quả trong các quyết định chính sách tiền tệ hay không. Ông cảnh báo uy tín của Indonesia với nhà đầu tư và các tổ chức xếp hạng phụ thuộc vào việc duy trì ranh giới rõ ràng giữa cơ quan tài khóa và chính sách tiền tệ.
Bộ trưởng Tài chính Purbaya Yudhi Sadewa tìm cách giảm nhẹ lo ngại về sự can thiệp của chính phủ, mô tả việc thay thế là quy trình thông thường và khẳng định chính phủ không can thiệp vào chính sách tiền tệ. “BI độc lập. Chúng tôi phụ trách chính sách tài khóa, còn họ phụ trách chính sách tiền tệ”, ông nói với phóng viên, bác bỏ những đồn đoán về sự can thiệp của chính phủ là “chủ yếu chỉ là suy đoán”.
Bất chấp những lời trấn an này, thị trường vẫn hoài nghi. Michael Wan, chuyên gia phân tích tiền tệ cấp cao tại MUFG, nhận định thị trường, dù đúng hay sai, vẫn coi đề cử này có thể ảnh hưởng đến tính độc lập của BI. Nhận thức đó đã thể hiện qua biến động tỷ giá; MUFG dự báo đồng rupiah có thể giảm xuống 17,000 rupiah đổi một USD trong ba tháng đầu năm.
Triển vọng kinh tế và lộ trình lãi suất sắp tới
Bất chấp những thách thức hiện nay, triển vọng chung của kinh tế Indonesia vẫn tương đối tích cực so với nhiều thị trường mới nổi khác. Nền kinh tế được cho là đã tăng trưởng khoảng 5% trong năm 2025 và dự kiến duy trì mức tăng tương tự trong năm 2026. Lạm phát được dự báo sẽ nằm trong ngưỡng mục tiêu 1.5%-3.5% của ngân hàng trung ương đến hết năm 2026, tạo dư địa nhất định để nới lỏng chính sách tiền tệ nếu áp lực lên đồng tiền dịu bớt.
Tài sản có vấn đề (NPA) của các ngân hàng thương mại liên tục giảm, từ mức đỉnh 2.3% trong đại dịch COVID-19 vào tháng 12 năm 2020 xuống 1.5% vào tháng 12 năm 2024. Sức khỏe được cải thiện của ngành ngân hàng tạo nền tảng vững chắc để mở rộng tín dụng khi nhu cầu tăng lên và hoạt động truyền dẫn lãi suất cho vay cải thiện.
Chỉ số PMI sản xuất gần đây tăng đã đem lại chút hy vọng, dù các nhà phân tích cảnh báo mức tăng này có thể đến từ xuất khẩu cao hơn do doanh nghiệp bổ sung hàng tồn kho trước khi thuế quan tăng, thay vì phản ánh sự cải thiện bền vững trong tăng trưởng sản xuất. Tăng trưởng doanh số bán lẻ yếu tiếp tục phản ánh tiêu dùng trầm lắng, cho thấy những thách thức mang tính cơ cấu mà nền kinh tế Indonesia đang đối mặt.
Đa số các nhà kinh tế, 12 trong số 23 người, dự báo Ngân hàng Indonesia sẽ giảm lãi suất 25 điểm cơ bản xuống 4.50% vào cuối quý I, trong khi 11 người dự báo không thay đổi. Tỷ lệ tương tự, 12 trong số 22 nhà kinh tế, dự báo lãi suất sẽ giảm xuống 4.25% vào cuối quý II, còn 10 người cho rằng sẽ giảm ít hơn hoặc giữ nguyên. Dự báo trung vị cho thấy lãi suất sẽ duy trì ở mức 4.25% trong phần còn lại của năm 2026.
ING Think đã điều chỉnh dự báo, hiện chỉ kỳ vọng có thêm hai đợt cắt giảm, mỗi đợt 25 điểm cơ bản, trong năm 2025, đưa lãi suất BI xuống 5.25% trong năm nay. Các đợt giảm lãi suất dự kiến được lùi sang nửa cuối quý II và quý III, khi có thêm thông tin rõ ràng về tình hình thuế quan toàn cầu và tác động đến dòng chảy thương mại.
Bối cảnh toàn cầu và so sánh trong khu vực
Những thách thức trong chính sách tiền tệ của Indonesia cần được nhìn nhận trong bối cảnh toàn cầu rộng hơn. Đồng USD mạnh trở lại trong ngắn hạn nhiều khả năng sẽ là yếu tố chi phối tác động đến tiền tệ của các thị trường mới nổi, trong đó có rupiah. Dù Indonesia ít chịu rủi ro từ thuế quan Mỹ hơn một số nước láng giềng châu Á, bất kỳ sự leo thang nào trong căng thẳng thương mại cũng có thể tiếp tục gây áp lực chung lên các đồng tiền châu Á.
Xét từ trong nước, một số yếu tố rủi ro sẽ khiến Ngân hàng Indonesia phải cảnh giác và thận trọng với các đợt cắt giảm lãi suất tiếp theo. Thâm hụt tài khoản vãng lai tăng khi nhu cầu bên ngoài suy yếu, kết hợp với thâm hụt tài khóa cao hơn do các kế hoạch mở rộng tài khóa của Tổng thống Prabowo, khó có thể hỗ trợ đồng rupiah trong trung hạn.
Dòng vốn đầu tư trực tiếp nước ngoài (FDI) giảm mạnh trong quý IV năm 2024 và khó cải thiện đáng kể giữa lúc căng thẳng thương mại và môi trường đầu tư bất định. Sự sụt giảm dòng vốn dài hạn khiến Indonesia phụ thuộc nhiều hơn vào các khoản đầu tư danh mục có thể biến động mạnh, làm tăng mức độ dễ tổn thương trước những thay đổi đột ngột trong tâm lý nhà đầu tư.
Bất chấp những thách thức này, Indonesia vẫn có một số lợi thế so với các nước trong khu vực. Nợ chính phủ/GDP ở mức 40% vẫn thấp nhất ASEAN, tạo dư địa tài khóa để hỗ trợ nền kinh tế khi cần thiết trong những giai đoạn căng thẳng. Nợ chính phủ nước ngoài cũng ổn định ở mức tương đối thấp, 11.5% GDP, giúp giảm nguy cơ tổn thương trước các cú sốc bên ngoài.
“Khi những đánh đổi giữa tăng trưởng và ổn định tiền tệ trở nên rõ ràng hơn, BI sẽ phải đưa ra những lựa chọn khó khăn hơn”, Chris Kushlis, chiến lược gia trưởng về kinh tế vĩ mô thị trường mới nổi tại T Rowe Price, cho biết.
Ổn định kinh tế vĩ mô giúp Indonesia có vị thế tương đối vững so với nhiều thị trường mới nổi. Thâm hụt tài khóa, nợ chính phủ, thâm hụt tài khoản vãng lai và lạm phát đều ở mức thấp, ổn định theo tiêu chuẩn lịch sử. Những nền tảng này tạo vùng đệm trước các cú sốc bên ngoài và cho thấy các thách thức hiện tại, dù đáng kể, vẫn có thể được kiểm soát bằng những phản ứng chính sách phù hợp.
Kết luận
- Ngân hàng Indonesia giữ nguyên lãi suất chuẩn ở mức 4.75% tháng thứ tư liên tiếp, ưu tiên ổn định tiền tệ trong bối cảnh đồng rupiah giảm xuống mức thấp kỷ lục.
- Rupiah chạm mức thấp nhất mọi thời đại là 16,985 rupiah đổi một USD trong phiên giao dịch trong ngày thứ Ba, thấp hơn các mức ghi nhận trong Khủng hoảng Tài chính châu Á.
- Ngân hàng Indonesia đã tạm dừng chu kỳ nới lỏng kể từ tháng 10, sau khi giảm tổng cộng 150 điểm cơ bản lãi suất trong giai đoạn từ tháng 9 năm 2024 đến tháng 9 năm 2025.
- Nhà đầu tư nước ngoài đã rút khoảng 6.5 tỷ USD khỏi thị trường trái phiếu chính phủ Indonesia trong năm ngoái, góp phần khiến đồng tiền suy yếu.
- Lãi suất cho vay ngân hàng chỉ giảm 24 điểm cơ bản xuống 8.96% dù lãi suất chính sách đã giảm 150 điểm cơ bản, cho thấy vấn đề trong việc truyền dẫn chính sách.
- Thâm hụt ngân sách năm 2025 ở mức 2.92% GDP, cao nhất trong ít nhất hai thập niên nếu không tính các năm đại dịch và gần chạm mức trần luật định 3%.
- Lo ngại về tính độc lập của ngân hàng trung ương gia tăng sau khi cháu trai Tổng thống Prabowo được đề cử vào vị trí phó thống đốc.
- Đa số nhà kinh tế dự báo lãi suất sẽ giảm 25 điểm cơ bản vào cuối quý I; có thể tiếp tục nới lỏng nếu áp lực lên đồng tiền dịu bớt.
- Kinh tế Indonesia dự kiến tăng trưởng khoảng 5% trong năm 2026, trong khi lạm phát được dự báo nằm trong ngưỡng mục tiêu của ngân hàng trung ương.