Nới dư địa cho vay giữa sức ép lên đồng rupiah
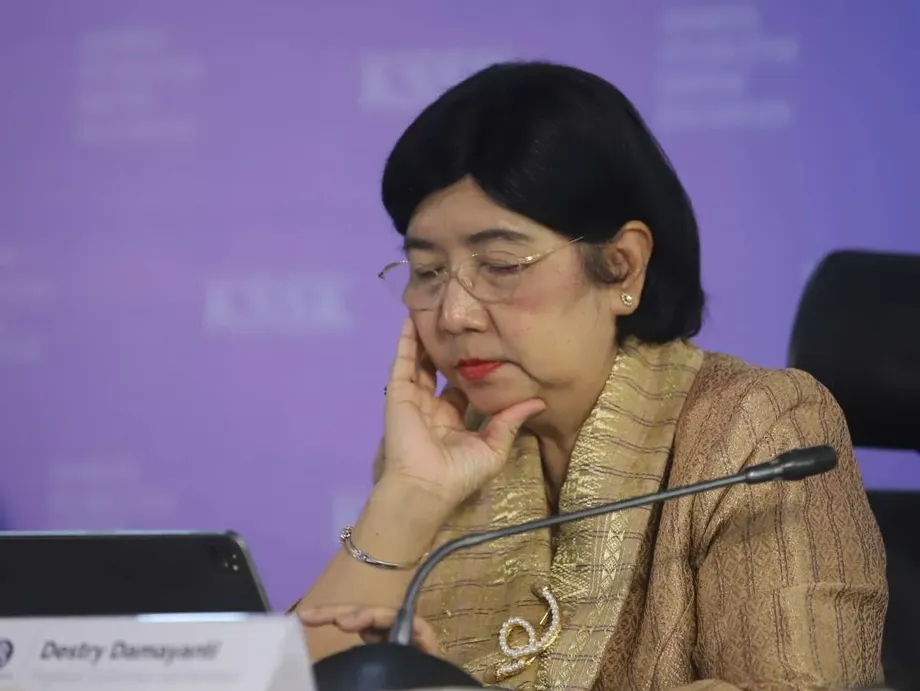
Ngân hàng Indonesia (BI) sẽ giảm tỷ lệ dự trữ bắt buộc đối với các ngân hàng thông thường và ngân hàng Hồi giáo 2 điểm phần trăm trong tháng 11 và tháng 12/2026. Thống đốc Destry Damayanti cho biết động thái này sẽ đưa khoảng 190 nghìn tỷ rupiah vào hệ thống ngân hàng. Quyết định được đưa ra trong bối cảnh tín dụng tăng nhanh hơn tiền gửi, còn các ngân hàng lại chịu sức ép sau đợt bán tháo mạnh trên thị trường chứng khoán.
Nội dung
- Nới dư địa cho vay giữa sức ép lên đồng rupiah
- Cơ chế giảm dự trữ bắt buộc
- Vì sao các ngân hàng chịu sức ép
- Ngân hàng Hồi giáo và ngân hàng địa phương thấy ngay lợi ích
- Thu hẹp và điều chỉnh ưu đãi thanh khoản
- Vì sao BI tăng một loại lãi suất nhưng vẫn giải phóng vốn
- Hỗ trợ đồng tiền vượt ra ngoài chính sách lãi suất
- Các biện pháp bảo đảm khác vẫn được duy trì
- Nhà ở, phương tiện và thanh toán cũng được đề cập
- Điểm chính
Biện pháp được công bố tại Jakarta ngày 21/10, sau cuộc họp Hội đồng Thống đốc diễn ra trong hai ngày 20 và 21/10. Tỷ lệ dự trữ bắt buộc của các ngân hàng thông thường sẽ giảm từ 9% xuống 7%. Với ngân hàng Hồi giáo và các đơn vị kinh doanh Hồi giáo, tỷ lệ này giảm từ 7,5% xuống 5,5%. Mỗi mức giảm sẽ được thực hiện qua hai giai đoạn bằng nhau.
BI kết hợp việc giải phóng vốn của các ngân hàng với một động thái khác về lãi suất: tăng lãi suất tiền gửi qua đêm tại BI thêm 0,25 điểm phần trăm lên 5%, đồng thời giữ nguyên lãi suất chính sách BI ở mức 5,75% và lãi suất cho vay qua đêm ở mức 6,50%. Biện pháp kết hợp này nhằm tạo thêm dư địa để các ngân hàng cấp vốn cho doanh nghiệp, đồng thời duy trì các điều kiện trên thị trường tiền tệ có lợi cho đồng rupiah.
Số liệu tháng 9 cho thấy lý do cần hành động khẩn trương. Tín dụng ngân hàng tăng 13,26% so với cùng kỳ năm trước, trong khi tiền gửi tăng 8,22%. Như vậy, cho vay tăng nhanh hơn 5,04 điểm phần trăm so với nguồn vốn các ngân hàng huy động từ người gửi tiền.
Lãnh đạo các ngân hàng hoan nghênh việc giảm dự trữ bắt buộc, dù nhận định về vấn đề có khác nhau. Một số người cho rằng thanh khoản eo hẹp; những người khác nói nguồn vốn vẫn có nhưng chi phí cao. Với người đi vay, điều quan trọng là dư địa tăng thêm trên bảng cân đối của ngân hàng có chuyển thành các khoản vay dễ tiếp cận với lãi suất phải chăng hay không.
Cơ chế giảm dự trữ bắt buộc
Tỷ lệ dự trữ bắt buộc, tại Indonesia gọi là Giro Wajib Minimum (GWM), quy định lượng tiền các ngân hàng phải duy trì trong tài khoản tại BI. Giảm tỷ lệ này sẽ làm giảm số tiền bị giữ tại ngân hàng trung ương, giúp các ngân hàng linh hoạt hơn trong việc xử lý thanh toán, cho vay hoặc đầu tư.
Lộ trình được công bố như sau:
- Ngày 21/10/2026: BI công bố các thay đổi sau cuộc họp chính sách tháng 10.
- Ngày 1/11/2026: Tỷ lệ GWM của các ngân hàng thông thường giảm từ 9% xuống 8%; ngân hàng Hồi giáo và các đơn vị kinh doanh Hồi giáo giảm từ 7,5% xuống 6,5%.
- Ngày 1/12/2026: Tỷ lệ GWM của các ngân hàng thông thường giảm xuống 7%; ngân hàng Hồi giáo và các đơn vị kinh doanh Hồi giáo giảm xuống 5,5%. Các thay đổi về ưu đãi thanh khoản và mức trả lãi cho dự trữ cũng có hiệu lực.
Mỗi nhóm ngân hàng được giảm 2 điểm phần trăm. Nói đơn giản, trước khi tính các ưu đãi áp dụng, mức giảm 2 điểm phần trăm đồng nghĩa cứ 100 rupiah tiền gửi thuộc diện áp dụng thì số tiền phải dự trữ giảm 2 rupiah. BI ước tính thanh khoản tăng thêm khoảng 190 nghìn tỷ rupiah.
Vì sao các ngân hàng chịu sức ép
Hendra Lembong, Phó Chủ tịch Hiệp hội Ngân hàng Indonesia (Perbanas) kiêm Tổng giám đốc Ngân hàng Central Asia, cho biết thanh khoản ngân hàng có phần eo hẹp và biện pháp của BI sẽ giúp cải thiện tình hình. Lani Darmawan, một Phó Chủ tịch Perbanas khác kiêm Tổng giám đốc CIMB Niaga, nói nguồn vốn vẫn có nhưng chi phí huy động cao.
Hai nhận định này phản ánh những sức ép có liên quan với nhau. Ngân hàng cần có đủ nguồn vốn khả dụng để đáp ứng nhu cầu rút tiền và cấp tín dụng. Đồng thời, ngân hàng phải huy động vốn với chi phí đủ thấp để hoạt động cho vay vẫn có hiệu quả thương mại. Cạnh tranh tiền gửi có thể đẩy mức lãi ngân hàng trả cho người gửi tiền lên cao, khiến việc giảm lãi suất cho vay khó khăn hơn.
Số liệu của BI cho thấy tỷ lệ tài sản thanh khoản của hệ thống ngân hàng so với tiền gửi tăng từ 23,04% trong tháng 8 lên 24,08% trong tháng 9, tức tăng 1,04 điểm phần trăm. Trong khi đó, tín dụng tăng nhanh hơn nhiều so với tiền gửi. Điều này phần nào lý giải vì sao chỉ số thanh khoản tổng thể tăng nhưng vẫn có những ý kiến phàn nàn về chi phí vốn cao và khả năng tiếp cận nguồn tiền không đồng đều.
Hery Gunardi, Chủ tịch Perbanas kiêm Tổng giám đốc Ngân hàng Rakyat Indonesia, cho biết giảm dự trữ bắt buộc có thể thúc đẩy cho vay và cải thiện tỷ lệ cho vay trên tiền gửi. Tỷ lệ này so sánh dư nợ với tiền gửi, giúp các ngân hàng đánh giá mức độ nguồn vốn huy động từ tiền gửi đã được sử dụng cho vay.
Ngân hàng Hồi giáo và ngân hàng địa phương thấy ngay lợi ích
Koko Tjatur Rachmadi, Tổng thư ký Hiệp hội Ngân hàng Hồi giáo Indonesia (Asbisindo) kiêm Tổng giám đốc Ngân hàng Aladin Syariah, cho biết thanh khoản rất eo hẹp sau cú sốc thị trường chứng khoán hôm thứ Sáu tuần trước. Ông hoan nghênh việc giảm tỷ lệ GWM của các ngân hàng Hồi giáo và kêu gọi có thêm biện pháp cải thiện thanh khoản cũng như điều kiện kinh doanh.
Koko cũng lưu ý về thời điểm thực hiện. Ông cho biết các ngân hàng thường cạnh tranh huy động tiền gửi trong quý cuối năm, và biến động thị trường càng làm gia tăng sức ép. Đối với ngân hàng Hồi giáo và các đơn vị kinh doanh Hồi giáo, mức giảm trong tháng 11 và tháng 12 sẽ diễn ra đúng vào giai đoạn cạnh tranh huy động vốn này.
Agus Haryoto Widodo, Chủ tịch Hiệp hội Ngân hàng Phát triển Khu vực (Asbanda) kiêm Tổng giám đốc Ngân hàng Jakarta, cho biết dư địa linh hoạt tăng thêm có thể hỗ trợ cho vay tại các địa phương. Ông nêu doanh nghiệp siêu nhỏ, nhỏ và vừa, vốn lưu động cho doanh nghiệp và các lĩnh vực sản xuất tạo việc làm là những ưu tiên.
Vốn lưu động chi trả các nhu cầu thường nhật của doanh nghiệp như hàng tồn kho, nguyên vật liệu và tiền lương. Với các ngân hàng địa phương, nguồn vốn linh hoạt hơn có thể giúp đáp ứng những nhu cầu đó dễ dàng hơn. Agus cho rằng cần đánh giá thành công qua việc mở rộng khả năng tiếp cận nguồn vốn lành mạnh và tạo lợi ích thiết thực cho doanh nghiệp cũng như cộng đồng.
Thu hẹp và điều chỉnh ưu đãi thanh khoản
Cùng với việc giảm GWM, BI sẽ hạ mức trần ưu đãi theo Chính sách Thanh khoản Vĩ mô thận trọng (KLM) từ 6% xuống 5%, có hiệu lực từ ngày 1/12. Cơ chế này giúp các ngân hàng được giảm dự trữ bắt buộc gắn với hoạt động cho vay đủ điều kiện và giao dịch trên thị trường tiền tệ.
Phần ưu đãi dành cho hoạt động cấp vốn sẽ giảm từ mức tối đa 4% xuống 3% tổng tiền gửi của bên thứ ba, thuật ngữ ngân hàng chỉ tiền gửi của khách hàng. Phạm vi áp dụng sẽ mở rộng để hỗ trợ thêm các lĩnh vực tạo việc làm. Phần ưu đãi nhằm phát triển thị trường tiền tệ vẫn có mức trần 2%, hướng tới khuyến khích dòng vốn lưu chuyển giữa các ngân hàng và đến các tổ chức cho vay đang cần vốn.
Tính đến tuần đầu tiên của tháng 10, các ngân hàng đã nhận được 458,5 nghìn tỷ rupiah ưu đãi KLM. Trong đó, 336,4 nghìn tỷ rupiah dành cho hoạt động cấp vốn và 122,1 nghìn tỷ rupiah dành cho phát triển thị trường tiền tệ. Những con số này cho thấy chương trình ưu đãi đã là một phần đáng kể trong hỗ trợ thanh khoản ngân hàng của BI trước khi mức dự trữ bắt buộc mới được áp dụng.
Phó Thống đốc Solikin M. Juhro cho biết BI có thể điều chỉnh ưu đãi theo ngành khi điều kiện thay đổi, chuyển hướng hỗ trợ nếu các lĩnh vực từng được trợ giúp đã cải thiện. Ông nói việc giảm GWM trên diện rộng sẽ bổ sung thanh khoản, bên cạnh mức ưu đãi cấp vốn thấp hơn.
BI cũng đặt mức trần cho phần dự trữ rupiah bình quân được hưởng lãi, tức khoản lợi tức do ngân hàng trung ương trả. Từ ngày 1/12, phần được hưởng lãi sẽ có mức trần bằng 5% GWM rupiah bình quân. Lượng vốn trong tổng số 190 nghìn tỷ rupiah được giải phóng mà mỗi ngân hàng nhận được sẽ tùy thuộc vào quy mô tiền gửi và mức ưu đãi áp dụng cho ngân hàng đó.
Vì sao BI tăng một loại lãi suất nhưng vẫn giải phóng vốn
Quyết định của BI tách biệt khả năng tiếp cận nguồn vốn ngân hàng với lãi suất định hướng các thị trường ngắn hạn. Dự trữ thấp hơn giúp ngân hàng có thêm dư địa sử dụng vốn. Lãi suất tiền gửi tại BI cao hơn làm tăng mức sinh lời các ngân hàng nhận được khi gửi vốn qua đêm tại ngân hàng trung ương, qua đó hỗ trợ lãi suất ngắn hạn trên thị trường.
Giải thích cách tiếp cận này, ông Solikin cho biết BI đang đồng thời ứng phó với nhiều sức ép:
"Vì đang giải quyết nhiều thách thức, chúng ta cần xử lý chúng bằng những chính sách khác nhau", Phó Thống đốc BI Solikin M. Juhro nói.
Irman Faiz, chuyên gia kinh tế tại Ngân hàng Danamon ở Jakarta, cho biết việc tăng lãi suất tiền gửi có thể giúp ngăn việc giảm dự trữ đẩy lãi suất thị trường tiền tệ xuống quá thấp. Duy trì các mức lãi suất này có thể giúp giữ sức hấp dẫn của các tài sản bằng rupiah.
Gareth Leather, chuyên gia kinh tế cấp cao về châu Á tại Capital Economics, đặt câu hỏi liệu BI có thể vừa hỗ trợ đồng nội tệ vừa thúc đẩy tăng trưởng kinh tế hay không. Ông bày tỏ lo ngại như sau:
"Tôi nghĩ họ đang cố làm hai việc cùng lúc (hỗ trợ đồng rupiah và thúc đẩy tăng trưởng), nhưng tôi không chắc điều đó khả thi", ông Leather nói.
Bà Destry cho biết các đợt tăng lãi suất trước đó, tổng cộng 1 điểm phần trăm trong tháng 5 và tháng 6, đã đủ để neo kỳ vọng lạm phát. BI tiếp tục đặt mục tiêu lạm phát ở mức 2,5%, cộng hoặc trừ 1 điểm phần trăm, trong năm 2026 và 2027. Quyết định tháng 10 được đưa ra sau khi bà bảo vệ quyền tự chủ về lãi suất giữa những lo ngại về ảnh hưởng chính trị đối với chính sách tiền tệ.
Hỗ trợ đồng tiền vượt ra ngoài chính sách lãi suất
BI ghi nhận tỷ giá rupiah ở mức 17.985 rupiah đổi 1 USD ngày 20/10, giảm 0,61% so với cuối tháng 9. Đồng tiền này tiếp tục chịu sức ép sau đợt bán tháo trên thị trường ngày 16/10, khi rupiah suy yếu vượt mốc 18.000 rupiah đổi 1 USD và cổ phiếu Indonesia giảm mạnh.
Biến động thị trường xảy ra sau khi MSCI cảnh báo có thể chuyển cổ phiếu Indonesia từ nhóm Thị trường Mới nổi sang nhóm Thị trường Độc lập. Thời gian tham vấn dự kiến kết thúc ngày 30/4/2027, còn quyết định phân loại cuối cùng dự kiến được đưa ra trước ngày 30/6/2027.
BI tiếp tục can thiệp tiền tệ thông qua hợp đồng kỳ hạn không giao nhận ở nước ngoài, hợp đồng kỳ hạn không giao nhận trong nước và giao dịch giao ngay. Giao dịch giao ngay đổi tiền theo giá thị trường hiện tại. Hợp đồng kỳ hạn không giao nhận cho phép các bên quản lý rủi ro tỷ giá trong tương lai bằng hợp đồng thanh toán phần chênh lệch giữa tỷ giá đã thỏa thuận và tỷ giá hiện hành.
BI cũng tăng mức chiết khấu chi phí phòng ngừa rủi ro bằng hợp đồng kỳ hạn không giao nhận trong nước. Mức chiết khấu với hợp đồng kỳ hạn sáu tháng tăng từ 25% lên 40%, còn với hợp đồng 12 tháng tăng từ 30% lên 45%. Cả hai đều tăng 15 điểm phần trăm.
Các ưu đãi áp dụng cho những khoản đầu tư danh mục nước ngoài đủ điều kiện, hoạt động vay vốn ở nước ngoài của ngân hàng và đầu tư trực tiếp nước ngoài. Bà Destry cho biết các ưu đãi phòng ngừa rủi ro được triển khai từ tháng 6 đã thu hút 9,9 tỷ USD vốn vào tính đến ngày 20/10. Chi phí phòng ngừa rủi ro thấp hơn giúp giảm khoản phải trả để bảo vệ khoản đầu tư trước biến động tiền tệ, khiến tài sản bằng rupiah hấp dẫn hơn với nhà đầu tư lo ngại thua lỗ do tỷ giá.
Các biện pháp bảo đảm khác vẫn được duy trì
BI giữ nguyên một số biện pháp bảo đảm trong lĩnh vực ngân hàng trong khi nới lỏng tỷ lệ dự trữ bắt buộc. Tỷ lệ Trung gian Vĩ mô thận trọng vẫn ở mức 84%-94%, còn tỷ lệ vốn vay nước ngoài của các ngân hàng tiếp tục có mức trần bằng 40% vốn ngân hàng. Bộ đệm vốn đối ứng theo chu kỳ vẫn ở mức 0%.
Bộ đệm Thanh khoản Vĩ mô thận trọng vẫn ở mức 4%, với khả năng linh hoạt thông qua nghiệp vụ repo là 4%. Với các ngân hàng Hồi giáo, hai mức tương ứng vẫn là 2,5% và 2,5%. Khả năng linh hoạt qua repo cho phép sử dụng các chứng khoán đủ điều kiện đang nắm giữ làm bộ đệm thanh khoản để vay vốn tạm thời thông qua giao dịch mua lại.
Số liệu ngân hàng tháng 8 cho thấy tỷ lệ an toàn vốn đạt 24,10%. Vốn đóng vai trò như tấm đệm tài chính để hấp thụ thua lỗ. Tỷ lệ nợ xấu gộp là 2,11%, còn tỷ lệ ròng là 0,84%, cung cấp thêm một thước đo về tình trạng hệ thống ngân hàng khi BI tìm cách hỗ trợ tăng trưởng tín dụng.
BI cũng cho biết sẽ tăng cường triển khai chính sách Tỷ lệ Cấp vốn Vĩ mô thận trọng Bao trùm. Nhìn chung, các biện pháp nhằm mở rộng cấp vốn đồng thời duy trì những yêu cầu về vốn, thanh khoản và cơ cấu nguồn vốn của ngân hàng.
Nhà ở, phương tiện và thanh toán cũng được đề cập
BI gia hạn quy định cho phép cấp vốn mua bất động sản tối đa bằng 100% giá trị tài sản thế chấp và áp dụng mức trả trước tối thiểu 0% đối với xe cơ giới mới trong suốt năm 2027. Cả hai biện pháp dự kiến hết hạn ngày 31/12/2026; nay sẽ được áp dụng từ ngày 1/1 đến hết ngày 31/12/2027.
Biện pháp về bất động sản áp dụng cho nhà mặt đất, căn hộ, nhà phố thương mại và nhà phố văn phòng. Điều kiện áp dụng tùy thuộc việc các ngân hàng đáp ứng các tiêu chí cụ thể, trong đó có những điều kiện liên quan đến các khoản vay hoặc cấp vốn có vấn đề. Ngân hàng sẽ quyết định mức cấp vốn cho từng người vay dựa trên đánh giá tín dụng.
Với các hộ gia đình, khoản trả trước thấp hơn giúp giảm số tiền mặt cần có khi mua nhà hoặc xe, trong khi khoản vay lớn hơn làm tăng số nợ phải trả. Việc gia hạn giúp các tổ chức cho vay đủ điều kiện có thể cung cấp những khoản cấp vốn này trong cùng giai đoạn BI tìm cách tăng tín dụng cho doanh nghiệp và việc làm.
BI cũng dự kiến thử nghiệm thanh toán QRIS xuyên biên giới với Hong Kong và Timor Leste trong quý IV/2026. QRIS là tiêu chuẩn thanh toán bằng mã QR của Indonesia. Các thử nghiệm là một phần về thanh toán trong gói biện pháp rộng hơn, kết hợp quản lý tiền tệ, nguồn vốn ngân hàng và hỗ trợ hoạt động kinh tế.
Điểm chính
- Tỷ lệ dự trữ bắt buộc của các ngân hàng thông thường giảm từ 9% xuống 7% qua hai giai đoạn, vào ngày 1/11 và 1/12/2026.
- Ngân hàng Hồi giáo và các đơn vị kinh doanh Hồi giáo được giảm tương ứng từ 7,5% xuống 5,5%.
- Thống đốc Destry Damayanti ước tính việc giảm dự trữ sẽ bổ sung khoảng 190 nghìn tỷ rupiah thanh khoản cho hệ thống ngân hàng.
- Mức trần ưu đãi KLM giảm từ 6% xuống 5% vào ngày 1/12; ưu đãi cấp vốn có mức trần 3% và ưu đãi thị trường tiền tệ là 2%.
- BI giữ nguyên lãi suất chính sách ở mức 5,75% và tăng lãi suất tiền gửi qua đêm lên 5%.
- Tín dụng tăng 13,26% trong tháng 9, vượt mức tăng tiền gửi 8,22%, khiến khả năng tiếp cận vốn và chi phí vốn tiếp tục được quan tâm.
- Các ưu đãi phòng ngừa rủi ro tỷ giá và việc gia hạn quy định cấp vốn cho bất động sản, phương tiện đủ điều kiện được triển khai cùng với việc giảm dự trữ bắt buộc.