Hai phương án nghỉ hưu, chưa thay đổi luật
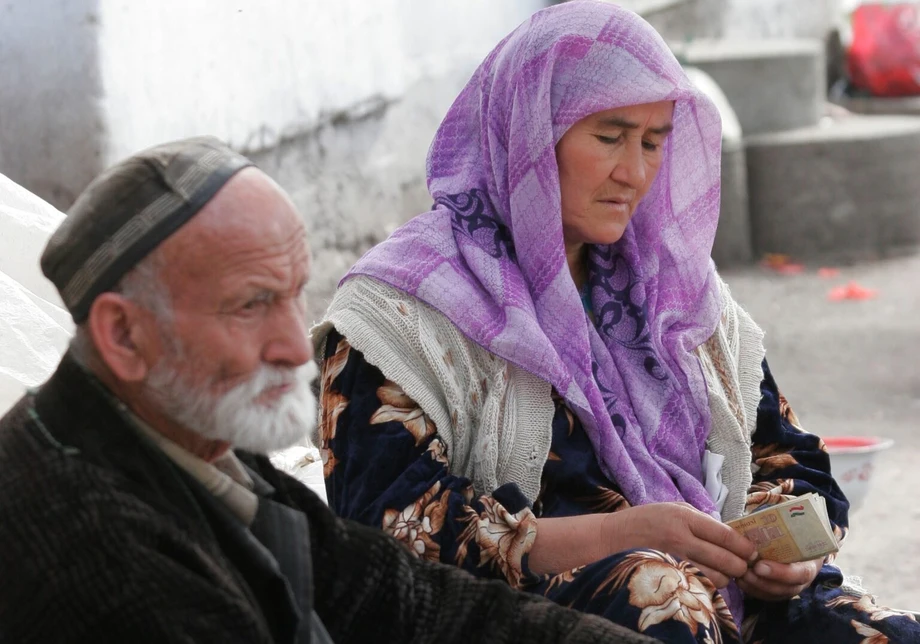
Phụ nữ ở Tajikistan có thể phải chờ thêm 5 hoặc 7 năm mới nghỉ hưu theo hai phương án do Ngân hàng Phát triển châu Á (ADB) đề xuất, trong khi nam giới có thể phải chờ thêm 2 năm. Cơ quan Bảo hiểm Xã hội và Lương hưu nước này cho biết các đề xuất chỉ mang tính tư vấn. Tuổi nghỉ hưu hiện nay vẫn là 58 đối với nữ và 63 đối với nam.
Nội dung
- Hai phương án nghỉ hưu, chưa thay đổi luật
- Những thay đổi được đề xuất sẽ có ý nghĩa gì?
- Vì sao đăng ký chỉ là bước khởi đầu
- Số liệu người lao động cho thấy điều gì?
- Lương hưu trang trải được đến đâu?
- Ai sẽ chi trả lương hưu xã hội?
- Tuổi thọ tăng, dân số trẻ và lựa chọn trong khu vực
- Cải thiện hồ sơ và đơn giản hóa việc tiếp cận
- Quan hệ rộng hơn với các tổ chức cho vay quốc tế
- Điểm chính
Các phương án được nêu trong nghiên cứu quốc gia của ADB mang tên Chuyển đổi kinh tế vì tăng trưởng bền vững và bao trùm ở Tajikistan. Phương án thứ nhất sẽ tăng dần tuổi nghỉ hưu của phụ nữ lên 63, bằng mức hiện hành của nam giới. Phương án còn lại sẽ từng bước áp dụng tuổi nghỉ hưu 65 cho cả hai giới.
Ngân hàng cũng khuyến nghị xem xét kéo dài thời gian đóng bảo hiểm: 30 năm cho cả nữ và nam, so với yêu cầu hiện tại là 20 năm đối với nữ và 25 năm đối với nam. Đóng bảo hiểm là các khoản thanh toán vào quỹ bảo hiểm hưu trí trong thời gian một người đi làm, dùng để tích lũy quyền hưởng lương hưu.
Tajikistan chưa công bố quyết định hay lộ trình triển khai những thay đổi này. Cơ quan lương hưu cho biết mọi thay đổi về tuổi nghỉ hưu, thời gian đóng bảo hiểm hoặc các điều kiện đủ tiêu chuẩn khác đều phải tuân theo quy trình pháp lý quốc gia và được thực hiện thông qua luật.
Cuộc tranh luận diễn ra sau các khuyến nghị cải cách lương hưu trước đó của ADB, trong đó đặt tuổi nghỉ hưu trong một gói chính sách rộng hơn, bao gồm phạm vi tham gia bảo hiểm, mức chi trả, hồ sơ đóng bảo hiểm và hỗ trợ cho người chưa tích lũy đủ quyền hưởng lương hưu. Đối với người lao động, trước mắt chưa có gì thay đổi. Câu hỏi lớn hơn là làm thế nào để tài trợ cho mức lương hưu thỏa đáng khi nhiều người đang đi làm đóng bảo hiểm không đều hoặc làm việc ngoài hệ thống trả lương chính thức.
Những thay đổi được đề xuất sẽ có ý nghĩa gì?
Phụ nữ sẽ chịu thay đổi lớn hơn theo cả hai phương án nghỉ hưu. Tăng tuổi nghỉ hưu từ 58 lên 63 đồng nghĩa phải làm việc thêm 5 năm; tăng lên 65 là thêm 7 năm. Theo phương án thứ nhất, nam giới giữ nguyên tuổi nghỉ hưu hiện tại; theo phương án thứ hai, họ phải làm việc thêm 2 năm.
Yêu cầu đóng bảo hiểm được đề xuất cũng sẽ ảnh hưởng đến phụ nữ nhiều hơn. Tăng mức tối thiểu từ 20 lên 30 năm đồng nghĩa phải đóng thêm 10 năm, tức tăng 50%. Với nam giới, tăng từ 25 lên 30 năm nghĩa là thêm 5 năm đóng bảo hiểm, tương đương mức tăng 20%.
Tuổi nghỉ hưu và quá trình đóng bảo hiểm là hai điều kiện riêng biệt. Một người có thể đạt độ tuổi quy định nhưng vẫn chưa có đủ số năm đóng bảo hiểm được ghi nhận. Vì vậy, việc kéo dài thời gian đóng sẽ đặc biệt tác động đến những người có thời gian làm công việc chăm sóc không lương, di cư, làm việc theo mùa hoặc làm việc ngoài khu vực kinh tế chính thức.
Nghỉ hưu muộn hơn có thể cải thiện tình hình tài chính của quỹ hưu trí nếu người dân tiếp tục làm việc và đóng bảo hiểm. Khả năng đó phụ thuộc vào sức khỏe, nghề nghiệp, điều kiện làm việc, khả năng tiếp cận việc làm phù hợp và cơ hội đào tạo lại. Nếu tăng tuổi nghỉ hưu theo luật, cần xem xét kỹ các điều kiện thực tế này.
Vì sao đăng ký chỉ là bước khởi đầu
Năm 2024, khoảng 2,1 triệu người đã đăng ký tham gia hệ thống bảo hiểm hưu trí của Tajikistan, tương đương khoảng một phần ba dân số trong độ tuổi lao động. ADB xác định việc làm phi chính thức, đóng bảo hiểm không đều và những hạn chế trong công tác lưu trữ hồ sơ là các nguyên nhân chính khiến phạm vi đóng bảo hiểm còn hạn chế.
Tài khoản đã đăng ký có thể nhận các khoản đóng đều đặn, thỉnh thoảng hoặc không nhận khoản nào. Khả năng tài trợ cho lương hưu phụ thuộc vào số tiền thực sự được nộp vào hệ thống và mức độ đều đặn của các khoản đóng. Hồ sơ đóng bảo hiểm chính xác cũng quyết định liệu người lao động có được ghi nhận các khoản đóng thay mặt họ hay không.
ADB khuyến nghị đưa thêm người tự kinh doanh và người làm việc trong khu vực phi chính thức vào hệ thống bảo hiểm hưu trí. Ngân hàng cũng đề xuất đơn giản hóa việc đăng ký và cải thiện trao đổi thông tin giữa các cơ quan chính phủ để đối chiếu chính xác hơn hồ sơ việc làm và đóng bảo hiểm.
Di cư khiến việc thu bảo hiểm thêm phức tạp. Theo Tổ chức Di cư Quốc tế, khoảng 825.000 công dân Tajikistan làm việc ở nước ngoài trong nửa đầu năm 2025. Một số công dân làm việc ở nước ngoài không đóng góp vào quỹ hưu trí Tajikistan, làm giảm nguồn tiền có thể dùng để tài trợ cho lương hưu trong nước.
Số liệu người lao động cho thấy điều gì?
Theo số liệu thống kê quốc gia, tính đến ngày 1 tháng 10 năm 2026, Tajikistan có 894.923 người hưởng lương hưu. Tháng 8, số người có việc làm đạt khoảng 2,851 triệu, tương đương tỷ lệ khoảng 3,2 người có việc làm trên mỗi người hưởng lương hưu.
Chỉ khoảng 1,307 triệu người được ghi nhận là lao động hưởng lương tại các doanh nghiệp thuộc nhiều hình thức sở hữu khác nhau, tương đương 45,8% tổng số người có việc làm. Những người có việc làm còn lại bao gồm doanh nhân, thành viên các trang trại dehqon và những nhóm lao động khác cũng có thể đóng bảo hiểm xã hội.
Do đó, việc tính toán tài chính cần xét đến số người đóng bảo hiểm thường xuyên, số tiền họ đóng và tổng chi trả lương hưu. Ba người có việc làm đóng góp để hỗ trợ một người hưởng lương hưu có thể tạo ra nguồn thu rất khác nhau, tùy thuộc vào thu nhập của họ và việc cả ba có đóng bảo hiểm mỗi tháng hay không.
Số liệu tương đồng của Ủy ban Thống kê CIS cho thấy năm 2024, Tajikistan có 318 người hưởng lương hưu trên mỗi 1.000 người có việc làm, tức khoảng 3,1 người có việc làm trên mỗi người hưởng lương hưu. Kazakhstan, Kyrgyzstan và Uzbekistan đều ghi nhận 347 người hưởng lương hưu trên mỗi 1.000 người có việc làm, tương đương khoảng 2,9 người lao động trên mỗi người hưởng lương hưu. Con số của Nga là 555, tức khoảng 1,8 người lao động trên mỗi người hưởng lương hưu. Các số liệu này cho thấy tương quan giữa việc làm và số người nhận lương hưu tại các nước trong cùng kỳ báo cáo.
Lương hưu trang trải được đến đâu?
Năm 2024, lương hưu tuổi già trung bình ở Tajikistan là 475,8 somoni mỗi tháng, so với mức lương tháng trung bình 2.148,9 somoni. Lương hưu bằng khoảng 22,1% mức lương trung bình, tức tiền lương cao gấp khoảng 4,5 lần.
Các mức trung bình này cho thấy khoảng cách đáng kể giữa thu nhập từ lao động và thu nhập hưu trí. Mức sống của mỗi người phụ thuộc vào tiền lương trước đây, quá trình đóng bảo hiểm và quyền hưởng lương hưu; nhu cầu của từng hộ gia đình cũng khác nhau.
ADB khuyến nghị cải thiện cơ chế điều chỉnh lương hưu theo chỉ số, vốn được dùng để điều chỉnh lương hưu khi giá cả và chi phí sinh hoạt thay đổi. Nếu giá thực phẩm, sưởi ấm và các nhu yếu phẩm khác tăng trong khi lương hưu giữ nguyên, khoản tiền đó sẽ mua được ít hàng hóa hơn.
Ngân hàng cũng kêu gọi xây dựng các chỉ số để đánh giá liệu khoản lương hưu có bảo đảm mức sống thỏa đáng hay không. Vì vậy, cải cách lương hưu có hai nhiệm vụ gắn liền với nhau: bảo đảm hệ thống có đủ nguồn thu và bảo đảm các khoản chi trả hỗ trợ thiết thực cho người hưởng.
Ai sẽ chi trả lương hưu xã hội?
ADB đề xuất chuyển dần nguồn tài trợ lương hưu xã hội sang ngân sách nhà nước theo kế hoạch kéo dài vài năm. Lương hưu xã hội hỗ trợ một số nhóm không đủ điều kiện hưởng lương hưu dựa trên quá trình đóng bảo hiểm.
Lương hưu đóng góp gắn với quyền lợi được tích lũy thông qua các khoản đóng trong thời gian làm việc. Lương hưu xã hội hỗ trợ người có quyền lợi chưa đủ hoặc không có quyền lợi đó. Tách riêng nguồn tài trợ sẽ giúp xác định rõ hơn chính phủ chi bao nhiêu cho từng nhiệm vụ.
Theo phương án được đề xuất, nguồn thu từ đóng bảo hiểm chủ yếu sẽ tài trợ cho lương hưu bảo hiểm, còn nguồn thu chung của chính phủ sẽ hỗ trợ lương hưu xã hội. Nhà nước cần lên kế hoạch chuyển giao trong vài năm ngân sách thay vì chuyển toàn bộ chi phí cùng một lúc.
Vấn đề tài trợ này càng đáng lưu tâm khi đặt cạnh đề xuất yêu cầu đóng bảo hiểm 30 năm. Người lao động có hồ sơ đóng bảo hiểm không liên tục sẽ cần hiểu rõ quyền lợi bảo hiểm của mình cũng như khoản hỗ trợ hiện có nếu họ không đạt yêu cầu.
Tuổi thọ tăng, dân số trẻ và lựa chọn trong khu vực
Số liệu quốc gia được ADB dẫn lại cho thấy tuổi thọ trung bình năm 2024 là 76,6 tuổi, tăng từ 68,4 tuổi vào năm 2010, tức tăng 8,2 năm. Ước tính của Ngân hàng Thế giới đưa tuổi thọ trung bình lên khoảng 72 năm; chênh lệch có thể do dữ liệu và phương pháp tính khác nhau.
Tuổi thọ khi sinh thể hiện tuổi thọ trung bình của toàn dân số. Việc lập kế hoạch lương hưu cũng cần ước tính người dân sống bao lâu sau khi đến tuổi nghỉ hưu, vì con số này quyết định thời gian dự kiến phải chi trả lương hưu.
Tajikistan vẫn là quốc gia có dân số trẻ, với 62,8% cư dân dưới 30 tuổi. Nguồn đóng góp trong tương lai một phần sẽ phụ thuộc vào việc những người trẻ này có tìm được việc làm tạo ra các khoản đóng lương hưu đều đặn hay không, ở trong nước hoặc thông qua các cơ chế bao gồm công việc ở nước ngoài.
Quy định về tuổi nghỉ hưu ở Trung Á không giống nhau. Kyrgyzstan quy định tuổi nghỉ hưu là 63 đối với nam và 58 đối với nữ, tương tự Tajikistan. Uzbekistan quy định lần lượt là 60 và 55. Kazakhstan quy định 63 tuổi đối với nam và 61 tuổi đối với nữ; tuổi nghỉ hưu của nữ sẽ giữ ở mức 61 đến năm 2028, sau đó tăng dần lên 63 vào năm 2031.
Tuổi nghỉ hưu thống nhất 65 sẽ cao hơn các ngưỡng hiện hành được nêu ở trên tại Tajikistan đối với cả hai giới. Tình hình tài chính, mô hình việc làm và quy định về quyền lợi của mỗi nước vẫn sẽ định hình kết quả của độ tuổi nghỉ hưu mà nước đó lựa chọn.
Cải thiện hồ sơ và đơn giản hóa việc tiếp cận
Các đề xuất quản lý của ADB bao gồm củng cố hồ sơ đóng bảo hiểm cá nhân, mở rộng dịch vụ số và cải thiện trao đổi thông tin giữa các cơ quan công. Đối với người lao động, hồ sơ cá nhân chính xác sẽ giúp họ dễ kiểm tra các khoản đóng và hiểu rõ quyền lợi hưu trí đã tích lũy.
Ngân hàng cũng khuyến nghị phát triển hình thức tiết kiệm hưu trí tự nguyện và tăng cường giám sát các quỹ hưu trí ngoài hệ thống nhà nước. Các biện pháp bảo vệ được đề xuất gồm cấp phép, quy định đầu tư và giám sát. Tiết kiệm tự nguyện sẽ giúp người dân có thêm cách chuẩn bị cho tuổi nghỉ hưu bên cạnh bảo hiểm hưu trí bắt buộc.
Đầu tháng 10, ADB phân bổ 20,5 triệu USD để mở rộng phạm vi tiếp cận dịch vụ hưu trí, hiện đại hóa việc chi trả lương hưu và trợ cấp xã hội, đồng thời cải thiện chất lượng và khả năng tiếp cận các dịch vụ xã hội. Công việc này tập trung vào cả quy trình thực tế để người dân tiếp cận quyền lợi lẫn công tác quản lý chi trả.
Hiện vẫn thiếu các dự báo công khai chi tiết so sánh tác động tài chính và xã hội của từng phương án nghỉ hưu. Một phân tích hữu ích sẽ cho thấy nguồn thu dự kiến từ đóng bảo hiểm, chi tiêu lương hưu và số người đủ điều kiện theo từng phương án, đồng thời đánh giá tác động đối với người lao động có hồ sơ việc làm chưa đầy đủ.
Quan hệ rộng hơn với các tổ chức cho vay quốc tế
Đề xuất về lương hưu được đưa ra trong bối cảnh Tajikistan đang thảo luận tài chính rộng hơn với các tổ chức quốc tế. Nước này nợ ADB khoảng 260 triệu USD, trong khi ngân hàng đề xuất gói bổ sung 500 triệu USD cho dự án thủy điện Rogun.
Gói tài trợ dự kiến gồm khoản viện trợ 200 triệu USD và khoản vay ưu đãi 300 triệu USD, như được mô tả trong các cuộc thảo luận về tài trợ cho Rogun. Khoản viện trợ không phải hoàn trả; khoản vay ưu đãi phải được hoàn trả theo các điều khoản thuận lợi hơn so với vay thương mại thông thường.
Ngày 1 tháng 10, quốc hội phê chuẩn thỏa thuận tài trợ 300 triệu USD cho Rogun với Hiệp hội Phát triển Quốc tế, một bộ phận của Nhóm Ngân hàng Thế giới, vốn trước đó đã cung cấp 350 triệu USD. Bộ trưởng Tài chính Faiziddin Kahhorzoda và Chủ tịch Ngân hàng Quốc gia Firdavs Tolibzoda cũng gặp Phó Tổng giám đốc điều hành IMF Bo Li trong tháng 10.
Chiến lược đối tác quốc gia của Ngân hàng Thế giới giai đoạn 2026-2032 chú trọng đầu tư tư nhân, thu hẹp vai trò của nhà nước trong nền kinh tế và cải thiện điều kiện kinh doanh. Cuộc tranh luận về lương hưu ở Tajikistan diễn ra song song với những thảo luận rộng hơn về tài chính công và chính sách kinh tế.
Các mốc thời gian và số liệu chính thuộc nhiều kỳ báo cáo:
- 2024: Số người đăng ký bảo hiểm hưu trí đạt khoảng 2,1 triệu, trong khi lương hưu tuổi già trung bình là 475,8 somoni mỗi tháng.
- Nửa đầu năm 2025: Khoảng 825.000 công dân Tajikistan làm việc ở nước ngoài, theo Tổ chức Di cư Quốc tế.
- Tháng 8 năm 2026: Số người có việc làm đạt khoảng 2,851 triệu.
- Ngày 1 tháng 10 năm 2026: Số người hưởng lương hưu đạt 894.923 và quốc hội phê chuẩn thỏa thuận Rogun trị giá 300 triệu USD.
- Tháng 10 năm 2026: Các đề xuất về lương hưu của ADB khiến cơ quan chức năng phải làm rõ rằng quy định nghỉ hưu hiện hành vẫn có hiệu lực.
Điểm chính
- Tuổi nghỉ hưu ở Tajikistan vẫn là 58 đối với nữ và 63 đối với nam.
- ADB đề xuất tăng dần tuổi nghỉ hưu của phụ nữ lên 63 hoặc nâng tuổi nghỉ hưu của cả hai giới lên 65.
- Ngân hàng cũng khuyến nghị xem xét yêu cầu cả nữ và nam đóng bảo hiểm 30 năm.
- Năm 2024, khoảng 2,1 triệu người đăng ký tham gia bảo hiểm hưu trí, tương đương khoảng một phần ba dân số trong độ tuổi lao động.
- Năm 2024, lương hưu tuổi già trung bình bằng khoảng 22,1% mức lương tháng trung bình.
- Các đề xuất khác đề cập đến nguồn tài trợ cho lương hưu xã hội, điều chỉnh theo lạm phát, hồ sơ số, tiết kiệm tự nguyện và mở rộng phạm vi tham gia.
- Mọi thay đổi về điều kiện hưởng đều phải được thực hiện theo luật Tajikistan; chưa có lộ trình triển khai nào được công bố.