Open Bank được cấp phép, Tansar chờ phê duyệt
Uzbekistan đã cấp giấy phép đặc biệt đầu tiên về ngân hàng Hồi giáo cho Open Bank, trong khi Kazakhstan đăng ký Tansar Islamic Bank Ltd, một công ty đang tìm cách gia nhập lĩnh vực này. Những diễn biến trong tháng 10/2026 đặt hai nhà cung cấp tiềm năng ở các giai đoạn khác nhau: Open Bank đã được cơ quan quản lý cho phép hoạt động ngân hàng Hồi giáo, còn Tansar vẫn cần được cấp phép để kinh doanh trong lĩnh vực tài chính chịu sự quản lý.
Nội dung
- Open Bank được cấp phép, Tansar chờ phê duyệt
- Giấy phép của Open Bank cho phép những gì
- Uzbekistan xây dựng khuôn khổ pháp lý như thế nào
- Sáu hình thức cấu trúc tài trợ
- Khách hàng sẽ quan tâm đến điều gì
- Quy định chuyển đổi áp dụng ngoài phạm vi ngân hàng thương mại
- Tansar đăng ký những gì tại Kazakhstan
- Nhiều ngân hàng đang chuẩn bị, nhưng quy mô phụ thuộc vào mức độ sử dụng
- Điểm chính
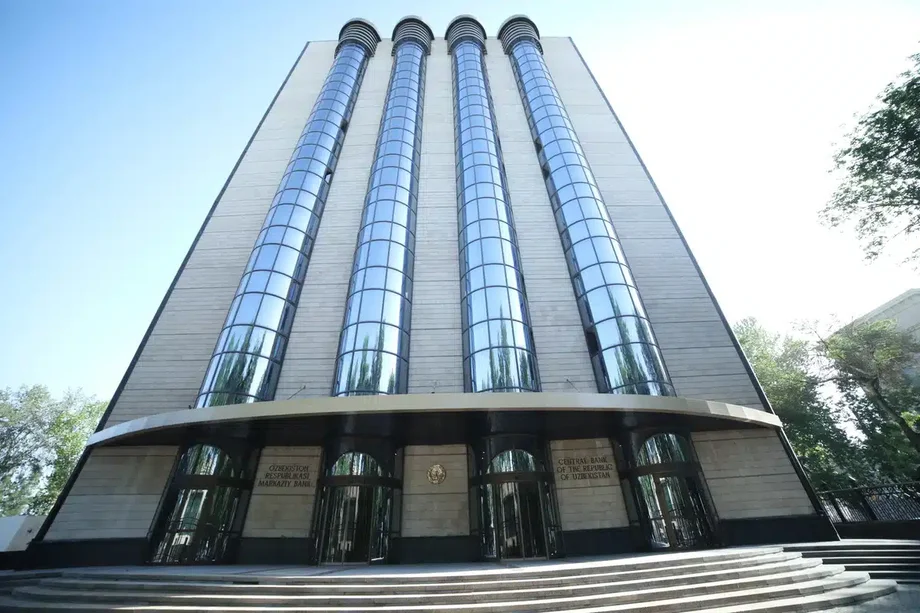
Ngân hàng Trung ương Uzbekistan phê duyệt giấy phép số 1-I theo Nghị quyết Hội đồng quản trị số 28/1 ngày 23/10 và công bố quyết định vào ngày 26/10. Giấy phép bao gồm các hoạt động được liệt kê tại Điều 5¹ của Luật Ngân hàng và Hoạt động ngân hàng, sau khi luật có hiệu lực ngày 29/6.
Tại Kazakhstan, Tansar Islamic Bank Ltd được đăng ký tại Trung tâm Tài chính Quốc tế Astana ngày 16/10. Sổ đăng ký chính thức của Cơ quan Dịch vụ Tài chính Astana, gọi tắt là AFSA, ghi nhận vốn cổ phần công bố là 12 triệu USD, Tansar Group JSC là cổ đông duy nhất và Rustem Baimakhanov là giám đốc điều hành.
Đối với doanh nghiệp và hộ gia đình, vấn đề thiết thực là khi nào những diễn biến này chuyển thành các dịch vụ họ có thể sử dụng. Ngân hàng Hồi giáo tạo thu nhập thông qua các hình thức như mua bán, cho thuê và đầu tư chung, thay vì thu lãi theo cách thông thường. Khách hàng vẫn phải chịu chi phí tài chính và các nghĩa vụ theo hợp đồng.
Thông báo của Ngân hàng Trung ương chưa nêu giá sản phẩm và ngày ra mắt của Open Bank. Tính đến ngày 26/10, thông tin hiện có cũng chưa xác nhận AFSA đã cấp phép cho Tansar. Vì vậy, thay đổi trước mắt là một giấy phép ngân hàng mới tại Uzbekistan và một đăng ký doanh nghiệp mới tại Kazakhstan.
Giấy phép của Open Bank cho phép những gì
Open Bank vốn đã hoạt động với tư cách là một ngân hàng thương mại. Trước đây có tên Smart Bank, ngân hàng đổi tên vào tháng 9/2025. Sổ đăng ký của Ngân hàng Trung ương ghi riêng giấy phép ngân hàng chính của tổ chức này là số 89, cấp ngày 15/9/2025.
Giấy phép bổ sung về ngân hàng Hồi giáo tạo điều kiện để tổ chức hiện hữu này phát triển dịch vụ theo khuôn khổ mới. Uzbekistan cho phép cả ngân hàng Hồi giáo chuyên biệt lẫn ngân hàng thông thường có giấy phép cần thiết thực hiện các hoạt động ngân hàng Hồi giáo.
Asia Daily đưa tin về quyết định cấp giấy phép đầu tiên ngày 26/10, trong đó có sáu hình thức tài trợ chính được luật cho phép. Bước tiếp theo đối với khách hàng là công bố và ra mắt các sản phẩm cụ thể với điều khoản rõ ràng.
Open Bank đã thành lập Hội đồng Tài chính Hồi giáo và sẽ duy trì hệ thống kế toán riêng cho các hoạt động Hồi giáo. Những cơ chế này hỗ trợ đáp ứng các yêu cầu áp dụng khi hoạt động ngân hàng thông thường và ngân hàng Hồi giáo cùng diễn ra trong một tổ chức.
Kế toán riêng có nghĩa là lưu giữ hồ sơ tách biệt cho mảng kinh doanh Hồi giáo. Cách làm này giúp nhận diện các giao dịch và thu nhập liên quan, đồng thời kiểm tra chúng theo các quy tắc điều chỉnh. Hội đồng của ngân hàng tạo cơ chế nội bộ để rà soát việc tuân thủ các chuẩn mực tài chính Hồi giáo.
Uzbekistan xây dựng khuôn khổ pháp lý như thế nào
Luật số ZRU-1126 ngày 27/3/2026 tạo nền tảng pháp lý cho ngân hàng Hồi giáo tại Uzbekistan. Sau khi có hiệu lực ngày 29/6, luật được tiếp nối bằng các thay đổi về quy định cấp phép và chuyển đổi loại hình tổ chức.
Cải cách không chỉ dừng ở việc cấp một giấy phép. Các quy định mở ra lộ trình để ngân hàng và tổ chức tài chính vi mô hiện hữu thay đổi tư cách pháp lý, đồng thời cho phép ngân hàng thông thường cung cấp dịch vụ Hồi giáo thông qua các hoạt động riêng biệt, thường gọi là “cửa sổ Hồi giáo”.
- Ngày 27/3/2026: Uzbekistan thông qua Luật số ZRU-1126, thiết lập khuôn khổ pháp lý mới.
- Ngày 29/6: Luật có hiệu lực.
- Ngày 20/7: Các sửa đổi về quy định cấp phép của Ngân hàng Trung ương có hiệu lực.
- Ngày 1/8: Bộ Tư pháp đăng ký các sửa đổi điều chỉnh việc chuyển đổi loại hình tổ chức.
- Ngày 16/10: Tansar Islamic Bank Ltd được đăng ký tại Trung tâm Tài chính Quốc tế Astana ở Kazakhstan.
- Ngày 23/10: Ngân hàng Trung ương Uzbekistan phê duyệt giấy phép ngân hàng Hồi giáo cho Open Bank.
- Ngày 26/10: Ngân hàng Trung ương công bố giấy phép.
Sáu hình thức cấu trúc tài trợ
Khuôn khổ của Uzbekistan xác định sáu hoạt động tài chính Hồi giáo chính. Mỗi hình thức dựa trên một quan hệ hợp đồng khác nhau, giúp ngân hàng có nhiều cách tài trợ hàng hóa, thiết bị, sản xuất hoặc đầu tư.
- Mudaraba: Một bên cung cấp vốn, bên kia quản lý vốn; lợi nhuận thu được được phân chia theo thỏa thuận. Hình thức này có thể hỗ trợ hoạt động tài trợ và tiền gửi đầu tư.
- Wakala: Một bên làm đại diện cho bên khác theo hợp đồng ủy quyền. Ngân hàng có thể dùng hình thức này để cung cấp dịch vụ hoặc quản lý vốn.
- Murabaha: Ngân hàng mua hàng hóa rồi bán cho khách hàng với mức giá đã thỏa thuận, bao gồm phần chênh lệch; khách hàng có thể trả góp.
- Salam: Người mua thanh toán trước cho hàng hóa, với thời điểm giao hàng được ấn định vào một ngày sau đó.
- Musharaka: Các đối tác cùng góp vốn tài trợ cho một dự án hoặc tham gia vào vốn của một công ty.
- Ijara: Khách hàng sử dụng tài sản theo hình thức thuê, có thể kèm lựa chọn mua lại vào thời điểm sau đó.
Việc một doanh nghiệp mua máy móc cho thấy sự khác biệt giữa hai hình thức này. Theo murabaha, ngân hàng mua máy rồi bán lại với mức giá đã thỏa thuận. Theo ijara, doanh nghiệp trả tiền thuê để sử dụng máy.
Salam đáp ứng một nhu cầu khác bằng cách cho phép thanh toán trước khi giao hàng. Musharaka đưa các đối tác vào một thỏa thuận tài trợ, còn mudaraba tách biệt việc cung cấp vốn khỏi khâu quản lý vốn. Thỏa thuận sẽ xác định cách các bên chia lợi nhuận thu được.
Khách hàng sẽ quan tâm đến điều gì
Tài chính Hồi giáo thay đổi cấu trúc giao dịch và cách ngân hàng tạo thu nhập. Phần chênh lệch trong mua bán, tiền thuê hoặc phần chia lợi nhuận đầu tư có thể tạo khoản thu cho ngân hàng. Vì vậy, hoạt động tài trợ vẫn có chi phí ngay cả khi hợp đồng không tính lãi theo cách thông thường.
Khách hàng so sánh một giao dịch mua theo murabaha với các cách mua thiết bị khác cần biết tổng giá bán, lịch thanh toán và các nghĩa vụ theo hợp đồng. Doanh nghiệp cân nhắc ijara cần nắm rõ tiền thuê, thời hạn thuê và mọi điều kiện liên quan đến việc mua lại sau này.
Khách hàng đầu tư cũng cần thông tin rõ ràng về cách tính và phân chia lợi nhuận, bên quản lý vốn và những rủi ro mà thỏa thuận cụ thể quy định họ phải chịu. Chỉ dựa vào tên sản phẩm thì chưa thể hiểu đầy đủ các thỏa thuận này.
Ngân hàng Trung ương khuyến nghị khách hàng kiểm tra giấy phép phù hợp trên trang web chính thức trước khi sử dụng dịch vụ ngân hàng. Với Open Bank, việc kiểm tra cần xác nhận cả tư cách ngân hàng thương mại hiện hữu lẫn giấy phép bổ sung cho các hoạt động Hồi giáo.
Doanh nhân tìm nguồn vốn để mua hàng hóa, phương tiện vận tải hoặc thiết bị có thể có thêm lựa chọn khi các sản phẩm được đưa ra thị trường. Lựa chọn đó hữu ích đến đâu sẽ phụ thuộc vào giá thực tế, điều khoản thanh toán và mức độ phù hợp của hợp đồng với tài sản hoặc hoạt động kinh doanh được tài trợ.
Quy định chuyển đổi áp dụng ngoài phạm vi ngân hàng thương mại
Các sửa đổi tháng 8 của Uzbekistan đề ra một số lộ trình để tổ chức thay đổi tư cách pháp lý. Ngày 1/8/2026, Bộ Tư pháp đăng ký các sửa đổi đối với quy định về chuyển đổi hoạt động của tổ chức tài chính vi mô và ngân hàng theo số 3656-1, phù hợp với Luật số ZRU-1126. Một tổ chức tài chính vi mô có thể chuyển đổi thành ngân hàng tài chính vi mô Hồi giáo, và ngân hàng tài chính vi mô Hồi giáo có thể nộp đơn xin chuyển thành ngân hàng Hồi giáo.
Quy định cũng cho phép ngân hàng Hồi giáo chuyển thành ngân hàng tài chính vi mô Hồi giáo, ngân hàng tài chính vi mô Hồi giáo trở lại mô hình tài chính vi mô thông thường, và ngân hàng thông thường chuyển thành ngân hàng Hồi giáo. Trong lộ trình từ tổ chức tài chính vi mô lên ngân hàng Hồi giáo đầy đủ, đơn vị nộp hồ sơ trước tiên phải là ngân hàng tài chính vi mô Hồi giáo.
Khả năng tiếp cận là một phần của quy trình cấp phép. Trước khi đăng ký và được cấp phép, ngân hàng tài chính vi mô Hồi giáo phải có kết luận của Thanh tra Cơ quan Kiểm soát Xây dựng, Nhà ở và Dịch vụ công cộng, xác nhận cơ sở hoạt động bảo đảm điều kiện tiếp cận cho người khuyết tật theo tiêu chuẩn và quy định quy hoạch đô thị.
Uzbekistan cũng thành lập Hội đồng Tài chính Hồi giáo trực thuộc Ngân hàng Trung ương để xây dựng tiêu chuẩn và giám sát việc mở rộng dịch vụ tài chính Hồi giáo. Cơ quan này hoạt động ở cấp quản lý, trong khi hội đồng riêng của Open Bank phục vụ cho nội bộ tổ chức.
Các trường đại học công lập sẽ đưa tài chính Hồi giáo vào chương trình cử nhân từ năm học 2026/27. Sáng kiến giáo dục này song hành với cải cách pháp lý khi các tổ chức chuẩn bị cung cấp và giám sát những sản phẩm được xây dựng trên các hình thức hợp đồng khác nhau.
Tansar đăng ký những gì tại Kazakhstan
Hồ sơ đăng ký của Tansar Islamic Bank Ltd mô tả kế hoạch kinh doanh gồm tài trợ ngân hàng Hồi giáo, dịch vụ thanh toán, chuyển tiền, đổi ngoại tệ và quản lý tài khoản đầu tư có chia lợi nhuận.
Sổ đăng ký của AFSA nêu rõ cơ cấu sở hữu, ban lãnh đạo và vốn cổ phần công bố của công ty. Những thông tin này xác định bên đứng sau pháp nhân đã đăng ký và các hoạt động mà công ty dự định thực hiện. Để tiến hành hoạt động tài chính chịu sự quản lý, công ty cần được AFSA cấp thêm giấy phép.
Vì vậy, bước tiếp theo trong quy trình quản lý của Tansar là xin cấp phép cho các dịch vụ liên quan. Mức vốn công bố 12 triệu USD là con số trong hồ sơ đăng ký doanh nghiệp; khách hàng tìm kiếm nhà cung cấp đang hoạt động cũng cần biết thông tin về giấy phép quản lý và khả năng cung cấp dịch vụ.
Kazakhstan có luật quốc gia điều chỉnh tài chính Hồi giáo, trong khi Trung tâm Tài chính Quốc tế Astana có khuôn khổ riêng về quản lý và cấp phép. Việc thành lập Tansar đưa hoạt động kinh doanh dự kiến của công ty vào quy trình của trung tâm tài chính này.
Quyết định tháng 10 của Uzbekistan liên quan đến giấy phép đặc biệt cấp cho một ngân hàng hiện hữu theo luật ngân hàng quốc gia. Đăng ký tháng 10 tại Kazakhstan liên quan đến một công ty đang tìm cách gia nhập thị trường thông qua trung tâm tài chính. Trong cả hai trường hợp, giấy phép cần có để hoạt động ngân hàng là yếu tố then chốt quyết định tổ chức có thể cung cấp gì cho khách hàng.
Nhiều ngân hàng đang chuẩn bị, nhưng quy mô phụ thuộc vào mức độ sử dụng
Theo thông tin được cho là từ cơ quan quản lý, hơn 10 ngân hàng thương mại tại Uzbekistan đã bắt đầu chuẩn bị hạ tầng cho các cửa sổ Hồi giáo. Những ngân hàng được nêu tên gồm Agrobank, Asakabank, Ipak Yuli Bank và Orient Finans Bank.
Cửa sổ Hồi giáo cho phép ngân hàng thông thường cung cấp sản phẩm tài chính Hồi giáo bên cạnh các hoạt động khác, với điều kiện tuân thủ các yêu cầu về tách biệt và kiểm soát hiện hành. Cách làm này giúp các tổ chức sẵn có tham gia thị trường mà không cần chuyển đổi toàn bộ ngân hàng.
Trước khi có luật chuyên biệt, các dịch vụ tương tự chỉ được cung cấp thông qua một số tổ chức tài chính vi mô. Khuôn khổ mới mở ra lộ trình rộng hơn để các ngân hàng tham gia lĩnh vực này và tạo khả năng có thêm nhà cung cấp cạnh tranh để thu hút khách hàng.
Một dự báo đi kèm cải cách ước tính khoản đầu tư và tiền gửi bổ sung tiềm năng đạt khoảng 1 tỷ USD trong vòng 5 năm. Đây là dự báo về dòng vốn có thể thu hút. Số tiền thực tế sẽ phụ thuộc vào nhu cầu của khách hàng, điều khoản sản phẩm và khả năng đáp ứng yêu cầu quản lý của các tổ chức.
Tiền gửi và vốn đầu tư sẽ cho thấy khách hàng có gửi tiền tại các nhà cung cấp dịch vụ hay không. Khối lượng tài trợ cho thấy bao nhiêu vốn đang đến với doanh nghiệp và hộ gia đình. Số lượng khách hàng giúp làm rõ mức độ phổ biến của dịch vụ. Khi xem xét cùng nhau, các chỉ số này sẽ phản ánh thị trường đầy đủ hơn so với chỉ đếm số đăng ký hoặc giấy phép.
Sản phẩm đầu tiên của Open Bank và quy trình xin cấp phép của Tansar là những diễn biến trước mắt cần theo dõi. Uzbekistan đã tiến đến giai đoạn cấp phép ngân hàng theo luật mới; ngân hàng dự kiến gia nhập thị trường tại Kazakhstan vẫn cần hoàn tất một bước quản lý trước khi cung cấp các dịch vụ dự kiến thuộc diện quản lý.
Điểm chính
- Uzbekistan phê duyệt giấy phép ngân hàng Hồi giáo số 1-I cho Open Bank ngày 23/10/2026 và công bố vào ngày 26/10.
- Giấy phép được cấp theo luật có hiệu lực từ ngày 29/6 và bao gồm các hoạt động thuộc Điều 5¹ của luật ngân hàng.
- Open Bank đã thành lập Hội đồng Tài chính Hồi giáo và sẽ duy trì hệ thống kế toán riêng cho các hoạt động Hồi giáo.
- Tansar Islamic Bank Ltd đăng ký tại Trung tâm Tài chính Quốc tế Astana ngày 16/10, với vốn cổ phần công bố là 12 triệu USD.
- Tansar cần được AFSA cấp phép để tiến hành các hoạt động tài chính chịu sự quản lý; tính đến ngày 26/10 chưa có thông tin xác nhận việc này.
- Khách hàng có thể tiếp cận dịch vụ khi sản phẩm được ra mắt; tăng trưởng thị trường sẽ được đánh giá qua lượng vốn thu hút, hoạt động tài trợ và số khách hàng phục vụ.