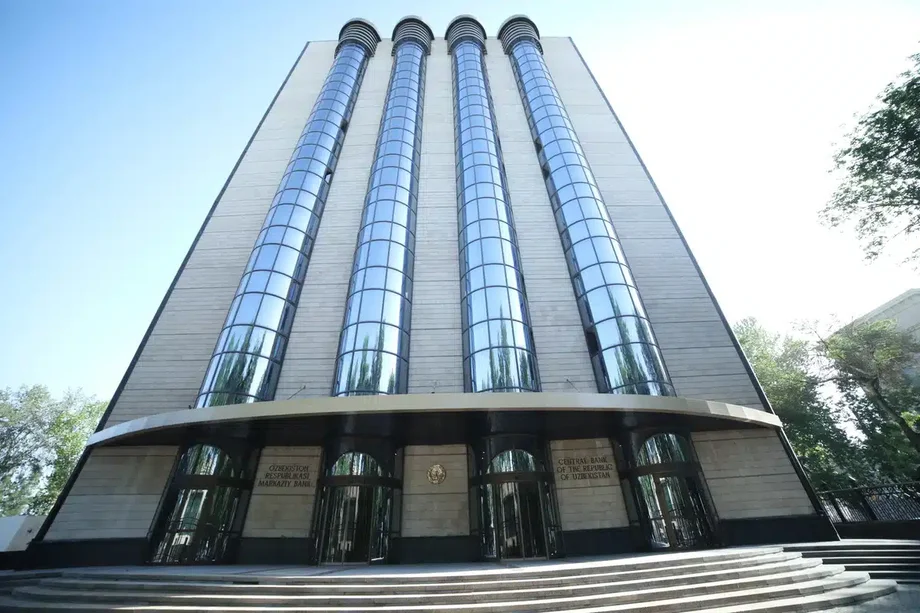
Đã cân nhắc hạ lãi suất, nhưng đa số thành viên hội đồng chọn chờ đợi
Ngân hàng Trung ương Uzbekistan giữ lãi suất chủ chốt ở mức 14% vào ngày 4 tháng 11 năm 2026, sau khi cân nhắc giảm xuống 13,5%. Quyết định được đưa ra khi cơ quan quản lý nâng dự báo lạm phát cuối năm 2026 từ 6,5% lên khoảng 7%, đồng thời nâng dự báo tăng trưởng kinh tế lên khoảng 8%.
Nội dung
- Đã cân nhắc hạ lãi suất, nhưng đa số thành viên hội đồng chọn chờ đợi
- Giá cả tháng 9 lý giải sự thận trọng
- Vì sao dự báo lạm phát tăng lên 7%
- Kỳ vọng lạm phát đang giảm nhưng vẫn cao hơn mục tiêu
- Tăng trưởng mạnh vừa hỗ trợ vừa tạo áp lực
- Lãi suất 14% tác động thế nào đến người gửi tiết kiệm và người đi vay
- Điều gì có thể khiến lãi suất dưới 10% trở nên khả thi?
- ING nhận định dư địa hạ lãi suất trong tháng 12 thu hẹp
- Các mốc thời gian định hình quyết định tiếp theo
- Điểm chính
Phó Chủ tịch Ngân hàng Trung ương Nodirbek Achilov cho biết đa số thành viên hội đồng ủng hộ giữ nguyên lãi suất. Kỳ vọng lạm phát giảm và đà tăng giá cơ bản ổn định đã mở ra cuộc thảo luận về việc hạ lãi suất, nhưng chi tiêu trong nước mạnh cùng rủi ro từ giá lương thực và năng lượng quốc tế khiến đa số chọn chờ đợi.
Quyết định này giữ lãi suất ở mức được ấn định vào tháng 3 năm 2025, khi ngân hàng tăng lãi suất từ 13,5%. Cuộc họp tiếp theo dự kiến diễn ra vào ngày 16 tháng 12 năm 2026.
Đối với các hộ gia đình, chính sách này hỗ trợ lợi tức tiết kiệm bằng đồng soum, đồng thời khiến chi phí vay vẫn tương đối cao. Với doanh nghiệp, điều đó cho thấy ngân hàng vẫn đang tìm cách hạn chế chi phí tăng cao lan rộng trong nền kinh tế, ngay cả khi đầu tư, xây dựng và dịch vụ thúc đẩy sản lượng tăng nhanh.
Mâu thuẫn cốt lõi khá rõ ràng: kinh tế Uzbekistan đang tăng trưởng mạnh, nhưng nhu cầu hàng hóa và dịch vụ vượt quá năng lực cung ứng của nền kinh tế. Ngân hàng muốn đầu tư giúp tăng sản lượng mà không để chi tiêu đẩy giá cả lên cao hơn nữa so với mục tiêu lạm phát 5%.
Giá cả tháng 9 lý giải sự thận trọng
Theo Ngân hàng Trung ương, lạm phát giá tiêu dùng hằng năm đạt 6,4% trong tháng 9. Mức so sánh của tháng 8 được nêu là 6,2%, dù một số liệu khác đã công bố cho thấy con số này là 6,3%. Dù theo mức nào, tháng 9 cũng ghi nhận lạm phát tăng nhẹ, do giá rau quả, nhiên liệu và một số dịch vụ tăng.
Lạm phát dịch vụ đạt 7%, trong khi lạm phát cơ bản duy trì ở mức 5,5%. Lạm phát cơ bản là thước đo nhằm phản ánh xu hướng giá cả nền tảng bằng cách loại trừ một số thành phần biến động mạnh hoặc do cơ quan quản lý điều tiết.
Ngân hàng cũng ghi nhận tỷ trọng hàng hóa và dịch vụ có giá tăng hơn 5% trong một năm nhích lên nhẹ. Điều này đáng chú ý vì mục tiêu của ngân hàng áp dụng cho lạm phát trên toàn bộ giỏ hàng tiêu dùng. Áp lực sẽ khó kiểm soát hơn khi mức tăng vượt mục tiêu lan sang nhiều mặt hàng hơn.
Cơ quan quản lý cho biết các điều kiện nguồn cung đóng vai trò ngày càng lớn trong những tháng gần đây. Chẳng hạn, giá nhiên liệu tăng có thể làm tăng chi phí vận chuyển thực phẩm và các sản phẩm khác. Sau đó, doanh nghiệp có thể chuyển một phần chi phí này sang người tiêu dùng.
Ngân hàng Trung ương dự kiến lạm phát cơ bản sẽ ít thay đổi cho đến cuối năm 2026 trước khi giảm trong các giai đoạn tiếp theo. Một phần mục tiêu chính sách là hạn chế đà tăng giá tiếp diễn sau cú tăng ban đầu của chi phí sản xuất hoặc vận chuyển.
Vì sao dự báo lạm phát tăng lên 7%
Dự báo được điều chỉnh phản ánh ba áp lực mà Ngân hàng Trung ương xác định: nhu cầu trong nước mạnh, rủi ro liên quan đến giá năng lượng quốc tế và kế hoạch tăng một số mức giá do cơ quan quản lý điều tiết. Việc nâng dự báo từ 6,5% lên khoảng 7% tương đương mức tăng 0,5 điểm phần trăm.
Giá do cơ quan quản lý điều tiết là mức giá do chính quyền ấn định hoặc kiểm soát, thay vì hoàn toàn do cạnh tranh quyết định. Thay đổi giá dịch vụ tiện ích có thể tác động trực tiếp đến hóa đơn hộ gia đình, đồng thời làm tăng chi phí của các doanh nghiệp sử dụng những dịch vụ này.
Ngân hàng dự kiến tác động trực tiếp của các điều chỉnh này đến lạm phát sẽ chỉ mang tính tạm thời và kết thúc trong năm 2027. Khi giá dịch vụ tăng một lần, mức giá chung sẽ tăng lên. Sau đó, đóng góp của đợt tăng này vào tỷ lệ lạm phát hằng năm sẽ giảm dần khi kỳ so sánh vượt qua thời điểm điều chỉnh.
Mối lo về chính sách là những gì xảy ra sau đó. Doanh nghiệp chịu chi phí cao hơn có thể tăng giá các mặt hàng khác, trong khi các hộ gia đình dự đoán giá còn tăng có thể mua sắm sớm hơn. Việc duy trì lãi suất cao nhằm hạn chế tác động lan rộng này.
Thị trường lương thực và năng lượng quốc tế tạo thêm một kênh gây áp lực. Giá nhập khẩu cao hơn có thể tác động trực tiếp đến người tiêu dùng, còn nhiên liệu đắt đỏ hơn có thể làm tăng chi phí sản xuất và giao hàng. Ngân hàng Trung ương cảnh báo những yếu tố này có thể làm chậm đà giảm lạm phát.
Kỳ vọng lạm phát đang giảm nhưng vẫn cao hơn mục tiêu
Trong tháng 9, các hộ gia đình dự đoán giá cả sẽ tăng 8,7% trong 12 tháng tiếp theo. Doanh nghiệp dự đoán mức tăng là 9,2%. Theo Ngân hàng Trung ương, cả hai chỉ số này tiếp tục giảm.
Tuy vậy, các mức kỳ vọng vẫn cao hơn lạm phát thực tế tháng 9 là 6,4%: cao hơn 2,3 điểm phần trăm đối với hộ gia đình và 2,8 điểm đối với doanh nghiệp. Chúng cũng cao hơn mục tiêu 5% của ngân hàng.
Kỳ vọng có ý nghĩa vì mọi người đưa ra quyết định dựa trên những mức giá mà họ cho là sắp tới. Doanh nghiệp dự đoán nguồn cung sẽ đắt đỏ hơn có thể điều chỉnh giá bán. Hộ gia đình lo ngại chi phí tương lai có thể chi tiêu sớm thay vì tiết kiệm.
Ông Achilov cho biết kỳ vọng giảm, lạm phát cơ bản ổn định và những diễn biến tích cực của đồng nội tệ là cơ sở để cân nhắc giảm lãi suất xuống 13,5%. Tuy nhiên, hội đồng vẫn quyết định giữ nguyên mức độ thắt chặt hiện tại, đồng thời theo dõi nhu cầu và rủi ro từ bên ngoài.
Tăng trưởng mạnh vừa hỗ trợ vừa tạo áp lực
Kinh tế Uzbekistan tăng trưởng 8,3% trong giai đoạn từ tháng 1 đến tháng 9 năm 2026 so với cùng kỳ năm trước. Theo Ngân hàng Trung ương, công nghiệp, xây dựng và dịch vụ đóng góp chính vào tăng trưởng.
Hiện ngân hàng dự kiến tăng trưởng cả năm đạt khoảng 8%. Dự báo đầu năm 2026 là 7% đến 7,5%, sau đó được điều chỉnh vào tháng 7 lên 7,5% đến 8%. Dự báo mới nhất đặt mức tăng trưởng kỳ vọng ở cận trên của khoảng dự báo hồi tháng 7.
Đầu tư và thu nhập thực tế của hộ gia đình tăng được dự kiến sẽ duy trì nhu cầu trong nước ở mức cao trong những tháng tới. Thu nhập thực tế đo sức mua sau khi tính đến lạm phát, vì vậy mức tăng đồng nghĩa với việc các hộ gia đình có thể mua được nhiều hàng hóa và dịch vụ hơn.
Đầu tư cũng mở rộng năng lực cung ứng của nền kinh tế. Các nhà máy, thiết bị và năng lực sản xuất mới có thể giúp đáp ứng nhu cầu mà không tạo áp lực tương tự lên giá cả.
Thời điểm diễn ra những diễn biến này khiến việc cân bằng trở nên khó khăn. Chi tiêu cho đầu tư hỗ trợ nhu cầu ngay lập tức, trong khi năng lực sản xuất mới cần thời gian mới đi vào hoạt động. Ngân hàng Trung ương cảnh báo áp lực lạm phát có thể kéo dài khi tổng nhu cầu vẫn vượt năng lực sản xuất.
Lãi suất 14% tác động thế nào đến người gửi tiết kiệm và người đi vay
Lãi suất chính sách chủ chốt định hướng chi phí vốn giữa các ngân hàng, qua đó ảnh hưởng đến mức lãi suất mà các ngân hàng thương mại áp dụng cho tiền gửi và khoản vay. Ngân hàng Trung ương cho biết lãi suất trên thị trường tiền tệ đang giao dịch gần mức chuẩn 14%.
Cơ quan quản lý cho biết lãi suất thực đối với tiền gửi và khoản vay bằng đồng soum vẫn dương. Lợi tức thực dương nghĩa là lãi suất cao hơn chỉ số lạm phát được dùng trong phép tính, giúp tiền tiết kiệm duy trì sức mua.
Với người đi vay, lãi suất thực dương khiến chi phí vay vốn tương đối cao. Điều đó có thể kiềm chế chi tiêu được tài trợ bằng tín dụng. Với người gửi tiết kiệm, lợi tức tiền gửi hấp dẫn có thể khuyến khích họ để tiền trong ngân hàng thay vì chi tiêu ngay.
Ngân hàng Trung ương xem những điều kiện này là cách đưa nhu cầu về gần hơn với năng lực sản xuất của nền kinh tế. Mức chuẩn 14% định hướng các điều kiện tài chính; từng ngân hàng tự quyết định lãi suất tiền gửi và cho vay.
Cơ quan quản lý cũng đang cân nhắc thu hẹp dần hành lang lãi suất, hiện ở mức hai điểm phần trăm trên và dưới lãi suất chủ chốt. Với mức lãi suất 14%, hành lang này dao động từ 12% đến 16%. Hành lang giúp định hướng lãi suất thị trường ngắn hạn; thu hẹp phạm vi có thể giữ lãi suất gần mức chuẩn hơn khi chính sách thay đổi.
Điều gì có thể khiến lãi suất dưới 10% trở nên khả thi?
Ông Achilov cho biết lãi suất dưới 10% có thể trở nên khả thi trong giai đoạn 2027 đến 2029 nếu lạm phát ổn định ở mục tiêu 5% và kỳ vọng của hộ gia đình, doanh nghiệp tiếp tục giảm.
Phó chủ tịch nêu các điều kiện để khả năng này trở thành hiện thực:
Nếu chúng tôi đi đến kết luận cuối cùng rằng lạm phát đã giảm về mức mục tiêu, và kỳ vọng lạm phát tiếp tục đi xuống, thì có thể sẽ có cơ hội đưa lãi suất chủ chốt xuống mức một chữ số trong khoảng thời gian của các định hướng chính sách tiền tệ chủ chốt.
Ngân hàng Trung ương chưa ấn định thời điểm cho các đợt giảm lãi suất như vậy. Dự báo cơ sở của ngân hàng là lạm phát tiến gần 5% vào nửa cuối năm 2027 và duy trì quanh mức đó trong năm 2028 và 2029. Tuyên bố về quyết định tháng 11 dự báo mục tiêu sẽ đạt được vào cuối năm 2027.
Lạm phát cơ bản dự kiến giảm xuống 4% đến 5% trong năm 2027 và còn khoảng 4% sau đó. Khi lạm phát ổn định, ngân hàng nhận thấy có dư địa chuyển sang các điều kiện tiền tệ trung lập, tức mức lãi suất không kích thích cũng không kìm hãm mạnh hoạt động kinh tế.
Các tính toán sơ bộ của Ngân hàng Trung ương cho thấy lãi suất thực gắn với quá trình chuyển đổi này ở mức 4% đến 5%. Các quyết định trong tương lai sẽ phụ thuộc vào lạm phát thực tế, kỳ vọng và rủi ro kinh tế, chứ không theo một lộ trình giảm lãi suất cố định.
ING nhận định dư địa hạ lãi suất trong tháng 12 thu hẹp
Đánh giá lãi suất tháng 11 của ING mô tả thông điệp từ Ngân hàng Trung ương cứng rắn hơn so với tháng 9, tức chú trọng hơn vào việc duy trì chính sách thắt chặt để kiềm chế lạm phát. ING hiện cho rằng khả năng giảm lãi suất trong tháng 12 là thấp và nhận định kỳ vọng trước đó của tổ chức này về việc bắt đầu nới lỏng trong quý cuối năm 2026 không còn thực tế.
Tổ chức này chỉ ra sự thay đổi trong đánh giá về nhu cầu. Tháng 9, Ngân hàng Trung ương ghi nhận dấu hiệu ổn định ở một số lĩnh vực chi tiêu. Theo đánh giá của ING, cảnh báo hồi tháng 11 rằng nhu cầu vượt năng lực sản xuất cho thấy mức độ cấp thiết của việc giảm lãi suất đã thấp hơn.
ING vẫn nhận thấy dư địa giảm lãi suất trong năm 2027 nếu chính phủ tiếp tục kiềm chế ngân sách và đồng soum duy trì sức mạnh. Tổ chức này ước tính thâm hụt ngân sách ở mức dưới 2% tổng sản phẩm quốc nội, giảm từ 4,7% năm 2023. Thâm hụt thấp hơn có thể giảm phần nhu cầu tăng thêm do chi tiêu chính phủ vượt thu ngân sách.
Theo ING, đồng soum đã tăng giá 2% so với đô la Mỹ kể từ khi chiến tranh Iran bùng phát; tổ chức này cho rằng phần lớn đà tăng đó đến từ dòng vốn chảy vào. Đồng nội tệ mạnh hơn có thể giúp kiềm chế chi phí hàng nhập khẩu trong nước.
Xuất khẩu vàng là một nguồn hỗ trợ tiền tệ tiềm năng khác. ING cho biết lượng vàng xuất khẩu vật chất trong giai đoạn từ tháng 1 đến tháng 9 năm 2026 là 18 tấn, so với 85 tấn cùng kỳ năm 2025, giảm 67 tấn, tương đương khoảng 79%. Các lô hàng vật chất chỉ được ghi nhận trong tháng 4 và tháng 7.
ING cho rằng nếu xuất khẩu vàng trở lại mức 80 đến 120 tấn mỗi năm, Uzbekistan có thể thu thêm ngoại tệ và hỗ trợ đồng soum. Lập luận ủng hộ nới lỏng chính sách trong năm tới của tổ chức này một phần dựa vào dòng ngoại tệ đó và việc tiếp tục kiềm chế ngân sách.
Các mốc thời gian định hình quyết định tiếp theo
Quyết định giữ nguyên lãi suất tháng 11 nối tiếp một giai đoạn dài không thay đổi mức chuẩn. Quyết định tiếp theo theo lịch sẽ được đưa ra trước khi năm 2026 kết thúc, trong khi mục tiêu lạm phát vẫn được đặt ra cho năm 2027.
- Tháng 3 năm 2025: Ngân hàng Trung ương nâng lãi suất chủ chốt từ 13,5% lên 14% trong bối cảnh nhu cầu mạnh hơn và áp lực lạm phát gia tăng.
- Ngày 16 tháng 9 năm 2026: Ngân hàng giữ lãi suất ở mức 14%, viện dẫn rủi ro giá cả kéo dài, các điều kiện bên ngoài và việc điều chỉnh giá dịch vụ do cơ quan quản lý quy định.
- Ngày 4 tháng 11 năm 2026: Hội đồng cân nhắc giữ lãi suất ở mức 14% hoặc giảm xuống 13,5%; đa số thành viên ủng hộ giữ nguyên.
- Ngày 16 tháng 12 năm 2026: Hội đồng dự kiến xem xét lại lãi suất chủ chốt.
- Cuối năm 2027: Ngân hàng dự báo lạm phát hằng năm đạt mục tiêu 5%.
Quyết định tháng 12 sẽ phụ thuộc vào số liệu lạm phát, kỳ vọng, chi tiêu trong nước và diễn biến quốc tế. Vì vậy, các hộ gia đình và doanh nghiệp bước vào kỳ đánh giá tiếp theo với điều kiện vay vốn không thay đổi, dự báo lạm phát năm 2026 cao hơn và khả năng lãi suất giảm gắn liền với tiến triển bền vững về giá cả.
Điểm chính
- Uzbekistan giữ lãi suất chủ chốt ở mức 14% vào ngày 4 tháng 11 năm 2026, sau khi cân nhắc giảm xuống 13,5%.
- Ngân hàng Trung ương nâng dự báo lạm phát cuối năm 2026 từ 6,5% lên khoảng 7%.
- Lạm phát tháng 9 là 6,4%, lạm phát dịch vụ đạt 7% và lạm phát cơ bản duy trì ở mức 5,5%.
- Kinh tế tăng trưởng 8,3% trong chín tháng đầu năm 2026; hiện ngân hàng dự kiến tăng trưởng cả năm đạt khoảng 8%.
- Khả năng lãi suất xuống dưới 10% trong giai đoạn 2027 đến 2029 phụ thuộc vào việc lạm phát ổn định ở mức mục tiêu và kỳ vọng tiếp tục giảm.
- Cuộc họp lãi suất tiếp theo diễn ra vào ngày 16 tháng 12 năm 2026. Lạm phát được dự báo đạt 5% vào cuối năm 2027.