Những gã khổng lồ điện toán đám mây Trung Quốc tìm cách bảo đảm nguồn cung trong một thập kỷ
Alibaba, Tencent và ByteDance đang tìm kiếm các thỏa thuận dài hạn về bộ nhớ máy chủ với Samsung Electronics và SK hynix; một số khách hàng đề nghị được cung cấp hàng đến năm 2035. Các cam kết được đề xuất sẽ kéo dài hơn nhiều so với mức thông thường từ ba đến năm năm, trong bối cảnh các công ty công nghệ Trung Quốc cạnh tranh với đối thủ Mỹ để giành chip phục vụ mở rộng dịch vụ trí tuệ nhân tạo.
Nội dung
- Những gã khổng lồ điện toán đám mây Trung Quốc tìm cách bảo đảm nguồn cung trong một thập kỷ
- Vì sao máy chủ AI cần nhiều loại bộ nhớ
- Khách hàng Mỹ đã đặt trước sản lượng
- Đà mở rộng của Trung Quốc lý giải tính cấp bách
- Tencent cũng mua bộ nhớ Trung Quốc
- Kiểm soát xuất khẩu định hình nguồn cung của Hàn Quốc
- CXMT theo đuổi hướng sản xuất khác
- Tình trạng thiếu hụt có kéo dài đủ lâu để biện minh cho các hợp đồng?
- Các mốc thời gian trong cuộc đua nguồn cung
- Điểm chính
Các đề nghị bao gồm bộ nhớ tốc độ dữ liệu kép dành cho máy chủ, gọi tắt là DDR, và DDR công suất thấp, hay LPDDR. Theo thông tin được đưa tin, các khách hàng Trung Quốc muốn có thêm sản lượng ngoài phần đã được bao phủ trong những thỏa thuận hiện có với các nhà cung cấp Hàn Quốc, vào thời điểm các khách hàng lớn của Mỹ đã đặt trước lượng sản xuất đáng kể.
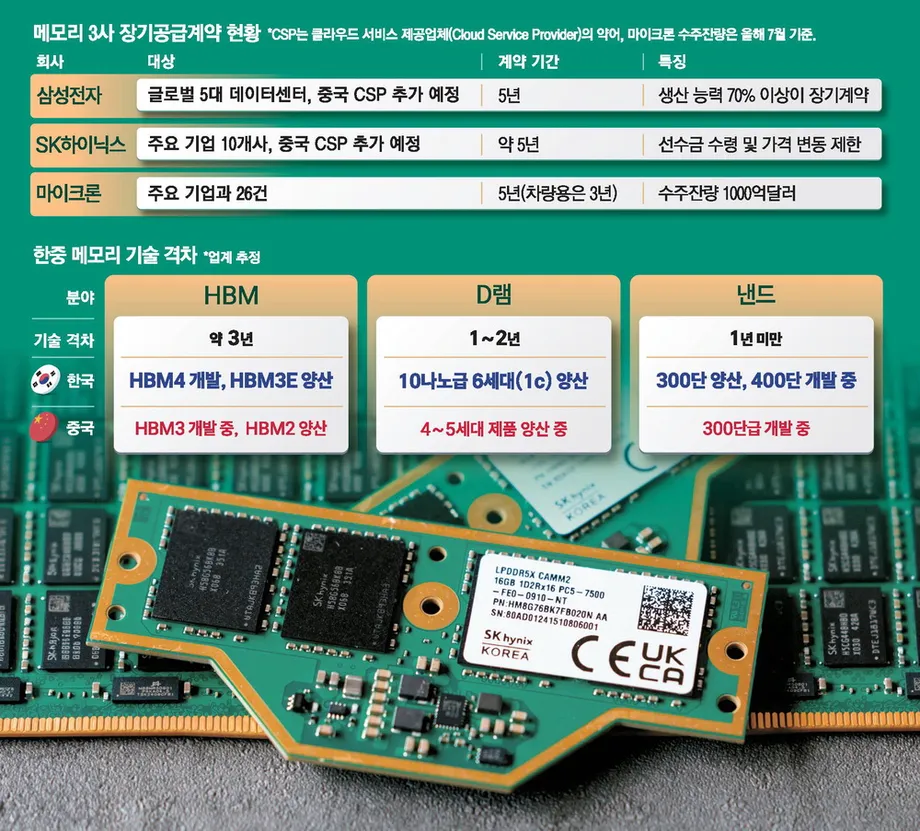
Samsung cho biết đã hoàn tất thỏa thuận với năm khách hàng trung tâm dữ liệu lớn và đang đàm phán với năm khách hàng khác. SK hynix cho biết đã kết thúc đàm phán với khoảng 10 khách hàng, trong đó có các đối tác chủ chốt. Ước tính của ngành cho thấy các thỏa thuận với những công ty công nghệ toàn cầu có thể chiếm 70% đến 80% sản lượng bộ nhớ dự kiến của hai nhà sản xuất trong năm tới.
Các đề xuất của Trung Quốc hiện vẫn chỉ là yêu cầu: Samsung và SK hynix chưa công khai xác nhận chấp nhận các điều khoản kéo dài đến năm 2035, còn giá cả, sản lượng và khoản thanh toán trước chưa được tiết lộ. Khách hàng dường như sẵn sàng trả thêm để có lịch giao hàng đáng tin cậy, khi khả năng tiếp cận bộ nhớ đang trở thành giới hạn thực tế đối với việc mở rộng AI.
Tencent cũng đang bảo đảm nguồn cung trong nước. Một thỏa thuận được đưa tin với ChangXin Memory Technologies của Trung Quốc, gọi tắt là CXMT, có giá trị hơn 20 tỷ nhân dân tệ, tương đương khoảng 2,94 tỷ USD. Nhìn chung, các động thái này cho thấy những công ty điện toán đám mây Trung Quốc đang theo đuổi đồng thời hai hướng: mua thêm chip Trung Quốc và tìm cách bảo đảm nguồn hàng từ Hàn Quốc trong nhiều năm.
Vì sao máy chủ AI cần nhiều loại bộ nhớ
Bộ nhớ DDR cung cấp cho bộ xử lý trung tâm, hay CPU, của máy chủ không gian làm việc tốc độ cao để lưu thông tin cần dùng ngay. Có thể hình dung đơn giản như chiếc bàn: bộ xử lý làm việc với thông tin được đặt trên bàn, thay vì phải liên tục lấy mọi thứ từ tủ hồ sơ.
LPDDR đảm nhiệm vai trò bộ nhớ làm việc tương tự nhưng tiêu thụ ít điện hơn. Loại bộ nhớ này quen thuộc trên điện thoại thông minh, nơi thời lượng pin và nhiệt lượng đều quan trọng, nhưng các nhà vận hành máy chủ ngày càng quan tâm đến khả năng giảm mức tiêu thụ điện trên các hệ thống quy mô lớn.
Bộ nhớ băng thông cao, hay HBM, đảm nhiệm một vai trò đòi hỏi cao khác. HBM đặt bộ nhớ gần các bộ xử lý AI mạnh mẽ và truyền tải lượng lớn thông tin với tốc độ cao. Samsung và SK hynix đã chuyển thêm nguồn lực sản xuất sang sản phẩm có giá trị cao này, khiến nguồn cung bộ nhớ thông thường trở nên khan hiếm hơn.
Bộ nhớ flash NAND cung cấp khả năng lưu trữ vẫn giữ được thông tin khi tắt nguồn. Yangtze Memory Technologies của Trung Quốc, gọi tắt là YMTC, chuyên về NAND, trong khi CXMT sản xuất DRAM. Các công ty điện toán đám mây cần cả bộ nhớ lưu trữ lẫn bộ nhớ làm việc, khiến hoạt động thu mua gồm nhiều loại sản phẩm liên quan chứ không chỉ là tìm một loại chip có thể thay thế cho nhau.
Khách hàng Mỹ đã đặt trước sản lượng
Năm khách hàng trung tâm dữ liệu lớn của Samsung được cho là gồm Amazon Web Services, Microsoft, Google Cloud, Meta và Oracle. Các thỏa thuận này giúp lý giải vì sao các công ty Trung Quốc đang khẩn trương hành động: việc mua thêm chip sẽ khó hơn khi nhà cung cấp đã cam kết phần lớn sản lượng trong tương lai.
Samsung cho biết dự định phân bổ ít nhất 70% công suất sản xuất cho các thỏa thuận dài hạn. Kim Dong-won, trưởng bộ phận nghiên cứu tại KB Securities, ước tính khách hàng đã bảo đảm một tỷ lệ còn lớn hơn trong sản lượng bộ nhớ dự kiến năm 2027 của hãng.
Kim mô tả cuộc cạnh tranh phần công suất còn lại của Samsung:
Chúng tôi ước tính Samsung Electronics đã bảo đảm khoảng 80% sản lượng bộ nhớ dự kiến năm 2027 thông qua các thỏa thuận mua dài hạn (LTA)," ông nói thêm: "Các nhà cung cấp dịch vụ đám mây quy mô siêu lớn vẫn đang cạnh tranh để bảo đảm nguồn cung 20% sản lượng bộ nhớ còn lại chưa được hợp đồng bao phủ.
Nhà cung cấp dịch vụ đám mây quy mô siêu lớn là những công ty vận hành mạng lưới trung tâm dữ liệu khổng lồ. Các thỏa thuận của họ giúp nhà sản xuất nắm rõ hơn nhu cầu tương lai, đồng thời giúp người mua có lịch giao hàng dễ dự đoán hơn. Giá bán và khoản thanh toán trước khác nhau tùy hợp đồng, vì vậy thỏa thuận dài hạn có thể bảo đảm quyền tiếp cận nguồn hàng mà không nhất thiết cố định một mức giá trong toàn bộ thời hạn.
Đà mở rộng của Trung Quốc lý giải tính cấp bách
Theo đánh giá hồi tháng 9 của công ty nghiên cứu bán dẫn SemiAnalysis, Trung Quốc hiện có ít nhất 24 gigawatt công suất trung tâm dữ liệu AI. Mỹ có 56 GW. Theo các số liệu này, công suất của Trung Quốc tương đương khoảng 43% tổng công suất của Mỹ.
SemiAnalysis ước tính Trung Quốc đang xây dựng hoặc lên kế hoạch bổ sung khoảng 20 GW công suất. Quy mô này tương đương khoảng 83% công suất 24 GW hiện có của nước này, cho thấy khối lượng thiết bị đang được cân nhắc mua sắm lớn đến mức nào.
Gigawatt là đơn vị đo công suất điện. Con số này giúp hình dung quy mô vật lý của các trung tâm dữ liệu, dù khối lượng tính toán mỗi cơ sở có thể thực hiện còn phụ thuộc vào bộ xử lý, bộ nhớ và thiết kế.
Theo cùng đánh giá, ByteDance đang xây dựng công suất khoảng 5,3 GW, Alibaba 3,9 GW và Tencent 2,4 GW. Ba chương trình này cộng lại đạt 11,6 GW. Baidu đang hướng tới khoảng 1,1 GW và Huawei khoảng 1 GW, trong khi China Mobile, China Telecom và China Unicom cũng đang mở rộng hạ tầng AI.
Mỗi cơ sở mới cần có chip trước khi có thể phục vụ khách hàng. Tình trạng thiếu bộ nhớ máy chủ thông thường có thể làm chậm việc đưa năng lực tính toán vào sử dụng ngay cả khi tòa nhà, kết nối điện và bộ xử lý AI đã sẵn sàng. Vì vậy, đặt trước nguồn hàng nhiều năm cũng trở thành một phần trong kế hoạch xây dựng cơ sở.
Tencent cũng mua bộ nhớ Trung Quốc
Thỏa thuận được đưa tin giữa Tencent và CXMT, trị giá hơn 20 tỷ nhân dân tệ, cho thấy hoạt động mua hàng trong nước đã có quy mô đáng kể. Thông tin chi tiết về thỏa thuận xuất hiện ngày 29 tháng 6, dẫn lời ba người am hiểu sự việc, khi CXMT chuẩn bị đợt phát hành cổ phiếu lần đầu ra công chúng trị giá 29,5 tỷ nhân dân tệ trên sàn STAR Market ở Thượng Hải.
Alibaba, ByteDance và Tencent cũng được cho là đang bảo đảm nguồn cung từ CXMT và YMTC trong bối cảnh Samsung và SK hynix ưu tiên sản xuất HBM. Các nhà cung cấp Trung Quốc tạo thêm một nguồn chip khi khó mua được bộ nhớ thông thường.
Tuy vậy, theo các đánh giá của ngành, nhà sản xuất Hàn Quốc vẫn có lợi thế về hiệu năng và quy mô sản xuất cần thiết cho các ứng dụng máy chủ đòi hỏi cao. Máy chủ hoạt động liên tục, khiến độ tin cậy, chất lượng ổn định và sản lượng bảo đảm trở thành những yếu tố then chốt khi thu mua.
Đà tiến bộ của YMTC đã thể hiện rõ trong lĩnh vực lưu trữ. Omdia ước tính hãng chiếm 38,5% thị trường NAND Trung Quốc trong quý II, vượt Samsung với 33,5% và SK hynix với 17%. Cạnh tranh diễn ra song song với các đợt nâng cấp tại nhà máy NAND của Trung Quốc, trong đó Samsung dự kiến chuyển sang công nghệ 286 lớp ở Tây An còn SK hynix đang triển khai công nghệ ít nhất 240 lớp ở Đại Liên.
Kiểm soát xuất khẩu định hình nguồn cung của Hàn Quốc
Các biện pháp kiểm soát xuất khẩu của Mỹ ngăn Samsung và SK hynix xuất khẩu HBM sang Trung Quốc, trong khi DRAM đa dụng vẫn được phép cung cấp. Do đó, các công ty Trung Quốc đang tìm kiếm thỏa thuận về DDR và LPDDR trong một thị trường vốn đã bị phân hóa bởi những hạn chế đối với các linh kiện AI tiên tiến hơn.
Các quy định cũng ảnh hưởng đến thiết bị sản xuất. Các nhà sản xuất bộ nhớ Trung Quốc CXMT và YMTC bị cấm mua hệ thống quang khắc cực tím bước sóng rất ngắn tiên tiến, theo các hạn chế được mô tả trong những đánh giá của ngành. Những máy này, gọi tắt là EUV, sử dụng bước sóng ánh sáng cực ngắn để tạo ra các cấu trúc chip siêu nhỏ.
Công suất sản xuất EUV của ASML dự kiến tăng từ 44 máy năm 2025 lên hơn 80 máy vào năm 2027. Các nhà sản xuất Trung Quốc vẫn bị hạn chế tiếp cận ngay cả khi thiết bị ngày càng dồi dào, qua đó bị giới hạn một con đường để sản xuất bộ nhớ dày đặc hơn và tiên tiến hơn.
Samsung và SK hynix cũng đối mặt với thách thức tương tự tại các nhà máy của họ ở Trung Quốc, nơi các lô hàng thiết bị cần được Mỹ cấp phép. Khoản đầu tư gia tăng của họ tại Trung Quốc đạt tổng cộng 1.4871 nghìn tỷ won tại ba nhà máy trong năm 2025. Nhà máy ở Vô Tích cung cấp hơn 30% DRAM của SK hynix, trong khi Tây An chiếm khoảng 40% sản lượng NAND của Samsung, khiến các cơ sở này có vai trò quan trọng trong việc đáp ứng nguồn cung.
CXMT theo đuổi hướng sản xuất khác
Tổng giám đốc CXMT Cao Kanyu cho biết công ty đã phát triển một loại bóng bán dẫn cổng bao quanh theo chiều dọc và dự định ra mắt mô-đun bộ nhớ máy chủ DDR5 sử dụng thiết kế gọi là 4F bình phương vào cuối năm. Thiết kế bóng bán dẫn này nhằm giải quyết các vấn đề như rò rỉ điện.
Ký hiệu 4F bình phương mô tả diện tích chiếm dụng của một ô nhớ, đơn vị cực nhỏ dùng để lưu thông tin. So với bố cục 6F bình phương phổ biến, thiết kế này giảm diện tích ô nhớ khoảng 33%, cho phép tích hợp nhiều bộ nhớ hơn trên một chip cùng kích cỡ.
Samsung đặt mục tiêu áp dụng phương pháp này vào sản xuất DRAM dưới 10 nanomet vào năm 2028, còn SK hynix cũng đã công bố kế hoạch phát triển. Theo một thông tin khác, CXMT cung cấp số lượng hạn chế LPDDR6 cho bộ xử lý XRING O3 của Xiaomi, cho thấy hãng đang phát triển bộ nhớ di động thế hệ mới bên cạnh tham vọng về máy chủ.
Song Zhe, chuyên gia đầu tư cấp cao tại BNP Paribas Asset Management, mô tả khó khăn trong việc chuyển tiến bộ kỹ thuật thành sản xuất có hiệu quả kinh tế:
Bộ nhớ thế hệ tiếp theo ngày càng phức tạp và khó sản xuất với tỷ lệ thành phẩm đạt hiệu quả kinh tế," Song nói. "Trung Quốc đang nổi lên như một đối thủ đáng kể về nguồn cung, nhưng việc mở rộng sản xuất và tiến lên nấc thang công nghệ sẽ cần thời gian, đặc biệt là với HBM.
Tỷ lệ thành phẩm là tỷ lệ chip sản xuất ra hoạt động đúng chức năng. Một thiết kế có hiệu năng tốt cũng phải được sản xuất ổn định với số lượng lớn thì nhà cung cấp mới có thể đáp ứng những khách hàng điện toán đám mây lớn nhất.
Tình trạng thiếu hụt có kéo dài đủ lâu để biện minh cho các hợp đồng?
Tổng giám đốc Tesla Elon Musk dự báo Trung Quốc sẽ sản xuất RAM ở quy mô lớn vào năm 2028, báo hiệu cạnh tranh gia tăng với các nhà cung cấp lâu năm. Phát biểu của ông góp phần thúc đẩy đợt bán tháo ngày 15 tháng 10, trong đó cổ phiếu Samsung giảm 10,56% và cổ phiếu SK hynix giảm 12,76%.
Tổng giám đốc Nvidia Jensen Huang dự đoán nhu cầu bộ nhớ sẽ tiếp tục vượt nguồn cung đến năm 2029 và HBM vẫn sẽ được sử dụng rộng rãi. Roh Geun-chang, tổng giám đốc Semicon Research Lab, dự báo nguồn cung sẽ còn khan hiếm ít nhất đến năm 2030, một phần do các hạn chế đối với khả năng tiếp cận thiết bị tiên tiến của Trung Quốc.
Peter Lee, giám đốc điều hành kiêm trưởng bộ phận nghiên cứu Hàn Quốc tại Citigroup Global Markets Korea Securities, cho rằng các thiết kế ô nhớ thay thế khó giúp nhà sản xuất tiến xa nếu không có EUV. Ông mô tả khó khăn khi liên tục thu nhỏ thiết kế 4F bình phương:
Vấn đề của 4F bình phương là sau một hoặc hai thế hệ, việc chuyển sang thế hệ tiếp theo trở nên khó khăn," Lee nói. "Muốn thu nhỏ hơn nữa, bạn sẽ lại phải dùng EUV.
Các công ty điện toán đám mây cân nhắc cam kết đến năm 2035 phải đối mặt với những rủi ro trái chiều. Đặt trước quá ít bộ nhớ có thể khiến các cơ sở đắt tiền phải chờ thiết bị. Đặt trước quá nhiều có thể gây tốn kém nếu nguồn cung tăng, giá giảm hoặc yêu cầu tính toán thay đổi. Các điều khoản hợp đồng về giá, thế hệ sản phẩm và lịch giao hàng sẽ quyết định cách người mua và nhà sản xuất chia sẻ những rủi ro đó.
Các mốc thời gian trong cuộc đua nguồn cung
Thời hạn của các thỏa thuận được đề nghị kéo dài hơn một số dự báo về sản lượng mới và tình trạng thiếu hụt tiếp diễn. Các mốc chính gồm:
- 2027: KB Securities ước tính khách hàng đã bảo đảm khoảng 80% sản lượng bộ nhớ dự kiến của Samsung.
- 2028: Musk dự báo Trung Quốc sẽ sản xuất RAM với sản lượng lớn; Samsung đặt mục tiêu sử dụng công nghệ 4F bình phương trong DRAM dưới 10 nanomet.
- 2029: Huang dự báo nhu cầu bộ nhớ sẽ tiếp tục vượt nguồn cung đến hết năm này.
- 2030: Roh dự báo tình trạng thắt chặt nguồn cung sẽ kéo dài ít nhất đến thời điểm này.
- 2035: Một số khách hàng muốn được cung cấp bộ nhớ từ Hàn Quốc đến hết năm này.
Các nhà sản xuất điện thoại và máy tính cũng chịu ảnh hưởng từ những quyết định này. Khi máy chủ cạnh tranh để mua LPDDR, nguồn cung bộ nhớ dành cho thiết bị tiêu dùng cũng bị ảnh hưởng. Daishin Securities dự báo giá sẽ tiếp tục tăng khi người mua máy chủ trả mức giá tương đương bộ nhớ máy chủ để bảo đảm nguồn LPDDR.
Samsung và SK hynix phải cân đối những khách hàng này với các đơn vị vận hành điện toán đám mây đang tìm kiếm các cam kết lớn hơn nhiều. Trong khi đó, người mua Trung Quốc đang cố bảo đảm đủ bộ nhớ đáng tin cậy từ cả nhà sản xuất trong nước lẫn nước ngoài để duy trì đà mở rộng AI.
Điểm chính
- Alibaba, Tencent và ByteDance đang tìm kiếm nguồn cung DDR và LPDDR dài hạn từ Samsung và SK hynix.
- Một số khách hàng muốn được giao hàng đến năm 2035; việc chấp nhận các điều khoản đó chưa được xác nhận công khai.
- Các khách hàng toàn cầu lớn đã đặt trước phần lớn sản lượng dự kiến của các nhà sản xuất Hàn Quốc.
- Tencent được cho là đã đồng ý mua DRAM máy chủ trị giá hơn 20 tỷ nhân dân tệ từ CXMT.
- Trung Quốc có ít nhất 24 GW công suất trung tâm dữ liệu AI, với khoảng 20 GW khác đang được xây dựng hoặc lên kế hoạch.
- Hạn chế xuất khẩu, năng lực sản xuất và những dự báo trái chiều về sản lượng của Trung Quốc sẽ định hình giá trị của các cam kết cung ứng dài hạn.