Thiếu hụt nguồn cung chưa từng có
Làn sóng bùng nổ trí tuệ nhân tạo (AI) toàn cầu đã gây ra tình trạng thiếu hụt chip nhớ nghiêm trọng, làm thay đổi ngành công nghiệp bán dẫn và buộc các tập đoàn công nghệ lớn nhất Hàn Quốc phải đưa ra những lựa chọn chiến lược khó khăn. Samsung Electronics và SK hynix, hai công ty chiếm tổng cộng khoảng hai phần ba thị trường chip nhớ toàn cầu, đang tăng mạnh đầu tư vào các cơ sở sản xuất tại Trung Quốc bất chấp căng thẳng địa chính trị leo thang và các biện pháp kiểm soát xuất khẩu ngày càng chặt của Mỹ. Đây là phản ứng có tính toán trước cuộc khủng hoảng nguồn cung khiến giá chip nhớ tăng vọt, đồng thời làm các nhà sản xuất chật vật đáp ứng nhu cầu từ các trung tâm dữ liệu AI, trong khi thị trường điện thoại thông minh và máy tính cá nhân thiếu hụt những linh kiện thiết yếu.
Nội dung
Giới phân tích ngành nhận định tình hình hiện nay là đợt thiếu hụt chip nhớ nghiêm trọng nhất trong 15 năm. Goldman Sachs gần đây nâng dự báo mức thiếu hụt DRAM năm 2026 lên 4,9% tổng nhu cầu, từ mức dự báo trước đó là 3,3%, đồng thời dự đoán NAND flash sẽ thiếu hụt 4,2%. Ngân hàng đầu tư này cho biết thị trường đang đối mặt với tình trạng thắt chặt nhất kể từ cuối những năm 2000. Khủng hoảng nguồn cung bắt nguồn từ sự phát triển bùng nổ của hạ tầng AI, kéo theo nhu cầu khổng lồ đối với bộ nhớ băng thông cao (HBM), loại chip chuyên dụng được lắp cạnh bộ xử lý đồ họa trong các trung tâm dữ liệu vận hành mô hình ngôn ngữ lớn. Chip HBM được xếp chồng theo chiều dọc thành cấu trúc ba chiều để đạt tốc độ truyền dữ liệu cần thiết cho tính toán AI, khiến chúng phức tạp và có giá trị cao hơn nhiều so với các sản phẩm bộ nhớ thông thường.
Khi các nhà sản xuất ưu tiên những linh kiện AI sinh lợi cao này, sản lượng chip nhớ thông thường dùng trong thiết bị điện tử tiêu dùng đã sụt giảm mạnh. Tình trạng thiếu hụt bao trùm gần như mọi phân khúc bộ nhớ, từ chip flash dùng trong ổ USB đến DRAM tiên tiến vận hành máy chủ. Theo công ty nghiên cứu thị trường TrendForce, giá một số phân khúc đã tăng hơn gấp đôi kể từ tháng 2, trong khi giá hợp đồng DRAM được dự báo tăng 55-60% trong quý hiện tại. Cuộc khủng hoảng kép này có nguy cơ đẩy giá thiết bị lên cao, làm chậm các dự án hạ tầng số trị giá hàng trăm tỷ USD và có thể kìm hãm lợi ích năng suất từ AI, đúng lúc các nền kinh tế đang ứng phó với áp lực lạm phát và bất ổn về thuế quan thương mại.
Khôi phục các cơ sở sản xuất hiện có
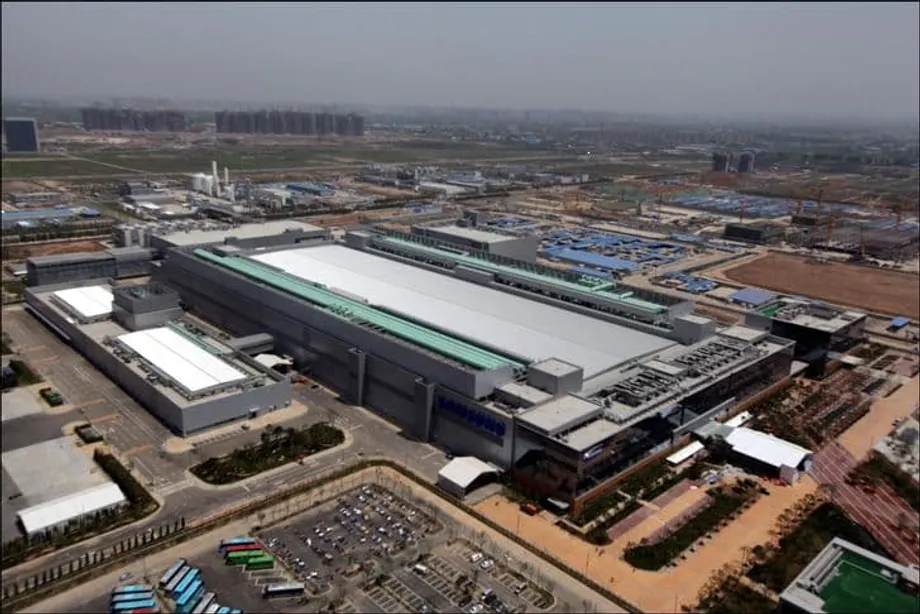
Năm 2025, Samsung Electronics đầu tư 465,4 tỷ won, tương đương khoảng 308,8 triệu USD, vào nhà máy sản xuất chip tại Tây An, tỉnh Thiểm Tây, tăng 67,5% so với năm trước, theo báo cáo thường niên công ty nộp lên Cơ quan Giám sát Tài chính Hàn Quốc. Cơ sở này là nhà máy chip nhớ duy nhất của Samsung ở nước ngoài, chiếm khoảng 40% sản lượng bộ nhớ NAND flash toàn cầu của công ty. Khoản đầu tư đánh dấu việc nối lại đáng kể hoạt động chi tiêu sau bốn năm gián đoạn từ 2020 đến 2023, giai đoạn công ty hầu như tạm dừng đầu tư vốn tại đây sau khoản đầu tư 698,4 tỷ won năm 2019.
SK hynix theo đuổi chiến lược mở rộng còn quyết liệt hơn tại các cơ sở ở Trung Quốc. Công ty đầu tư 581,1 tỷ won vào nhà máy ở Vô Tích, tỉnh Giang Tô, tăng 102% so với cùng kỳ năm trước; đồng thời rót 440,6 tỷ won vào cơ sở ở Đại Liên, tỉnh Liêu Ninh, tăng 52% so với năm 2024. Nhà máy Vô Tích sản xuất hơn 30% tổng sản lượng bộ nhớ truy cập ngẫu nhiên động (DRAM) của SK hynix, còn cơ sở Đại Liên là căn cứ sản xuất NAND chính của công ty. Tương tự Samsung, SK hynix không đầu tư vào cả hai cơ sở ở Trung Quốc trong năm 2023, trước khi tăng mạnh chi tiêu trong hai năm qua để ứng phó với tình trạng khan hiếm nguồn cung.
Quyết định mở rộng các cơ sở hiện có tại Trung Quốc thay vì xây nhà máy mới ở nơi khác phản ánh thực tế của ngành sản xuất bán dẫn. Việc xây dựng, trang bị và đưa một nhà máy hiện đại vào hoạt động hết công suất thường mất từ ba đến năm năm. Trước tình trạng thiếu hụt do AI thúc đẩy cần xử lý ngay, tối ưu hóa hạ tầng hiện có là con đường khả thi duy nhất để nhanh chóng tăng nguồn cung. Các nhà máy ở Tây An và Vô Tích đều là những khoản đầu tư lớn đã bỏ ra, với chuỗi cung ứng ổn định, lực lượng lao động lành nghề và hệ sinh thái sản xuất phát triển; sẽ mất nhiều năm để tái tạo những yếu tố này ở nơi khác.
Do việc xây dựng nhà máy mới thường mất từ ba đến năm năm, tối ưu hóa hoạt động tại các cơ sở sản xuất hiện có ở Trung Quốc giúp tăng nguồn cung nhanh hơn nhiều,
ông Lee Byung-chul, nghiên cứu viên thỉnh giảng tại Viện Sejong và cựu phó chủ tịch điều hành Samsung Electronics, người từng làm việc tại công ty con của Samsung ở Trung Quốc trong 15 năm, cho biết. Ông nhận định các doanh nghiệp bán dẫn Hàn Quốc buộc phải khai thác tối đa những cơ sở sản xuất hiện có khi Mỹ siết chặt kiểm soát xuất khẩu, song cảnh báo rằng nếu cạnh tranh gia tăng, các công ty có thể không còn lựa chọn nào khác ngoài việc cân nhắc điều chỉnh dài hạn mức độ hiện diện sản xuất tại Trung Quốc.
Căng thẳng chiến lược giữa Washington và Bắc Kinh
Dòng vốn đầu tư mới vào Trung Quốc đổ về đúng thời điểm quan hệ công nghệ Mỹ-Trung đặc biệt nhạy cảm. Tháng 8/2025, chính quyền Biden hủy bỏ quy chế người dùng cuối được xác minh, vốn cho phép Samsung và SK hynix đưa thiết bị sản xuất chip của Mỹ vào các nhà máy tại Trung Quốc mà không bị hạn chế. Theo khuôn khổ quy định hiện hành, cả hai công ty giờ phải xin phê duyệt hằng năm để nhập thiết bị sản xuất của Mỹ vào Trung Quốc, tạo ra sự bất ổn về khả năng duy trì và nâng cấp dây chuyền sản xuất trong tương lai.
Thay đổi chính sách này là bước điều chỉnh mới nhất trong chiến lược của Washington nhằm hạn chế Trung Quốc tiếp cận công nghệ bán dẫn tiên tiến. Mỹ ngày càng sử dụng kiểm soát xuất khẩu như một công cụ chiến lược để buộc đối thủ gánh chịu tổn thất và làm suy giảm năng lực công nghệ của họ, đặc biệt trong lĩnh vực trí tuệ nhân tạo và ứng dụng quân sự. Cố vấn An ninh Quốc gia Jake Sullivan từng mô tả chip logic và chip nhớ tiên tiến là những công nghệ nền tảng mà Mỹ phải duy trì khoảng cách dẫn đầu lớn nhất có thể, thay vì chỉ cố gắng đi trước vài thế hệ như trong các chính sách trước đây.
Áp lực chính trị còn tăng thêm sau những tuyên bố gần đây của Bộ trưởng Thương mại Mỹ Howard Lutnick, người đe dọa áp thuế 100% lên các nhà sản xuất chip nhớ nước ngoài nếu họ không cam kết xây dựng cơ sở sản xuất tại Mỹ. Samsung hiện đầu tư 37 tỷ USD để xây dựng tổ hợp nhà máy gia công chip tại Taylor, Texas, dự kiến bắt đầu sản xuất trong năm nay; còn SK hynix đang xây dựng cơ sở đóng gói tiên tiến trị giá 3,87 tỷ USD tại West Lafayette, Indiana. Tuy nhiên, giới phân tích ngành nhìn chung cho rằng đe dọa áp thuế này thiếu thực tế, bởi chip nhớ là sản phẩm hàng hóa tiêu chuẩn được bán trên thị trường mở, chứ không phải linh kiện sản xuất theo hợp đồng, nên rất nhạy cảm với chi phí sản xuất.
Theo báo cáo năm 2024 của Hiệp hội Thương mại Quốc tế Hàn Quốc, chi phí sản xuất tại Mỹ ước tính cao hơn 20-40% so với Đông Á do chi phí lao động cao hơn, yêu cầu pháp lý và hệ sinh thái công nghiệp chưa phát triển. Hoạt động sản xuất bộ nhớ tại Mỹ đặc biệt gặp khó khăn vì, không giống hoạt động gia công chip nơi chi phí sản xuất có thể được tính vào giá hợp đồng, chip nhớ là hàng hóa mà khả năng cạnh tranh về giá quyết định lợi nhuận. Đây là lý do ngay cả Micron Technology, nhà sản xuất bộ nhớ lớn duy nhất của Mỹ, cũng duy trì các cơ sở sản xuất cốt lõi tại Nhật Bản, Đài Loan và Singapore thay vì trong nước.
Bất chấp những áp lực này, Trung Quốc vẫn là thị trường và cứ điểm sản xuất trọng yếu của các công ty bán dẫn Hàn Quốc. Giới chức Trung Quốc đang tích cực thu hút thêm đầu tư. Gần đây, ông Zheng Shanjie, người đứng đầu Ủy ban Cải cách và Phát triển Quốc gia, đã gặp Chủ tịch điều hành Samsung Electronics Lee Jae-yong tại Bắc Kinh để thúc giục công ty nắm bắt cơ hội từ quá trình mở cửa kinh tế của Trung Quốc và mở rộng hợp tác đầu tư. Ông Lee khẳng định Trung Quốc vẫn là một phần quan trọng trong chiến lược toàn cầu của Samsung. Cả ông Lee và Tổng giám đốc điều hành SK hynix Kwak Noh-jung đều tham dự Diễn đàn Phát triển Trung Quốc tại Bắc Kinh năm thứ hai liên tiếp, cho thấy cam kết tiếp tục hoạt động tại thị trường này bất chấp trở ngại địa chính trị.
Thế khó chiến lược của các nhà sản xuất Hàn Quốc bắt nguồn từ việc Trung Quốc vừa là thị trường tiêu thụ khổng lồ, vừa là trung tâm sản xuất trọng yếu của họ. Samsung và SK hynix cùng đáp ứng khoảng 45% nhu cầu chip nhớ trong nước của Trung Quốc thông qua hoạt động sản xuất tại địa phương. Bất kỳ gián đoạn nào tại các cơ sở này cũng sẽ lan truyền khắp chuỗi cung ứng toàn cầu, ảnh hưởng đến mọi lĩnh vực từ sản xuất điện thoại thông minh đến ô tô, đồng thời có thể gây thiệt hại kinh tế đáng kể cho cả các công ty Hàn Quốc lẫn hệ sinh thái công nghệ Trung Quốc.
Thị trường tiêu dùng chịu sức ép
Trong khi các công ty AI chạy đua đảm bảo nguồn cung bộ nhớ băng thông cao, việc tái phân bổ năng lực sản xuất đã gây ra tình trạng thiếu hụt nghiêm trọng ở các phân khúc bộ nhớ thông thường. Park Joon Deok, người đứng đầu bộ phận tiếp thị DRAM của SK hynix, nói với các nhà phân tích rằng khách hàng máy tính cá nhân và thiết bị di động đang gặp khó khăn trong việc đảm bảo nguồn cung bộ nhớ, do chịu tác động trực tiếp và gián tiếp từ những hạn chế nguồn cung cũng như nhu cầu mạnh đối với sản phẩm liên quan đến máy chủ. Theo TrendForce, tình trạng thiếu hụt đã khiến giá tăng mạnh: giá chip DRAM DDR5 trong quý IV/2025 tăng 314% so với cùng kỳ năm trước.
Tác động đang lan rộng khắp các thị trường điện tử tiêu dùng toàn cầu. Các nhà sản xuất điện thoại thông minh Trung Quốc Xiaomi và Realme cảnh báo họ có thể phải tăng giá điện thoại từ 20% đến 30% vào giữa năm 2026 để bù đắp chi phí bộ nhớ tăng cao. Francis Wong, giám đốc tiếp thị của Realme tại Ấn Độ, mô tả mức tăng giá này là chưa từng có kể từ khi điện thoại thông minh ra đời. Ông lưu ý rằng nhà sản xuất có thể tiết kiệm chi phí cho camera, bộ xử lý hoặc pin, nhưng chi phí lưu trữ là không thể tránh khỏi và phải được hấp thụ hoàn toàn hoặc chuyển sang người tiêu dùng. Các công ty nghiên cứu IDC và Counterpoint hiện dự báo lượng điện thoại thông minh xuất xưởng toàn cầu sẽ giảm ít nhất 2% trong năm nay, đảo chiều so với dự báo tăng trưởng trước đó; trong khi thị trường máy tính được dự báo giảm 4,9% trong năm 2026, sau khi tăng 8,1% năm ngoái.
Tại khu điện tử Akihabara ở Tokyo, các nhà bán lẻ bắt đầu giới hạn số lượng ổ cứng và ổ cứng thể rắn khách hàng được mua để ngăn tình trạng tích trữ. Một số cửa hàng giới hạn mỗi khách tối đa tám sản phẩm bộ nhớ và cho biết một phần ba mặt hàng đã hết hàng. Giá bộ nhớ DDR5 dung lượng 32 gigabyte, phổ biến với game thủ, đã tăng từ khoảng 17.000 yen lên hơn 47.000 yen kể từ tháng 10; trong khi bộ nhớ 128 gigabyte cao cấp hơn tăng hơn gấp đôi, lên khoảng 180.000 yen. Tình trạng thiếu hụt đã thúc đẩy thị trường thứ cấp phát triển mạnh đối với chip nhớ tái chế được tháo từ máy chủ trung tâm dữ liệu ngừng hoạt động. Một nhà bán lại có trụ sở tại California cho biết doanh số hằng tháng tăng vọt từ 500.000 USD lên 800.000 USD hoặc hơn, khi các đơn vị trung gian tại Hong Kong chạy đua cung ứng cho khách hàng Trung Quốc.
Bản thân Samsung cũng không tránh khỏi sức ép, dù hưởng lợi từ giá bán dẫn cao. Lợi nhuận mảng di động của công ty giảm 10% trong quý IV. Đồng tổng giám đốc điều hành TM Roh cảnh báo năm nay sẽ đầy thách thức và thừa nhận giá chip tăng vọt chắc chắn sẽ tác động đến chi phí sản xuất thiết bị. Công ty dự định tăng gấp đôi số thiết bị Galaxy tích hợp AI, lên 800 triệu chiếc trong năm nay, nhưng mục tiêu đầy tham vọng này đang gặp trở ngại từ chính tình trạng thiếu linh kiện mà bộ phận bán dẫn của Samsung đang tìm cách giải quyết. Theo thông tin được đưa ra, các tập đoàn công nghệ lớn gồm Microsoft, Google, Amazon và Meta đã đề nghị nhà cung cấp bộ nhớ nhận đơn hàng không giới hạn, sẵn sàng mua toàn bộ nguồn cung có thể bán ra bất kể giá cả; trong khi các ông lớn công nghệ Trung Quốc Alibaba, ByteDance và Tencent cử lãnh đạo đến vận động Samsung và SK hynix tăng lượng phân bổ.
Thay đổi căn bản của thị trường
Cuộc khủng hoảng hiện nay không chỉ là tình trạng mất cân đối cung cầu tạm thời. Nó cho thấy ngành công nghệ đang thay đổi căn bản cách đánh giá các nhà sản xuất chip nhớ. Đầu năm 2026, tổng vốn hóa thị trường của Samsung Electronics và SK hynix đạt 1,14 nghìn tỷ USD, lần đầu vượt tổng mức định giá 1,07 nghìn tỷ USD của hai tập đoàn internet Trung Quốc Alibaba và Tencent. Cột mốc này cho thấy cơn sốt đầu tư AI đã chuyển trọng tâm từ ứng dụng phần mềm sang hạ tầng phần cứng, nâng chip nhớ từ linh kiện hàng hóa lên thành tài sản chiến lược thiết yếu đối với năng lực cạnh tranh quốc gia.
Thị trường tài chính đã nhận ra chip nhớ trở nên không thể thiếu đối với sự phát triển AI theo những cách vượt khỏi các chu kỳ truyền thống của ngành điện tử tiêu dùng. Bộ nhớ băng thông cao hiện là nút thắt quyết định hiệu năng tổng thể của hệ thống trong các hoạt động huấn luyện và suy luận AI, đưa những nhà cung cấp như SK hynix, công ty cung cấp chip cho Nvidia, cùng Samsung vào vị trí trung tâm mới của hệ sinh thái công nghệ toàn cầu. Năm 2025, lần đầu tiên lợi nhuận hoạt động cả năm của SK hynix vượt Samsung, nhờ các sản phẩm HBM và DDR5 dành cho máy chủ có biên lợi nhuận cao; cổ phiếu Samsung tăng 125% trong năm ngoái, mức tăng theo năm lớn nhất trong 26 năm.
Giới chuyên gia ngành cho rằng chu kỳ tăng trưởng siêu mạnh này có thể kéo dài hơn các đợt bùng nổ bán dẫn trước đây. Những chu kỳ tăng trưởng trước, gắn với chu kỳ thay mới điện thoại thông minh và máy tính, thường chỉ kéo dài một đến hai năm; trong khi các nhà phân tích tại Citigroup và KB Securities dự báo tình trạng thiếu hụt hiện nay có thể kéo dài đến năm 2027. Thời gian kéo dài phụ thuộc vào một số yếu tố, trong đó có quy mô các nhà máy mới hoàn thành như Giai đoạn 1 của Cụm Yongin của SK hynix và cơ sở của Micron tại New York, cũng như khả năng các công ty công nghệ lớn khai thác lợi nhuận từ những khoản đầu tư AI khổng lồ để duy trì chi tiêu vốn. Quá trình chuyển từ huấn luyện AI sang suy luận, sự xuất hiện của các ứng dụng AI vật lý như xe tự hành và robot, cùng sự phát triển của các dịch vụ AI tự hành được kỳ vọng sẽ mở rộng nhu cầu bộ nhớ vượt ra ngoài phạm vi sử dụng hiện nay, vốn tập trung vào HBM.
Tuy nhiên, vẫn có những rủi ro có thể làm gián đoạn đà bùng nổ hiện tại. Gần đây, Google công bố thuật toán TurboQuant có thể giảm nhu cầu bộ nhớ xuống chỉ còn một phần sáu mức hiện tại, có khả năng đe dọa nhu cầu dài hạn nếu các cải tiến về hiệu quả như vậy được áp dụng rộng rãi. Ngoài ra, nếu các nhà đầu tư AI lớn như OpenAI hoặc SoftBank gặp khó khăn về nguồn vốn và chậm triển khai hạ tầng, tình trạng thiếu hụt hiện nay có thể nhanh chóng đảo chiều. Theo SEMI, doanh số thiết bị bán dẫn được dự báo đạt 156 tỷ USD vào năm 2027, nhưng các nhà sản xuất vẫn thận trọng, tránh mở rộng công suất quá mức sau khi chịu ảnh hưởng từ đợt suy giảm năm 2018-2019, khi việc tăng công suất ồ ạt khiến nhiều nhà máy phải bỏ không.
Hiện tại, các nhà sản xuất Hàn Quốc phải xử lý yêu cầu cấp thiết là cung ứng cho khách hàng AI, đồng thời ứng phó với bối cảnh địa chính trị phức tạp đang đe dọa các cơ sở sản xuất của họ tại Trung Quốc. Khoản đầu tư vào Tây An và Vô Tích là giải pháp cầu nối cần thiết để khắc phục tình trạng thiếu hụt trước mắt, nhưng cũng cho thấy các công ty phải duy trì thế cân bằng mong manh giữa việc phục vụ thị trường toàn cầu và tránh bị cuốn vào cạnh tranh công nghệ giữa các cường quốc. Như một lãnh đạo ngành nhận định, ai cũng đang khẩn thiết xin nguồn cung; không đảm bảo được lượng chip nhớ phân bổ có thể khiến doanh nghiệp không thể hoạt động, nên các cơ sở tại Trung Quốc trở thành mắt xích không thể thiếu bất chấp những rủi ro.
Tóm lại
- Samsung Electronics và SK hynix lần lượt tăng đầu tư 67,5% và hơn 100% vào các cơ sở sản xuất chip tại Trung Quốc để ứng phó với tình trạng thiếu hụt bộ nhớ AI toàn cầu nghiêm trọng nhất trong 15 năm, theo Goldman Sachs
- Các nhà máy ở Tây An và Vô Tích chiếm 40% sản lượng NAND của Samsung và hơn 30% sản lượng DRAM của SK hynix, đóng vai trò then chốt trong chuỗi cung ứng toàn cầu bất chấp rủi ro địa chính trị
- Sau khi Mỹ hủy bỏ quy chế người dùng cuối được xác minh vào tháng 8/2025, các lô hàng thiết bị xuất khẩu sang Trung Quốc hiện phải được phê duyệt hằng năm; Washington cũng đe dọa áp thuế 100% nếu các doanh nghiệp Hàn Quốc không mở rộng sản xuất tại Mỹ
- Giá chip nhớ tăng hơn 300% ở một số phân khúc, buộc các nhà sản xuất điện thoại thông minh và máy tính phải tăng giá hoặc giảm lượng hàng xuất xưởng; sản lượng điện thoại thông minh toàn cầu dự kiến giảm 2% trong năm 2026
- Tổng giá trị thị trường của Samsung và SK hynix đã vượt Alibaba và Tencent, đạt 1,14 nghìn tỷ USD khi nhu cầu hạ tầng AI làm thay đổi thị trường công nghệ châu Á và đưa chip nhớ lên thành tài sản chiến lược
- Giới phân tích ngành dự báo tình trạng thiếu hụt có thể kéo dài đến năm 2027, dù vẫn có rủi ro từ khả năng đầu tư AI chậm lại hoặc các tiến bộ công nghệ như thuật toán TurboQuant của Google giúp giảm nhu cầu bộ nhớ