Giao dịch tiền mặt lớn bị giám sát chặt hơn khi cải cách tín dụng được triển khai
Thái Lan dự kiến tăng cường kiểm tra các giao dịch tiền mặt lớn, cấp giấy phép mới cho dịch vụ mua trước, trả sau và ban hành quy định về token kỹ thuật số gắn với đồng baht, trong bối cảnh Ngân hàng Thái Lan mở rộng nỗ lực hỗ trợ người vay và tăng cường giám sát tài chính.
Nội dung
- Giao dịch tiền mặt lớn bị giám sát chặt hơn khi cải cách tín dụng được triển khai
- Chi nhánh ngân hàng thay đổi những gì từ ngày 1 tháng 11?
- Thanh toán vàng và đại lý đổi tiền chịu giám sát chặt hơn
- Dịch vụ mua trước, trả sau sẽ trở thành hoạt động tín dụng có giấy phép
- Giám sát các tổ chức ngoài ngân hàng được đưa về một đầu mối quản lý
- Biện pháp xử lý nợ hộ gia đình đã tiếp cận hàng trăm nghìn tài khoản
- Doanh nghiệp nhỏ được đề xuất một cổng tiếp cận tín dụng
- Dự kiến ban hành quy định về stablecoin baht vào tháng 3
- Vì sao thống đốc ủng hộ duy trì lãi suất ở mức 1%?
- Lộ trình triển khai kéo dài năm tháng
- Điểm chính
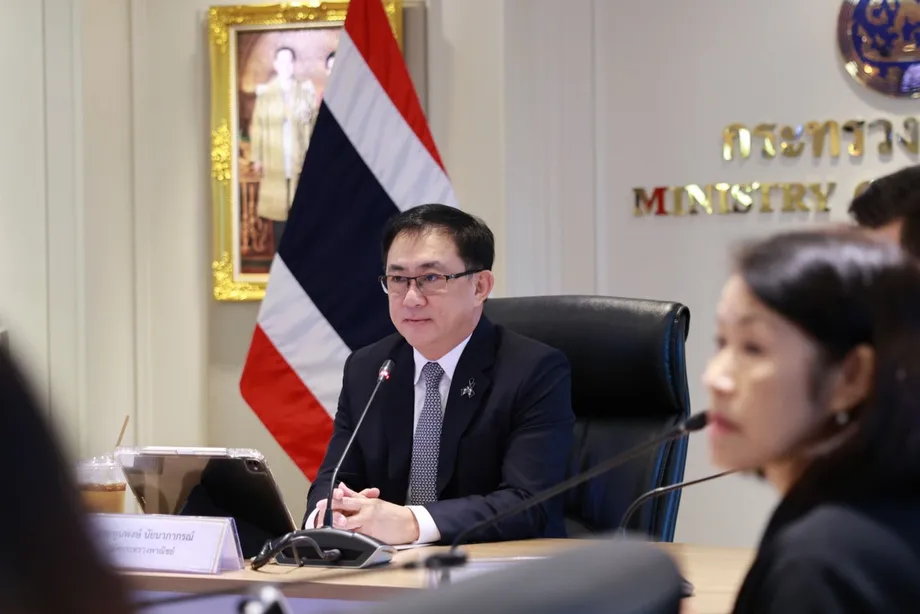
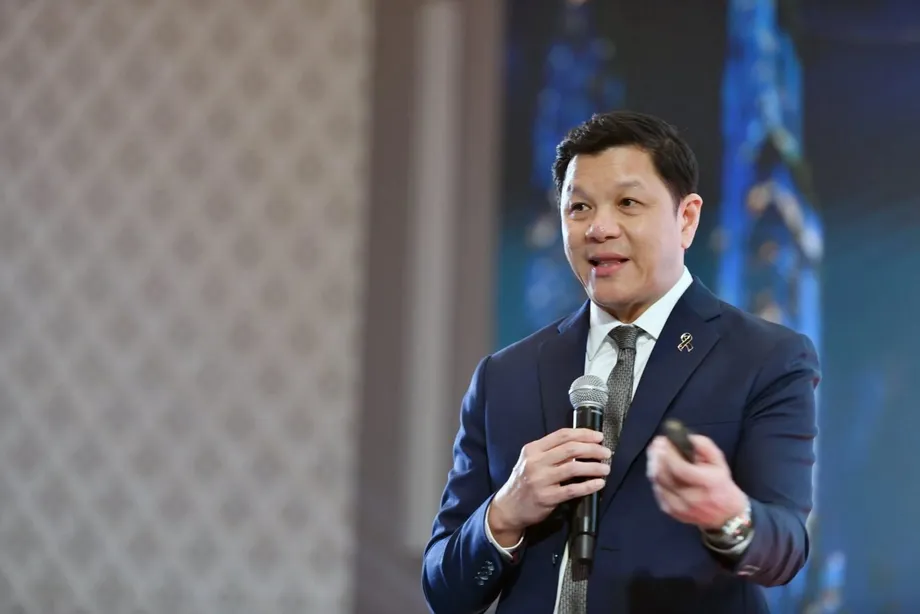
Thống đốc Vitai Ratanakorn phác thảo chương trình ngày 29 tháng 10 năm 2026 tại sự kiện Governor Connect. Các biện pháp dự kiến triển khai từ tháng 11 năm 2026 đến tháng 3 năm 2027 gồm giám sát giao dịch mua bán vàng bằng tiền mặt trên 10 triệu baht, đề xuất hạn mức tín dụng trả góp 20.000 baht và một nền tảng tập trung kết nối doanh nghiệp nhỏ với bên cho vay.
Lộ trình tổng thể của ngân hàng trung ương tập hợp chín biện pháp và hướng triển khai. Các ưu tiên trong năm 2027 là nợ hộ gia đình, khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa (SME), cùng việc tăng cường giám sát các doanh nghiệp tài chính ngoài lĩnh vực ngân hàng.
Thay đổi trước mắt hơn sẽ có hiệu lực từ ngày 1 tháng 11 năm 2026. Thông báo số 57/2569 của Ngân hàng Thái Lan yêu cầu giám sát chặt hơn các khoản tiền mặt gửi vào ngân hàng, cộng dồn ít nhất 5 triệu baht trong một ngày tại các chi nhánh, cùng một số giao dịch thuộc diện điều chỉnh khác. Ngân hàng sẽ hỏi về nguồn gốc và mục đích sử dụng tiền; tùy theo mức độ rủi ro của khách hàng, họ sẽ phải cung cấp giấy tờ chứng minh.
Chương trình kết hợp hai nhiệm vụ đôi khi có thể đi ngược chiều nhau: tạo điều kiện tiếp cận nguồn tài chính hợp pháp, đồng thời khiến việc che giấu các luồng tiền đáng ngờ trở nên khó khăn hơn. Với các hộ gia đình, những thay đổi trực tiếp nhất liên quan đến trả nợ, mua hàng trả góp và thông tin tín dụng. Với doanh nghiệp, các thay đổi liên quan đến hồ sơ vay vốn, phí dịch vụ tài chính và giấy tờ cần thiết khi xử lý lượng tiền mặt lớn.
Chi nhánh ngân hàng thay đổi những gì từ ngày 1 tháng 11?
Thông báo số 57/2569 yêu cầu các tổ chức tài chính thực hiện thẩm định tăng cường, thường được gọi là EDD, đối với những giao dịch đủ điều kiện. Nói đơn giản, ngân hàng sẽ xem xét kỹ hơn khách hàng là ai, tiền đến từ đâu và được chuyển đi vì mục đích gì.
Ngưỡng 5 triệu baht áp dụng với tiền mặt gửi vào được cộng dồn trong cùng một ngày. Quy định bao gồm các giao dịch thực hiện tại chi nhánh, còn các kênh ngân hàng điện tử không thuộc phạm vi cụ thể của khuôn khổ giao dịch tại chi nhánh này.
Phạm vi mở rộng cũng bao gồm tiền gửi bằng séc hoặc hối phiếu, đổi tiền giấy baht, nhận tiền mặt để phát hành séc hoặc hối phiếu, giao dịch ngoại tệ, cùng các khoản thanh toán phí bảo hiểm, sản phẩm đầu tư và công cụ phái sinh tài chính. Công cụ phái sinh là hợp đồng có giá trị phụ thuộc vào một tài sản, mức giá hoặc chỉ số tài chính khác.
Các ngân hàng phải điều chỉnh việc kiểm tra phù hợp với mức độ rủi ro của từng khách hàng. Vì vậy, khách hàng thực hiện một khoản thanh toán hợp pháp có giá trị lớn có thể phải giải thích mục đích hoặc cung cấp hồ sơ chứng minh giao dịch. Ông Vitai cho biết các tổ chức phải báo cáo hoạt động bất thường cho ngân hàng trung ương và hỗ trợ kịp thời, công bằng những khách hàng bị ảnh hưởng bởi việc kiểm tra.
Quy định này là một phần trong nỗ lực của Thái Lan nhằm ngăn các tổ chức tài chính trở thành kênh luân chuyển tiền bất hợp pháp. Ngân hàng trung ương gắn công việc này với Bangkok Blueprint for Fraud-Resilient Financial Services, sáng kiến được thúc đẩy cùng Quỹ Tiền tệ Quốc tế và Nhóm Ngân hàng Thế giới.
Thanh toán vàng và đại lý đổi tiền chịu giám sát chặt hơn
Ngân hàng Thái Lan dự kiến công bố biện pháp quản lý các giao dịch mua bán vàng bằng tiền mặt có giá trị lớn vào tháng 11 năm 2026. Theo đề xuất, các giao dịch trên 10 triệu baht sẽ phải thanh toán bằng chuyển khoản hoặc séc, tạo hồ sơ thanh toán dễ kiểm tra hơn so với việc giao nhận tiền giấy.
Đề xuất về vàng đi cùng kế hoạch nâng chuẩn hoạt động của các doanh nghiệp đổi tiền. Những đơn vị này sẽ phải tuân thủ yêu cầu chặt chẽ hơn về kiểm tra khách hàng, báo cáo thông tin và kiểm soát chống rửa tiền, tức hành vi làm cho tiền có nguồn gốc bất hợp pháp trông như tiền hợp pháp.
Ngân hàng trung ương cho biết sau khi áp dụng các biện pháp kiểm soát trước đó đối với giao dịch tiền mặt từ 5 triệu baht trở lên, giá trị tiền mặt rút ra đã giảm hơn 57% so với tháng 1 năm 2026. Các giao dịch rút vàng từ ít nhất hai kilôgam mỗi ngày giảm hơn 85% so với mức đối chiếu của cùng tháng.
Các số liệu này phản ánh hoạt động rút tiền, trong khi quy định có hiệu lực từ ngày 1 tháng 11 đặt ra yêu cầu đối với tiền gửi và phạm vi giao dịch tại chi nhánh rộng hơn. Kết hợp lại, các biện pháp mở rộng giám sát trên nhiều cách thức mà lượng lớn tiền hoặc vàng có thể lưu chuyển qua hệ thống tài chính.
Dịch vụ mua trước, trả sau sẽ trở thành hoạt động tín dụng có giấy phép
Mua trước, trả sau, thường được viết tắt là BNPL, cho phép khách hàng nhận hàng hóa hoặc dịch vụ ngay và thanh toán thành nhiều kỳ. Khuôn khổ được đề xuất tại Thái Lan sẽ đưa hình thức vay này vào diện cấp giấy phép mới dành cho tín dụng mua hàng hóa và dịch vụ thông qua nền tảng kỹ thuật số.
Đề xuất đặt hạn mức tín dụng 20.000 baht, thời hạn trả góp tối đa sáu tháng và trần lãi suất 15%. Ngân hàng trung ương dự kiến có khoảng bảy doanh nghiệp nộp đơn xin cấp phép.
Khi ông Vitai trình bày kế hoạch, khuôn khổ này đang được lấy ý kiến công chúng và dự kiến công bố vào tháng 12 năm 2026. Việc tham vấn tạo cơ hội để doanh nghiệp và các bên quan tâm khác đóng góp ý kiến trước khi cơ quan quản lý hoàn thiện quy định.
Với người mua sắm, điều cần lưu ý là chia một khoản mua hàng thành nhiều lần thanh toán vẫn đồng nghĩa với việc phát sinh nợ. Các giới hạn được đề xuất sẽ đặt ra mức trần cho số tiền vay, thời hạn trả nợ và lãi suất. Với nhà cung cấp, giấy phép riêng sẽ đưa hoạt động này vào khuôn khổ giám sát được xác định rõ hơn.
Giám sát các tổ chức ngoài ngân hàng được đưa về một đầu mối quản lý
Ngân hàng trung ương dự kiến đưa việc giám sát các doanh nghiệp tài chính phi ngân hàng về một cơ cấu quản lý thống nhất. Trước đây, công tác giám sát được chia cho nhiều đơn vị và phạm vi thanh tra còn hạn chế.
Các doanh nghiệp thuộc diện này gồm nhà cung cấp khoản vay cá nhân và thẻ tín dụng, bên cho vay nanofinance, dịch vụ chấp nhận thanh toán, ví điện tử, doanh nghiệp đổi ngoại tệ và chuyển tiền quốc tế, cùng các công ty quản lý tài sản. Nanofinance là hình thức cho vay khoản nhỏ, còn các công ty quản lý tài sản xử lý những tài sản như nợ xấu mua lại từ bên cho vay.
Các doanh nghiệp tín dụng và thanh toán sẽ được chú trọng trước tiên. Ông Vitai cho biết quy mô, lượng cho vay và độ phức tạp của hoạt động trong lĩnh vực này đều tăng, khiến nhu cầu giám sát chặt hơn trở nên cấp thiết.
Ngân hàng Thái Lan dự định sử dụng dữ liệu và trí tuệ nhân tạo để ưu tiên hoạt động thanh tra trong số hàng nghìn đơn vị, có cân nhắc đến quy mô và tác động tiềm tàng của họ. Các ưu tiên về bảo vệ người tiêu dùng bao gồm mức lãi hoặc phí vượt giới hạn pháp luật và việc tính lãi trên khoản lãi chưa thanh toán.
Với người vay, cách tính sau có thể khiến dư nợ tăng nhanh hơn vì các khoản phí mới được tính trên cả tiền lãi chưa trả trước đó lẫn khoản vay gốc. Cách tiếp cận giám sát dự kiến nhằm phát hiện các hành vi thu phí không công bằng trong phạm vi nhà cung cấp rộng hơn nhiều.
Biện pháp xử lý nợ hộ gia đình đã tiếp cận hàng trăm nghìn tài khoản
Ngân hàng Thái Lan cho biết chương trình xử lý nợ có tên tiếng Thái mang nghĩa “Nhanh chóng xóa nợ, vững bước tiến lên” đã hỗ trợ hơn 182.000 tài khoản bán lẻ nợ xấu, trên tổng mục tiêu 200.000 tài khoản. Nợ xấu thường chỉ các khoản vay đã chậm trả nghiêm trọng.
Con số được báo cáo tương đương hơn 91% mục tiêu, còn chưa đến 18.000 tài khoản để đạt mức này. Số liệu tính theo tài khoản, nên phạm vi chương trình được thể hiện bằng số khoản nợ đã xử lý, chứ không phải số người vay riêng biệt.
Ngân hàng trung ương cũng duy trì mức thanh toán tối thiểu thẻ tín dụng ở 8%, cho biết biện pháp này giúp duy trì thanh khoản cho khoảng 2 triệu tài khoản. Ở đây, thanh khoản là lượng tiền mặt người vay có thể sử dụng để trang trải các chi phí trước mắt.
Mức thanh toán bắt buộc thấp hơn có thể giảm áp lực lên ngân sách hộ gia đình trong tháng hiện tại, nhưng số dư còn lại vẫn phải được trả theo các điều khoản áp dụng. Hỗ trợ xử lý nợ và giảm mức thanh toán tối thiểu giải quyết hai vấn đề khác nhau: biện pháp thứ nhất giúp xử lý các khoản vay đã gặp khó khăn nghiêm trọng, còn biện pháp thứ hai giảm áp lực trả nợ trước mắt.
Ông Vitai liên hệ vai trò kinh tế rộng hơn của ngân hàng trung ương với mối quan hệ giữa thu nhập hộ gia đình yếu, chậm trả nợ và chi tiêu giảm. Khi các gia đình có ít tiền hơn, họ có thể gặp khó khăn trong việc trả nợ và mua sắm, từ đó gây thêm áp lực lên doanh nghiệp và việc làm.
Doanh nghiệp nhỏ được đề xuất một cổng tiếp cận tín dụng
Cổng tín dụng SME dự kiến sẽ tạo nền tảng tập trung kết nối chủ doanh nghiệp với bên cho vay. Ngân hàng trung ương dự kiến đưa cổng vào hoạt động trong khoảng tháng 12 năm 2026 đến tháng 1 năm 2027; lộ trình tổng thể xác định tháng 1 là thời điểm dự kiến công bố.
Cổng này giải quyết khâu kết nối người nộp hồ sơ với bên cho vay. Các chương trình khác tập trung vào năng lực cho vay và cách đánh giá tình hình tài chính của doanh nghiệp.
Ngân hàng Thái Lan cho biết chương trình SMEs Credit Boost đã tạo ra hơn 80 tỷ baht dư nợ cho vay. SMEs Secure Plus hỗ trợ thanh khoản bằng cách cho phép bên cho vay xem xét thêm các tài sản bảo đảm khác cùng với dòng tiền khi thẩm định doanh nghiệp.
Dòng tiền là khoản tiền đi vào và đi ra khỏi doanh nghiệp. Xem xét dòng tiền cùng với tài sản bảo đảm giúp bên cho vay đánh giá cách doanh nghiệp tạo doanh thu và trang trải chi phí, cũng như những tài sản doanh nghiệp có thể dùng để bảo đảm khoản vay.
Ngân hàng trung ương cũng cho biết việc giảm 19 loại phí dịch vụ tài chính giúp khách hàng cá nhân và SME tiết kiệm khoảng 8 tỷ baht mỗi năm. Vì vậy, với những doanh nghiệp có biên lợi nhuận thấp, chương trình kết hợp nỗ lực tiếp cận vốn với việc giảm chi phí sử dụng dịch vụ tài chính.
Dự kiến ban hành quy định về stablecoin baht vào tháng 3
Ngân hàng Thái Lan dự kiến ban hành khuôn khổ cho stablecoin baht vào tháng 3 năm 2027. Stablecoin là token kỹ thuật số được thiết kế để giữ giá trị gắn với một tài sản tham chiếu, trong trường hợp này là đồng tiền của Thái Lan.
Tỷ giá tham chiếu được đề xuất là một token đổi một baht. Khuôn khổ sẽ phân biệt giữa doanh nghiệp phát hành token và doanh nghiệp cung cấp ví kỹ thuật số dùng để lưu trữ hoặc chuyển token.
Ban đầu, ngân hàng trung ương có thể giới hạn số đơn vị phát hành ở mức hai. Việc tách đơn vị phát hành khỏi nhà cung cấp ví thành các nhóm riêng sẽ phân định trách nhiệm giám sát theo vai trò của từng doanh nghiệp: tạo token hay cung cấp dịch vụ để khách hàng sử dụng token.
Các điều kiện cấp phép cuối cùng và chi tiết triển khai chưa được nêu cụ thể. Tháng 3 năm 2027 là thời hạn dự kiến ban hành khuôn khổ, còn khả năng giới hạn ban đầu ở hai đơn vị phát hành vẫn đang được xem xét.
Vì sao thống đốc ủng hộ duy trì lãi suất ở mức 1%?
Ông Vitai cho biết duy trì lãi suất chính sách ở mức 1% vẫn phù hợp với đà phục hồi chậm và lạm phát tương đối thấp của Thái Lan. Ngân hàng Thái Lan cho biết đã giảm lãi suất hai lần trong năm trước đó, từ 1,50% xuống 1,00%, tương đương giảm 0,50 điểm phần trăm.
Lãi suất chính sách giúp tác động đến lãi suất vay và lãi suất tiết kiệm trong toàn nền kinh tế. Lãi suất thấp hơn có thể giảm chi phí vốn, nhưng hiệu quả còn phụ thuộc một phần vào việc bên cho vay có sẵn sàng cấp tín dụng hay không và hộ gia đình, doanh nghiệp có đủ khả năng gánh thêm nợ hay không.
Thống đốc thừa nhận việc duy trì lãi suất thấp trong thời gian dài sẽ gây ra những hệ quả. Ông nêu nguy cơ tích tụ rủi ro tài chính mang tính cơ cấu, lợi tức của người gửi tiền thấp hơn và khả năng tiếp cận tín dụng không đồng đều.
Ông Vitai cũng cho biết chênh lệch lãi suất giữa Thái Lan và các nước khác chỉ là một trong những yếu tố được cân nhắc khi hoạch định chính sách. Thái Lan áp dụng tỷ giá hối đoái linh hoạt, cho phép đồng baht điều chỉnh theo những thay đổi của điều kiện kinh tế, trong khi ngân hàng trung ương tìm cách hạn chế biến động tiền tệ quá mức.
Việc rà soát chính sách có thể được tiến hành nếu kinh tế phục hồi đủ mạnh để tạo áp lực lạm phát, hoặc nếu lạm phát vào khoảng giữa năm 2027 không giảm như dự kiến. Thống đốc nêu giá dầu toàn cầu tăng và trợ cấp nhiên liệu của chính phủ giảm là những nguyên nhân có thể khiến áp lực giá kéo dài hơn dự kiến.
Lộ trình triển khai kéo dài năm tháng
Chương trình gồm nhiều giai đoạn, trong đó một số biện pháp đang chờ công bố hoặc kết quả tham vấn. Các mốc thời gian ngân hàng trung ương đưa ra cho thấy việc kiểm tra tiền mặt tại chi nhánh sẽ bắt đầu trước, còn giám sát stablecoin được dự kiến vào giai đoạn cuối của lộ trình.
- Ngày 29 tháng 10 năm 2026: Ông Vitai trình bày chương trình cải cách tài chính và các ưu tiên của ngân hàng trung ương trong năm 2027.
- Ngày 1 tháng 11 năm 2026: Thông báo số 57/2569 có hiệu lực đối với các giao dịch đủ điều kiện tại chi nhánh.
- Tháng 11 năm 2026: Dự kiến công bố biện pháp về giao dịch mua bán vàng bằng tiền mặt có giá trị lớn.
- Tháng 12 năm 2026: Dự kiến công bố các biện pháp giám sát BNPL và giảm chi phí tra cứu thông tin tín dụng.
- Từ tháng 12 năm 2026 đến tháng 1 năm 2027: Dự kiến đưa Cổng tín dụng SME vào hoạt động.
- Tháng 3 năm 2027: Dự kiến ban hành khuôn khổ cho stablecoin baht.
Biện pháp về thông tin tín dụng sẽ cho phép mọi người tra cứu miễn phí hồ sơ tín dụng của mình hai lần. Hồ sơ tín dụng ghi lại lịch sử vay và trả nợ của một người, giúp bên cho vay đánh giá hồ sơ đăng ký và cho phép người vay kiểm tra thông tin được sử dụng trong các quyết định cho vay.
Chương trình tổng thể không chỉ giới hạn ở những thay đổi về lãi suất chính sách. Trọng tâm thực tiễn là cách quản lý nợ, cách doanh nghiệp nhỏ tìm nguồn vốn, cách các công ty tài chính đối xử với khách hàng và cách các tổ chức kiểm tra những luồng tiền lớn.
Điểm chính
- Ngân hàng trung ương Thái Lan kết hợp tăng cường giám sát tài chính với các biện pháp hỗ trợ người vay cá nhân và SME.
- Từ ngày 1 tháng 11 năm 2026, các giao dịch đủ điều kiện tại chi nhánh sẽ chịu kiểm tra khách hàng chặt hơn, bao gồm tiền mặt gửi vào cộng dồn ít nhất 5 triệu baht trong một ngày.
- Giấy phép BNPL được đề xuất có hạn mức tín dụng 20.000 baht, thời hạn trả nợ tối đa sáu tháng và trần lãi suất 15%.
- Việc giám sát các tổ chức ngoài ngân hàng sẽ được đưa về một đầu mối quản lý, trong đó dịch vụ cho vay và thanh toán được ưu tiên trước.
- Chương trình hỗ trợ xử lý nợ đã tiếp cận hơn 182.000 tài khoản, còn SMEs Credit Boost đã tạo ra hơn 80 tỷ baht dư nợ cho vay.
- Cổng tín dụng dự kiến được đưa vào hoạt động trong khoảng tháng 12 năm 2026 đến tháng 1 năm 2027, sau đó là khuôn khổ stablecoin baht vào tháng 3.
- Ông Vitai ủng hộ duy trì lãi suất chính sách ở mức 1%; có thể rà soát nếu điều kiện tăng trưởng hoặc lạm phát thay đổi.