Hồ sơ ngày 30/10 sẽ không có ý kiến kiểm toán chấp nhận toàn phần
Nidec sẽ nộp báo cáo về kiểm soát nội bộ cho Sở Giao dịch Chứng khoán Tokyo vào ngày 30/10/2026, nhưng không có ý kiến kiểm toán chấp nhận toàn phần như công ty kỳ vọng. Nhà sản xuất động cơ Nhật Bản vì thế sẽ bước vào đợt rà soát có thể dẫn đến việc cổ phiếu bị hủy niêm yết.
Nội dung
- Hồ sơ ngày 30/10 sẽ không có ý kiến kiểm toán chấp nhận toàn phần
- Vì sao PwC vẫn cần thêm bằng chứng
- Điều tra phát hiện gì trong toàn tập đoàn
- Diễn biến khiến vấn đề kế toán đi đến tình trạng hiện nay
- Sở giao dịch sẽ xem xét những gì
- Ba khả năng đối với cổ phiếu
- Vì sao thời điểm ra quyết định lại quan trọng
- Nidec cũng lên kế hoạch kiện các cựu lãnh đạo
- Nhà đầu tư chờ kết quả rà soát trong lúc kiểm toán tiếp diễn
- Điểm chính
Ngày 28/10, công ty cho biết các thủ tục kiểm tra theo yêu cầu của kiểm toán viên PwC Japan vẫn chưa hoàn tất, trong đó có công việc liên quan đến những nhân viên tham gia sai phạm kế toán. Nidec từng đặt mục tiêu nộp báo cáo tài chính điều chỉnh kèm ý kiến kiểm toán vào dịp kỷ niệm một năm bị đưa vào diện cảnh báo đặc biệt, nhưng hiện dự kiến hoàn tất phần việc của mình trong các đợt kiểm tra bổ sung vào tháng 11.
PwC Japan đã từ chối đưa ra ý kiến về báo cáo tài chính của Nidec trong cả hai năm kết thúc vào tháng 3/2025 và tháng 3/2026 vì không thể thu thập đủ bằng chứng. Việc chậm trễ mới nhất khiến sở giao dịch phải đánh giá liệu Nidec đã khắc phục các biện pháp kiểm soát báo cáo tài chính hay chưa, trong khi công tác kiểm toán vẫn tiếp tục.
Vấn đề không chỉ dừng ở việc điều chỉnh số liệu. Sở giao dịch phải quyết định liệu các biện pháp kiểm soát của công ty có được thiết kế phù hợp và vận hành trên thực tế hay không, có cần tiếp tục giám sát hay không, hoặc cổ phiếu có nên rời khỏi thị trường hay không. Nidec niêm yết trên Thị trường Prime của sở giao dịch với mã chứng khoán 6594.
Hồ sơ ngày 30/10 được nộp gần đúng một năm sau khi tình trạng cảnh báo đặc biệt có hiệu lực vào ngày 28/10/2025. Theo quy định của sở giao dịch, các công ty nhìn chung phải thiết lập và vận hành các biện pháp kiểm soát nội bộ phù hợp trước đợt rà soát diễn ra sau năm đầu tiên đó. Giờ đây, Nidec phải chứng minh các cải cách vận hành ra sao bên trong doanh nghiệp, thay vì chỉ mô tả những hệ thống đã đưa vào áp dụng.
Vì sao PwC vẫn cần thêm bằng chứng
Mối quan ngại của PwC Japan bao gồm việc những người từng tham gia sai phạm kế toán vẫn tiếp tục tham gia lập báo cáo tài chính. Cuối tháng 9, các vấn đề khác cần kiểm tra cũng được phát hiện, khiến khối lượng công việc cần hoàn tất trước khi kiểm toán viên có thể đưa ra kết luận tăng lên.
Ý kiến kiểm toán chấp nhận toàn phần có nghĩa là kiểm toán viên kết luận báo cáo tài chính phản ánh trung thực tình hình tài chính của công ty, xét trên mọi khía cạnh trọng yếu, theo các quy định kế toán hiện hành. Việc từ chối đưa ra ý kiến, kết quả áp dụng với báo cáo tài chính của Nidec, có nghĩa là kiểm toán viên không có đủ bằng chứng thích hợp để đưa ra ý kiến.
Nidec dự định điều chỉnh báo cáo thường niên cho năm kết thúc vào tháng 3/2026 cùng các báo cáo của những kỳ trước, đồng thời nộp bản xác nhận kiểm soát nội bộ. Hiện công ty đã hoãn việc nộp các hồ sơ điều chỉnh này.
Công ty đặt mục tiêu hoàn tất và báo cáo công việc bổ sung cho PwC trong tháng 11, trong khi thời điểm hoàn tất kiểm toán và ngày nộp các hồ sơ điều chỉnh vẫn chưa được xác định. Sở giao dịch cũng chưa ấn định thời hạn ra quyết định. Một quan chức của Japan Exchange Group cho biết các đợt rà soát trước đây thường có kết quả trong vòng hai đến ba tháng.
Điều tra phát hiện gì trong toàn tập đoàn
Báo cáo phản hồi về điều tra kế toán của Nidec cho biết công ty đã nhận báo cáo điều tra cuối cùng của Ủy ban độc lập bên thứ ba vào ngày 17/4/2026. Các phát hiện bao gồm nhiều vụ sai phạm kế toán tại một số cơ sở kinh doanh trong tập đoàn.
Công ty xác định các hành vi như không ghi nhận chi phí và khai khống lợi nhuận. Chi phí là những khoản phát sinh trong hoạt động kinh doanh. Không ghi nhận chi phí có thể khiến lợi nhuận báo cáo trông cao hơn vì lợi nhuận được tính bằng cách lấy doanh thu trừ đi các khoản chi phí.
Nidec công bố kế hoạch cải thiện sửa đổi vào ngày 27/4, mười ngày sau khi nhận báo cáo cuối cùng. Các ưu tiên được công ty nêu ra là tăng cường tính đa dạng trong tổ chức, nâng cao tính minh bạch và thay thế hệ thống cũ.
Mục tiêu được công ty công bố là hoàn tất kế hoạch sửa đổi, khôi phục niềm tin và được gỡ bỏ tình trạng cảnh báo đặc biệt. Việc kiểm toán chậm trễ cho thấy công việc trước mắt vẫn bao gồm giải quyết các vấn đề liên quan đến nhân sự và quy trình lập báo cáo tài chính.
Diễn biến khiến vấn đề kế toán đi đến tình trạng hiện nay
Các vụ việc bị nghi có sai phạm kế toán bắt đầu xuất hiện từ tháng 5/2025. Thông báo đưa Nidec vào diện cảnh báo của sở giao dịch trình bày chi tiết những vấn đề dẫn đến sự can thiệp của cơ quan này.
Thông báo nêu các vấn đề giao dịch thương mại tại một công ty con ở Italy, những câu hỏi về cách hạch toán khoản thanh toán một lần cho hoạt động mua hàng tại một công ty con ở Trung Quốc, cùng nghi vấn ban lãnh đạo tùy tiện quyết định thời điểm ghi nhận việc giảm giá trị tài sản. Ghi giảm giá trị tài sản là việc ghi nhận một tài sản thuộc sở hữu công ty có giá trị thấp hơn mức thể hiện trên sổ sách.
Các mốc chính cho thấy cuộc điều tra kế toán đã trở thành đợt rà soát niêm yết như thế nào:
- 27/6/2025: Nidec công bố gia hạn hạn nộp báo cáo thường niên cho năm kết thúc vào tháng 3/2025 đến ngày 26/9, trong khi điều tra các vấn đề tại công ty con ở Italy.
- 3/9/2025: Nidec công bố thành lập ủy ban độc lập để điều tra thêm các quan ngại về kế toán.
- 26/9/2025: Nidec nộp báo cáo thường niên kèm tuyên bố từ chối đưa ra ý kiến kiểm toán trong khi các cuộc điều tra vẫn tiếp diễn.
- 28/10/2025: Sở Giao dịch Chứng khoán Tokyo đưa Nidec vào diện cảnh báo đặc biệt.
- 17/4 và 27/4/2026: Nidec nhận báo cáo điều tra cuối cùng, sau đó công bố kế hoạch cải thiện sửa đổi.
- 28/10/2026: Nidec thông báo không đạt mục tiêu nộp báo cáo tài chính điều chỉnh kèm ý kiến kiểm toán.
- 30/10/2026: Nidec dự kiến nộp bản xác nhận kiểm soát nội bộ để sở giao dịch rà soát.
Hồ sơ nộp tháng 9/2025 được thực hiện sau khi gia hạn khoảng ba tháng. Khi đó, sở giao dịch cho biết Nidec vẫn chưa thể đưa ra thời gian biểu khôi phục lịch báo cáo tài chính bình thường.
Sở giao dịch sẽ xem xét những gì
Quy định về cảnh báo đặc biệt của Sở Giao dịch Chứng khoán Tokyo yêu cầu công ty thuộc diện này nộp bản xác nhận kiểm soát nội bộ ngay sau khi tròn một năm kể từ ngày bị đưa vào diện cảnh báo. Sở giao dịch đánh giá tài liệu đó cùng các thông tin khác để quyết định bước tiếp theo.
Kiểm soát nội bộ là các khâu kiểm tra, trách nhiệm và quy trình báo cáo giúp doanh nghiệp lập báo cáo tài chính đáng tin cậy và tuân thủ nghĩa vụ. Các biện pháp này bao gồm cách thông tin được chuyển đến ban lãnh đạo, cách xem xét các quyết định kế toán và cách điều tra những vấn đề bị nghi ngờ.
Thông báo ban đầu đưa Nidec vào diện cảnh báo viện dẫn những điểm yếu trong việc trao đổi thông tin trên toàn công ty, cũng như trong các biện pháp kiểm soát quá trình lập báo cáo tài chính. Chính Nidec từng đánh giá những điểm yếu này đủ nghiêm trọng để phải công bố do có khả năng ảnh hưởng đến báo cáo tài chính.
Quy định của sở giao dịch khiến chất lượng và thời điểm nộp bản xác nhận có ý nghĩa quyết định. Công ty không nộp kịp thời hoặc nộp tài liệu bị sở giao dịch đánh giá là rõ ràng không đạt yêu cầu sẽ bị xem là chưa thiết lập và vận hành đúng các biện pháp kiểm soát. Các điều khoản liên quan gồm Điều 503 Quy chế niêm yết và quy định hủy niêm yết tại Điều 601, Khoản 1, Mục 9.
Ba khả năng đối với cổ phiếu
Sở giao dịch có thể gỡ bỏ tình trạng cảnh báo đặc biệt nếu xác định các biện pháp kiểm soát nội bộ vừa được thiết lập phù hợp vừa đang vận hành, tùy theo các quy định yêu cầu một số công ty tiếp tục được theo dõi.
Sở giao dịch có thể tiếp tục duy trì tình trạng cảnh báo nếu các biện pháp kiểm soát đã được thiết lập phù hợp nhưng việc vận hành vẫn chưa đạt yêu cầu, với điều kiện có triển vọng hợp lý rằng chúng sẽ hoạt động đúng cách. Theo phương án này, công ty có thêm một khoảng thời gian để chứng minh sự cải thiện.
Cổ phiếu sẽ bị hủy niêm yết nếu sở giao dịch xác định các biện pháp kiểm soát chưa được thiết lập phù hợp hoặc không còn triển vọng vận hành đúng cách. Quy định cũng cho phép hủy niêm yết giữa các kỳ rà soát định kỳ nếu triển vọng đó không còn.
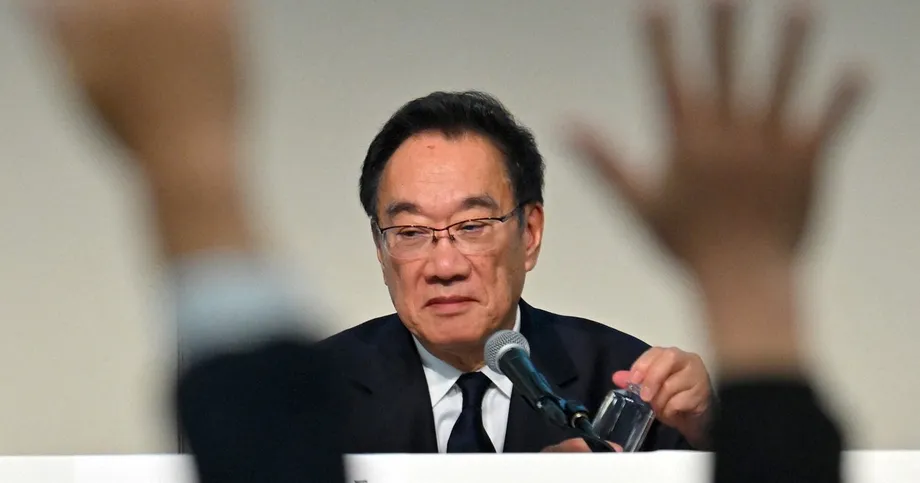
Chủ tịch kiêm Tổng giám đốc Nidec, Michio Kaida, cho biết công ty đã xây dựng các hệ thống và cơ chế, đồng thời thừa nhận vẫn còn những vấn đề thực tế chưa được giải quyết mà kiểm toán viên nêu ra. Tại cuộc họp báo ở Tokyo ngày 28/10, ông mô tả công việc của công ty:
Chúng tôi đang nỗ lực cải thiện hệ thống kiểm soát nội bộ và giải quyết các vấn đề liên quan đến kiểm toán,
Những gì Kaida trình bày cho thấy trọng tâm là liệu các cơ chế mới có phát huy tác dụng trong quá trình lập báo cáo tài chính thực tế hay không. Đây là một phép thử trọng yếu để sở giao dịch quyết định tiếp tục giám sát hay hủy niêm yết.
Vì sao thời điểm ra quyết định lại quan trọng
Quy định của sở giao dịch gắn kỳ rà soát tiếp theo với năm tài chính mà cơ quan này quyết định tiếp tục duy trì tình trạng cảnh báo. Khi các biện pháp kiểm soát đã được thiết lập nhưng vẫn cần cải thiện cách vận hành, công ty thường phải nộp lại bản xác nhận trong vòng ba tháng sau khi kết thúc năm tài chính liên quan.
Một quy định riêng về thời điểm được áp dụng nếu từ ngày quyết định tiếp tục duy trì tình trạng cảnh báo đến cuối năm tài chính còn chưa đầy ba tháng. Trong trường hợp đó, năm tài chính tiếp theo sẽ được dùng làm kỳ tham chiếu.
Với một công ty như Nidec, có năm tài chính kết thúc vào tháng 3, khác biệt này có thể rất lớn. Nếu quyết định tiếp tục duy trì tình trạng cảnh báo được đưa ra vào tháng 12/2026, thông thường kỳ tham chiếu sẽ là năm kết thúc vào tháng 3/2027 và hồ sơ phải được nộp trong vòng ba tháng sau đó. Nếu quyết định được đưa ra vào tháng 1/2027, khi chỉ còn chưa đầy ba tháng đến cuối tháng 3, kỳ tham chiếu sẽ chuyển sang năm kết thúc vào tháng 3/2028.
Việc tiếp tục theo dõi cũng có thể áp dụng với những công ty đã cải thiện biện pháp kiểm soát nhưng đáp ứng các điều kiện nhất định về tài chính hoặc rủi ro niêm yết. Theo quy trình riêng này, tình trạng cảnh báo đặc biệt có thể được duy trì tối đa ba năm tài chính, kèm các đợt kiểm tra lặp lại. Vì vậy, quy định cho phép nhiều hình thức giám sát tiếp tục, mỗi hình thức có điều kiện riêng.
Nidec cũng lên kế hoạch kiện các cựu lãnh đạo
Ngày 27/10, Nidec cho biết đã quyết định yêu cầu nhà sáng lập Shigenobu Nagamori và tám cựu lãnh đạo khác bồi thường thiệt hại liên quan đến các sai phạm kế toán bị nghi ngờ. Những người dự kiến bị kiện gồm cựu Chủ tịch Hiroshi Kobe và hai cựu Tổng giám đốc Mitsuya Kishida và Jun Seki.
Nhóm này còn có hai cựu thành viên hội đồng quản trị khác, hai cựu kiểm toán viên doanh nghiệp và một cựu giám đốc tài chính. Hiện Seki là giám đốc chiến lược về xe điện tại Foxconn của Đài Loan.
Một ủy ban do công ty thành lập, gồm các luật sư bên ngoài, cho biết Nagamori đã vi phạm nghĩa vụ giám sát khi không báo cáo các sai phạm bị nghi ngờ cho hội đồng quản trị và kiểm toán viên, đồng thời không yêu cầu tiến hành các cuộc điều tra cần thiết. Nidec cho biết vẫn đang xác định mức bồi thường và sẽ nộp đơn kiện sau khi hoàn tất công tác chuẩn bị.
Hành động pháp lý dự kiến nhằm giải quyết trách nhiệm đối với các hành vi trong quá khứ. Nhiệm vụ trước mắt của sở giao dịch là đánh giá các biện pháp kiểm soát hiện tại của công ty và cách chúng vận hành, bao gồm việc xác định, truyền đạt và xử lý các vấn đề kế toán như thế nào.
Nhà đầu tư chờ kết quả rà soát trong lúc kiểm toán tiếp diễn
Cổ phiếu Nidec đóng cửa tăng 3,6% trong ngày 28/10, sau khi giảm tới 7,7% trong phiên. Diễn biến đảo chiều cho thấy thị trường phản ứng mạnh trong ngày nhà đầu tư cân nhắc cả việc không đạt mục tiêu kiểm toán lẫn thời điểm sắp nộp hồ sơ cho sở giao dịch.
Cổ đông hiện phải theo dõi hai quy trình diễn ra song song. PwC cần thu thập đủ bằng chứng để quyết định có thể đưa ra ý kiến kiểm toán hay không, trong khi sở giao dịch phải đánh giá bản xác nhận kiểm soát nội bộ của Nidec và quyết định tình trạng niêm yết của công ty.
Mục tiêu hoàn thành công việc trong tháng 11 là cột mốc hoạt động tiếp theo của công ty. Bản xác nhận ngày 30/10 là bước chính thức tiếp theo trong quy trình niêm yết. Đối với nhà đầu tư, điều quan trọng nhất là liệu các đợt kiểm tra còn lại có hoàn tất hay không, PwC đưa ra kết luận gì và sở giao dịch có xác định các cải cách của Nidec phát huy hiệu quả trên thực tế hay không.
Điểm chính
- Nidec dự kiến nộp bản xác nhận kiểm soát nội bộ vào ngày 30/10/2026 nhưng không có ý kiến kiểm toán chấp nhận toàn phần.
- PwC Japan từ chối đưa ra ý kiến về báo cáo tài chính của các năm kết thúc vào tháng 3/2025 và tháng 3/2026 vì không có đủ bằng chứng.
- Nidec dự kiến hoàn tất các đợt kiểm tra bổ sung trong tháng 11; thời điểm hoàn tất kiểm toán và nộp hồ sơ điều chỉnh vẫn chưa được xác định.
- Sở giao dịch có thể gỡ bỏ tình trạng cảnh báo đặc biệt, tiếp tục giám sát theo các điều kiện nhất định hoặc hủy niêm yết cổ phiếu.
- Cuộc điều tra của Nidec phát hiện việc né tránh ghi nhận chi phí và khai khống lợi nhuận tại nhiều địa điểm trong tập đoàn.
- Công ty cũng dự kiến yêu cầu nhà sáng lập Shigenobu Nagamori và tám cựu lãnh đạo khác bồi thường thiệt hại.