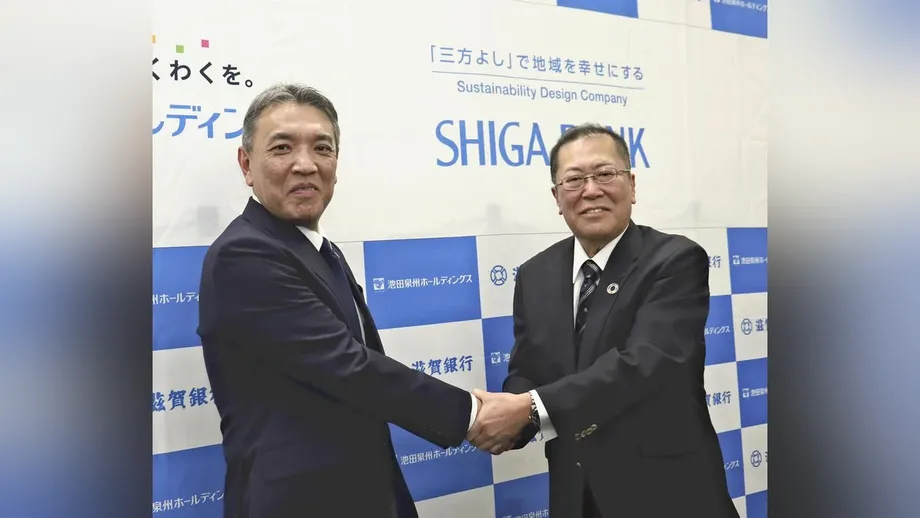
Tập đoàn dự kiến có tổng tài sản hơn 14 nghìn tỷ yen
Shiga Bank và Ikeda Senshu Holdings của Osaka ngày 23 tháng 10 xác nhận đang cân nhắc hợp nhất hoạt động quản lý, qua đó kết hợp các doanh nghiệp có tổng tài sản 14,2649 nghìn tỷ yen. Nếu hoàn tất, thương vụ sẽ tạo ra tập đoàn ngân hàng khu vực lớn nhất vùng Kansai của Nhật Bản xét theo tài sản, vượt Kyoto Financial Group.
Nội dung
- Tập đoàn dự kiến có tổng tài sản hơn 14 nghìn tỷ yen
- Quá trình dẫn đến thời điểm hiện tại
- Nội dung thực tế của thỏa thuận tháng 4
- Quy mô của doanh nghiệp sau hợp nhất
- Gần 20.000 doanh nghiệp sử dụng hai ngân hàng làm ngân hàng chính
- Vì sao tiền gửi và chi phí vận hành có ý nghĩa
- Khách hàng doanh nghiệp có thể được lợi gì
- Kế hoạch có ý nghĩa gì với khách hàng cá nhân
- Tài chính khu vực không chỉ dừng ở cho vay
- Điểm chính
Các công ty đang cân nhắc thành lập một công ty holding, không có kế hoạch sáp nhập chính các ngân hàng. Cơ cấu này sẽ đặt hoạt động ngân hàng dưới quyền sở hữu chung nhưng vẫn duy trì các ngân hàng riêng biệt. Mục tiêu là mở rộng cơ sở khách hàng và tăng cường năng lực cạnh tranh tại Shiga, Kyoto, Osaka và Hyogo.
Thông báo chính thức có thể được đưa ra sớm nhất vào ngày 29 tháng 10. Ngày 23 tháng 10, cả hai công ty cho biết đang xem xét việc hợp nhất, chưa đưa ra quyết định cụ thể và sẽ nhanh chóng công bố mọi vấn đề cần được tiết lộ. Vì vậy, ngày dự kiến công bố là mốc cần theo dõi, chứ không phải lịch trình hoàn tất đã được xác nhận.
Đàm phán diễn ra sau khi hai bên thống nhất liên minh vốn và kinh doanh vào ngày 17 tháng 4 năm 2026. Thỏa thuận đó đã đề ra hợp tác về dịch vụ doanh nghiệp, quản lý tài sản cá nhân, phát triển khu vực, đào tạo nhân viên và công nghệ số. Các cuộc thảo luận về hợp nhất sẽ đưa quan hệ giữa hai bên vượt khỏi mức hợp tác giữa những tập đoàn riêng biệt, hướng tới quản lý chung.
Quá trình dẫn đến thời điểm hiện tại
Shiga Bank và Ikeda Senshu đã hợp tác nhằm tạo thuận tiện cho khách hàng từ năm 2017, khi hai bên áp dụng miễn phí chéo phí sử dụng ATM. Thỏa thuận tháng 4 mở rộng quan hệ này thành kế hoạch bao gồm cả việc nắm giữ cổ phần lẫn dịch vụ ngân hàng.
Những diễn biến chính:
- 2017: Hai ngân hàng áp dụng miễn phí chéo phí sử dụng ATM.
- Ngày 17 tháng 4 năm 2026: Hội đồng quản trị hai bên thông qua liên minh vốn và kinh doanh, trong đó có kế hoạch mỗi công ty mua khoảng 0,5% đến 1% cổ phần của bên kia.
- Ngày 23 tháng 10: Hai công ty xác nhận đang cân nhắc hợp nhất hoạt động quản lý.
- Ngày 29 tháng 10: Thông báo chính thức có thể được đưa ra sớm nhất vào ngày này.
Tại thông báo tháng 4, Chủ tịch Shiga Bank Shinya Kubota và chủ tịch Ikeda Senshu Holdings cho biết không loại trừ khả năng hợp nhất trong tương lai, nhưng khi đó chưa xem xét phương án này. Ưu tiên trước mắt của họ là tạo ra lợi ích từ liên minh. Các tuyên bố trong tháng 10 cho thấy lập trường đã thay đổi.
Nội dung thực tế của thỏa thuận tháng 4
Thông báo về liên minh tháng 4 của Shiga Bank cho biết hai công ty sẽ mua cổ phần của nhau nhằm hỗ trợ quan hệ hợp tác lâu dài. Theo giá cổ phiếu vào thời điểm đó, mỗi giao dịch dự kiến chiếm khoảng 0,5% đến 1%. Số cổ phiếu chính xác và phương thức mua sẽ được quyết định có tính đến điều kiện thị trường.
Liên minh vốn là hình thức các công ty hỗ trợ quan hệ kinh doanh bằng cách nắm giữ cổ phần của nhau. Với tỷ lệ được công bố vào tháng 4, mỗi công ty sẽ sở hữu một phần nhỏ tại đối tác. Cơ cấu công ty holding sẽ đi xa hơn khi đặt hoạt động ngân hàng trong cùng một tập đoàn doanh nghiệp.
Thông tin công bố về liên minh của Ikeda Senshu Holdings cũng cho biết một cơ quan tham vấn chung sẽ xây dựng và triển khai các biện pháp cụ thể. Hai công ty dự kiến tác động tức thời đến kết quả tài chính hợp nhất sẽ không đáng kể.
Do đó, các tài liệu tháng 4 mô tả một chương trình hợp tác mà lợi ích tài chính cần thời gian mới có thể hình thành. Các tài liệu này không nêu điều khoản hợp nhất hoạt động quản lý. Trong các tuyên bố tháng 10, chưa có ngày hoàn tất hợp nhất, tỷ lệ phân chia quyền sở hữu hay cơ cấu lãnh đạo.
Quy mô của doanh nghiệp sau hợp nhất
Tính đến ngày 31 tháng 3, Shiga Bank có tổng tài sản hợp nhất 7,669 nghìn tỷ yen, còn Ikeda Senshu Holdings có 6,5959 nghìn tỷ yen. Cộng hai con số này, tổng tài sản đạt 14,2649 nghìn tỷ yen, so với 11,8256 nghìn tỷ yen của Kyoto Financial Group.
Theo các số liệu này, quy mô của tập đoàn dự kiến cao hơn Kyoto Financial Group khoảng 2,4393 nghìn tỷ yen, tương đương khoảng 20,6%. Tập đoàn sau hợp nhất sẽ đứng đầu trong số các tập đoàn ngân hàng khu vực ở Kansai, còn gọi là Kinki, và đứng thứ tám trên toàn quốc.
Tài sản là những gì ngân hàng sở hữu hoặc có quyền đòi, bao gồm các khoản vay mà người vay phải hoàn trả và chứng khoán nắm giữ để đầu tư. Tổng tài sản cho biết quy mô doanh nghiệp. Thu nhập phụ thuộc vào khoản ngân hàng thu được từ hoạt động cho vay, đầu tư và dịch vụ, cũng như chi phí trả lãi tiền gửi, nhân sự và vận hành.
Con số 14,2649 nghìn tỷ yen là tổng đơn giản của hai số liệu hiện có. Con số này giúp độc giả hình dung quy mô của tập đoàn dự kiến trong khi các công ty tiếp tục xem xét cơ cấu giao dịch.
Gần 20.000 doanh nghiệp sử dụng hai ngân hàng làm ngân hàng chính
Thương vụ dự kiến cũng có lượng khách hàng doanh nghiệp đáng kể. Khảo sát ngân hàng chính năm 2026 ghi nhận Shiga Bank có 10.799 doanh nghiệp và Ikeda Senshu Bank có 9.085 doanh nghiệp, tổng cộng 19.884.
Ngân hàng chính là ngân hàng mà doanh nghiệp duy trì quan hệ chủ yếu. Doanh nghiệp thường dựa vào ngân hàng này để vay vốn thường xuyên, nhận tư vấn và thực hiện các giao dịch hằng ngày. Đưa những mối quan hệ đó vào cùng một tập đoàn sẽ giúp tổ chức sau hợp nhất có nền tảng rộng hơn để cung cấp dịch vụ doanh nghiệp.
Theo số lượng khách hàng trong khảo sát, Shiga Bank xếp thứ 27 và Ikeda Senshu xếp thứ 37 trong số các tập đoàn tài chính. Nếu kết hợp, hai bên sẽ đứng thứ 17, trên Yamaguchi Financial Group. Trong số các tập đoàn tài chính có trụ sở tại Kansai, họ sẽ đứng thứ hai sau Resona Holdings.
Resona có 86.095 khách hàng doanh nghiệp, so với 19.884 của tập đoàn dự kiến, tương đương khoảng 23,1% tổng số của Resona. So sánh này cho thấy quy mô cạnh tranh: ngay cả sau khi hợp nhất, hai ngân hàng vẫn phải cạnh tranh với một đối thủ lớn hơn nhiều theo tiêu chí này.
Khảo sát phân tích cơ sở dữ liệu gồm 1.624.517 doanh nghiệp, sử dụng thông tin tính đến cuối tháng 3. Nếu một doanh nghiệp liệt kê nhiều ngân hàng chính, khảo sát tính ngân hàng được xếp hạng cao nhất. Số liệu khách hàng phản ánh quan hệ ngân hàng với doanh nghiệp, còn thứ hạng tài sản khu vực phản ánh quy mô bảng cân đối kế toán của ngân hàng.
Vì sao tiền gửi và chi phí vận hành có ý nghĩa
Suy giảm dân số, thay đổi ngành nghề, công nghệ số và ứng phó với quá trình giảm phát thải carbon đều được nêu trong các thông tin công bố tháng 4 là những sức ép đối với ngân hàng khu vực. Các công ty cho biết khách hàng ngày càng cần được hỗ trợ giải quyết vấn đề kinh doanh và tài chính, bên cạnh các dịch vụ cho vay truyền thống.
Cạnh tranh huy động tiền gửi cũng là một yếu tố đứng sau các cuộc thảo luận về hợp nhất. Tiền gửi cung cấp nguồn vốn để ngân hàng hỗ trợ hoạt động cho vay. Khi lãi suất tăng, ngân hàng có thể thu lợi nhiều hơn từ các khoản vay, nhưng cũng có thể phải đưa ra lãi suất tiền gửi hấp dẫn hơn để thu hút và giữ chân người gửi tiền.
Shiga Bank cạnh tranh tại tỉnh nhà, trong đó có Kansai Mirai Bank. Tại Osaka, các tập đoàn ngân hàng lớn và Resona cạnh tranh cùng các ngân hàng khu vực. Cơ sở khách hàng lớn hơn sẽ tạo thêm cơ hội cho tập đoàn dự kiến huy động tiền gửi và cho vay tại các thị trường lân cận.
Chi phí nhân sự và vận hành các hệ thống ngân hàng cốt lõi cũng đang tăng. Những hệ thống này xử lý hồ sơ và giao dịch thiết yếu như số dư, thanh toán và tiền gửi. Liên minh tháng 4 bao gồm việc chia sẻ kiến thức và nghiên cứu các dịch vụ hiệu quả hơn, tạo khuôn khổ sẵn có để hai công ty xem xét một số khoản chi phí này.
Khách hàng doanh nghiệp có thể được lợi gì
Shiga Bank xác định Shiga và Kyoto là các địa bàn hoạt động chính, trong khi Ikeda Senshu tập trung vào Osaka và Hyogo. Các địa bàn lân cận này đóng vai trò trọng tâm trong kế hoạch: hai công ty muốn tận dụng chi nhánh, quan hệ kinh doanh, nhân viên và dịch vụ chuyên môn của nhau.
Thỏa thuận tháng 4 bao gồm hỗ trợ tăng trưởng doanh nghiệp, kế nghiệp và mua bán, sáp nhập. Kế nghiệp là việc thu xếp để công ty chuyển giao từ chủ sở hữu hiện tại cho người lãnh đạo hoặc chủ sở hữu mới, dù là trong gia đình, cho nhân viên hay thông qua giao dịch mua bán.
Với một công ty đang tìm người mua hoặc đối tác, mạng lưới rộng hơn có thể tạo thêm nhiều đối tượng phù hợp tiềm năng. Doanh nghiệp mở rộng ra ngoài tỉnh nhà cũng có thể hưởng lợi từ các dịch vụ và mối liên hệ có sẵn ở những nơi khác trong tập đoàn. Đây là những cách thiết thực để kế hoạch mở rộng cơ sở khách hàng chuyển thành dịch vụ cụ thể.
Thỏa thuận cũng bao gồm hợp tác trong các ngành đang phát triển và sử dụng dịch vụ do các công ty trong tập đoàn cung cấp. Mục tiêu kinh doanh là mang đến cho khách hàng hiện tại nhiều hình thức hỗ trợ hơn, thay vì chỉ dựa vào việc tăng dư nợ cho vay.
Kế hoạch có ý nghĩa gì với khách hàng cá nhân
Khách hàng cá nhân đã nằm trong phạm vi liên minh tháng 4 ngay từ đầu. Hai công ty nhất trí hợp tác về các dịch vụ tích lũy tiết kiệm và đầu tư, chuyển giao tài sản cho thế hệ sau và tư vấn tài chính.
Hai bên cũng dự kiến cùng phát triển đội ngũ nhân viên làm việc trong lĩnh vực quản lý tài sản. Thuật ngữ này bao gồm tư vấn và dịch vụ quản lý tiền bạc, đầu tư của cá nhân, kể cả lập kế hoạch thừa kế tài sản.
Việc miễn phí chéo phí sử dụng ATM được áp dụng từ năm 2017 là ví dụ sẵn có về hoạt động hợp tác mà khách hàng có thể sử dụng. Các cuộc thảo luận về hợp nhất trong tháng 10 liên quan đến cơ cấu sở hữu và quản lý của các ngân hàng, trong khi phương án được công bố dự kiến vẫn duy trì hoạt động của các ngân hàng riêng biệt.
Liên minh rộng hơn cũng bao gồm trao đổi nhân viên, công nghệ số và sử dụng dữ liệu. Những biện pháp này có thể hỗ trợ thay đổi cách cung cấp dịch vụ, nhưng các công ty chưa công bố gói sản phẩm bán lẻ mới nào trong khuôn khổ thảo luận về hợp nhất.
Tài chính khu vực không chỉ dừng ở cho vay
Thỏa thuận tháng 4 bao gồm tài chính bền vững và hợp tác phát triển các ngành công nghiệp trong khu vực. Tài chính bền vững là việc cung cấp vốn giúp doanh nghiệp thực hiện các mục tiêu về môi trường hoặc xã hội, bao gồm những thay đổi liên quan đến giảm phát thải carbon.
Shiga Bank và Ikeda Senshu gắn công việc này với những thay đổi trong các ngành nghề và cộng đồng mà họ phục vụ. Kế hoạch kết hợp cấp vốn với tư vấn, phát triển nhân viên và chia sẻ kiến thức, thể hiện vai trò rộng hơn của ngân hàng trong việc giúp doanh nghiệp địa phương thích ứng.
Diễn biến trước mắt cần theo dõi là khả năng có thông báo chính thức vào ngày 29 tháng 10. Đề xuất hợp nhất chi tiết sẽ giúp khách hàng, nhân viên và cổ đông hiểu rõ hơn cách các công ty dự định chuyển liên minh tháng 4 thành một tập đoàn thống nhất.
Điểm chính
- Shiga Bank và Ikeda Senshu Holdings xác nhận ngày 23 tháng 10 rằng đang cân nhắc hợp nhất hoạt động quản lý.
- Phương án dự kiến thành lập công ty holding, đồng thời duy trì các ngân hàng hoạt động riêng biệt.
- Tổng tài sản tính đến ngày 31 tháng 3 đạt 14,2649 nghìn tỷ yen, cao hơn Kyoto Financial Group khoảng 20,6%.
- Khảo sát năm 2026 ghi nhận hai ngân hàng có tổng cộng 19.884 doanh nghiệp sử dụng làm ngân hàng chính.
- Liên minh ngày 17 tháng 4 bao gồm nắm giữ cổ phần lẫn nhau, dịch vụ doanh nghiệp, tài chính cá nhân, hỗ trợ khu vực, nhân sự và công nghệ số.
- Thông báo chính thức có thể được đưa ra sớm nhất vào ngày 29 tháng 10, nhưng chưa có quyết định cụ thể về việc hợp nhất.