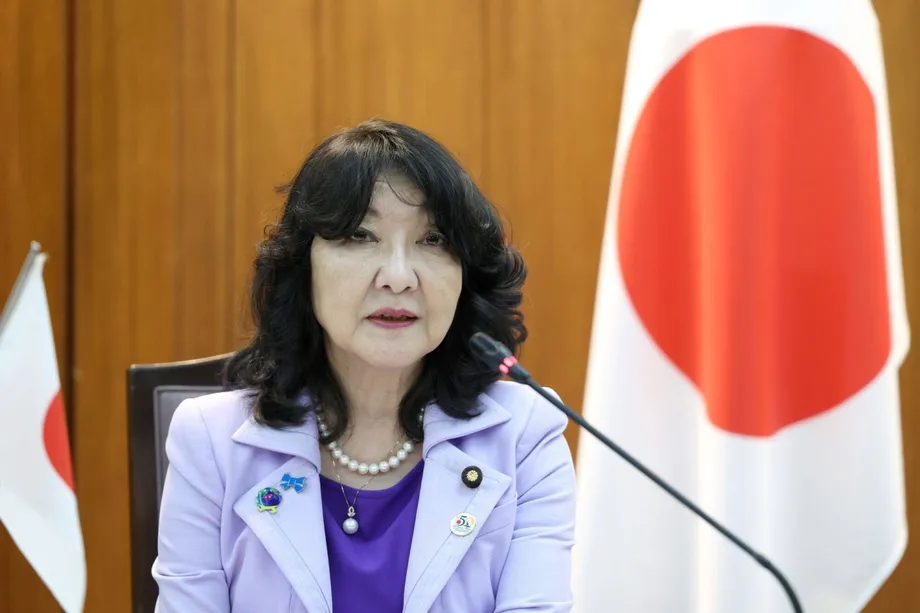
Một năm sau khi nhậm chức, mục tiêu vay 40 nghìn tỷ yên chịu sức ép
Chính phủ Nhật Bản đang tìm cách giữ lượng phát hành trái phiếu mới ở mức gần 40 nghìn tỷ yên trong ngân sách thường niên tiếp theo, đồng thời xoay xở nguồn tiền cho đề xuất giảm thuế thực phẩm, đầu tư vào các ngành công nghiệp chiến lược và tăng ngân sách quốc phòng. Thách thức này xuất hiện khi Thủ tướng Sanae Takaichi đánh dấu tròn một năm nhậm chức vào ngày 21 tháng 10 năm 2026, sau một năm thị trường tiền tệ và trái phiếu biến động mạnh.
Nội dung
- Một năm sau khi nhậm chức, mục tiêu vay 40 nghìn tỷ yên chịu sức ép
- Điều gì đã thay đổi từ tháng 7 đến tháng 10?
- Vì sao đồng yên và lợi suất trái phiếu có liên quan?
- Bà Takaichi bác bỏ cách gọi “tái lạm phát”
- Sức ép từ Mỹ khiến vấn đề cấp bách hơn
- Mở rộng quốc phòng cần nguồn tài trợ lâu dài
- Giảm thuế thực phẩm và đầu tư cùng cạnh tranh nguồn tiền
- Ngân hàng Nhật Bản đối mặt phép thử lạm phát riêng
- Nhu cầu trái phiếu kỷ lục giúp giảm bớt sức ép
- Điểm chính
Đồng yên giảm giá từ khoảng 151 yên đổi 1 USD khi chính quyền của bà bắt đầu hoạt động xuống gần 164 yên vào cuối tháng 7, mức yếu nhất trong khoảng bốn thập kỷ. Lợi suất trái phiếu chính phủ chuẩn của Nhật Bản, tức mức sinh lời mà nhà đầu tư yêu cầu khi cho nhà nước vay trong 10 năm, tăng từ khoảng 1,6% lên 3,115% vào cuối tháng 9, cao nhất trong khoảng 30 năm.
Bà Takaichi bác bỏ những ý kiến cho rằng chính sách của bà gây ra các biến động này. Các bộ trưởng của bà ngày càng cam kết bảo đảm tính bền vững tài khóa, nghĩa là chi tiêu, thu ngân sách và vay nợ phải duy trì ở mức có thể kiểm soát theo thời gian. Giờ đây, các nhà đầu tư chờ những quyết định ngân sách cho thấy các cam kết đó sẽ được thực hiện ra sao song song với chính sách đặc trưng của bà là chi tiêu tài khóa có trách nhiệm và chủ động.
Có những dấu hiệu cho thấy niềm tin đang phục hồi. Phiên đấu giá trái phiếu chính phủ kỳ hạn 20 năm ngày 20 tháng 10 thu hút nhu cầu cao kỷ lục. Tuy nhiên, nguồn vốn cho một số sáng kiến lớn vẫn chưa được xác định, và quyết định chính sách ngày 30 tháng 10 của Ngân hàng Nhật Bản sẽ là phép thử tiếp theo về mối quan hệ giữa chi tiêu chính phủ, lạm phát và lãi suất.
Điều gì đã thay đổi từ tháng 7 đến tháng 10?
Văn phòng Nội các ghi nhận chính phủ đã thông qua các định hướng chính sách kinh tế năm 2026 vào ngày 21 tháng 7, sau khi Hội đồng Chính sách Kinh tế và Tài khóa đưa ra khuyến nghị. Phụ đề của văn bản xác định năm 2026 là năm đầu tiên thực hiện chính sách tài khóa có trách nhiệm và chủ động, đồng thời kêu gọi hiện thực hóa những hoài bão của Nhật Bản.
Trong quá trình soạn thảo kế hoạch này, những câu chữ trong bản dự thảo bị hiểu là nhằm ngăn Ngân hàng Nhật Bản tăng lãi suất đã góp phần kích hoạt làn sóng bán trái phiếu chính phủ Nhật Bản. Nhà đầu tư lo ngại chính phủ muốn vừa tăng chi tiêu vừa duy trì chính sách tiền tệ nới lỏng, trong bối cảnh lạm phát đã gây sức ép lên các hộ gia đình.
Các diễn biến chính diễn ra trong vài tháng:
- Ngày 21 tháng 7: Nội các thông qua các định hướng chính sách kinh tế và tài khóa thường niên.
- Cuối tháng 7: Đồng yên tiến sát mức 164 yên đổi 1 USD; Nhật Bản và Mỹ phối hợp mua đồng yên.
- Ngày 1 tháng 9: Bộ trưởng Tài chính Mỹ Scott Bessent cho biết ông đã thúc giục Nhật Bản chấm dứt chính sách tái lạm phát.
- Cuối tháng 9: Lợi suất trái phiếu chính phủ chuẩn của Nhật Bản đạt 3,115%.
- Ngày 19 tháng 10: Bà Takaichi bác bỏ những chỉ trích về cách điều hành kinh tế tại Quốc hội và cam kết kiểm soát phát hành trái phiếu.
- Ngày 20 tháng 10: Phiên đấu giá trái phiếu chính phủ kỳ hạn 20 năm thu hút nhu cầu cao kỷ lục.
- Ngày 30 tháng 10: Ngân hàng Nhật Bản dự kiến công bố quyết định chính sách tiếp theo và cập nhật dự báo kinh tế.
Những quyết định tài khóa lớn tiếp theo sẽ được đưa ra vào cuối năm 2026, khi chính phủ chuẩn bị ngân sách cho năm tài khóa bắt đầu vào tháng 4 năm 2027 và kế hoạch chi tiêu quốc phòng mới kéo dài 5 năm.
Vì sao đồng yên và lợi suất trái phiếu có liên quan?
Đồng yên yếu khiến nhiên liệu, thực phẩm và nguyên liệu thô nhập khẩu trở nên đắt đỏ hơn tính theo nội tệ. Chi phí nhập khẩu tăng có thể đẩy hóa đơn hộ gia đình và chi phí doanh nghiệp lên cao, làm giảm sức mua từ các đợt tăng lương. Lợi suất trái phiếu tăng gây ra sức ép theo cách khác: làm chi phí vay mới của chính phủ đắt đỏ hơn và ảnh hưởng đến chi phí huy động vốn ở những lĩnh vực khác trong nền kinh tế.
Giá trái phiếu và lợi suất biến động ngược chiều nhau. Khi nhà đầu tư bán trái phiếu hiện hữu, giá trái phiếu giảm và mức sinh lời mà người mua mới nhận được tăng lên. Nhà đầu tư có thể đòi hỏi mức sinh lời cao hơn vì dự đoán lạm phát tăng, lượng trái phiếu phát hành tăng hoặc lãi suất ngân hàng trung ương cao hơn.
Nhật Bản đang đối mặt với cả ba mối lo ngại này. Kế hoạch chi tiêu và thuế của bà Takaichi bị soi xét, trong khi áp lực lạm phát toàn cầu mạnh hơn và kỳ vọng Ngân hàng Nhật Bản tiếp tục tăng lãi suất cũng đẩy lợi suất đi lên.
Toru Suehiro, kinh tế trưởng tại Daiwa Securities, cho rằng tình hình quốc tế giúp lý giải chi phí vay của Nhật Bản. Dựa trên mối tương quan giữa lợi suất của Nhật Bản và Mỹ từ đầu năm 2026 đến tháng 8, ông tính toán lợi suất trái phiếu chuẩn của Nhật Bản sẽ ở khoảng 3,36% khi lợi suất tương ứng của Mỹ là 5,07%. Trong phân tích của ông, lợi suất thực tế của Nhật Bản là 2,93%, thấp hơn 0,43 điểm phần trăm. Ông nhận định lo ngại quá mức về tài khóa đã dịu bớt, dù những quyết định ngân sách sắp tới vẫn tiềm ẩn rủi ro.
Bà Takaichi bác bỏ cách gọi “tái lạm phát”
Bà Takaichi trực tiếp đáp lại những chỉ trích tại Quốc hội ngày 19 tháng 10. Thủ tướng nhắc đến các ý kiến gắn tên bà với đồng tiền suy yếu và lãi suất tăng:
Cho đến nay, tôi đã bị chỉ trích rất nhiều, chẳng hạn như về 'đồng yên yếu thời Takaichi' và 'lãi suất cao thời Takaichi'.
Sau đó, bà bác bỏ cách mô tả này về thành tích của mình:
Tôi kiên quyết bác bỏ những ý kiến đó.
Chính phủ của bà cho rằng một nền kinh tế vững mạnh hơn và tài chính công bền vững sẽ giúp khôi phục niềm tin vào đồng yên. Bộ trưởng Tài chính Satsuki Katayama nói bà Takaichi không theo chủ trương tái lạm phát, trong khi Bộ trưởng phụ trách chính sách kinh tế Minoru Kiuchi tuyên bố hồi tháng 9 rằng Nhật Bản không còn cần chính sách tái lạm phát.
Tái lạm phát là việc sử dụng chi tiêu chính phủ và chính sách tiền tệ nới lỏng để kích thích nhu cầu và khuyến khích giá cả tăng lên. Ngôn từ gần đây của chính phủ nhấn mạnh hơn vào đầu tư giúp mở rộng năng lực sản xuất của Nhật Bản, thay vì chỉ khuyến khích người dân và doanh nghiệp chi tiêu nhiều hơn.
Toshihiro Nagahama, kinh tế trưởng tại Viện Nghiên cứu Kinh tế thuộc Dai-ichi Life Asset Management và là thành viên khu vực tư nhân của hội đồng chính sách kinh tế, cho rằng nhà đầu tư đã hiểu sai chủ trương này. Ông nói hội đồng không thảo luận về chính sách tiền tệ và bà Takaichi đã chỉ đạo các quan chức xem xét nghiêm ngặt các đề xuất ngân sách.
Takahide Kiuchi, chuyên gia kinh tế điều hành tại Viện Nghiên cứu Nomura và là cựu thành viên hội đồng chính sách Ngân hàng Nhật Bản, đưa ra đánh giá khác. Ông xem phản ứng của thị trường là phản ứng tự nhiên trước những rủi ro tài khóa được nhìn nhận. Ông nhận thấy sự tôn trọng lớn hơn đối với đánh giá độc lập của ngân hàng trung ương và mong muốn kiềm chế phát hành trái phiếu, nhưng cho rằng kết quả ngân sách sẽ cho thấy chính sách tài khóa có thực sự thay đổi hay không.
Sức ép từ Mỹ khiến vấn đề cấp bách hơn
Sự can dự của Washington đã biến cuộc tranh luận chính sách ở Nhật Bản thành vấn đề quốc tế. Ông Bessent lo ngại việc bán tài sản Nhật Bản có thể lan sang trái phiếu chính phủ Mỹ, đặc biệt nếu các tổ chức hoặc cơ quan chức năng Nhật Bản bán tài sản ở nước ngoài khi đồng yên suy yếu.
Hai chính phủ đã thực hiện chiến dịch phối hợp mua đồng yên đầu tiên kể từ năm 1998. Đồng tiền này phục hồi lên khoảng 155,23 yên đổi 1 USD vào ngày thứ Hai sau khi can thiệp, so với mức gần 164 yên hồi tháng 7. Chiến dịch này khiến nhà đầu tư cân nhắc khả năng hai nước tiếp tục phối hợp hành động.
Sau đó, ông Bessent thúc giục Ngân hàng Nhật Bản tăng lãi suất sớm hơn và ngày 1 tháng 9 cho biết ông đã đề nghị Nhật Bản chấm dứt chính sách tái lạm phát. Tổng thống Donald Trump cũng bày tỏ lo ngại về đồng yên suy yếu trong cuộc gặp với bà Takaichi ngày 22 tháng 9.
Mua ngoại tệ có thể nhanh chóng làm đồng yên mạnh lên bằng cách tạo ra nhu cầu đối với đồng tiền này. Tuy nhiên, các động lực lâu dài hơn tác động đến nhà đầu tư còn phụ thuộc vào lãi suất, lạm phát và niềm tin vào tài chính chính phủ. Vì vậy, chính quyền Nhật Bản đang tìm cách xử lý cả chính sách của mình lẫn cách nhà đầu tư nhìn nhận chúng, trong đó có việc cung cấp thêm thông tin bằng tiếng Anh.
Mở rộng quốc phòng cần nguồn tài trợ lâu dài
Bà Katayama cho biết chưa có quyết định nào về việc tài trợ cho kế hoạch tăng chi tiêu quốc phòng. Hôm thứ Ba, Bộ trưởng Tài chính nêu các nguyên tắc định hướng công việc này:
Về cách thức tài trợ, chúng tôi sẽ xem xét các biện pháp cần thiết, cân nhắc thỏa đáng tính bền vững tài khóa và bảo đảm nguồn tài trợ ổn định.
Theo các ước tính được cho là của quan chức chính quyền, kế hoạch quốc phòng mới dự kiến công bố vào cuối năm 2026 có thể lên tới 70-80 nghìn tỷ yên trong 5 năm. Mức đó tương đương trung bình 14-16 nghìn tỷ yên mỗi năm, dù các khoản phân bổ hằng năm và phạm vi chi tiêu cuối cùng vẫn chưa được quyết định.
Năm tài khóa vừa qua, Nhật Bản chi khoảng 11 nghìn tỷ yên, tương đương 1,9% tổng sản phẩm quốc nội, cho quốc phòng và các hoạt động an ninh rộng hơn. Con số này bao gồm cả những khoản như hoạt động của lực lượng bảo vệ bờ biển. Chính phủ cũng đang cân nhắc nâng chi tiêu quốc phòng lên 3,5% GDP trong tương lai, nhưng chưa thông qua mức này như một quyết định chi tiêu cuối cùng.
Tăng thuế doanh nghiệp là một trong những phương án tài trợ đang được thảo luận. Tăng thuế có thể tạo nguồn thu thường xuyên để chi cho các khoản thường xuyên, nhưng phải trả giá về chính trị. Khoản tăng thuế thu nhập nằm trong gói tài trợ quốc phòng của cựu Thủ tướng Fumio Kishida nhiều lần bị trì hoãn và dự kiến bắt đầu vào năm 2027.
Cuộc tranh luận tài khóa diễn ra song song với tranh luận rộng hơn về vai trò quân sự của Nhật Bản. Quyết định hồi tháng 4 của chính phủ nới lỏng hạn chế xuất khẩu vũ khí sát thương đã góp phần thúc đẩy các cuộc biểu tình phản chiến hồi tháng 5, trong đó có một cuộc tập hợp tại Tokyo với số người tham gia ước tính 50.000. Bà Katayama cho biết các quyết định về chi tiêu quốc phòng sẽ dựa trên đánh giá độc lập của Nhật Bản.
Giảm thuế thực phẩm và đầu tư cùng cạnh tranh nguồn tiền
Ngân sách được đề xuất còn bao gồm giảm thuế tiêu dùng đối với thực phẩm trong 2 năm và chương trình đầu tư vào các ngành công nghiệp chiến lược kéo dài 14 năm. Cả hai đều cần được cấp vốn bên cạnh các cam kết quốc phòng, khiến mục tiêu giữ lượng phát hành trái phiếu mới quanh mức 40 nghìn tỷ yên khó đạt được.
Ông Suehiro nêu ra bốn quyết định mà nhà đầu tư sẽ theo dõi: nguồn tài trợ cho việc giảm thuế thực phẩm, quy mô ngân sách bổ sung thứ hai của năm tài khóa hiện tại, ngân sách ban đầu cho năm 2027 và định hướng tài khóa của chính phủ trong vài năm tới.
Trợ cấp năng lượng có thể tạo thêm nhu cầu chi tiêu. Ngày 18 tháng 10, Phó Tổng thư ký Đảng Dân chủ Tự do Koichi Hagiuda kêu gọi xem xét hỗ trợ hóa đơn điện và gas vào cuối năm. Các khoản trợ cấp mùa hè đã kết thúc từ tháng 10. Quỹ dự phòng có thể được dùng để nối lại hỗ trợ, còn một gói lớn hơn có thể đòi hỏi ngân sách bổ sung.
Ông Suehiro cho rằng khoản đầu tư tăng trưởng khoảng 10-15 nghìn tỷ yên có thể được thị trường chấp nhận nếu đó là các khoản chi trước đây được đưa vào ngân sách bổ sung, nay chuyển sang ngân sách thường niên ban đầu. Mức này là đánh giá của ông, không phải khoản phân bổ mà chính phủ đã công bố.
Akio Makabe, giáo sư thỉnh giảng tại Đại học Tama, cho rằng để khôi phục niềm tin, các quyết định chính sách cần khớp với những cam kết của chính phủ. Ông chỉ ra đồng yên vẫn suy yếu và lợi suất tiếp tục tăng sau bài phát biểu chính sách của bà Takaichi ngày 5 tháng 10. Ông cảnh báo các hộ gia đình có thể cảm nhận chi phí tăng qua giá hàng nhập khẩu, lãi suất thế chấp và biến động trong lợi nhuận đầu tư của các quỹ hưu trí và bảo hiểm.
Ngân hàng Nhật Bản đối mặt phép thử lạm phát riêng
Thống đốc Ngân hàng Nhật Bản Kazuo Ueda nói với Quốc hội rằng lạm phát cơ bản đang ở gần mục tiêu 2% của ngân hàng. Lạm phát cơ bản là xu hướng giá cả dai dẳng hơn mà các nhà hoạch định chính sách tìm cách xác định, sau khi loại trừ những biến động tạm thời của một số mặt hàng.
Ông Ueda viện dẫn chi phí nguyên liệu thô tăng liên quan đến xung đột ở Trung Đông, thị trường lao động khan hiếm và đà phục hồi kinh tế ở mức vừa phải. Nhu cầu toàn cầu mạnh mẽ đối với trí tuệ nhân tạo cũng hỗ trợ đầu tư và xuất khẩu của Nhật Bản, đồng thời làm gia tăng áp lực giá cả.
Thống đốc cảnh báo việc trì hoãn điều chỉnh lãi suất có thể làm tăng chi phí vay dài hạn do củng cố kỳ vọng lạm phát quá mức:
Khi lạm phát cơ bản tiến gần 2% và các điều kiện tài chính vẫn nới lỏng, nếu không điều chỉnh lãi suất chính sách một cách phù hợp, lãi suất dài hạn có thể tăng do thị trường lo ngại lạm phát vượt mức.
Ông Ueda cũng cho biết đầu tư giúp tăng năng lực sản xuất có thể làm dịu lạm phát theo thời gian. Điều này khiến tuyên bố của chính phủ rằng chi tiêu sẽ mở rộng nguồn cung trở nên thiết thực: cần thời gian để phát triển năng lực sản xuất mới, trong khi chi tiêu có thể kích thích nhu cầu sớm hơn.
Thị trường dự đoán ngân hàng sẽ giữ lãi suất chính sách ở mức 1,25% vào ngày 30 tháng 10, sau đợt tăng hồi tháng 9, và có thể nâng lên 1,5% vào tháng 12. Giao dịch quanh phiên đấu giá trái phiếu ngày 20 tháng 10 cho thấy khả năng tăng lãi suất tại cuộc họp tháng 10 chỉ khoảng 6,2%.
Quỹ Tiền tệ Quốc tế kêu gọi tiếp tục thắt chặt tiền tệ và xây dựng khuôn khổ tài khóa kéo dài nhiều năm. Krishna Srinivasan, Giám đốc Vụ châu Á và Thái Bình Dương của quỹ, cho rằng sự bất định về nguồn tài trợ cho các khoản chi tiêu bổ sung và giảm thuế là nguyên nhân gây lo ngại về tài khóa.
Nhu cầu trái phiếu kỷ lục giúp giảm bớt sức ép
Phiên đấu giá ngày 20 tháng 10 thu hút lượng đặt mua gấp 5,84 lần số trái phiếu được chào bán, so với mức 4,01 lần ở phiên trước và trung bình 3,73 lần trong 12 tháng trước đó. Sau kết quả này, lợi suất trái phiếu chính phủ kỳ hạn 20 năm giảm tới 0,06 điểm phần trăm, xuống 3,710%.
Ryutaro Kimura, chiến lược gia trái phiếu cấp cao tại BNP Paribas Asset Management, cho rằng nhu cầu từ các nhà đầu tư trong nước phục hồi nhờ lợi suất cao và lo ngại về tài khóa dịu bớt. Công ty bảo hiểm nhân thọ Fukoku Mutual Life Insurance cho biết họ nhận thấy có thể chuyển thêm một phần danh mục từ trái phiếu nước ngoài sang trái phiếu yên.
Các công ty bảo hiểm nhân thọ Nhật Bản quản lý khoảng 2,5 nghìn tỷ USD, trong đó khoảng một phần tư được đầu tư ở nước ngoài. Quyết định đầu tư của họ ảnh hưởng đến cả chi phí vay của Nhật Bản lẫn thị trường nước ngoài. Số liệu Bộ Tài chính được dẫn hồi tháng 10 cho thấy trong năm 2026, nhà đầu tư Nhật Bản đã bán ròng hơn 5 nghìn tỷ yên trái phiếu nước ngoài; các công ty bảo hiểm nhân thọ chiếm khoảng 289 tỷ yên, chưa tới 6% tổng số này.
Keita Matsumoto, người đứng đầu bộ phận thị trường tài chính tại SMBC Nikko Securities, cho rằng các công ty bảo hiểm đang thận trọng mua trái phiếu Nhật Bản khi lợi suất tăng. Chiến lược gia Shoki Omori của Deutsche Bank cũng dự đoán họ sẽ mua vào có chừng mực, thay vì bán tháo trên diện rộng các khoản đầu tư ở nước ngoài. Phiên đấu giá mạnh giúp chính phủ có thêm thời gian xoay xở, trong khi quyết định của ngân hàng trung ương ngày 30 tháng 10 và các lựa chọn ngân sách vào tháng 12 sẽ góp phần quyết định điều kiện để nhà đầu tư tiếp tục cho vay.
Điểm chính
- Chính phủ của bà Takaichi đặt mục tiêu giữ lượng phát hành trái phiếu mới gần mức 40 nghìn tỷ yên, đồng thời cấp vốn cho giảm thuế, đầu tư công nghiệp và mở rộng quốc phòng.
- Đồng yên tiến sát mức 164 yên đổi 1 USD trong tháng 7, còn lợi suất trái phiếu chính phủ chuẩn đạt 3,115% trong tháng 9.
- Nguồn tài trợ cho quốc phòng vẫn chưa được quyết định; phương án tăng thuế doanh nghiệp đang được thảo luận.
- Phiên đấu giá trái phiếu kỳ hạn 20 năm ngày 20 tháng 10 thu hút nhu cầu cao kỷ lục, cho thấy khẩu vị của nhà đầu tư đang phục hồi.
- Ngân hàng Nhật Bản dự kiến đưa ra quyết định chính sách tiếp theo vào ngày 30 tháng 10. Ngân sách thường niên và kế hoạch quốc phòng mới dự kiến được công bố vào cuối năm 2026.