Cơ quan quản lý yêu cầu đình chỉ bán bảo hiểm đến tháng 1/2027
Cơ quan Dịch vụ Tài chính Nhật Bản đã yêu cầu Prudential Life Insurance và Gibraltar Life Insurance ngừng chào mời bảo hiểm và ký hợp đồng mới từ ngày 13/10/2026 đến hết ngày 31/1/2027, sau khi phát hiện những thiếu sót nghiêm trọng trong công tác giám sát, bảo vệ khách hàng và quản lý điều hành.
Nội dung
- Cơ quan quản lý yêu cầu đình chỉ bán bảo hiểm đến tháng 1/2027
- Vì sao các con số tài chính khác nhau
- Diễn biến vụ bê bối
- Quan hệ cá nhân nằm ngoài tầm giám sát của công ty
- Gibraltar và công ty mẹ đối mặt với các phát hiện riêng
- Rà soát bồi thường không đồng nghĩa với đã chi trả
- Kỷ luật áp dụng với 157 nhân viên
- Cải cách lương thưởng và chi nhánh nhằm điều chỉnh động lực bán hàng
- Mở rộng giám sát khách hàng, nhưng rủi ro dữ liệu vẫn còn
- Điều kiện để hoạt động bán hàng được nối lại
- Điểm chính
Động thái ngày 9/10 diễn ra sau khi công bố kết quả điều tra độc lập về các giao dịch gian lận hoặc không phù hợp liên quan đến khách hàng Prudential Life, trị giá 5,2 tỷ yen, tương đương khoảng 33 triệu USD, trong hơn ba thập niên. Cơ quan quản lý cũng yêu cầu công ty mẹ của các hãng bảo hiểm này, Prudential Holdings of Japan, cải thiện quản trị và giám sát các công ty con.
Các quyết định hành chính của FSA yêu cầu cả ba công ty nộp kế hoạch cải thiện trước ngày 30/11/2026. Với hai hãng bảo hiểm, cơ quan này yêu cầu điều tra toàn diện, bồi thường khách hàng thỏa đáng, áp dụng biện pháp kỷ luật và thay đổi hệ thống quản lý bán hàng, đãi ngộ. FSA cũng yêu cầu xác định trách nhiệm của các lãnh đạo đương nhiệm và tiền nhiệm.
Lệnh đình chỉ có phạm vi hẹp hơn việc đóng cửa các hãng bảo hiểm. Dịch vụ dành cho các hợp đồng hiện hữu, bao gồm chi trả bảo hiểm và quyền lợi, vẫn tiếp tục. Cơ quan này không thu hồi giấy phép hoạt động của Prudential Life; các quyết định cũng cho phép ngoại lệ trong từng trường hợp nếu cơ quan quản lý cho rằng hoạt động đó cần thiết để bảo vệ người tham gia bảo hiểm.
Prudential Life đã tự nguyện ngừng bán hợp đồng mới từ tháng 2. Lệnh đình chỉ bắt buộc lần này kéo dài quá ngày 5/11, thời điểm kết thúc đợt tạm dừng tự nguyện mà công ty đã công bố. Ngày 31/1 là thời điểm lệnh hết hạn, nhưng không đồng nghĩa hoạt động bán hàng sẽ tự động nối lại: công ty vẫn phải khắc phục những thiếu sót mà điều tra viên và cơ quan quản lý xác định.
Vì sao các con số tài chính khác nhau
Vụ bê bối đưa ra nhiều con số tiền tệ khác nhau, mỗi con số phản ánh một đánh giá hoặc giai đoạn điều tra riêng. Không nên coi chúng là những thước đo có thể thay thế cho nhau về tổn thất đã xác nhận hoặc tiền bồi thường đã chi trả.
Thông báo về cuộc điều tra ngày 8/10 nêu các giao dịch gian lận hoặc không phù hợp với khách hàng trị giá 5,2 tỷ yen. Một tường thuật khác về cuộc điều tra cho biết tổn thất do nạn nhân báo cáo vượt 6,1 tỷ yen. Một công bố riêng của công ty mô tả các vụ gian lận được xác nhận, liên quan đến 157 nhân viên đương nhiệm và tiền nhiệm, 676 khách hàng và khoảng 4,34 tỷ yen.
Các con số này lần lượt phản ánh giá trị giao dịch được xem xét, tổn thất khách hàng khai báo và những vụ gian lận được mô tả là đã xác nhận. Không thể cộng các khoản này với nhau; tổn thất được báo cáo cũng không mặc nhiên đồng nghĩa với mức bồi thường. Số tiền cuối cùng phải chi trả còn phụ thuộc vào việc xem xét từng trường hợp.
Quy mô vụ việc lớn hơn con số được công bố lần đầu vào tháng 1, khi Prudential Life xác định khoảng 3,1 tỷ yen bị thu bất chính từ khách hàng. Một tường thuật chi tiết hơn nêu con số ban đầu là 3,14 tỷ yen, liên quan đến 107 nhân viên đương nhiệm và tiền nhiệm cùng 503 khách hàng trong giai đoạn 1991-2025. Con số giao dịch 5,2 tỷ yen công bố tháng 10 cao hơn khoảng 2,06 tỷ yen, tương đương 66%, so với mức ban đầu 3,14 tỷ yen, dù cuộc điều tra sau đó bao quát phạm vi hành vi rộng hơn.
Số lượng khách hàng cũng khác nhau. Thông cáo chính thức tháng 10 của Prudential Life nêu 498 cá nhân trong các vụ việc ngày 16/1, thay vì 503 người như tường thuật trước đó. Thông cáo không giải thích chênh lệch này. Không con số nào phản ánh đầy đủ số người sau đó đã gửi khiếu nại hoặc yêu cầu cung cấp thông tin.
Diễn biến vụ bê bối
Động thái quản lý diễn ra sau nhiều tháng khiếu nại gia tăng, rà soát bồi thường và thanh tra. Sau công bố ban đầu của Prudential Life, Chủ tịch khi đó là Kan Mabara từ chức; FSA bắt đầu thanh tra vào cuối tháng 1.
Các diễn biến chính theo thời gian:
- Ngày 16/1/2026: Prudential Life công bố sai phạm liên quan đến hơn 100 nhân viên đương nhiệm và tiền nhiệm, cùng khoảng 3,1 tỷ yen nhận từ khách hàng.
- Ngày 10/2: Công ty bắt đầu tự nguyện ngừng bán hợp đồng mới, ban đầu dự kiến kéo dài đến ngày 9/5.
- Ngày 22/4: Công ty cho biết đã nhận khoảng 700 báo cáo thiệt hại và yêu cầu cung cấp thông tin, đồng thời gia hạn tạm dừng bán hàng đến ngày 5/11.
- Ngày 7/10: Hệ thống ghi nhận các cuộc gặp khách hàng được chỉ định và tạo bản tóm tắt bằng AI bắt đầu vận hành.
- Ngày 8/10: Prudential Life công bố kết quả điều tra độc lập và cập nhật các biện pháp bồi thường, kỷ luật và cải cách.
- Ngày 9/10: FSA công bố lệnh đình chỉ và yêu cầu cải thiện.
- Từ ngày 13/10 đến ngày 31/1/2027: Lệnh bắt buộc đình chỉ chào mời bảo hiểm và ký hợp đồng mới áp dụng với cả hai hãng bảo hiểm.
Tổng số khoảng 700 báo cáo và yêu cầu cung cấp thông tin trong tháng 4 cao hơn gấp đôi mức khoảng 300 được công bố ngày 10/2. Khoảng 70 trường hợp liên quan đến Gibraltar Life, cho thấy khiếu nại đã lan sang cả công ty này từ lâu trước các lệnh tháng 10.
Cơ quan quản lý nhận định đợt tạm dừng bán hàng tự nguyện không giải quyết được các vấn đề giám sát. Tại Prudential Life, một số nhân viên bán hàng liên hệ khách hàng mà không được quản lý bán hàng chấp thuận, trái với các hạn chế trong thời gian tạm dừng. Các vụ nhận tiền khách hàng không phù hợp cũng tiếp tục bị phát hiện sau khi lệnh đình chỉ bắt đầu.
Quan hệ cá nhân nằm ngoài tầm giám sát của công ty
Kết quả điều tra và các phát hiện của cơ quan quản lý cho thấy vấn đề của doanh nghiệp không chỉ nằm ở từng nhân viên. Prudential Life chỉ sử dụng nhân viên bán hàng được gọi là Life Planner, hưởng lương hoàn toàn theo hiệu quả công việc và nhìn chung có quyền tự quyết về giờ làm cũng như địa điểm làm việc.
Các chi nhánh tự tuyển nhân viên bán hàng và được trao quyền tự chủ đáng kể khi mở rộng. Theo FSA, các nhóm quản lý kế tiếp nhau đã nhiều lần có cơ hội xử lý rủi ro nhưng vẫn duy trì mô hình này để ưu tiên doanh số. Trụ sở chính ngày càng ngần ngại chất vấn các chi nhánh, trong khi bản thân quản lý chi nhánh và các cấp quản lý bán hàng khác cũng liên quan đến một số vụ sai phạm.
Tuyên bố cải cách ngày 8/10 của Prudential Life cho biết ủy ban độc lập nhận định quan hệ riêng tư giữa nhân viên và khách hàng khiến quản lý và trụ sở chính khó nắm bắt tình hình. Việc chuyển tiền không phù hợp và chào mời đầu tư có thể lặp đi lặp lại mà không bị phát hiện.
Các vấn đề bao gồm cho vay và vay mượn cá nhân, chào mời đầu tư không liên quan đến bảo hiểm, bán bảo hiểm không phù hợp và thay thế hợp đồng bảo hiểm. FSA cũng phát hiện thiếu sót trong việc xác minh liệu sản phẩm bán ra có đáp ứng nguyện vọng khách hàng hay họ đã được cung cấp thông tin bắt buộc hay chưa.
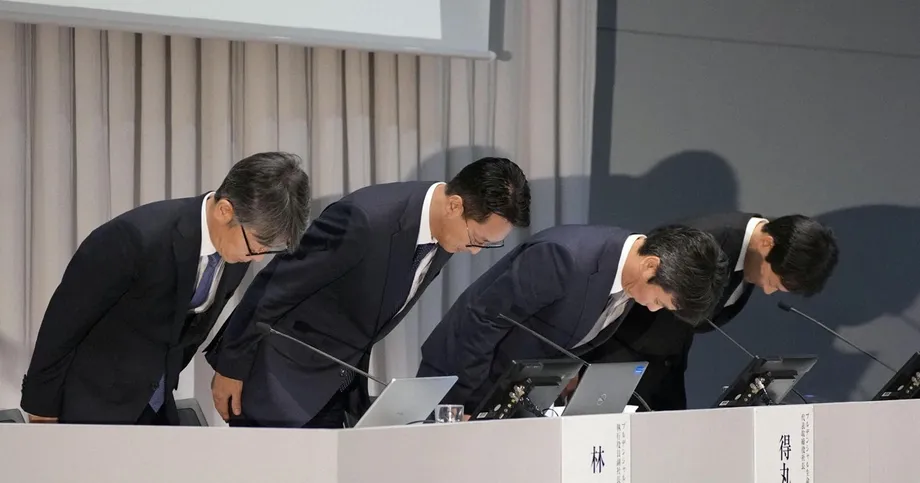
Hiromitsu Tokumaru, Chủ tịch Prudential Life, thừa nhận tại họp báo ngày 8/10 rằng ban lãnh đạo đã góp phần gây ra sai phạm và để tình trạng này kéo dài.
Chúng tôi nghiêm túc nhìn nhận việc đã làm lung lay nền tảng niềm tin cốt lõi", Tokumaru nói. "Đây không phải vấn đề của một số nhân viên cụ thể; chính cách thức điều hành của ban lãnh đạo đã gây ra sai phạm và khiến tình trạng kéo dài.
Gibraltar và công ty mẹ đối mặt với các phát hiện riêng
Gibraltar Life chịu các mốc đình chỉ tương tự, nhưng FSA đưa ra những phát hiện riêng liên quan đến hoạt động của công ty. Khác với Prudential Life, Gibraltar bán bảo hiểm qua các đại lý tổng hợp bên cạnh đội ngũ tư vấn viên Life Plan Consultant của chính mình.
Cơ quan quản lý cho biết Gibraltar áp dụng mô hình tuyển dụng, đào tạo và bán hàng tương tự sau khi bắt đầu hoạt động năm 2001. Công ty ưu tiên tuyển những người có thể nhanh chóng tạo doanh số, thường thông qua các mối quan hệ cá nhân sẵn có. Cách làm này góp phần hình thành các quan hệ với khách hàng mà quản lý và trụ sở chính không thể giám sát đầy đủ.
Theo FSA, ban lãnh đạo Gibraltar nhận thấy những vấn đề liên quan đến chế độ thưởng gắn với doanh số và các quan hệ riêng tư với khách hàng, nhưng lo ngại nhân viên nghỉ việc và hoạt động kinh doanh suy yếu nếu thực hiện thay đổi căn bản. Tiền lương và đánh giá của cấp giám sát cũng phụ thuộc nhiều vào việc tuyển dụng và doanh số của đội ngũ, làm giảm động lực chất vấn các hành vi có vấn đề.
Các thiếu sót của công ty mẹ còn rộng hơn. Prudential Holdings of Japan có trách nhiệm giám sát các công ty con trong lĩnh vực bảo hiểm, nhưng FSA phát hiện công ty quá coi trọng tính độc lập của các đơn vị này, chỉ kiểm tra báo cáo theo thủ tục thay vì xem xét sâu hoạt động thực tế, và không cung cấp đủ nguồn lực tuân thủ.
Công tác kiểm toán nội bộ cũng chưa đạt yêu cầu. Dù nguồn lực kiểm toán đã được tập trung, nhân sự biệt phái từ các công ty con vẫn tiếp tục kiểm toán công ty cũ của mình, hạn chế việc kiểm tra trên toàn tập đoàn. Cơ quan này cũng ghi nhận các phát ngôn và hành vi quản lý xem nhẹ tầm quan trọng của kiểm toán nội bộ.
Lệnh đình chỉ và yêu cầu cải thiện đối với các hãng bảo hiểm được ban hành theo Khoản 1, Điều 132 của Luật Kinh doanh Bảo hiểm Nhật Bản. Lệnh yêu cầu cải thiện đối với công ty mẹ được ban hành theo Khoản 1, Điều 271-29. FSA căn cứ vào các đợt thanh tra và báo cáo theo yêu cầu của pháp luật, cũng như cuộc điều tra độc lập, chứ không chỉ chấp nhận kết luận của công ty.
Rà soát bồi thường không đồng nghĩa với đã chi trả
Ủy ban Bồi thường Khách hàng độc lập do Prudential Holdings of Japan thành lập quyết định liệu có cần bồi thường hay không và mức bồi thường là bao nhiêu. Cần phân biệt việc hoàn tất rà soát với việc đã chi tiền khi đánh giá tiến độ.
Prudential Life cho biết đã hoàn tất rà soát 492 trong số 498 cá nhân thuộc các vụ việc ngày 16/1, còn sáu trường hợp chưa xong trong nhóm xác định này. Tỷ lệ được rà soát là khoảng 98,8%. Thông cáo đề cập bản cập nhật tiến độ bồi thường ngày 16/9/2026, nhưng hoàn tất rà soát không có nghĩa khách hàng đã nhận được tiền bồi thường.
Một tường thuật rộng hơn cho biết ủy ban đã đánh giá khiếu nại của 1.345 khách hàng, trong đó có khách hàng Gibraltar Life, và phê duyệt bồi thường cho 676 người. Tường thuật này không nêu số trường hợp còn chờ xem xét. Các số liệu đó áp dụng cho nhóm khác với 498 cá nhân trong các vụ việc tháng 1 của Prudential Life.
Điều tương tự cần lưu ý với bản cập nhật tháng 4. Tính đến ngày 17/4, quy trình sàng lọc và bồi thường liên quan đến 1,7 tỷ yen cho 259 khách hàng đã hoàn tất, nhưng công ty cho biết nhóm này bao gồm cả khách hàng bị từ chối bồi thường. Vì vậy, không thể mô tả 1,7 tỷ yen là khoản tiền đã trả cho nạn nhân.
Tokumaru cho biết bồi thường và kỷ luật phải được ưu tiên hơn việc mở lại hoạt động bán hàng.
"Chúng tôi sẽ không bao giờ ưu tiên nối lại hoạt động bán hàng hơn việc bồi thường cho nạn nhân và xử lý kỷ luật những người liên quan", ông nói.
Kỷ luật áp dụng với 157 nhân viên
Các số liệu kỷ luật chi tiết giúp lý giải tổng số 157 nhân viên bán hàng đương nhiệm và tiền nhiệm được báo cáo. Prudential Life xác định 146 người liên quan đến các vụ việc tháng 1 và hoàn tất xử lý nhóm này vào tháng 4/2026.
Trong số 146 người, 53 người bị sa thải hoặc được đề nghị từ chức, 68 người bị đình chỉ công tác và 25 người nhận cảnh cáo, khiển trách hoặc biện pháp khác. Số liệu bao gồm các biện pháp tương đương áp dụng với nhân viên cũ. Trong các vụ việc riêng biệt, thêm 11 nhân viên bị sa thải hoặc được đề nghị từ chức.
Hồ sơ của Prudential Financial nhắc lại cơ cấu này. Cộng 53 người và 11 người thành 64 trường hợp sa thải hoặc đề nghị từ chức. Một số báo cáo mô tả cả 64 người là bị sa thải, nhưng cách diễn đạt chính thức bao gồm cả hai hình thức nghỉ việc.
Tokumaru, Phó chủ tịch Yasuhiro Akiyama và Phó chủ tịch Kuniyoshi Hayashi sẽ tự nguyện hoàn trả 30% thù lao hằng tháng trong ba tháng. Tokumaru cho biết ông dự định tiếp tục tại nhiệm để hoàn tất các biện pháp phòng ngừa.
Việc hoàn trả thù lao chỉ là một phần trong trách nhiệm giải trình của ban lãnh đạo. Công ty cho biết các quyết định liên quan đến ban lãnh đạo đương nhiệm và tiền nhiệm vẫn phải qua tư vấn bên ngoài và thủ tục của hội đồng quản trị. FSA yêu cầu làm rõ trách nhiệm, bao gồm cả trách nhiệm của các giám đốc trước đây.
Cải cách lương thưởng và chi nhánh nhằm điều chỉnh động lực bán hàng
Prudential Life dự kiến áp dụng mức lương tối thiểu được bảo đảm vào năm 2027. Theo phương án đề xuất, công ty sẽ bù phần chênh lệch nếu thù lao hằng tháng thấp hơn một mức nhất định. Công ty chưa công bố mức lương được bảo đảm này.
Kế hoạch cũng tăng tỷ trọng thù lao từ việc phục vụ các hợp đồng hiện hữu từ dưới 5% lên khoảng 20%. Theo các con số được nêu, tỷ trọng mới sẽ cao hơn hơn bốn lần so với trước. Hoa hồng hợp đồng mới sẽ được trả trong bảy năm thay vì bốn năm, còn đánh giá hiệu quả sẽ tính đến việc duy trì hợp đồng, tuân thủ và chất lượng bán hàng.
Những thay đổi này nhằm giảm áp lực phải lập tức tìm khách hàng mới và coi trọng hơn việc duy trì quan hệ phù hợp với khách hàng. Chỉ riêng việc công bố kế hoạch chưa đủ để khẳng định hiệu quả, nhất là khi FSA phát hiện các biện pháp trước đây bị trì hoãn hoặc chưa được kiểm nghiệm đầy đủ.
Chế độ đãi ngộ quản lý bán hàng cũng sẽ thay đổi. Tỷ trọng lương cơ bản dự kiến ở mức khoảng 30%, mối liên hệ trực tiếp giữa lương thưởng và số người được tuyển dụng sẽ bị loại bỏ, còn các quản lý nhìn chung sẽ ngừng tự bán bảo hiểm để tập trung giám sát.
Công ty dự kiến thay thế 139 chi nhánh bằng 40 đến 50 chi nhánh theo cơ cấu mới, giảm khoảng 64% đến 71%. Bảy chi nhánh thí điểm dự kiến bắt đầu hoạt động ngày 1/11/2026, cùng với kế hoạch đóng cửa 30 chi nhánh hiện hữu. Các vị trí quản lý mới sẽ phân chia trách nhiệm về quản trị chi nhánh, giám sát nhiều nhóm và theo dõi từng nhân viên bán hàng.
Mở rộng giám sát khách hàng, nhưng rủi ro dữ liệu vẫn còn
Prudential Life đã áp dụng báo cáo hoạt động hằng ngày cho nhân viên bán hàng và tổ chức đào tạo về quản trị cho khoảng 4.000 nhân viên. Công ty cũng yêu cầu nhân viên cam kết không xử lý tiền bạc không phù hợp. Khi cần thiết, công ty có thể đề nghị cung cấp thông tin tín dụng và tờ khai thuế trên cơ sở tự nguyện, có sự đồng ý của nhân viên.
Chương trình Đối tác Hỗ trợ Khách hàng được giới thiệu vào tháng 4 cho phép khách hàng liên hệ trực tiếp với trụ sở chính, thay vì chỉ làm việc với nhân viên bán hàng. Nhóm này có 51 thành viên tại thời điểm công bố tháng 10 và dự kiến được mở rộng từ năm tài chính 2027.
Hệ thống ghi âm cuộc họp ra mắt ngày 7/10 ghi lại các cuộc gặp được chỉ định khi có sự đồng ý của khách hàng, đồng thời dùng trí tuệ nhân tạo để tạo bản tóm tắt. Hệ thống áp dụng cho các cuộc trao đổi được chỉ định về hợp đồng hiện hữu, cũng như những cuộc gặp bán hàng và chăm sóc khách hàng thuộc phạm vi áp dụng. Công ty cho biết mục đích là giúp theo dõi tương tác và phát hiện sớm hơn các vấn đề bảo vệ khách hàng.
Thông tin khách hàng cần được chú trọng riêng. FSA phát hiện các cựu nhân viên bán hàng tự ý lấy thông tin và những thiếu sót trong điều tra các vụ việc tương tự. Tại Prudential Life, cơ quan này cũng xác định có nghi vấn nhập và sử dụng trái phép thông tin cá nhân có được từ nơi làm việc trước đây.
Gibraltar cũng đối mặt với rủi ro tương tự, khi nhân viên nghỉ việc mang theo thông tin liên hệ của khách hàng. Việc ghi âm cuộc họp giúp theo dõi nội dung trao đổi, nhưng tự nó không giải quyết được cách thu thập, truy cập hoặc lấy đi thông tin. Prudential Life cho biết đang tăng cường kiểm soát thông tin và chuyển sang sử dụng điện thoại thông minh do công ty cấp.
Điều kiện để hoạt động bán hàng được nối lại
Hạn chót ngày 30/11 nộp kế hoạch cải thiện áp dụng với Prudential Life, Gibraltar Life và công ty mẹ. Cả hai hãng bảo hiểm phải nhờ các chuyên gia bên ngoài có chuyên môn về bảo hiểm hoặc quản trị doanh nghiệp đánh giá kế hoạch cải thiện và việc triển khai.
Cả ba công ty phải báo cáo tiến độ mỗi ba tháng, kỳ báo cáo đầu tiên tính đến cuối tháng 2/2027. Báo cáo phải nộp trước ngày 15 của tháng kế tiếp, nghĩa là hạn nộp dự kiến đầu tiên là ngày 15/3/2027.
Tổng mức bồi thường cuối cùng, số lượng đầy đủ các yêu cầu chưa giải quyết và những quyết định tiếp theo liên quan đến các lãnh đạo tiền nhiệm vẫn chưa được chốt. Prudential Life cũng tiếp tục xem xét các trường hợp nghi chào mời bảo hiểm không phù hợp. Theo phương án công bố, chỉ nhân viên được xác nhận đáp ứng tiêu chuẩn của công ty mới được bán bảo hiểm, nhưng phương án này hiện phải thực hiện trong thời gian lệnh đình chỉ còn hiệu lực.
Thiệt hại kinh doanh đã rất lớn. Tháng 4, Prudential cho biết vụ bê bối có thể làm giảm lợi nhuận 550 triệu USD theo dự báo hợp nhất của công ty mẹ tại Mỹ. Công ty cũng ghi nhận số hợp đồng bị hủy tăng so với năm trước. Dự báo này tách biệt với tổn thất của khách hàng và khoản bồi thường.
Thước đo then chốt là liệu việc điều chỉnh lương thưởng, quản lý chi nhánh và liên hệ trực tiếp với khách hàng có tạo ra cơ chế giám sát hiệu quả tại những nơi các biện pháp kiểm soát trước đây đã thất bại hay không. Lệnh của FSA yêu cầu bằng chứng về việc triển khai và tiến độ liên tục, kéo dài sự giám sát vượt quá thời hạn đình chỉ bán hàng chính thức.
Điểm chính
- Prudential Life và Gibraltar Life phải đình chỉ chào mời bảo hiểm và ký hợp đồng mới từ ngày 13/10/2026 đến hết ngày 31/1/2027.
- Cuộc điều tra nêu 5,2 tỷ yen giao dịch gian lận hoặc không phù hợp; số liệu tổn thất được báo cáo và gian lận đã xác nhận sử dụng các cách tính khác nhau.
- Dịch vụ cho các hợp đồng hiện hữu, bao gồm chi trả bảo hiểm và quyền lợi, vẫn tiếp tục.
- Prudential Life đã kỷ luật 157 nhân viên đương nhiệm và tiền nhiệm, trong đó có 64 người bị sa thải hoặc được đề nghị từ chức.
- Các cải cách dự kiến năm 2027 gồm lương tối thiểu được bảo đảm, tăng thù lao cho việc phục vụ hợp đồng và kéo dài thời gian trả hoa hồng.
- Cả ba công ty phải nộp kế hoạch cải thiện trước ngày 30/11 và tiếp tục báo cáo tiến độ.
- Tổng mức bồi thường cuối cùng và thời điểm thực tế nối lại hoạt động bán hàng vẫn chưa được xác định.