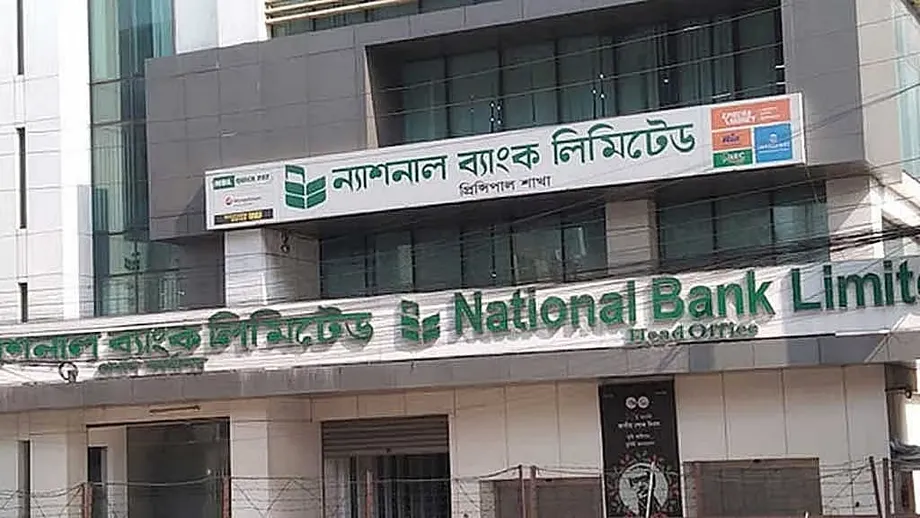
Khoản hỗ trợ khẩn cấp được giải ngân trước thời điểm cam kết cho rút tiền
Ngân hàng quốc doanh Sonali Bank đã hoàn tất khoản vay 7.000 crore taka cho National Bank đang gặp khó khăn, với toàn bộ khoản vay được Bangladesh Bank bảo lãnh, trong bối cảnh ngân hàng tư nhân này chuẩn bị khôi phục các dịch vụ ngân hàng bình thường vào ngày 15 tháng 10 năm 2026. Tính đến ngày 13 tháng 10, ngân hàng đã nhận gần 7.000 yêu cầu rút tiền, cho thấy khách hàng đang cần tiếp cận khoản tiền tiết kiệm của mình ngay lập tức.
Nội dung
- Khoản hỗ trợ khẩn cấp được giải ngân trước thời điểm cam kết cho rút tiền
- Khoản vay và bảo lãnh hoạt động ra sao
- Cam kết dành cho khách hàng
- Các mốc thời gian của kế hoạch giải cứu
- Từ kế hoạch ban đầu đến khoản vay 7.000 crore taka
- Thua lỗ tiếp diễn trong năm 2026
- Nợ chưa thanh toán và khoản dự phòng thiếu hụt
- Thay đổi ban lãnh đạo và nỗ lực đưa tiền gửi quay lại
- Nỗ lực rộng hơn nhằm hỗ trợ các ngân hàng yếu kém
- Những điểm chính
Giám đốc điều hành Sonali Bank, Md Shawkat Ali Khan, xác nhận khoản vay có thời hạn ba tháng, lãi suất 10%. Bangladesh Bank sẽ hoàn trả cho Sonali nếu National Bank không trả nợ đúng hạn. Thỏa thuận này cung cấp cho National Bank tiền để đáp ứng các yêu cầu rút tiền, đồng thời giao trách nhiệm hoàn trả cho ngân hàng trung ương nếu bên vay không thể thanh toán.
Chủ tịch National Bank, Giáo sư Melita Mehjabeen, cho biết ngân hàng đang chuẩn bị để chuyển tiền đến mọi chi nhánh trước ngày 14 tháng 10. Bangladesh Bank đã chỉ thị ngân hàng này bảo đảm đủ tiền mặt tại các chi nhánh và ATM để khách hàng có thể rút tiền theo nhu cầu từ ngày 15 tháng 10.
Khoản hỗ trợ được đưa ra sau khi bốn người gửi tiền đệ đơn lên Tòa án Tối cao hồi tháng 9, yêu cầu được tiếp cận tiền tiết kiệm. National Bank ghi nhận khoản lỗ gần 9.000 crore taka trong giai đoạn 2022-2025; báo cáo thường niên của ngân hàng cho biết nợ xấu chiếm 59,69% tổng dư nợ vào cuối năm 2025.
Với người gửi tiền, vấn đề trước mắt là liệu họ có rút được tiền khi cần hay không. Còn với National Bank, nhiệm vụ còn dài hơn: khôi phục các dịch vụ hằng ngày trong khi xử lý thua lỗ, các khoản vay chưa được thanh toán và tình trạng thiếu hụt lớn trong khoản dự phòng cần trích lập để bù đắp các tổn thất tín dụng tiềm tàng.
Khoản vay và bảo lãnh hoạt động ra sao
Sonali Bank cung cấp tiền, National Bank vay khoản tiền đó, còn Bangladesh Bank bảo lãnh việc hoàn trả. Đây là khoản vay giữa các ngân hàng được cơ quan quản lý bảo lãnh, chứ không phải khoản thanh toán trực tiếp từ ngân hàng trung ương cho từng người gửi tiền.
Giám đốc điều hành Sonali Bank, Shawkat Ali Khan, mô tả bảo lãnh này là sự bảo vệ dành cho ngân hàng của ông:
Chúng tôi không gặp rủi ro trong trường hợp này vì Bangladesh Bank đứng ra bảo lãnh.
Theo thỏa thuận ông mô tả, National Bank phải hoàn trả khoản vay trong vòng ba tháng. Nếu ngân hàng không trả được, Bangladesh Bank phải hoàn trả cho Sonali Bank. Nhờ đó, Sonali được bảo đảm sẽ thu hồi tiền ngay cả khi National Bank vẫn không thể thực hiện các nghĩa vụ của mình.
Thanh khoản là khoản tiền ngân hàng có thể sử dụng ngay, bao gồm tiền mặt cần thiết để đáp ứng yêu cầu rút tiền. Một ngân hàng có thể có các khoản vay và tài sản khác trên sổ sách nhưng vẫn gặp khó khăn trong việc chi trả cho khách hàng nếu không thể nhanh chóng chuyển những tài sản đó thành tiền mặt. Vấn đề của National Bank bao gồm cả thiếu tiền mặt sẵn có lẫn thua lỗ nghiêm trọng trong hoạt động cho vay.
Lãi suất đồng nghĩa khoản hỗ trợ này phát sinh chi phí vay. Các điều khoản được công bố quy định lãi suất 10% và thời hạn ba tháng, nhưng không nêu ngày trả nợ chính xác hoặc cách tính lãi. National Bank sẽ phải quản lý nghĩa vụ này cùng với nhu cầu của người gửi tiền.
Cam kết dành cho khách hàng
Bangladesh Bank chỉ thị ngân hàng cho phép khách hàng rút tiền theo nhu cầu từ ngày 15 tháng 10, đồng thời bảo đảm có đủ tiền mặt tại tất cả chi nhánh và điểm ATM. National Bank cho biết công tác chuẩn bị bao gồm 221 chi nhánh, 65 chi nhánh phụ và 53 ATM.
Giám đốc điều hành kiêm người phát ngôn Bangladesh Bank, Arief Hossain Khan, nêu lập trường của cơ quan quản lý sau cuộc họp với lãnh đạo National Bank:
Trong bất kỳ hoàn cảnh nào, người gửi tiền cũng không được phép ra về tay trắng. Từ ngày 15 tháng 10, họ sẽ nhận lại được tiền. Theo đó, ngân hàng sẽ được hỗ trợ thanh khoản khi cần.
National Bank bắt đầu tiếp nhận yêu cầu rút tiền trước thời điểm dự kiến khôi phục đầy đủ dịch vụ. Ngân hàng dự kiến bắt đầu nhận đơn của những người gửi tiền muốn rút khoản lớn từ ngày 11 tháng 10 và đến ngày 13 tháng 10 đã nhận gần 7.000 yêu cầu. Tổng giá trị các yêu cầu này chưa được công bố.
Mehjabeen cho biết việc khôi phục đầy đủ dịch vụ sẽ không chỉ bao gồm rút tiền mặt. Khách hàng cũng có thể sử dụng séc, hệ thống chuyển tiền điện tử và thư tín dụng. Thư tín dụng là cam kết của ngân hàng sẽ thanh toán cho người bán khi các điều kiện đã thỏa thuận được đáp ứng; dịch vụ này thường được các doanh nghiệp sử dụng khi mua hàng hóa từ nước ngoài.
Các dịch vụ điện tử được bà đề cập gồm RTGS, hệ thống xử lý từng giao dịch chuyển tiền theo thời gian thực, và NPSB, mạng lưới kết nối các ngân hàng tham gia để cung cấp những dịch vụ như chuyển tiền và giao dịch thẻ. Khôi phục các dịch vụ này rất quan trọng với khách hàng cần chuyển tiền mà không phải rút tiền mặt.
Các mốc thời gian của kế hoạch giải cứu
National Bank dự kiến khôi phục các dịch vụ bình thường sau một loạt bước có sự tham gia của người gửi tiền, ban lãnh đạo ngân hàng và Bangladesh Bank. Cuộc họp với ngân hàng trung ương diễn ra ngày 8 tháng 10 tại trụ sở ở Dhaka.
Mehjabeen và quyền Giám đốc điều hành Zahidul Haque đã gặp Thống đốc Md Mostaqur Rahman; bốn phó thống đốc cũng tham dự. Thống đốc đã xem xét tình hình tiền mặt của ngân hàng và những khó khăn khách hàng gặp phải khi rút tiền.
- Tháng 9 năm 2026: Bốn người gửi tiền đề nghị Tòa án Tối cao cho phép tiếp cận khoản tiết kiệm của họ.
- Ngày 8 tháng 10: Lãnh đạo National Bank gặp Bangladesh Bank, cơ quan này chỉ thị ngân hàng chuẩn bị đáp ứng nhu cầu rút tiền.
- Ngày 11 tháng 10: National Bank dự kiến bắt đầu nhận đơn của những người gửi tiền muốn rút khoản lớn.
- Ngày 13 tháng 10: Ngân hàng đã nhận gần 7.000 yêu cầu rút tiền.
- Ngày 14 tháng 10: Tiền dự kiến được chuyển đến tất cả chi nhánh trước thời điểm khôi phục dịch vụ.
- Ngày 15 tháng 10: Dự kiến khôi phục đầy đủ dịch vụ ngân hàng và cho phép rút tiền theo nhu cầu khách hàng.
Ngày 15 tháng 10 là mục tiêu hoạt động do cơ quan quản lý đặt ra và ngân hàng công bố. Bước thử nghiệm thực tế tiếp theo là xem liệu các chi nhánh, ATM và hệ thống chuyển tiền có thể đáp ứng nhu cầu khách hàng như cam kết hay không.
Từ kế hoạch ban đầu đến khoản vay 7.000 crore taka
Theo một quan chức cấp cao của ngân hàng trung ương, Bangladesh Bank ban đầu cân nhắc hỗ trợ thanh khoản khoảng 3.000 crore taka, với mục tiêu thu xếp tối đa 10.000 crore taka thông qua các ngân hàng và đứng ra bảo lãnh. Khoản vay 7.000 crore taka từ Sonali đã hoàn tất, cao hơn mức ban đầu nhưng thấp hơn mục tiêu tối đa được nêu.
Mehjabeen cho biết cơ quan quản lý đã chỉ thị National Bank khôi phục hoạt động nhưng ban đầu chưa nêu cụ thể cách thức hỗ trợ. Xác nhận của Sonali Bank làm rõ chi tiết này: khoản vay đã hoàn tất từ ngân hàng quốc doanh, được Bangladesh Bank bảo lãnh toàn bộ.
Tính đến đầu tháng 9 năm 2026, ngân hàng trung ương đã cung cấp cho National Bank 10.568 crore taka hỗ trợ thanh khoản. Khoản vay mới từ Sonali có cấu trúc khác, vì tiền do một ngân hàng khác cung cấp và Bangladesh Bank bảo lãnh việc hoàn trả.
Shawkat Ali Khan cho biết ông hy vọng khoản tiền sẽ giúp khôi phục niềm tin của khách hàng. Ông cũng nhấn mạnh National Bank phải sử dụng khoản vay đúng mục đích:
National Bank cần sử dụng khoản tiền này đúng cách. Tiền phải được dùng đúng mục đích.
Trước mắt, khoản tiền sẽ được dùng để đáp ứng yêu cầu rút tiền gửi và khôi phục dịch vụ. Khả năng trả nợ của National Bank cũng sẽ phụ thuộc vào lượng tiền mặt ngân hàng có thể tạo ra hoặc giữ lại trong thời hạn vay.
Thua lỗ tiếp diễn trong năm 2026
Báo cáo thường niên của National Bank ghi nhận khoản lỗ 2.430 crore taka trong năm 2025, tăng khoảng 41% so với mức 1.722 crore taka năm 2024. Một số liệu khác được công bố cho biết khoản lỗ năm 2024 là 1.706 crore taka. Cả hai số liệu đều cho thấy ngân hàng bước vào năm 2025 sau một năm thua lỗ đáng kể.
Báo cáo tài chính chưa kiểm toán mới nhất cho thấy áp lực tiếp diễn trong năm 2026. National Bank lỗ 2.286 crore taka trong sáu tháng đầu năm, so với mức 985 crore taka cùng kỳ năm 2025.
Mức tăng là 1.301 crore taka, tương đương khoảng 132%. Nói đơn giản, khoản lỗ trong nửa đầu năm 2026 cao hơn gấp đôi so với một năm trước. Con số này cũng tương đương khoảng 94% khoản lỗ 2.430 crore taka ghi nhận trong cả năm 2025, dù hai số liệu phản ánh các khoảng thời gian khác nhau.
National Bank báo cáo khoản lỗ trên mỗi cổ phiếu là 7,10 taka trong nửa đầu năm 2026. Chỉ số này phân bổ khoản lỗ theo số cổ phiếu của ngân hàng, giúp nhà đầu tư hiểu kết quả tài chính liên quan thế nào đến phần sở hữu của họ.
Khoản vay mới cung cấp tiền mặt để chi trả, còn các khoản lỗ cho thấy việc phục hồi ngân hàng đòi hỏi nhiều hơn là bổ sung tiền cho các chi nhánh. National Bank cũng cần cải thiện kết quả tài chính, yếu tố quyết định liệu ngân hàng có thể tự đáp ứng các nghĩa vụ trong tương lai bằng nguồn lực của mình hay không.
Nợ chưa thanh toán và khoản dự phòng thiếu hụt
Báo cáo thường niên của National Bank cho biết nợ xấu chiếm 59,69% tổng dư nợ vào cuối năm 2025. Nợ xấu là khoản vay mà người vay đã chậm thanh toán theo các quy định phân loại hiện hành.
Số liệu Bangladesh Bank được dẫn trong các bài đưa tin tháng 10 cho thấy tỷ lệ này là 56,44%, tương đương khoảng 24.000 crore taka, dù thời điểm thống kê không được nêu rõ. Theo báo cáo thường niên, cứ 100 taka cho vay thì gần 60 taka bị xếp vào nhóm nợ xấu vào cuối năm 2025; số liệu của ngân hàng trung ương cũng cho thấy tỷ lệ này vượt quá một nửa.
Theo số liệu của ngân hàng trung ương, National Bank còn thiếu khoảng 20.000 crore taka trong khoản dự phòng. Dự phòng là khoản tiền ngân hàng trích lập trong sổ sách để bù đắp những tổn thất dự kiến từ các khoản vay. Thiếu hụt có nghĩa là ngân hàng trích lập ít hơn mức cần thiết để bù đắp rủi ro trong hoạt động cho vay.
Những số liệu này cho thấy áp lực tiền mặt vẫn kéo dài. Khi người vay ngừng thanh toán, ngân hàng nhận được ít tiền hơn từ các khoản cho vay, trong khi người gửi tiền vẫn mong muốn tiếp cận khoản tiết kiệm của họ. Vay khẩn cấp giúp đáp ứng các khoản chi trả đó, nhưng thu hồi nợ quá hạn và xử lý khoản dự phòng thiếu hụt vẫn là những nhiệm vụ lớn.
Thay đổi ban lãnh đạo và nỗ lực đưa tiền gửi quay lại
Bangladesh Bank can thiệp vào hội đồng quản trị National Bank năm 2024, chấm dứt nhiều năm Tập đoàn Sikder kiểm soát ngân hàng dưới thời chính phủ Awami League. Hiện nay, các thành viên thuộc những gia đình liên quan đến các tập đoàn Multimode, Hosaf và Armana điều hành ngân hàng.
Mehjabeen nói với thống đốc rằng các biện pháp gần đây của ngân hàng trung ương đã giúp cải thiện quản trị, còn những thay đổi trong đội ngũ lãnh đạo cấp cao đã nâng cao hiệu quả và năng lực của ngân hàng. National Bank vẫn chịu ảnh hưởng từ những sai phạm trong quá khứ và các cáo buộc biển thủ, bên cạnh nợ chưa thanh toán và thua lỗ.
Tình trạng thiếu tiền mặt cũng ảnh hưởng đến trụ sở mới xây của ngân hàng. National Bank chưa thể chuyển vào tòa nhà và được phép cho thuê từ tháng 7 năm 2026 theo một ngoại lệ đối với luật doanh nghiệp; Bangladesh Bank đã phối hợp trong quá trình này.
Mehjabeen cho biết National Bank từng có hơn 40.000 crore taka tiền gửi và bày tỏ hy vọng rằng dịch vụ đáng tin cậy sẽ khuyến khích khách hàng gửi tiền trở lại:
Khách hàng vẫn tin tưởng ngân hàng. Chúng tôi kỳ vọng họ sẽ bắt đầu gửi tiền trở lại khi thấy tất cả dịch vụ đều hoạt động từ ngày 15 tháng 10.
Kỳ vọng của bà đặt độ tin cậy của dịch vụ vào vị trí then chốt trong kế hoạch phục hồi ngân hàng. Khách hàng có thể rút hoặc chuyển tiền khi cần sẽ có lý do thực tế để tiếp tục sử dụng ngân hàng.
Nỗ lực rộng hơn nhằm hỗ trợ các ngân hàng yếu kém
National Bank là một phần trong chương trình hỗ trợ thanh khoản quy mô lớn hơn nhiều. Bộ trưởng Tài chính Amir Khosru Mahmud Chowdhury nói với quốc hội rằng tính đến đầu tháng 6 năm 2026, Bangladesh Bank đã hỗ trợ 76.000 crore taka cho các ngân hàng yếu kém.
Đến đầu tháng 9, tổng số tiền lên tới 84.945 crore taka, tăng 8.945 crore taka, tương đương khoảng 11,8%, so với mức tháng 6. Khoản 10.568 crore taka của National Bank chiếm khoảng 12,4% tổng số tiền hỗ trợ vào tháng 9.
Bản phân bổ trước đó của bộ trưởng cho thấy dư nợ vay của First Security Islami Bank là 15.810 crore taka, EXIM Bank là 12.010 crore taka và Social Islami Bank là 10.841 crore taka. Các đơn vị nhận hỗ trợ khác gồm Union Bank, Premier Bank, AB Bank, Global Islami Bank, Bangladesh Commerce Bank và Islami Bank, cùng với ICB Islamic Bank, Padma Bank và BASIC Bank.
Với khách hàng National Bank, diễn biến trước mắt rất cụ thể: 7.000 crore taka đã được giải ngân theo khoản vay có bảo lãnh và ngày 15 tháng 10 được ấn định là thời điểm khôi phục các dịch vụ bình thường. Còn cơ quan quản lý cam kết tiếp tục cung cấp thanh khoản nếu cần, trong khi ngân hàng xử lý các vấn đề tài chính.
Những điểm chính
- Sonali Bank đã hoàn tất khoản vay 7.000 crore taka cho National Bank, thời hạn ba tháng với lãi suất 10%.
- Bangladesh Bank bảo lãnh toàn bộ khoản vay và sẽ trả cho Sonali nếu National Bank không thanh toán đúng hạn.
- National Bank dự kiến khôi phục đầy đủ dịch vụ và cho rút tiền theo nhu cầu từ ngày 15 tháng 10 năm 2026.
- Tính đến ngày 13 tháng 10, ngân hàng đã nhận gần 7.000 yêu cầu rút tiền.
- Ngân hàng lỗ 2.286 crore taka trong nửa đầu năm 2026, so với 985 crore taka cùng kỳ năm trước.
- Báo cáo thường niên của ngân hàng xếp 59,69% dư nợ vào nhóm nợ xấu vào cuối năm 2025.
- Bốn người gửi tiền đã đề nghị Tòa án Tối cao cho phép tiếp cận khoản tiết kiệm của họ hồi tháng 9.