Vì sao Jakarta đặt cược vào hoạt động tinh luyện trong nước
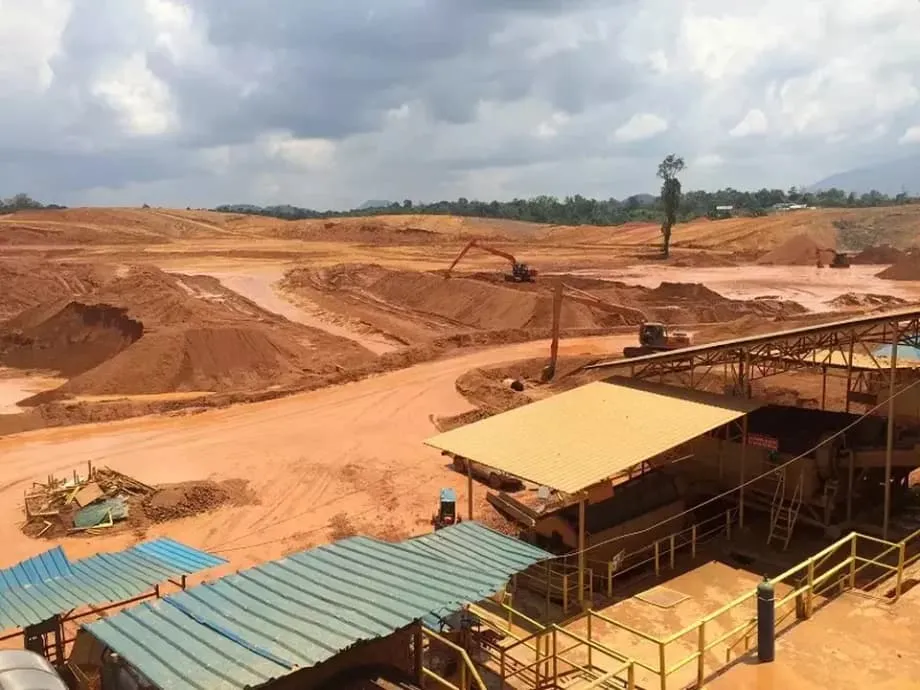
Lệnh cấm xuất khẩu bauxite của Indonesia, có hiệu lực từ tháng 6/2023, là trụ cột trong nỗ lực quốc gia nhằm chế biến khoáng sản trong nước thay vì xuất quặng thô ra nước ngoài. Chính sách này hướng tới tạo việc làm, thu hút đầu tư lớn vào các cơ sở tinh luyện và luyện kim, đồng thời đưa một phần chuỗi cung ứng nhôm và xe điện toàn cầu về Indonesia. Các quan chức cho rằng từ lâu Indonesia đã xuất khẩu quặng giá trị thấp rồi nhập khẩu những sản phẩm có giá trị cao hơn như alumin và nhôm. Lệnh cấm nhằm đảo ngược xu hướng đó bằng cách buộc nhà đầu tư xây dựng nhà máy tinh luyện trong nước, để giá trị gia tăng được giữ lại nhiều hơn tại Indonesia.
Nội dung
- Vì sao Jakarta đặt cược vào hoạt động tinh luyện trong nước
- Lệnh cấm bao gồm những gì và được thực thi ra sao
- Tiến độ và khoảng trống năng lực
- Bản đồ các nhà máy luyện kim hiện nay
- Mất cân đối giữa quặng và alumin
- Sức ép đối với doanh nghiệp khai khoáng và kinh tế địa phương
- Nút thắt về vốn và dự án
- Điều chỉnh chính sách và khả năng nới lỏng
- Tác động lan tỏa trên thị trường toàn cầu
- Bài học từ nickel và sự bất định về quy định
- Triển vọng giai đoạn 2025-2027
- Điểm chính
Bộ trưởng Năng lượng và Tài nguyên Khoáng sản Bahlil Lahadalia xem chính sách này là phản ứng thực tế trước nhu cầu trong nước ngày càng tăng. Nhu cầu các sản phẩm nhôm của Indonesia vượt quá năng lực công nghiệp trong nước, vì vậy nước này vẫn nhập khẩu nhiều sản phẩm dẫn xuất từ bauxite. Chính phủ muốn huy động vốn tư nhân để thu hẹp khoảng cách bằng cách xây dựng các nhà máy hiện đại. Nhà chức trách đặt mục tiêu đầu tư đầy tham vọng, trị giá khoảng 8 tỷ USD, cho các ngành khoáng sản và chế biến than ở khâu hạ nguồn; hàng tỷ USD đã được cam kết trong những năm gần đây. Cách tiếp cận này dựa trên tiền lệ từ ngành nickel, nơi lệnh cấm xuất khẩu quặng thô góp phần thúc đẩy xây dựng các cơ sở chế biến và làm tăng giá trị xuất khẩu.
Lệnh cấm bao gồm những gì và được thực thi ra sao
Quyết định năm 2023 cấm xuất khẩu quặng bauxite chưa qua chế biến và bauxite đã rửa. Chính sách này bắt nguồn từ Luật Khai khoáng năm 2009, yêu cầu phải gia tăng giá trị trong nước trước khi xuất khẩu. Indonesia lần đầu áp dụng lệnh cấm toàn diện đối với xuất khẩu khoáng sản thô vào năm 2014, sau đó nới lỏng quy định năm 2017 để tránh làm tê liệt sản xuất trong lúc các nhà máy mới được xây dựng. Tổng thống Joko Widodo công bố tái áp dụng lệnh cấm xuất khẩu bauxite vào cuối năm 2022, với nhận thức rằng chính sách sẽ gây khó khăn trước mắt, trong đó có mất nguồn thu xuất khẩu, nhưng lập luận rằng lợi ích dài hạn sẽ vượt xa chi phí. Phép tính tương tự đã định hướng chính sách nickel trước đó, đưa đến sự tăng trưởng mạnh về chế biến ở khâu hạ nguồn và giá trị xuất khẩu.
Ngoài việc làm và đầu tư, Indonesia muốn tạo đòn bẩy chiến lược trong các ngành sử dụng nhôm và alumin. Bauxite là nguyên liệu đầu vào để sản xuất alumin, sau đó alumin được luyện thành nhôm, dùng trong giao thông, xây dựng, truyền tải điện, bao bì và ngày càng nhiều trong các cấu kiện nhẹ của xe điện. Một nền tảng trong nước vững mạnh sẽ hỗ trợ các nhà sản xuất địa phương và có thể thu hút dự án mới đến những khu vực có trữ lượng bauxite như Tây Kalimantan.
Tiến độ và khoảng trống năng lực
Quá trình chuyển đổi từ nhà xuất khẩu quặng sang nhà chế biến đang diễn ra, nhưng năng lực tinh luyện bauxite thành alumin vẫn thấp hơn nguồn cung quặng. Các quan chức cho biết tổng công suất lắp đặt để chế biến quặng bauxite vào khoảng 17,5 triệu tấn mỗi năm, thấp hơn nhiều so với nhu cầu của đất nước nếu xét theo nhu cầu alumin và các sản phẩm nhôm. Về phía các nhà máy tinh luyện, hiện chỉ có một số ít cơ sở đang hoạt động và chúng vẫn chưa thể tiêu thụ toàn bộ lượng quặng mà các công ty khai khoáng có thể sản xuất.
Bản đồ các nhà máy luyện kim hiện nay
Hiện có bốn cơ sở alumin được cho là đang hoạt động, với tổng công suất gần 4,3 triệu tấn alumin mỗi năm. Chính phủ đã thúc giục các công ty hoàn thành thêm tám dự án alumin; nếu hoàn tất, các dự án này có thể tiêu thụ khoảng 24,5 triệu tấn bauxite và sản xuất khoảng 8,5 triệu tấn alumin mỗi năm. Những dự án đó sẽ tạo bước chuyển đáng kể cho ngành. Song song với đó, nhà sản xuất nhôm quốc doanh Inalum đã hợp tác với Emirates Global Aluminium để tăng sản lượng kim loại, đặt mục tiêu nâng công suất nhôm lên tới 1 triệu tấn trong những năm tới.
Mất cân đối giữa quặng và alumin
Indonesia có thể khai thác hơn 20 triệu tấn bauxite mỗi năm. Các hiệp hội cho biết tiềm năng sản xuất trong một số năm đã đạt khoảng 30 triệu tấn, trong khi các nhà máy alumin đang hoạt động chỉ có thể tiêu thụ một phần nhỏ lượng đó. Tỷ lệ chuyển đổi là yếu tố quan trọng. Tùy thuộc vào hàm lượng quặng, thường cần khoảng ba đến bốn tấn bauxite để sản xuất một tấn alumin. Các nhà phân tích và nghị sĩ cảnh báo rằng nếu không tăng công suất tinh luyện, tình trạng dư thừa bauxite trong nước là điều khó tránh khỏi. Năm 2025, các kế hoạch khai thác được phê duyệt dự kiến sản lượng bauxite đạt 12-15 triệu tấn, trong khi công suất alumin đang hoạt động khoảng 5,3 triệu tấn vẫn cần khoảng 16,5 triệu tấn bauxite nếu chạy hết công suất. Điều này chỉ để lại một biên độ nhỏ, có thể nhanh chóng biến thành dư thừa nếu các nhà máy tinh luyện hoạt động dưới công suất thiết kế.
Sức ép đối với doanh nghiệp khai khoáng và kinh tế địa phương
Các công ty khai khoáng cho biết khoảng cách giữa nguồn cung quặng và khả năng tiếp nhận của nhà máy tinh luyện đã gây sức ép lên tình hình tài chính. Khi xuất khẩu bị đình chỉ và chỉ có ít người mua trong nước, lượng hàng tồn kho tăng lên còn giá bauxite tại Indonesia giảm xuống. Các công ty đã cắt giảm sản lượng hoặc tạm dừng hoạt động để quản lý dòng tiền và giảm thua lỗ. Các nhóm doanh nghiệp cảnh báo rằng việc đóng cửa kéo dài sẽ gây tổn hại cho người lao động và nhà cung cấp địa phương, nhất là ở Tây Kalimantan cùng các khu vực khai thác khác, nơi hoạt động mỏ là nền tảng sinh kế và kinh tế vùng.
Giới doanh nghiệp đề nghị chính phủ xem xét áp dụng giá sàn cho bauxite bán trong nước để các công ty khai khoáng trang trải chi phí trong lúc công suất tinh luyện được mở rộng. Theo đề xuất này, các nhà máy alumin sẽ phải trả ít nhất một mức giá cố định cho quặng. Những người ủng hộ cho rằng giá sàn có thể ngăn cuộc đua hạ giá đến mức gây bất ổn cho các công ty khai khoáng và dẫn đến sa thải lao động. Các quan chức thừa nhận sự mất cân đối và cho biết cắt giảm sản lượng là một cách xử lý tình trạng dư thừa cho đến khi có thêm nhà máy đi vào hoạt động; tuy nhiên, các công ty khai khoáng phản bác rằng việc cắt giảm như vậy đe dọa tiền lương và các chương trình cộng đồng.
Nút thắt về vốn và dự án
Khó khăn lớn nhất để thu hẹp khoảng trống công suất tinh luyện là vấn đề tài chính. Bảy dự án alumin lớn ở Kalimantan bị trì hoãn, khiến phần lớn công suất dự kiến vẫn chỉ nằm trên giấy. Các chủ đầu tư cho biết họ gặp khó khăn khi vay vốn từ ngân hàng Indonesia và nước ngoài. Nhà đầu tư cũng phải đối mặt với chi phí ban đầu cao hơn, thời gian xây dựng dài hơn và những yêu cầu phức tạp về nguồn điện ổn định, khả năng tiếp cận cảng, xút và các đầu vào khác cần thiết cho quá trình tinh luyện alumin.
Ronald Sulistyanto, chủ tịch Hiệp hội Doanh nhân Bauxite và Quặng Sắt Indonesia, nhiều lần cảnh báo rằng cơ cấu chi phí của các dự án alumin khiến bên cho vay e ngại so với những dự án nickel có khả năng thu hồi vốn nhanh hơn. Ông cho rằng các công ty đang mắc kẹt trong tình trạng bế tắc vì thiếu sự hỗ trợ chính sách để khai thông nguồn vốn.
“Xây dựng một tổ hợp luyện bauxite cần khoản chi phí đầu tư 1,2 tỷ USD,” Ronald Sulistyanto nói, đồng thời cho biết các ngân hàng không sẵn lòng cấp vốn cần thiết để thúc đẩy dự án.
Các dự án khoáng sản thường phụ thuộc vào sự rõ ràng của quy định. Chủ đầu tư cho biết việc quy định thường xuyên thay đổi và những bất ổn về giấy phép xuất khẩu, cấp phép và giá cả khiến ngân hàng thận trọng. Một số dự án được nêu tên vẫn nằm im trên khu đất trống trong lúc các nhà tài trợ tìm đối tác và hoàn tất thủ tục đất đai, điện lực và môi trường. Một dự án ở Kalimantan đình trệ sau khi giấy phép khai thác bị thu hồi, cho thấy tầm quan trọng của quy trình cấp phép có thể dự đoán được đối với các bên cho vay phải đánh giá rủi ro trong khoảng thời gian 15-20 năm. Nguồn cung năng lượng cũng là một trở ngại. Các nhà máy tinh luyện alumin tiêu thụ lượng điện và nhiệt rất lớn. Xây dựng công suất phát điện gần mỏ hoặc bảo đảm kết nối ổn định với lưới điện làm tăng nhu cầu vốn và có thể khiến tiến độ xây dựng chậm lại.
Điều chỉnh chính sách và khả năng nới lỏng
Từ giữa năm 2024, đã xuất hiện các thông tin cho rằng quan chức có thể nới lỏng lệnh cấm xuất khẩu bauxite để giảm sức ép cho các công ty khai khoáng trong lúc chờ công suất tinh luyện tăng lên. Những người tham gia thị trường cho rằng cho phép xuất khẩu một phần sẽ giúp tiêu thụ lượng quặng dư thừa và khôi phục thu nhập cho các nhà sản xuất. Những người khác lo ngại việc mở cửa xuất khẩu có thể làm suy yếu các nhà máy tinh luyện trong nước, vốn có thể phải cạnh tranh với người mua ở nước ngoài để có nguyên liệu đầu vào với giá cao hơn. Hiện lệnh cấm vẫn được duy trì và chính sách đang tập trung vào giá cả trong nước cũng như khả năng tiêu thụ.
Bộ trưởng Bahlil tiếp tục nhấn mạnh việc chế biến trong nước, cho thấy chính phủ sẽ không từ bỏ chiến lược phát triển các ngành công nghiệp ở khâu hạ nguồn. Ông đã nhiều lần giải thích mục đích chính sách bằng những lý do thực tế.
“Indonesia vẫn nhập khẩu nhiều sản phẩm dẫn xuất từ bauxite như nhôm vì nhu cầu trong nước cao hơn năng lực công nghiệp, do đó các nhà đầu tư cần xây dựng nhà máy luyện bauxite trong nước,” Bộ trưởng Năng lượng và Tài nguyên Khoáng sản Bahlil Lahadalia cho biết.
Năm 2025, Bộ Năng lượng và Tài nguyên Khoáng sản đưa ra cơ chế giá tham chiếu trong nước, gọi là HPM, áp dụng cho khoáng sản và than. Quy định yêu cầu các giao dịch được thực hiện ở mức bằng hoặc cao hơn công thức giá của chính phủ. Mục tiêu là bảo đảm nhà nước thu được giá trị công bằng và khuyến khích đầu tư. Các công ty khai khoáng lớn cho biết công thức này đưa giá lên cao hơn mức mà các nhà máy tinh luyện sẵn sàng trả, khiến thị trường đình trệ.
PT Aneka Tambang, công ty khai khoáng quốc doanh có tên gọi Antam, nói với các nghị sĩ rằng người mua từ chối mua bauxite theo mức giá HPM. Công ty cảnh báo toàn bộ hoạt động bán bauxite đã rửa và thậm chí cả ferronickel đều đã ngừng từ đầu tháng 4, kéo theo ảnh hưởng đến tiền bản quyền tài nguyên và dòng tiền.
“Người mua và các nhà máy luyện kim không sẵn lòng trả mức giá tham chiếu, nên việc bán hàng không hiệu quả về mặt kinh tế. HPM quá cao và tước đi sự linh hoạt trong việc định giá giữa các doanh nghiệp,” Tổng giám đốc Antam Nico Kanter phát biểu tại phiên điều trần quốc hội.
Các công ty khai khoáng và nhà máy tinh luyện đang đề nghị chính phủ điều chỉnh lại HPM, mở rộng mức chiết khấu cho các hợp đồng cung ứng dài hạn hoặc triển khai chính sách theo từng giai đoạn để phù hợp với thị trường đang biến đổi. Các nghị sĩ đã yêu cầu các bộ xem xét liệu công thức giá vốn nhằm bảo vệ lợi ích quốc gia có vô tình làm đình trệ các giao dịch hay không.
Tác động lan tỏa trên thị trường toàn cầu
Các lựa chọn chính sách của Indonesia có hệ quả toàn cầu. Trước khi các hạn chế trước đây được áp dụng, Trung Quốc phụ thuộc nhiều vào bauxite Indonesia; có những năm nước này nhập phần lớn bauxite từ quần đảo này. Sau khi Indonesia ngừng xuất khẩu quặng, người mua Trung Quốc đa dạng hóa nguồn cung sang Australia, Guinea, Malaysia và các nước khác. Hiện Guinea chiếm ưu thế trong cơ cấu nhập khẩu của Trung Quốc. Bất kỳ thay đổi nào của Indonesia theo hướng cho phép xuất khẩu một phần cũng sẽ làm thay đổi luồng thương mại một lần nữa. Các nhà phân tích ước tính 16 triệu tấn bauxite Indonesia đưa ra thị trường đường biển có thể giúp sản xuất 4-5 triệu tấn alumin ở nơi khác, đủ để bù đắp một phần tình trạng thiếu hụt hiện nay trên toàn cầu.
Thị trường alumin toàn cầu biến động mạnh. Australia ghi nhận gián đoạn và đóng cửa các nhà máy tinh luyện. Năm 2024, hoạt động ở Guinea bị gián đoạn, trong đó có việc một nhà sản xuất lớn đình chỉ xuất khẩu. Những cú sốc này đẩy giá alumin lên mức cao nhất trong nhiều năm và cho thấy chuỗi cung ứng ngày càng tập trung. Bối cảnh này tác động đến Indonesia theo hai chiều. Nhu cầu bên ngoài mạnh có thể sẽ hấp thụ lượng dư thừa nếu được phép xuất khẩu. Đồng thời, thị trường thắt chặt củng cố lập luận xây dựng các nhà máy tinh luyện trong nước để bán sản phẩm khi giá cao.
Trong lĩnh vực nhôm, tham vọng phát triển công nghiệp ở khâu hạ nguồn của Indonesia gắn liền với sự tăng trưởng của xe điện và năng lượng tái tạo. Nhôm có độ bền cao và trọng lượng nhẹ, phù hợp để sản xuất ô tô, máy bay và cơ sở hạ tầng điện. Nếu Indonesia có thể đồng bộ sản lượng quặng, hoạt động tinh luyện alumin và nguồn điện phục vụ luyện kim, nước này có thể tiến sâu hơn vào các sản phẩm có giá trị cao. Các mối quan hệ đối tác với những doanh nghiệp đã có chỗ đứng, thể hiện qua kế hoạch hợp tác giữa Inalum và Emirates Global Aluminium, cho thấy công nghệ và vốn có thể đẩy nhanh quá trình chuyển đổi đó nếu các dự án hoàn tất thu xếp tài chính.
Bài học từ nickel và sự bất định về quy định
Kinh nghiệm từ ngành nickel cho thấy những gì có thể đạt được. Giá trị xuất khẩu nickel tăng mạnh sau khi Indonesia buộc phải chế biến trong nước, thu hút đầu tư nước ngoài vào các nhà máy luyện kim và ngành công nghiệp liên quan. Sản lượng sản phẩm tinh luyện tăng đã góp phần hình thành các chuỗi cung ứng vật liệu pin. Các nhà hoạch định chính sách hy vọng bauxite sẽ đi theo lộ trình tương tự, với hoạt động tinh luyện alumin, công suất sản xuất nhôm kim loại và chế tạo các sản phẩm cán, ép đùn tăng lên.
Tuy nhiên, hai lĩnh vực có những khác biệt. Các dự án nickel thường hoàn tất thu xếp tài chính nhanh hơn; hiệu quả kinh tế của các dây chuyền hòa tách axit áp suất cao và lò quay - lò điện thường giúp thu hồi vốn nhanh hơn so với nhà máy tinh luyện alumin. Ngành bauxite cần nguồn điện và vật liệu đầu vào khổng lồ, ổn định. Ngành này cũng chưa quên những lần chính sách thay đổi đột ngột từ năm 2014 đến 2017, khi Indonesia tạm thời cho phép xuất khẩu quặng trước khi lại siết chặt. Nhà đầu tư và ngân hàng cân nhắc tiền lệ này khi đánh giá rủi ro dự án. Sự rõ ràng hơn về quy định, giá cả và cấp phép thường là yếu tố quyết định đối với các nhà máy tinh luyện quy mô lớn, cần nhiều vốn.
Indonesia cũng đối mặt với những vướng mắc pháp lý ở nước ngoài liên quan đến chính sách tài nguyên, trong đó có tranh chấp tại Tổ chức Thương mại Thế giới về các hạn chế đối với nickel. Chính phủ vẫn bảo vệ chiến lược này, nhấn mạnh chủ quyền kinh tế và tạo giá trị trong nước là những mục tiêu quốc gia. Một lộ trình quy định nhất quán, minh bạch đối với bauxite có thể giảm mức phí rủi ro do bất định và hạ chi phí vốn.
Triển vọng giai đoạn 2025-2027
Hai năm tới có ý nghĩa then chốt. Nếu các dự án alumin đình trệ có thể đạt được thỏa thuận tài chính, công suất hoạt động của Indonesia có thể tăng lên khoảng 10-12 triệu tấn alumin vào năm 2027. Điều đó sẽ giúp tiêu thụ phần lớn hơn lượng bauxite trong nước và giảm sức ép lên các công ty khai khoáng. Các ước tính thị trường cho thấy có thể tái cân bằng trong vòng 18-24 tháng nếu dự án được khởi động lại và công trình xây dựng tiến triển mà không gặp chậm trễ lớn. Thu hẹp khoảng trống vốn là việc thiết yếu. Các lựa chọn bao gồm tài trợ kết hợp, ưu đãi tài khóa rõ ràng hơn, lộ trình cải thiện nguồn điện và điều chỉnh thực tế các quy định về giá trong nước, để các mỏ và nhà máy tinh luyện có thể giao dịch mà vẫn đáp ứng mục tiêu của nhà nước.
Trong thời gian chờ đợi, việc lập kế hoạch sản xuất vẫn rất nhạy cảm. Hạn ngạch khai thác được phê duyệt cho năm 2025 dự kiến sản lượng bauxite đạt 12-15 triệu tấn. Các nhà máy tinh luyện đang hoạt động cần khoảng 16,5-18,5 triệu tấn quặng nếu vận hành hết công suất, song nhiều nhà máy vẫn hoạt động dưới mức tối đa trong quá trình tăng sản lượng. Chính quyền khu vực và chính phủ trung ương cần phối hợp chặt chẽ để tránh tình trạng các nhà máy thiếu quặng hoặc lượng tồn kho tại mỏ tăng vọt. Nếu từng có các khoảng thời gian xuất khẩu được kiểm soát, sản lượng cho phép cần được tính toán cẩn thận để bảo vệ người mua trong nước.
Mục tiêu dài hạn của Indonesia không thay đổi. Nước này muốn tiến lên trong chuỗi giá trị, từ quặng thô đến alumin và nhôm, rồi cuối cùng là các sản phẩm nhôm hoàn thiện. Lệnh cấm bauxite là một công cụ để đạt mục tiêu đó. Những công cụ khác là nguồn vốn chiến lược, quy định ổn định và cơ sở hạ tầng đáng tin cậy. Nếu các nhà hoạch định chính sách và nhà đầu tư có thể phối hợp đồng bộ những yếu tố này, ngành nhôm có thể đi theo lộ trình của nickel, dù trong khung thời gian khác.
Điểm chính
- Indonesia cấm xuất khẩu quặng bauxite từ tháng 6/2023 nhằm buộc chế biến trong nước và giữ lại giá trị cao hơn trong nước.
- Công suất alumin lắp đặt vẫn còn hạn chế, với bốn nhà máy tinh luyện đang hoạt động đạt khoảng 4,3 triệu tấn mỗi năm và một số dự án ở Kalimantan bị trì hoãn.
- Các công ty khai khoáng đối mặt với tình trạng bauxite dư thừa trong nước do khả năng tiếp nhận của nhà máy tinh luyện không theo kịp sản lượng quặng, gây sức ép lên giá cả và dòng tiền.
- Các nhóm doanh nghiệp đề xuất áp dụng giá sàn và tạo điều kiện vay vốn thuận lợi hơn để bảo vệ việc làm, duy trì hoạt động khai thác trong lúc xây dựng các nhà máy tinh luyện mới.
- Vốn là nút thắt chính, khi các ngân hàng ngần ngại tài trợ những dự án alumin lớn nếu quy định chưa rõ ràng và nguồn điện chưa ổn định.
- Năm 2025, chính phủ đưa ra giá tham chiếu trong nước, nhưng các công ty khai khoáng cho rằng công thức này quá cao và khiến giao dịch đình trệ.
- Antam, doanh nghiệp khai khoáng quốc doanh, cho biết đã ngừng bán bauxite vào tháng 4/2025 do người mua từ chối mức giá tham chiếu, ảnh hưởng đến tiền bản quyền tài nguyên và doanh thu.
- Đã xuất hiện các cuộc thảo luận về khả năng nới lỏng lệnh cấm xuất khẩu, song các quan chức vẫn cam kết xây dựng chuỗi giá trị nhôm trong nước.
- Gián đoạn nguồn cung alumin toàn cầu tại Australia và Guinea đã đẩy giá lên cao, khiến các quyết định của Indonesia có ý nghĩa lớn hơn.
- Nếu các dự án bị trì hoãn được triển khai, công suất alumin của Indonesia có thể đạt khoảng 10-12 triệu tấn vào năm 2027, thu hẹp lượng quặng dư thừa và hỗ trợ các mục tiêu công nghiệp rộng lớn hơn.