Thị trường lớn hơn, tỷ trọng doanh nghiệp tư nhân còn nhỏ
Kazakhstan dự định cải tổ thị trường vốn đến năm 2030, sau khi tổng giá trị thị trường cổ phiếu và trái phiếu đạt 99.800 tỷ tenge vào năm 2025, gần gấp đôi mức 51.100 tỷ tenge ghi nhận năm 2021. Thách thức lớn hiện nay là làm sao đưa thêm nguồn lực đầu tư đó đến với các doanh nghiệp tư nhân: chứng khoán chính phủ và trái phiếu do các công ty có vốn nhà nước phát hành chiếm 89% thị trường trái phiếu.
Nội dung
- Thị trường lớn hơn, tỷ trọng doanh nghiệp tư nhân còn nhỏ
- Động lực tăng trưởng đến từ đâu
- Vì sao hoạt động giao dịch quan trọng
- Doanh nghiệp tư nhân hình thành nguồn IPO mới
- Đường sắt và khí đốt có lịch niêm yết riêng
- Con đường đơn giản hơn cho doanh nghiệp nhỏ
- Nhà đầu tư cá nhân sẽ được hưởng thay đổi gì?
- Công cụ giao dịch mới cần quy định mới
- Đánh giá quốc tế và thời hạn lập pháp
- Những điểm chính
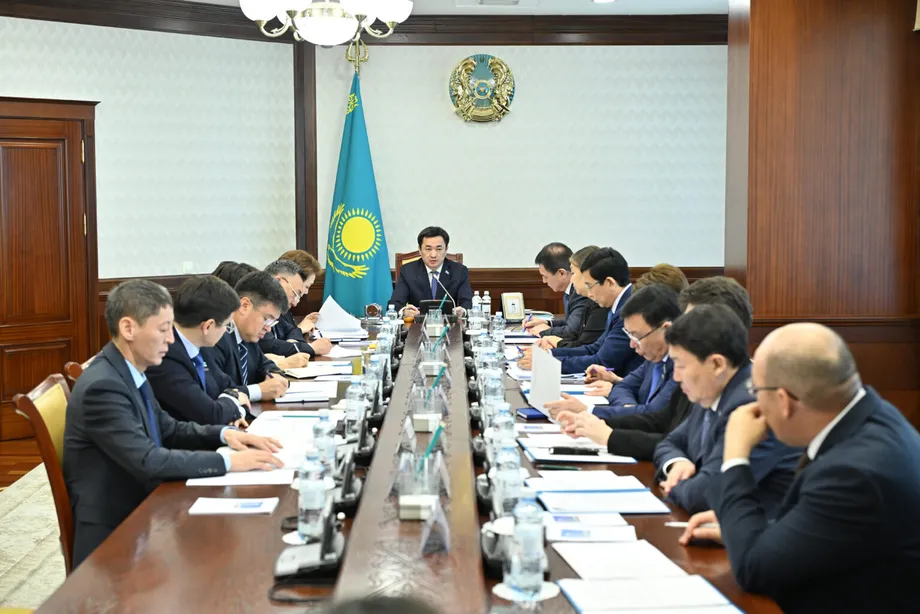
Chương trình Phát triển Thị trường Vốn và dự thảo luật Về Thị trường Vốn đã được xem xét tại cuộc họp chính phủ do Phó Thủ tướng kiêm Bộ trưởng Kinh tế Quốc gia Serik Zhumangarin chủ trì. Dự luật được đề xuất sẽ thay thế Luật Thị trường Chứng khoán có hiệu lực từ năm 2003, đồng thời quy định trách nhiệm cao hơn đối với nhà đầu tư.
Cơ quan Quản lý và Phát triển Thị trường Tài chính đã soạn thảo các văn bản cùng Ngân hàng Quốc gia theo chỉ đạo của Tổng thống Kassym-Jomart Tokayev. Chương trình gồm bảy lĩnh vực và 35 sáng kiến chiến lược, bao quát quỹ đầu tư, tài sản hưu trí, trái phiếu, công cụ phái sinh và khả năng tiếp cận các đợt chào bán cổ phiếu ra công chúng.
Đối với doanh nghiệp, mục tiêu là biến việc bán cổ phiếu hoặc phát hành trái phiếu thành một phương thức huy động vốn thiết thực hơn, bên cạnh vay ngân hàng. Với các hộ gia đình, đề xuất sẽ mở rộng lựa chọn đầu tư, đồng thời thay đổi cách công ty môi giới xử lý lệnh và cách doanh nghiệp gia nhập thị trường.
Động lực tăng trưởng đến từ đâu
Nurzhan Tursunkhanov, Phó Chủ tịch cơ quan quản lý tài chính, đưa ra số liệu cho thấy vốn hóa thị trường cổ phiếu đạt 41.800 tỷ tenge, tương đương 26% tổng sản phẩm quốc nội. Thị trường trái phiếu đạt 58.000 tỷ tenge, tương đương 36% GDP. Vốn hóa là tổng giá trị thị trường của cổ phiếu các công ty.
Tổng quy mô hai thị trường tăng 48.700 tỷ tenge trong giai đoạn 2021-2025, tương đương khoảng 95%. Phần lớn mức tăng đến từ các đợt chào bán cổ phiếu của doanh nghiệp có vốn nhà nước và biến động giá trị thị trường của các tổ chức phát hành. Tổ chức phát hành là công ty hoặc cơ quan nhà nước bán chứng khoán cho nhà đầu tư.
Số liệu trái phiếu cho thấy vì sao giới chức muốn mở rộng sự tham gia. Chứng khoán chính phủ chiếm 59% thị trường, các công ty có vốn nhà nước chiếm thêm 30%, còn doanh nghiệp tư nhân chiếm 11%. Nói cách khác, khoảng 89 trong mỗi 100 tenge giá trị thị trường trái phiếu thuộc về chính phủ và các công ty có vốn nhà nước, chỉ còn 11 tenge thuộc về khu vực tư nhân.
Nói đơn giản, chính phủ và các công ty có vốn nhà nước chiếm tổng cộng khoảng tám lần tỷ trọng của doanh nghiệp tư nhân. Chương trình cải cách nhằm giúp nhiều loại hình doanh nghiệp tiếp cận nhà đầu tư hơn, thay vì để phần lớn hoạt động tập trung quanh các đơn vị vay vốn nhà nước và những công ty lớn đã có chỗ đứng.
Vì sao hoạt động giao dịch quan trọng
Tỷ lệ vòng quay cổ phiếu của Kazakhstan là 1,4%, thấp hơn mức mục tiêu 5%-10%. Tỷ lệ tương ứng của trái phiếu vào khoảng 9%, so với mục tiêu 20%-25%. Vòng quay đo lường hoạt động giao dịch so với quy mô thị trường.
Để đạt mức thấp nhất trong các khoảng mục tiêu này, vòng quay cổ phiếu cần tăng lên khoảng 3,6 lần mức hiện tại, còn vòng quay trái phiếu phải tăng hơn gấp đôi. Những so sánh này cho thấy quy mô mở rộng hoạt động giao dịch được kỳ vọng, song song với việc tăng số lượng và giá trị chứng khoán.
Nhà đầu tư cần có người mua khi muốn bán và người bán khi muốn mua. Thị trường có giao dịch thường xuyên hơn có thể giúp các giao dịch đó diễn ra thuận lợi hơn. Khả năng giao dịch mà không phải chờ lâu hoặc khiến giá biến động mạnh được gọi là tính thanh khoản.
Chương trình đề xuất cải thiện hoạt động của các nhà tạo lập thị trường, tức những công ty thường xuyên đưa ra giá mua và giá bán. Chương trình cũng kêu gọi hỗ trợ nghiên cứu đầu tư độc lập và mở rộng khả năng tiếp cận cổ phiếu Kazakhstan cho nhà đầu tư quốc tế. Nghiên cứu có thể giúp nhà đầu tư hiểu tình hình tài chính của doanh nghiệp, còn nhiều thành viên tham gia hơn có thể đưa thêm lệnh vào thị trường.
Doanh nghiệp tư nhân hình thành nguồn IPO mới
Chủ tịch cơ quan quản lý Madina Abilkassymova đã nêu kế hoạch lựa chọn từ ba đến năm doanh nghiệp tư nhân lớn có tiềm năng tiến hành phát hành cổ phiếu lần đầu ra công chúng (IPO). Mỗi doanh nghiệp sẽ nhận được kế hoạch chuẩn bị riêng và có từ hai đến năm năm để sẵn sàng.
IPO là đợt chào bán cổ phiếu ra công chúng lần đầu của một công ty. Nhà đầu tư mua cổ phần sở hữu, và đợt chào bán có thể mang lại nguồn vốn mới cho doanh nghiệp nếu bao gồm cổ phiếu phát hành mới. Cổ đông có thể nhận cổ tức nếu công ty chia lợi nhuận, còn giá trị khoản đầu tư sẽ tăng hoặc giảm theo giá cổ phiếu.
Tổng giá trị ước tính của nhóm doanh nghiệp tư nhân tiềm năng này là 6.600 tỷ tenge. Các doanh nghiệp khai khoáng chiếm 5.100 tỷ tenge, công ty xây dựng chiếm 764 tỷ tenge và công ty thương mại chiếm 559 tỷ tenge. Như vậy, ngành khai khoáng chiếm khoảng ba phần tư tổng giá trị được nêu.
Giới chức chưa công bố tên các doanh nghiệp tư nhân hoặc tỷ lệ cổ phần dự kiến chào bán. Giá trị doanh nghiệp ước tính và số tiền nhà đầu tư có thể được đề nghị bỏ ra là hai con số khác nhau: quy mô đợt chào bán phụ thuộc vào tỷ lệ cổ phần được bán và mức giá.
Theo số liệu được nêu trong phần trình bày, tổng giá trị thị trường cổ phiếu của các công ty có vốn nhà nước hiện là 17.700 tỷ tenge. Việc bổ sung các tổ chức phát hành tư nhân trong lĩnh vực khai khoáng, xây dựng và thương mại sẽ giúp nhà đầu tư có thêm doanh nghiệp và ngành nghề để lựa chọn.
Đường sắt và khí đốt có lịch niêm yết riêng
Công ty đường sắt Kazakhstan Temir Zholy và QazaqGaz cũng dự kiến IPO trong giai đoạn 2026-2029. Kế hoạch dự kiến chào bán một phần cổ phiếu cho nhà đầu tư trong nước thông qua Sở Giao dịch Chứng khoán Kazakhstan, gọi tắt là KASE, và Sàn giao dịch Quốc tế Astana.
Đề xuất bao gồm một phần phân bổ cho nhà đầu tư cá nhân, tức người dân chứ không phải các tổ chức tài chính. Số cổ phiếu dành riêng cho nhóm này và điều kiện định giá sẽ quyết định mức độ tham gia của các hộ gia đình.
Lộ trình kết hợp thay đổi luật pháp với công tác chuẩn bị bên trong các doanh nghiệp:
- 2021: Tổng giá trị thị trường cổ phiếu và trái phiếu đạt 51.100 tỷ tenge.
- 2025: Tổng giá trị hai thị trường đạt 99.800 tỷ tenge.
- Đến cuối năm 2026: Dự thảo luật thị trường vốn dự kiến được trình lên Kurultai để xem xét về mặt lập pháp.
- 2026-2029: Kazakhstan Temir Zholy và QazaqGaz dự kiến tiến hành IPO.
- Đến năm 2030: Chương trình phát triển thị trường vốn đề ra bảy lĩnh vực và 35 sáng kiến chiến lược.
Thời gian chuẩn bị của các doanh nghiệp tư nhân là từ hai đến năm năm sau khi được lựa chọn. Vì vậy, mức độ sẵn sàng của doanh nghiệp là một phần quan trọng trong chương trình, song song với lộ trình lập pháp của chính phủ.
Con đường đơn giản hơn cho doanh nghiệp nhỏ
Các doanh nghiệp nhỏ và vừa sẽ được hỗ trợ thông qua hệ thống nhà bảo trợ niêm yết được đề xuất, dựa trên kinh nghiệm của Sở Giao dịch Chứng khoán London. Các nhà bảo trợ này sẽ hỗ trợ doanh nghiệp đáp ứng yêu cầu của sở giao dịch, tổ chức báo cáo tài chính và công bố thông tin cho nhà đầu tư.
Đối với doanh nghiệp nhỏ, tham gia thị trường công khai không chỉ là tìm người mua. Nhà đầu tư cần thông tin về tình hình tài chính, hoạt động và rủi ro của doanh nghiệp. Các nhà bảo trợ được đề xuất sẽ giúp doanh nghiệp chuẩn bị đáp ứng những yêu cầu đó trước và trong quá trình niêm yết.
Một cổng thông tin số duy nhất tại Trung tâm Lưu ký Chứng khoán sẽ cho phép doanh nghiệp nộp hồ sơ IPO tại một nơi. Sau đó, cơ quan quản lý, các sở giao dịch và trung tâm lưu ký có thể đồng thời xem xét hồ sơ. Dự thảo luật cũng đề xuất cập nhật các yêu cầu đối với bản cáo bạch chứng khoán, tức tài liệu giải thích đợt chào bán và những rủi ro liên quan.
Số liệu KASE được trình bày tại một hội nghị bàn tròn về thị trường vốn ở Almaty năm 2026 cho thấy cơ sở tổ chức phát hành hiện nay. Hệ thống giao dịch của KASE có 89 đợt phát hành cổ phiếu từ 76 tổ chức phát hành và 717 đợt phát hành trái phiếu doanh nghiệp từ 158 tổ chức phát hành. Một công ty có thể phát hành nhiều đợt trái phiếu, mỗi đợt có điều kiện vay và ngày hoàn trả riêng.
Hội nghị bàn tròn này cũng ước tính thị trường trái phiếu doanh nghiệp đạt hơn 16.000 tỷ tenge. Tổng giá trị trái phiếu 58.000 tỷ tenge được nêu tại cuộc họp chính phủ bao quát thị trường rộng hơn, trong đó có cả chứng khoán chính phủ.
Nhà đầu tư cá nhân sẽ được hưởng thay đổi gì?
Theo số liệu Tursunkhanov trình bày, số tài khoản nhà đầu tư cá nhân đã vượt 5 triệu trong chín tháng đầu năm 2026. Dự thảo luật sẽ đưa ra các tiêu chí thống nhất đối với nhà đầu tư chuyên nghiệp, một nhóm được phân loại theo quy định để xác định quyền tiếp cận một số khoản đầu tư nhất định.
Các công ty môi giới cũng sẽ phải thực hiện lệnh của khách hàng theo những điều kiện có lợi nhất hiện có. Khi khách hàng yêu cầu công ty môi giới mua hoặc bán, nghĩa vụ này sẽ quy định rõ trách nhiệm của công ty trong việc xử lý giao dịch.
Gói cải cách cũng kêu gọi phát triển các cố vấn tài chính và đầu tư. Cùng với hoạt động nghiên cứu độc lập, việc này sẽ mở rộng các dịch vụ chuyên môn dành cho những người đang cân nhắc nơi gửi tiền tiết kiệm.
Nhà đầu tư vẫn phải đối mặt với những rủi ro tài chính gắn với chứng khoán mà họ lựa chọn. Giá cổ phiếu có thể giảm, cổ tức phụ thuộc vào quyết định và tình hình tài chính của doanh nghiệp, còn nhà đầu tư trái phiếu phụ thuộc vào khả năng trả lãi và hoàn trả tiền vay của tổ chức phát hành. Các biện pháp bảo vệ được đề xuất liên quan đến những quy tắc và dịch vụ xung quanh hoạt động đầu tư đó.
Tài sản hưu trí và quỹ đầu tư cũng nằm trong chương trình. Việc đưa các lĩnh vực này vào kế hoạch giúp mở rộng phạm vi thay đổi, không chỉ giới hạn ở những người trực tiếp giao dịch qua tài khoản môi giới mà còn bao gồm các tổ chức quản lý tiền trong thời gian dài hơn.
Công cụ giao dịch mới cần quy định mới
Dự thảo luật sẽ mở rộng phạm vi điều chỉnh để bao quát công cụ phái sinh và tài sản tài chính số. Công cụ phái sinh là hợp đồng có giá trị phụ thuộc vào một yếu tố khác, chẳng hạn giá cổ phiếu, tỷ giá hối đoái hoặc lãi suất. Doanh nghiệp và nhà đầu tư có thể dùng các hợp đồng này để quản lý mức độ ảnh hưởng trước biến động giá.
Cho vay chứng khoán và bán khống có bảo đảm là một số cơ chế được đề xuất. Cho vay chứng khoán cho phép nhà đầu tư vay chứng khoán theo các điều kiện đã thỏa thuận. Trong giao dịch bán khống có bảo đảm, nhà giao dịch vay cổ phiếu, bán ra rồi mua lại cổ phiếu để hoàn trả cho bên cho vay, với kỳ vọng giá đã giảm.
Ngược lại, nhà giao dịch sẽ lỗ nếu giá mua lại tăng. Việc đưa các hoạt động này vào khuôn khổ pháp lý sẽ giúp những người tham gia thị trường có quy tắc cho các giao dịch vay chứng khoán rồi hoàn trả sau đó.
Gói đề xuất cũng đề cập đến tái cơ cấu, tự quản và hạ tầng thanh toán bù trừ. Thanh toán bù trừ là quá trình hoàn tất giao dịch bằng cách chuyển chứng khoán cho người mua và tiền cho người bán. Cập nhật hạ tầng này là một phần trong nỗ lực giúp thị trường lớn hơn và sôi động hơn vận hành ổn định.
Đánh giá quốc tế và thời hạn lập pháp
Kazakhstan muốn luật mới đưa khuôn khổ quản lý của nước này tiến gần hơn đến các tiêu chuẩn của Liên minh châu Âu và Tổ chức Quốc tế các Ủy ban Chứng khoán, gọi tắt là IOSCO. Thời hạn dự kiến trình dự luật là cuối năm 2026.
Abilkassymova và Matteo Patrone, Phó Chủ tịch Ngân hàng Tái thiết và Phát triển châu Âu, đã thảo luận về khả năng tiến hành đánh giá dự thảo ở cấp quốc tế. Đợt đánh giá được đề xuất sẽ xem xét mức độ phù hợp với các tiêu chuẩn được công nhận và liệu các điều khoản có hỗ trợ chương trình thị trường vốn hay không. Hai bên thảo luận về việc sắp xếp đánh giá, còn thời điểm bắt đầu sẽ được thông báo sau.
Cuộc gặp của họ cũng đề cập đến dự thảo chương trình phát triển thị trường bảo hiểm giai đoạn 2026-2030. Cả hai chương trình nằm trong chương trình cải cách tài chính rộng hơn, tiếp nối luật ngân hàng được Tokayev ký ban hành vào tháng 1/2026.
Cột mốc lập pháp cụ thể tiếp theo là trình dự luật thị trường vốn. Đối với doanh nghiệp và nhà đầu tư, các thay đổi thực tế sau đó sẽ phụ thuộc vào quy định được thông qua, hạ tầng thị trường đi vào hoạt động và việc các công ty hoàn tất công tác chuẩn bị phát hành chứng khoán.
Những điểm chính
- Tổng giá trị thị trường cổ phiếu và trái phiếu của Kazakhstan tăng từ 51.100 tỷ tenge năm 2021 lên 99.800 tỷ tenge năm 2025.
- Chứng khoán chính phủ và trái phiếu của các công ty có vốn nhà nước chiếm 89% thị trường trái phiếu; doanh nghiệp tư nhân chiếm 11%.
- Chương trình đến năm 2030 gồm bảy lĩnh vực và 35 sáng kiến chiến lược.
- Từ ba đến năm doanh nghiệp tư nhân sẽ được lựa chọn để chuẩn bị IPO, với thời gian từ hai đến năm năm.
- Kazakhstan Temir Zholy và QazaqGaz dự kiến tiến hành IPO trong giai đoạn 2026-2029.
- Dự thảo luật sẽ đưa ra tiêu chí chung đối với nhà đầu tư chuyên nghiệp và yêu cầu công ty môi giới tìm điều kiện có lợi nhất hiện có cho lệnh của khách hàng.
- Dự kiến trình dự luật thị trường vốn để xem xét về mặt lập pháp trước cuối năm 2026.