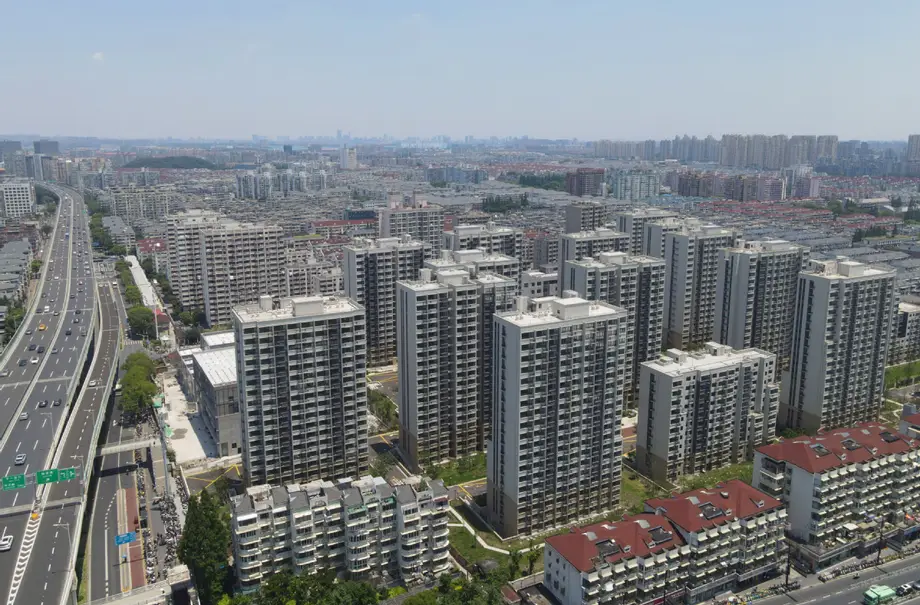
Hơn 20 thành phố thay đổi quy định mua nhà mới
Trung Quốc đang chuyển thêm chi phí và rủi ro xây dựng nhà mới từ người mua sang chủ đầu tư và ngân hàng, khi hơn 20 thành phố đưa ra các cải cách chi tiết về bán nhà sau chính sách cấp quốc gia ban hành ngày 28 tháng 8 năm 2026. Những thay đổi này trì hoãn thời điểm chủ đầu tư được bán căn hộ chưa hoàn thiện, siết chặt kiểm soát tiền của người mua và khuyến khích chỉ bán nhà sau khi xây dựng xong.
Nội dung
- Hơn 20 thành phố thay đổi quy định mua nhà mới
- Chính sách cấp quốc gia thay đổi những gì
- Lộ trình triển khai theo các mốc thời gian địa phương
- Nhà đã hoàn thiện vẫn có thể cần đặt cọc sớm
- Bán nhà trước khi hoàn thiện đòi hỏi xây dựng nhiều hơn và kiểm tra chặt hơn
- Thanh toán tiền đất linh hoạt hơn
- Một công ty dự án và một ngân hàng đầu mối
- Thời điểm giải ngân khoản vay thế chấp làm thay đổi phương trình tài trợ
- Nam Kinh mở lối bán nhà hoàn thiện đang thế chấp
- Thay đổi này có ý nghĩa gì với nguồn cung nhà ở và người mua
- Điểm chính
Kinh Môn, tỉnh Hồ Bắc, áp dụng cách tiếp cận cứng rắn: về nguyên tắc, các dự án nhà ở trên đất được chuyển nhượng mới sau ngày 28 tháng 8 phải bán nhà đã hoàn thiện. Chủ đầu tư chọn mô hình này phải thanh toán ban đầu ít nhất 50 phần trăm giá đất, nhưng có thể trả phần còn lại trong thời hạn tối đa hai năm.
Theo theo dõi của Viện Chỉ số Trung Quốc, Bắc Kinh, Thượng Hải, Quảng Châu, Thâm Quyến, Vũ Hán và Hàng Châu nằm trong số các thành phố đã ban hành quy định thực hiện. Nam Xương, Miên Dương và Lô Châu cũng đã lấy ý kiến công chúng về các biện pháp dự kiến.
Những thay đổi này giải quyết một điểm yếu cốt lõi của thị trường nhà ở Trung Quốc. Theo mô hình bán nhà trước khi hoàn thiện, các gia đình mua căn hộ khi công trình chưa xong, và khoản thanh toán của họ góp phần tài trợ xây dựng. Khi chủ đầu tư thiếu tiền, các hộ gia đình có thể phải chờ đợi lâu để nhận những căn nhà mà họ đã cam kết mua.
Cách tiếp cận mới kết hợp ba thay đổi: bán nhà muộn hơn, mỗi dự án có một công ty riêng chịu trách nhiệm và một ngân hàng đầu mối giám sát tài chính dự án. Các biện pháp này nhằm bảo đảm tiền xây dựng được sử dụng cho chính những căn nhà mà khoản tiền đó có nhiệm vụ xây dựng.
Quy định cụ thể ở từng địa phương rất quan trọng. Thâm Quyến giới hạn tiền đặt cọc sớm đối với dự án nhà hoàn thiện ở mức 3 phần trăm giá mua, Bắc Kinh là 1 phần trăm và Quảng Châu là 5 phần trăm. Nam Kinh và Kim Hoa cũng chuyển thời điểm giải ngân khoản vay thế chấp cho các dự án mới được cấp phép bán trước sang giai đoạn muộn hơn, sau khi việc hoàn thành được ghi nhận chính thức.
Chính sách cấp quốc gia thay đổi những gì
Bộ Nhà ở và Phát triển Đô thị - Nông thôn, Bộ Tài nguyên Thiên nhiên và Cơ quan Quản lý Tài chính Quốc gia cùng ban hành Thông báo về việc hoàn thiện hệ thống bán nhà ở thương mại. Văn bản kêu gọi tăng cường bảo vệ tiền bán nhà trước, giảm rủi ro bàn giao và mở rộng có trật tự hoạt động bán nhà đã hoàn thiện.
Các dự án tiếp tục bán nhà trước phải đáp ứng ngưỡng xây dựng cao hơn: phần kết cấu chính của từng tòa nhà phải hoàn thành đến đỉnh. Nói đơn giản, khung kết cấu của tòa nhà phải lên đến tầng cao nhất trước khi căn hộ trong tòa nhà đó được phép bán trước. Các công việc hoàn thiện nội thất, lắp đặt thiết bị và những hạng mục khác vẫn có thể tiếp tục sau đó.
Thông báo cũng quy định giai đoạn chuyển tiếp cho các dự án đã được cấp giấy phép quy hoạch xây dựng trước khi văn bản có hiệu lực. Điều kiện bán trước và việc giám sát tiền bán trước của các dự án này tiếp tục thực hiện theo chính sách trước đây. Quy định của địa phương bổ sung các nhóm chi tiết hơn dựa trên thời điểm chuyển nhượng đất và cấp giấy phép.
Chính quyền cũng muốn người mua nhận được giấy chứng nhận quyền sở hữu bất động sản cùng lúc nhận nhà. Điều này đòi hỏi phối hợp chặt chẽ hơn giữa phê duyệt xây dựng, quản lý bán hàng và đăng ký bất động sản, để việc bàn giao nhà thực tế và giấy tờ sở hữu hợp pháp có thể diễn ra đồng thời.
Lộ trình triển khai theo các mốc thời gian địa phương
Ngày 28 tháng 8 là mốc phân định chung trong các cải cách, nhưng các thành phố áp dụng mốc này theo những bước khác nhau. Một số quy định dựa trên thông báo chuyển nhượng đất, số khác dựa trên giấy phép quy hoạch, giấy phép bán trước hoặc hợp đồng vay mới. Vì vậy, hồ sơ của từng dự án quyết định dự án đó phải tuân theo yêu cầu nào.
Các bước triển khai chính gồm:
- Ngày 28 tháng 8 năm 2026: Gói cải cách cấp quốc gia thiết lập khuôn khổ siết chặt hoạt động bán nhà trước và mở rộng bán nhà đã hoàn thiện.
- Ngày 15 tháng 10: Thâm Quyến ban hành quy định, trong khi Hàng Châu đưa ra các biện pháp thực hiện thí điểm.
- Ngày 27 tháng 10: Kim Hoa công bố quy định địa phương, có hiệu lực ngay lập tức.
- Ngày 29 tháng 10: Trường Sa ban hành các biện pháp thực hiện.
- Ngày 31 tháng 10: Năm sở ngành ở Nam Kinh ban hành quy định thí điểm bao gồm chín lĩnh vực và 19 chính sách, có hiệu lực ngay lập tức.
- Ngày 3 tháng 11: Bắc Kinh bán lô đất nhà ở đầu tiên theo khuôn khổ ngày 28 tháng 8, ưu tiên bán nhà đã hoàn thiện.
Thời gian chuyển tiếp kéo dài hơn giai đoạn triển khai ban đầu. Nam Kinh cho phép một số dự án đã có đất nhưng chưa có giấy phép quy hoạch nộp hồ sơ theo các điều kiện bán trước trước đây đến hết năm 2027, tùy thuộc vào việc rà soát và giám sát chặt chẽ hơn. Trường Sa cũng đưa ra phương án tương tự đến năm 2027 và kéo dài thời hạn đến hết năm 2028 đối với một số dự án cải tạo đô thị và dự án khác còn tồn đọng vấn đề lịch sử.
Nhà đã hoàn thiện vẫn có thể cần đặt cọc sớm
Bán nhà đã hoàn thiện nghĩa là giao dịch chính diễn ra sau khi bất động sản đạt đến giai đoạn hoàn thành theo yêu cầu. Tuy vậy, một số thành phố vẫn cho phép đặt cọc một khoản nhỏ sớm hơn, sau khi chủ đầu tư được cấp giấy phép xây dựng. Khoản đặt cọc giữ chỗ cho một giao dịch mua trong tương lai, đồng thời giúp người mua giảm số tiền cần cam kết ban đầu so với khoản thanh toán đầy đủ khi mua nhà trước khi hoàn thiện.
Thâm Quyến cho phép đặt cọc tối đa 3 phần trăm tổng giá nhà. Thượng Hải áp dụng cùng mức trần này. Bắc Kinh giới hạn tiền đặt cọc ở mức 1 phần trăm, trong khi Quảng Châu, Hàng Châu, Vũ Hán, Thành Đô và Trường Sa thường áp dụng mức 5 phần trăm. Nam Kinh thường giới hạn ở mức 5 phần trăm, còn Kim Hoa đặt mức trần 5 phần trăm.
Với căn hộ có giá 2 triệu nhân dân tệ, các mức này tương ứng với 20.000 nhân dân tệ ở mức 1 phần trăm, 60.000 nhân dân tệ ở mức 3 phần trăm và 100.000 nhân dân tệ ở mức 5 phần trăm. Do đó, tiền đặt cọc được phép ở Quảng Châu cao gấp năm lần Bắc Kinh đối với căn nhà có cùng giá.
Trường Sa yêu cầu toàn bộ tiền đặt cọc được giữ trong tài khoản giám sát cho đến khi hoàn thiện và bàn giao. Nam Kinh yêu cầu hợp đồng đặt cọc nêu rõ số tiền, giá bán, ngày bàn giao và trách nhiệm nếu không thực hiện đúng thỏa thuận. Tiền đặt cọc cũng tiếp tục được giám sát cho đến khi bất động sản đáp ứng các điều kiện bàn giao.
Quy định của mỗi thành phố nêu các bước cuối cùng khác nhau trước khi có thể mở bán. Trường Sa yêu cầu việc nghiệm thu hoàn thành được ghi nhận chính thức. Kim Hoa yêu cầu đăng ký bất động sản ban đầu và nộp kế hoạch bán hàng. Thâm Quyến bắt buộc bán nhà đã hoàn thiện khi điều kiện bán đất có quy định này; nếu không, chính sách khuyến khích mô hình này đối với đất ở mới được chuyển nhượng.
Bán nhà trước khi hoàn thiện đòi hỏi xây dựng nhiều hơn và kiểm tra chặt hơn
Trường Sa cụ thể hóa yêu cầu hoàn thành kết cấu đến đỉnh của chính sách quốc gia thành một tiêu chí xây dựng rõ ràng. Chủ đầu tư phải đổ bê tông xong sàn mái trên cùng của tòa nhà và nộp biên bản nghiệm thu chất lượng kết cấu có chữ ký, đóng dấu của năm bên: chủ đầu tư, đơn vị khảo sát, đơn vị thiết kế, nhà thầu và đơn vị giám sát thi công.
Tương tự, Kim Hoa yêu cầu đổ bê tông xong phần mái của kết cấu chính và được năm bên này nghiệm thu. Mỗi hồ sơ xin phép bán trước phải bao gồm ít nhất 5.000 mét vuông và không được chỉ bao gồm một phần của tòa nhà.
Tiền trả trước của người mua và khoản giải ngân từ vay thế chấp phải được chuyển vào các tài khoản giám sát theo cơ chế mới của địa phương. Kim Hoa yêu cầu ghi nhận nghiệm thu hoàn thành, đồng thời các tiện ích và cơ sở hạ tầng hỗ trợ khác phải đáp ứng điều kiện bàn giao trước khi dỡ bỏ giám sát. Trường Sa cũng gắn việc giải ngân khỏi tài khoản giám sát với việc hoàn thành và các dịch vụ thiết yếu như nước, điện và khí đốt đã đi vào hoạt động.
Các dự án cũ được áp dụng cách xử lý khác. Bắc Kinh, Quảng Châu và Thiên Tân cho phép các dự án đủ điều kiện đã khởi công tiếp tục theo quy định bán trước trước đây. Khi Thâm Quyến và Thượng Hải công bố các biện pháp, việc xử lý chi tiết đối với các dự án hiện hữu vẫn được để lại nghiên cứu thêm.
Thanh toán tiền đất linh hoạt hơn
Chủ đầu tư bán nhà muộn hơn phải tự tài trợ cho giai đoạn xây dựng dài hơn trước khi nhận phần lớn tiền mua nhà. Một số thành phố cho phép họ có thêm thời gian thanh toán tiền đất, giảm lượng tiền mặt cần có ban đầu.
Kinh Môn yêu cầu các dự án nhà hoàn thiện thanh toán ban đầu ít nhất 50 phần trăm tiền đất, phần còn lại phải được thanh toán trong vòng hai năm. Bắc Kinh và Hàng Châu cũng cho phép các dự án đủ điều kiện có tối đa hai năm để thanh toán phần còn lại.
Thâm Quyến quy định mức thanh toán ban đầu 50 phần trăm đối với đất ở mới được chuyển nhượng. Phần còn lại thường phải thanh toán trong vòng một năm, nhưng có thể gia hạn lên hai năm đối với các dự án đặc biệt. Chủ đầu tư phải thanh toán đủ giá đất trước khi đăng ký đất đai ban đầu và trước khi xin giấy phép bán trước cho đợt nhà đầu tiên.
Nam Kinh yêu cầu thanh toán ít nhất một nửa giá đất trong vòng 30 ngày theo lịch kể từ khi ký hợp đồng chuyển nhượng đất. Phần còn lại có thể được thanh toán trong vòng hai năm mà không tính lãi trong thời gian trả góp. Kim Hoa cũng cho phép thanh toán trước ít nhất 50 phần trăm và trả phần còn lại trong vòng hai năm không tính lãi. Trường Sa cho phép trả góp không tính lãi và cho phép các công ty dùng hợp đồng chuyển nhượng đất để bắt đầu sớm hơn các thủ tục xin giấy phép xây dựng.
Các thỏa thuận này gắn hỗ trợ tài chính với điều kiện bán hàng chặt chẽ hơn. Chủ đầu tư được thêm thời gian trả tiền đất, đồng thời phải chịu trách nhiệm nhiều hơn trong việc tài trợ xây dựng trước khi thu các khoản tiền lớn từ người mua.
Một công ty dự án và một ngân hàng đầu mối
Quy định của Nam Kinh giải thích cách thức triển khai dự kiến đối với thay đổi về công ty và ngân hàng. Mỗi công ty dự án có trách nhiệm pháp lý riêng về xây dựng, chất lượng, an toàn và bàn giao. Trước khi bàn giao nhà, công ty mẹ hoặc nhà đầu tư bị cấm chuyển hướng tiền bán hàng hoặc tiền tài trợ, rút vốn trái phép hay chia cổ tức sớm.
Ngân hàng đầu mối, còn gọi là ngân hàng chủ trì, trở thành đơn vị điều phối tài chính chính. Ngân hàng này có thể tự cho vay hoặc tổ chức một nhóm ngân hàng cấp vốn vay phát triển dự án. Nam Kinh yêu cầu tiền dự án, bao gồm vốn vay phát triển, vốn tự có của chủ đầu tư và doanh thu bán nhà đã hoàn thiện, phải được quản lý thông qua các tài khoản tại ngân hàng đó.
Kim Hoa áp dụng quản lý thống nhất qua tài khoản ngân hàng đầu mối đối với các dự án ký hợp đồng vay phát triển mới sau ngày 28 tháng 8. Trường Sa cũng yêu cầu các dự án mới tập trung nguồn vốn trong các tài khoản chuyên dụng tại ngân hàng đầu mối.
Mục tiêu rất thiết thực: tiền vay hoặc tiền thu được cho một dự án phải tiếp tục phục vụ chính dự án đó. Nam Kinh cũng yêu cầu công ty dự án muốn giải thể sau khi đã bàn giao toàn bộ nhà phải chỉ định một pháp nhân chịu trách nhiệm bảo hành chất lượng hoặc mua bảo hiểm chất lượng công trình.
Thời điểm giải ngân khoản vay thế chấp làm thay đổi phương trình tài trợ
Nam Kinh yêu cầu các khoản vay nhà ở cá nhân dành cho dự án được cấp giấy phép bán trước sau ngày 28 tháng 8 năm 2026 chỉ được giải ngân sau khi việc hoàn thành được ghi nhận chính thức. Sau đó, bên cho vay chuyển tiền vào tài khoản giám sát. Các dự án được cấp phép vào hoặc trước mốc thời gian này tiếp tục áp dụng quy định cho vay trước đây.
Kim Hoa áp dụng thay đổi tương tự đối với các dự án mới được cấp phép, bao gồm cả khoản vay thông qua hệ thống quỹ dự phòng nhà ở, vốn cung cấp tài chính nhà ở gắn với khoản đóng góp của người lao động và người sử dụng lao động. Tây An duy trì các thỏa thuận vay thế chấp cá nhân trước đây cho những dự án đủ điều kiện đã được cấp giấy phép quy hoạch trước ngày 28 tháng 8 và đã nhận một phần giấy phép bán trước.
Việc giải ngân khoản vay thế chấp muộn hơn loại bỏ một nguồn tiền xây dựng có từ trước. Thay vào đó, vốn vay phát triển phải trang trải phần lớn hơn của giai đoạn xây dựng. Vì vậy, Nam Kinh kêu gọi áp dụng các điều khoản vay phù hợp với tiến độ xây dựng, trong đó kỳ trả nợ gốc đầu tiên thường diễn ra sau khi việc hoàn thành được ghi nhận. Khoản vay được giải ngân theo từng giai đoạn và dùng cho hoạt động xây dựng dự án, bao gồm thanh toán cho nhà thầu và nhà cung cấp vật liệu.
Trường Sa cũng hoãn kỳ trả nợ gốc đầu tiên của khoản vay phát triển đến sau khi đăng ký hoàn thành. Những thay đổi kết hợp này làm thay đổi bên tài trợ cho giai đoạn xây dựng: chủ đầu tư và ngân hàng của họ phải gánh vác phần lớn hơn trước khi khoản vay thế chấp của người mua được giải ngân.
Bảo lãnh ngân hàng tạo thêm một hình thức linh hoạt. Vũ Hán khuyến khích sử dụng bảo lãnh ngân hàng để thay thế một phần tiền bán trước đang bị giám sát. Kim Hoa giới hạn phần thay thế này ở mức 30 phần trăm số tiền cần thiết để hoàn thiện và bàn giao đối với các dự án áp dụng chính sách bán trước trước đây. Bảo lãnh ngân hàng thay cam kết thanh toán của ngân hàng cho một phần tiền mặt lẽ ra phải được giữ trong tài khoản giám sát.
Nam Kinh mở lối bán nhà hoàn thiện đang thế chấp
Nam Kinh cho phép bán nhà đã hoàn thiện đủ điều kiện khi đất hoặc công trình xây dựng của chủ đầu tư vẫn đang thế chấp, với điều kiện chủ đầu tư, ngân hàng nhận thế chấp ban đầu và người mua đồng ý. Biện pháp này giải quyết vấn đề dòng tiền: chủ đầu tư có thể cần tiền bán nhà để trả khoản vay phải tất toán trước khi giao dịch bất động sản hoàn tất.
Tiền của người mua được chuyển vào tài khoản giám sát. Cơ quan giám sát dùng khoản tiền đó trước tiên để trả ngân hàng nhận thế chấp ban đầu, sau đó khoản thế chấp đất hoặc công trình xây dựng được xóa bỏ. Cơ chế này tạo ra trình tự có kiểm soát để tất toán khoản nợ và hoàn tất giao dịch mua bán.
Trường Sa cũng cho phép bán nhà đang thế chấp đủ điều kiện nếu bên nhận thế chấp đồng ý. Hợp đồng phải công khai tình trạng thế chấp và cam kết thời hạn xóa thế chấp. Khoản thế chấp phải được xóa trước khi hợp đồng mua bán được đăng ký hoàn tất.
Nam Kinh kết hợp cách tiếp cận này với việc rà soát sớm hơn các đề xuất quy hoạch trong quá trình bán đất. Bên trúng thầu có đề xuất đã được duyệt và không thay đổi có thể dùng văn bản xác nhận giao dịch để trực tiếp xin các phê duyệt quy hoạch liên quan. Một số thủ tục, trong đó có phương án chi tiết về bán hàng theo giai đoạn và nghiệm thu hoàn thành theo từng đợt, vẫn cần các biện pháp hướng dẫn thực hiện bổ sung.
Thay đổi này có ý nghĩa gì với nguồn cung nhà ở và người mua
Phó giám đốc Trung tâm Nghiên cứu Chính sách thuộc bộ phụ trách nhà ở, ông Phó Chiến, cho biết việc bán nhà đã hoàn thiện và nâng ngưỡng bán trước có thể khiến nguồn cung mới được đưa ra thị trường chậm hơn trong ngắn hạn. Trong bối cảnh các thành phố đang tìm cách giảm lượng nhà tồn kho chưa bán, ông cho rằng nguồn cung mới đến thị trường chậm hơn có thể giúp cải thiện cân bằng cung cầu.
Các cải cách được đưa ra sau thời gian dài doanh số sụt giảm. 100 chủ đầu tư lớn nhất Trung Quốc ghi nhận doanh số nhà mới đạt 207 tỷ nhân dân tệ trong tháng 8 năm 2025, giảm 17.6 phần trăm so với một năm trước, trong bối cảnh doanh số giảm trong sáu tháng. Giá thấp hơn và quy định mua nhà dễ dàng hơn vẫn chưa thể khôi phục nhu cầu rộng khắp.
Hoạt động sau đó phục hồi không đồng đều. Trong đợt phục hồi thị trường nhà bán lại tháng 3 năm 2026, Thượng Hải ghi nhận khoảng 22.000 giao dịch nhà hiện hữu từ ngày 1 tháng 3 đến ngày 23 tháng 3, trong khi Nam Kinh ghi nhận 5.789 giao dịch trong ba tuần đầu tháng. Những con số này phản ánh giao dịch mua nhà hiện hữu; các cải cách hiện nay thay đổi cách chủ đầu tư huy động vốn và bán nhà mới xây.
Ông Ngô Kinh, giám đốc Trung tâm Nghiên cứu Bất động sản thuộc Đại học Thanh Hoa, cho biết mô hình bán nhà trước khi hoàn thiện khuyến khích chủ đầu tư tập trung vào tốc độ xoay vòng vốn và quy mô. Bán nhà đã hoàn thiện đòi hỏi dựa nhiều hơn vào vốn tự có và tài trợ dự án, khiến hiệu quả đầu tư của từng lô đất trở nên quan trọng hơn.
Ông Lý Ngọc Gia, nhà nghiên cứu trưởng tại Trung tâm Nghiên cứu Chính sách Nhà ở Quảng Đông, cho rằng việc cho phép người mua kiểm tra nhà hoàn thiện thúc đẩy chủ đầu tư chú trọng hơn đến chất lượng, dịch vụ quản lý bất động sản và nhu cầu địa phương. Đợt bán đất ngày 3 tháng 11 ở Bắc Kinh cho thấy quy hoạch cũng đang thay đổi song song với quy định bán hàng: lô đất cho phép thiết kế nền nâng cao để tận dụng không gian phía trên và phía dưới mặt đất.
Đối với các hộ gia đình, thay đổi trước mắt rõ nhất là khả năng đánh giá tòa nhà hoàn thiện trước khi đưa ra quyết định mua chính. Với chủ đầu tư, thành công phụ thuộc nhiều hơn vào việc huy động tài chính xây dựng, kiểm soát chi phí và hoàn thiện những căn nhà người mua mong muốn.
Điểm chính
- Hơn 20 thành phố đã ban hành quy định cải cách bán nhà sau gói chính sách cấp quốc gia ngày 28 tháng 8.
- Các dự án bán trước mới phải hoàn thành kết cấu đến đỉnh và chịu giám sát chặt chẽ hơn đối với tiền của người mua.
- Mức trần tiền đặt cọc sớm khác nhau: 1 phần trăm ở Bắc Kinh, 3 phần trăm ở Thâm Quyến và Thượng Hải, và thường là 5 phần trăm ở một số thành phố khác.
- Một số thành phố cho phép chủ đầu tư thanh toán ban đầu ít nhất một nửa giá đất và trả phần còn lại trong thời hạn tối đa hai năm.
- Nam Kinh và Kim Hoa hoãn giải ngân khoản vay thế chấp cho các dự án bán trước mới được cấp phép đến khi việc hoàn thành được ghi nhận chính thức.
- Công ty dự án riêng và ngân hàng đầu mối nhằm bảo đảm vốn phát triển được dành cho xây dựng và bàn giao.
- Các thỏa thuận chuyển tiếp cho phép một số dự án cũ áp dụng điều kiện bán trước trước đây đến năm 2027, hoặc đến năm 2028 đối với một số dự án ở Trường Sa.