Đề xuất thay đổi cách bán nhà đặt tiền của người mua vào trọng tâm
Các nhà lập pháp Việt Nam đang cân nhắc hạn chế bán nhà chưa hoàn thiện, trong đó có lệnh cấm chuyển nhượng hợp đồng mua bán và lộ trình chỉ bán nhà sau khi xây dựng xong. Cùng với các đề xuất này, họ muốn kiểm soát chặt hơn tiền đặt cọc, bảo lãnh ngân hàng và khoản tiền người mua nộp trước khi nhận giấy tờ sở hữu.
Nội dung
- Đề xuất thay đổi cách bán nhà đặt tiền của người mua vào trọng tâm
- Vì sao các nhà lập pháp muốn ngăn việc chuyển nhượng hợp đồng nhiều lần
- Vì sao người mua có thể cần lối thoát
- Tiền đặt cọc sẽ chịu nhiều biện pháp kiểm soát hơn mức trần 5%
- Chủ đầu tư có thể thu bao nhiêu trước khi bàn giao?
- Ngân hàng chấp thuận bảo lãnh dự án không đồng nghĩa người mua đã có thư bảo lãnh
- Khoản 5% cuối cùng đặt ra câu hỏi về quyền kiểm soát và hoàn tiền
- Ai kiểm tra dự án và ai chịu trách nhiệm?
- Thay đổi mô hình tài chính có thể làm thay đổi áp lực thanh toán
- Điểm chính
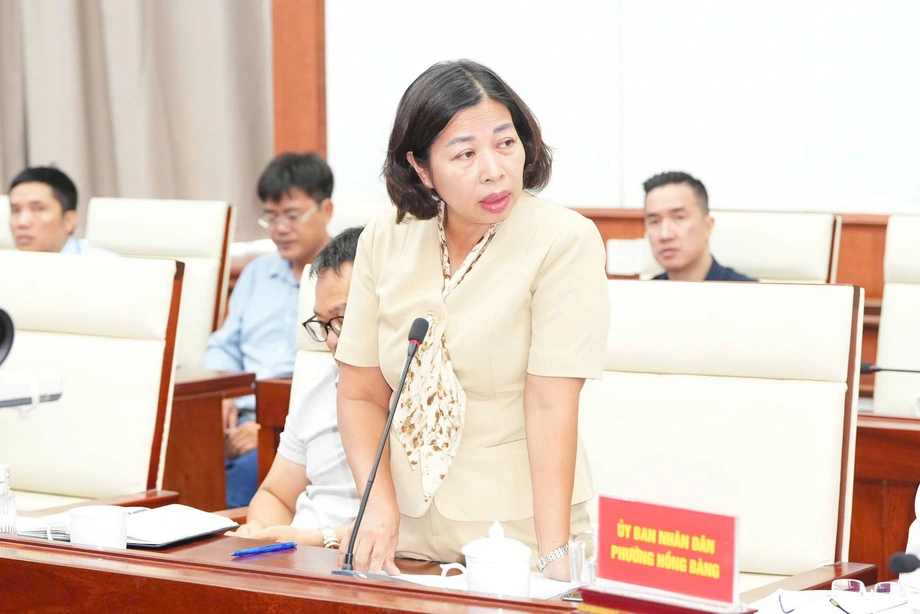
Tại phiên thảo luận của Quốc hội ngày 30 tháng 10 năm 2026, đại biểu tỉnh Thanh Hóa Lê Thanh Hoàn đề xuất cấm chuyển nhượng hợp đồng mua nhà đang xây dựng. Đại biểu Hải Phòng Nguyễn Ngọc Sơn đưa ra cách tiếp cận khác: vẫn cho phép chuyển nhượng, nhưng ghi nhận mọi giao dịch trong hệ thống thông tin bất động sản kết nối với định danh điện tử và dữ liệu pháp lý đã xác minh.
Với những gia đình đang chờ nhận nhà, cuộc tranh luận liên quan cả tiền tiết kiệm lẫn khả năng thoát khỏi một giao dịch đình trệ. Người mua bị ảnh hưởng bởi tình trạng chậm trễ tại Roxana Plaza ở TP.HCM, cũng như việc bàn giao chậm ở Đà Nẵng và Hà Nội, đã nộp tiền mua nhà nhưng vẫn phải gánh khoản nợ vay.
Các đề xuất vẫn đang được thảo luận. Bộ trưởng Xây dựng Trần Hồng Minh cho biết dự thảo sửa đổi Luật Kinh doanh bất động sản sẽ được rà soát, hoàn thiện; chưa có thời điểm biểu quyết cuối cùng hay ngày triển khai.
Hai biện pháp hạn chế khác nhau đang được xem xét. Cấm chuyển nhượng hợp đồng sẽ ngăn người mua chuyển thỏa thuận mua bán cho người khác. Chỉ bán nhà đã hoàn thiện sẽ thay đổi thời điểm chủ đầu tư được bán bất động sản lần đầu và nhận tiền từ khách hàng. Cả hai biện pháp đều sẽ làm thay đổi cách tài trợ xây dựng nhà ở, nhưng tác động đến người mua ở những giai đoạn khác nhau.
Vì sao các nhà lập pháp muốn ngăn việc chuyển nhượng hợp đồng nhiều lần
Ông Hoàn cho rằng việc chuyển nhượng nhiều lần có thể biến hợp đồng mua nhà thành công cụ đầu cơ. Trước khi nhà hoàn thiện và được bàn giao, người chuyển nhượng hợp đồng chỉ chuyển giao quyền và nghĩa vụ thanh toán theo hợp đồng, chứ không bàn giao một bất động sản đã hoàn thiện.
Người mua ban đầu có thể nộp tiền đặt cọc hoặc một khoản trả góp nhỏ, rồi chuyển nhượng hợp đồng khi giá tăng. Ông Hoàn cho biết lợi nhuận trên khoản tiền bỏ ra ban đầu có thể đạt 50% hoặc 100%, trong khi việc chuyển nhượng nhiều lần và phí môi giới có thể đẩy giá bàn giao cuối cùng lên gấp đôi giá ban đầu.
Lợi nhuận tính trên số tiền đã nộp ban đầu khác với mức tăng giá của toàn bộ căn nhà. Do người mua đầu tiên mới thanh toán một phần giá mua, mức tăng tương đối nhỏ của giá căn nhà cũng có thể tạo ra tỷ suất sinh lời cao hơn nhiều trên khoản tiền mặt người đó đã góp.
Đề xuất của ông Hoàn không chỉ dừng ở việc hạn chế từng nhà đầu cơ. Ông kêu gọi nghiên cứu lộ trình chuyển sang chỉ bán nhà sau khi xây dựng xong, qua đó rút ngắn khoảng thời gian hợp đồng mua bán có thể được chuyển nhượng trước khi bất động sản sẵn sàng.
Ông Sơn thừa nhận việc chuyển nhượng có thể đáp ứng nhu cầu thực tế và giúp các giao dịch nằm trong hệ thống pháp luật. Thay vào đó, đề xuất của ông yêu cầu ghi nhận từng lần chuyển nhượng, giúp theo dõi chuỗi người mua và giá giao dịch thực tế dễ dàng hơn. Ông cũng kêu gọi triển khai khả thi để cơ sở dữ liệu chưa hoàn thiện không làm gián đoạn các giao dịch hợp pháp.
Vì sao người mua có thể cần lối thoát
Huỳnh Thanh Điền, nhà kinh tế học tại Đại học Nguyễn Tất Thành, cho biết lệnh cấm chuyển nhượng có thể giảm đầu cơ nhưng khiến những người mua nhà thực sự mắc kẹt khi tình hình tài chính thay đổi. Ông nêu ví dụ các dự án kéo dài từ một đến ba năm, khoảng thời gian mà người mua có thể mất việc, thua lỗ trong kinh doanh hoặc gặp biến cố gia đình.
Người mua không thể tiếp tục thanh toán có thể cần chuyển nhượng hợp đồng để thu hồi số tiền đã bỏ ra. Nếu không có lựa chọn đó, họ có thể phải hủy hợp đồng hoặc đơn phương chấm dứt, từ đó phát sinh tranh chấp về phạt vi phạm, bồi thường và hoàn tiền.
Lê Trung Phát, giám đốc Công ty Luật Lê Trung Phát và thành viên Đoàn Luật sư TP.HCM, phản đối lệnh cấm áp dụng trên diện rộng. Ông lập luận rằng các quyền phát sinh từ hợp đồng mua nhà hợp pháp là quyền tài sản được bảo vệ, viện dẫn Điều 32 Hiến pháp năm 2013. Đây là lập luận pháp lý của ông để phản đối đề xuất, không phải phán quyết của tòa án về vấn đề này.
Ông Phát ủng hộ quản lý bằng thuế và kiểm tra pháp lý. Ông cảnh báo lệnh cấm có thể đẩy giao dịch vào các thỏa thuận không chính thức, như giấy ủy quyền với phạm vi rộng, văn bản thỏa thuận riêng và cam kết mua bán. Các giao dịch như vậy có thể khiến cơ quan chức năng nắm ít thông tin hơn, giảm thu thuế và làm gia tăng tranh chấp hoặc gian lận.
Tiền đặt cọc sẽ chịu nhiều biện pháp kiểm soát hơn mức trần 5%
Dự thảo giới hạn tiền đặt cọc đối với bất động sản chưa hoàn thiện ở mức 5% giá bán hoặc giá thuê mua, và chỉ được thu khi bất động sản đáp ứng điều kiện kinh doanh. Đại biểu Cần Thơ Tô Ái Vang đề xuất gửi khoản tiền này vào tài khoản phong tỏa tại ngân hàng bảo lãnh dự án.
Tài khoản phong tỏa sẽ ngăn chủ đầu tư tự do rút tiền đặt cọc. Theo đề xuất của bà Vang, chỉ được sử dụng tiền khi bất động sản đáp ứng các điều kiện cần thiết và người mua cùng chủ đầu tư ký hợp đồng mua bán chính thức.
Đại biểu Lâm Đồng Dương Khắc Mai cảnh báo chủ đầu tư hoặc đơn vị phân phối có thể thu tiền dưới các tên gọi khác, như tiền giữ chỗ, đăng ký nguyện vọng hoặc phí ưu tiên. Đại biểu Thanh Hóa Lương Thị Hoa cũng đề nghị luật đánh giá khoản thanh toán dựa trên mục đích chứ không phải tên gọi.
Tiêu chí thực tế là khoản tiền đó có nhằm bảo đảm một thỏa thuận trong tương lai hoặc trả trước một phần giá mua hay không. Gọi đó là phí ưu tiên cũng không làm thay đổi chức năng này. Đại biểu TP.HCM Trần Anh Tuấn cũng muốn quy trách nhiệm cho cả chủ đầu tư lẫn bên trực tiếp nhận tiền, bao gồm trung gian, đồng thời xử lý việc hoàn tiền và bồi thường theo Bộ luật Dân sự.
Một dự án trên Quốc lộ 13 thuộc khu vực Bình Dương trước đây cho thấy cách làm đang bị xem xét. Người mua được yêu cầu nộp 100 triệu đồng để giữ chỗ căn hộ, với hợp đồng mua bán dự kiến được ký khoảng một tháng sau và khoản tiền sẽ được hoàn lại nếu họ quyết định không ký.
Chủ đầu tư có thể thu bao nhiêu trước khi bàn giao?
Ông Sơn nêu các mức trần trong dự thảo là 30% cho lần thanh toán đầu tiên và 70% tổng số tiền thanh toán trước khi bàn giao, bên cạnh giới hạn tiền đặt cọc 5%. Ông lo ngại người mua vẫn phải ứng trước một khoản lớn mà không thể giám sát cách chủ đầu tư sử dụng số tiền đó.
Ông Hoàn đề xuất giới hạn số tiền thu trước khi bàn giao ở mức không quá 70%, 30% còn lại chỉ phải thanh toán khi người mua vừa nhận nhà vừa được cấp giấy chứng nhận quyền sở hữu. Gắn khoản thanh toán cuối cùng với cả hai điều kiện sẽ bảo vệ tài chính cho người mua vượt ra ngoài việc công trình đã hoàn thiện về mặt vật lý.
Các mức đề xuất khác nhau cho thấy lựa chọn chính sách có ảnh hưởng đáng kể. Khoản còn lại 30% gắn với việc bàn giao và cấp giấy chứng nhận cao gấp sáu lần khoản còn lại 5% được thảo luận ở phần khác của dự thảo. Hai cách tiếp cận sẽ khiến số tiền nằm ngoài quyền kiểm soát tức thời của chủ đầu tư khác nhau rất nhiều.
Ông Sơn cũng đề xuất giám sát các khoản thanh toán dựa trên tiến độ xây dựng thực tế, nhất là khi người mua chọn không sử dụng bảo lãnh ngân hàng. Trên thực tế, việc giải ngân sẽ dựa vào khối lượng công việc đã hoàn thành và được xác minh, thay vì chỉ căn cứ vào các ngày thanh toán ghi trong hợp đồng.
Ngân hàng chấp thuận bảo lãnh dự án không đồng nghĩa người mua đã có thư bảo lãnh
Ông Tuấn tập trung vào các bước cần thiết để người mua cá nhân được ngân hàng bảo vệ. Ngân hàng đồng ý bảo lãnh cho chủ đầu tư là một bước; cấp thư bảo lãnh cho một khách hàng cụ thể là bước khác. Thư của khách hàng xác định phạm vi bảo vệ gắn với giao dịch đó.
Với người mua chọn sử dụng bảo lãnh, ông Tuấn đề xuất chỉ cho phép chủ đầu tư nhận tiền thanh toán theo hợp đồng sau khi khách hàng đã nhận được thư bảo lãnh riêng. Ông cũng đề nghị quy định rõ thời hạn, thủ tục cấp và mức phí để người mua biết khi nào được bảo vệ và chi phí là bao nhiêu.
Dự thảo cho phép người mua tự chọn có sử dụng bảo lãnh ngân hàng hay không. Ông Sơn đề xuất mặc định phải có biện pháp bảo vệ, người mua chỉ được từ chối bằng văn bản riêng sau khi đã được giải thích đầy đủ.
Ông Sơn lo ngại việc từ chối nếu không sẽ trở thành điều khoản mẫu được đưa vào hợp đồng mua bán. Cách tiếp cận của ông sẽ buộc người mua đưa ra lựa chọn chủ động hơn, đồng thời bổ sung giám sát thanh toán trong trường hợp không sử dụng bảo lãnh. Các đề xuất này xử lý giai đoạn người mua đã nộp tiền nhưng vẫn chờ chủ đầu tư thực hiện nghĩa vụ.
Khoản 5% cuối cùng đặt ra câu hỏi về quyền kiểm soát và hoàn tiền
Dự thảo cũng đề cập khoản 5% cuối cùng của giá trị hợp đồng trong thời gian người mua chờ giấy chứng nhận quyền sở hữu. Đây là khoản thanh toán khác với tiền đặt cọc ban đầu, dù cả hai đều ở mức 5%.
Ông Mai đề nghị quy định rõ ai kiểm soát tài khoản, giấy tờ nào cho phép giải ngân, ai được nhận tiền lãi và điều gì xảy ra nếu chủ đầu tư không còn khả năng trả nợ. Ông muốn khoản tiền được quản lý riêng và chỉ giải ngân trên cơ sở pháp lý rõ ràng.
Bà Vang đề xuất phương án khác trong trường hợp việc cấp giấy chứng nhận bị chậm do các vấn đề khách quan liên quan đến cơ quan nhà nước, chẳng hạn chưa hoàn thành định giá đất hoặc phê duyệt điều chỉnh quy hoạch. Trong những trường hợp đó, chủ đầu tư có thể thay khoản 5% bị phong tỏa bằng bảo lãnh ngân hàng vô điều kiện có giá trị tương đương, qua đó giải phóng dòng tiền nhưng vẫn duy trì biện pháp bảo vệ tài chính.
Các nhà lập pháp cũng yêu cầu làm rõ quyền sở hữu tài khoản, thời điểm thanh toán và các khoản phí. Nếu người mua tự làm thủ tục xin cấp giấy chứng nhận, việc chuyển khoản tiền giữ lại cho chủ đầu tư phải là tự nguyện, còn chủ đầu tư vẫn có trách nhiệm cung cấp giấy tờ cần thiết.
Đại biểu Hải Phòng Vũ Văn Tiến nêu trường hợp các gia đình tại một số dự án Mường Thanh đã chờ giấy chứng nhận nhiều năm. Trải nghiệm của họ cho thấy giấy tờ sở hữu cũng quan trọng như tiến độ xây dựng trong cuộc tranh luận: nhận chìa khóa có thể chỉ là khởi đầu cho một thời gian chờ đợi lâu hơn nhiều để được cấp giấy tờ chính thức.
Ai kiểm tra dự án và ai chịu trách nhiệm?
Ông Tiến kêu gọi cơ quan chức năng đối chiếu căn hộ được chào bán với quy hoạch và thiết kế đã phê duyệt trước khi giao dịch diễn ra. Ông cũng muốn buộc chủ đầu tư bồi thường cho người mua và khắc phục hậu quả vi phạm, kể cả trường hợp công trình phải phá dỡ.
Đại biểu Cần Thơ Đào Chí Nghĩa cho rằng sàn giao dịch và môi giới cần có nghĩa vụ tương xứng với những nội dung họ có thể kiểm tra. Theo ông, họ có thể kiểm tra giấy tờ và đối chiếu dữ liệu có thể tiếp cận, nhưng không thể thay thế cơ quan nhà nước trong việc xác nhận toàn bộ tình trạng pháp lý của bất động sản.
Ông Nghĩa đề xuất yêu cầu các đơn vị trung gian kiểm tra hồ sơ được cung cấp có đầy đủ, nhất quán hay không, công khai thông tin họ không thể xác minh và chịu trách nhiệm nếu cố ý cho phép giao dịch sử dụng thông tin sai lệch. Đại biểu Hưng Yên Nguyễn Văn Huy kêu gọi làm rõ hồ sơ còn thiếu hoặc không nhất quán, đồng thời từ chối cung cấp dịch vụ khi vấn đề chưa được giải quyết.
Ông Tuấn cũng đề nghị quy định rõ hơn nghĩa vụ khi dự án đổi chủ. Cần kiểm kê giấy tờ của chủ đầu tư cũ và số tiền đã thu, còn thỏa thuận giữa các chủ đầu tư phải bảo toàn quyền hợp pháp của khách hàng.
Bà Vang nêu mối lo liên quan đến yêu cầu hoàn tất nghĩa vụ tài chính về đất trước khi chuyển nhượng dự án. Bà cho rằng điều này có thể cản trở các thương vụ nhằm cứu những dự án đình trệ, khiến người mua bị ràng buộc với cuộc khủng hoảng tài chính của chủ đầu tư ban đầu.
Thay đổi mô hình tài chính có thể làm thay đổi áp lực thanh toán
Đại diện dự án trên Quốc lộ 13 bảo vệ việc bán nhà trả tiền trước, cho rằng cách này có lợi cho cả hai bên. Đại diện này cho biết khách hàng thường thanh toán ban đầu 20% đến 30%, còn tiền của khách giúp chủ đầu tư đánh giá nhu cầu và giảm áp lực vay vốn. Phí xử lý chuyển nhượng hợp đồng tại dự án là 3 triệu đến 5 triệu đồng mỗi hồ sơ.
Đại diện này lập luận rằng nếu chỉ bán khi bàn giao, người mua sẽ phải thanh toán 95% giá trị căn hộ vào thời điểm đó. Đây là cách chủ đầu tư mô tả áp lực thanh toán theo mô hình như vậy. Chuyển sang bán nhà đã hoàn thiện sẽ chuyển nguồn tài trợ xây dựng khỏi các khoản thanh toán theo đợt của người mua sang nguồn vốn mà chủ đầu tư phải huy động trước khi bán.
Với người mua, lựa chọn vì thế không chỉ là xem xét một căn hộ đã hoàn thiện. Thanh toán trong quá trình xây dựng giúp dàn đều các khoản trả theo thời gian nhưng khiến tiền của người mua đối mặt với nguy cơ chậm trễ. Mua nhà sau khi hoàn thiện giúp người mua sớm đưa nhà vào sử dụng hơn, nhưng có thể dồn nhu cầu vốn vào thời điểm mua.
Các vấn đề về giấy chứng nhận tại TP.HCM cũng cho thấy thời hạn áp dụng các hạn chế quan trọng đến mức nào. Thành phố thành lập Tổ công tác 5013 ngày 5 tháng 11 năm 2024, sau đó tổ chức lại thành Tổ công tác 1645, để xử lý vướng mắc trong việc cấp giấy chứng nhận. Một hạn chế kéo dài đến khi được cấp giấy chứng nhận có thể ảnh hưởng đến các hộ gia đình rất lâu sau khi họ đã chuyển vào ở.
Các mốc thời gian chính gồm:
- Ngày 5 tháng 11 năm 2024: TP.HCM thành lập Tổ công tác 5013 để xử lý khó khăn trong việc cấp giấy chứng nhận bất động sản.
- Ngày 30 tháng 10 năm 2026: Đại biểu Quốc hội thảo luận về chuyển nhượng hợp đồng, thanh toán trước và bảo lãnh trong dự thảo sửa đổi Luật Kinh doanh bất động sản.
- Khi kết thúc phiên thảo luận: Bộ trưởng Xây dựng Trần Hồng Minh cam kết tiếp tục rà soát và hoàn thiện dự thảo.
Ông Minh cho biết Điều 5 dự thảo nghiêm cấm sử dụng trái pháp luật tiền đặt cọc và khoản tiền khách hàng thanh toán trước. Các lựa chọn chính sách còn lại liên quan đến cách thức thực hiện biện pháp bảo vệ này: ai kiểm soát tiền, khi nào được giải ngân, làm thế nào để người mua cá nhân nhận được bảo lãnh và hộ gia đình có thể chuyển nhượng hợp đồng khi hoàn cảnh thay đổi hay không.
Điểm chính
- Các nhà lập pháp đề xuất cấm chuyển nhượng hợp đồng mua nhà chưa hoàn thiện và nghiên cứu việc chỉ bán nhà sau khi xây dựng xong.
- Phương án thay thế là tiếp tục cho phép chuyển nhượng nhưng ghi nhận từng giao dịch thông qua dữ liệu thị trường đã xác minh.
- Các biện pháp bảo vệ được đề xuất gồm tài khoản tiền đặt cọc bị phong tỏa, bảo lãnh cho người mua cá nhân và thanh toán gắn với tiến độ xây dựng.
- Đại biểu thảo luận cả phương án giữ lại 5% cuối cùng lẫn đề xuất giữ lại 30% cho đến khi bàn giao và cấp giấy chứng nhận.
- Những người phản đối cảnh báo lệnh cấm chuyển nhượng có thể khiến người mua gặp tình huống khẩn cấp về tài chính bị mắc kẹt và khuyến khích giao dịch không chính thức.
- Các đề xuất vẫn đang được rà soát, chưa công bố thời điểm biểu quyết cuối cùng hay ngày triển khai.