Suy thoái xây dựng gặp đà phục hồi vận tải biển
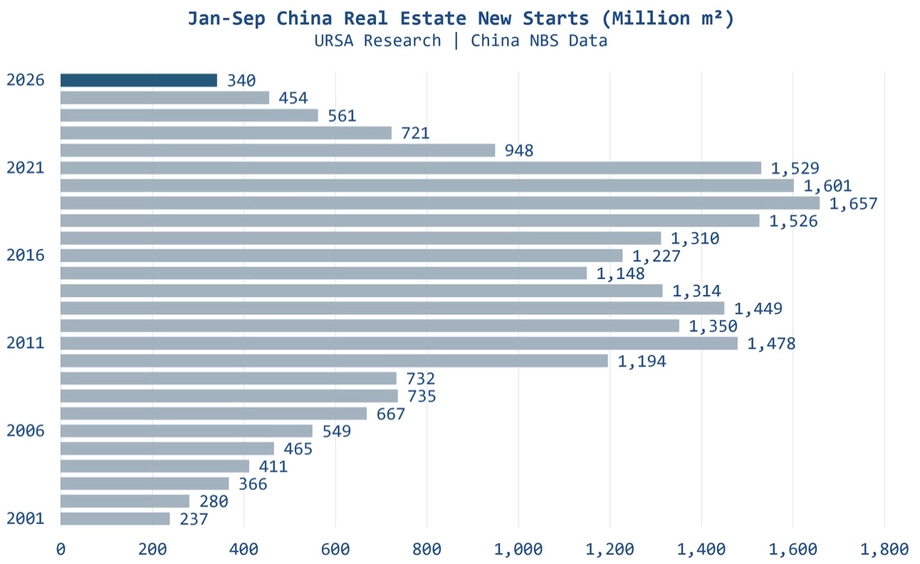
Trung Quốc khởi công xây dựng 340,31 triệu mét vuông bất động sản trong chín tháng đầu năm 2026, giảm 24,9% so với cùng kỳ năm trước, theo số liệu do Cục Thống kê Quốc gia công bố ngày 19 tháng 10. Diện tích khởi công nhà ở giảm nhanh hơn, ở mức 25,4%, xuống còn 247,74 triệu mét vuông.
Nội dung
- Suy thoái xây dựng gặp đà phục hồi vận tải biển
- Số liệu xây dựng đo lường điều gì
- Đà thoái lui kéo dài sau thời kỳ bùng nổ xây dựng
- Đầu tư và nguồn vốn của chủ đầu tư tiếp tục giảm
- Người mua chuyển sang bất động sản hiện hữu
- Đà giảm tốc lan tới mọi khu vực lớn
- Vì sao lượng quặng sắt vận chuyển vẫn tăng
- Guinea làm thay đổi phép tính về khoảng cách
- Hai lực đang kéo thị trường theo hai hướng
- Điểm chính
Số liệu mới nhất nối dài đà sụt giảm, đưa diện tích khởi công xây dựng hằng năm trở về mức gần nhất được ghi nhận vào năm 2002. Nghiên cứu của Ursa Shipbrokers cho thấy mức giảm kể từ năm 2019 là 74%, từ 2,27 tỷ mét vuông xuống còn 588 triệu mét vuông vào năm 2025. Trong chín tháng đầu năm 2026, diện tích khởi công thấp hơn gần 80% so với cùng kỳ năm 2019.
Diễn biến bất ngờ đối với các công ty vận chuyển nguyên liệu thô dùng để sản xuất thép là lượng quặng sắt nhập khẩu của Trung Quốc vẫn tăng. Con số này tăng 4,1% trong chín tháng đầu năm 2026, ngay cả khi đầu tư bất động sản, xây dựng và doanh số bán nhà mới đều giảm.
Các lãnh đạo ngành vận tải biển ngày càng lạc quan vì nhu cầu vận chuyển hàng hóa phụ thuộc cả vào khoảng cách lẫn trọng lượng. Các chuyến hàng khoáng sản từ Guinea và những thay đổi trong nguồn cung có thể giúp tàu hoạt động lâu hơn, hỗ trợ thị trường cước vận tải trong lúc động lực xây dựng truyền thống của Trung Quốc suy yếu.
Số liệu xây dựng đo lường điều gì
Cục Thống kê Quốc gia định nghĩa khởi công xây dựng là thời điểm bắt đầu đào móng, xử lý nền đất hoặc đóng cọc cố định. Số liệu tính diện tích sàn dự kiến của toàn bộ công trình, bao gồm các tầng khác nhau. Đây là thước đo số dự án bắt đầu đi vào quy trình xây dựng.
Bản công bố số liệu từ tháng 1 đến tháng 9 của cơ quan này bao gồm định nghĩa các chỉ tiêu, phân loại khu vực và giải thích về cơ sở so sánh được dùng để tính mức thay đổi theo năm. Khảo sát phát triển bất động sản bao quát các pháp nhân hoạt động trong lĩnh vực phát triển và kinh doanh bất động sản, với khảo sát toàn diện được tiến hành hằng tháng, trừ tháng 1. Số liệu năm trước về đầu tư, diện tích bán bất động sản mới và các chỉ tiêu khác được điều chỉnh theo hệ thống báo cáo thống kê và các đợt kiểm tra việc thực thi quy định thống kê; tốc độ tăng trưởng được tính trên cơ sở so sánh tương đương.
Bản công bố số liệu từ tháng 1 đến tháng 7 của cơ quan này, được công bố ngày 18 tháng 8, ghi nhận diện tích khởi công mới là 267 triệu mét vuông, giảm 24%. Đến tháng 9, mức giảm lũy kế nới rộng lên 24,9%. Diện tích khởi công nhà ở chiếm khoảng 73% tổng diện tích trong cả hai giai đoạn.
Diện tích các công trình đang xây dựng đạt 5,65221 tỷ mét vuông trong giai đoạn từ tháng 1 đến tháng 9, giảm 12,8%. Nhóm này bao gồm các dự án khởi công từ những năm trước, dự án tiếp tục thi công sau thời gian tạm dừng và các dự án được triển khai trong kỳ báo cáo nhưng sau đó bị đình hoãn. Quy mô lớn hơn nhiều phản ánh hoạt động xây dựng tích lũy qua nhiều năm.
Diện tích sàn hoàn thành đạt 232,71 triệu mét vuông, giảm 25,1%. Số liệu hoàn thành tính các tòa nhà đáp ứng điều kiện đưa vào sử dụng và bàn giao. Với các hộ gia đình đang chờ nhà hoàn thiện, chỉ tiêu này phản ánh một giai đoạn khác của chu kỳ bất động sản so với thời điểm khởi động dự án mới.
Đà thoái lui kéo dài sau thời kỳ bùng nổ xây dựng
So sánh lịch sử của Ursa cho thấy sự thu hẹp diễn ra ở nhiều giai đoạn phát triển. Diện tích đang xây dựng đã giảm 32% kể từ năm 2021, trong khi diện tích hoàn thành giảm khoảng 40% so với mức năm 2023.
Trung Quốc quay lại quy mô xây dựng tương đương năm 2002 trong bối cảnh rất khác. Khi đó, nước này đang bước vào giai đoạn mở rộng xây dựng lớn sau khi gia nhập Tổ chức Thương mại Thế giới. Thị trường hiện nay đã ghi nhận sáu năm liên tiếp diện tích khởi công giảm.
Các mốc chính cho thấy đà giảm tốc lan qua quy trình xây dựng như thế nào:
- 2002: Theo Ursa, diện tích khởi công xây dựng ở mức tương đương với mức ghi nhận sau đợt sụp giảm gần đây.
- 2019: Diện tích khởi công hằng năm đạt tổng cộng 2,27 tỷ mét vuông, là mốc tham chiếu cho mức giảm 74% của Ursa.
- 2021: Năm được dùng làm mốc so sánh cho mức giảm 32% tiếp theo về diện tích đang xây dựng.
- 2023: Năm được dùng làm mốc so sánh cho mức giảm khoảng 40% về diện tích hoàn thành.
- 2025: Diện tích khởi công hằng năm giảm còn 588 triệu mét vuông.
- Từ tháng 1 đến tháng 9 năm 2026: Diện tích khởi công đạt 340,31 triệu mét vuông, giảm 24,9% so với cùng kỳ năm 2025.
Số dự án mới ít đi làm giảm lượng công việc đi vào các giai đoạn xây dựng tiếp theo. Trong khi đó, diện tích hoàn thành sụt giảm cho thấy tình trạng suy yếu kéo dài đến khâu bàn giao, khi các tòa nhà sẵn sàng đưa vào sử dụng.
Đầu tư và nguồn vốn của chủ đầu tư tiếp tục giảm
Đầu tư phát triển bất động sản đạt tổng cộng 5,3364 nghìn tỷ nhân dân tệ trong chín tháng đầu năm 2026, giảm 20,6%. Đầu tư nhà ở đạt 4,1125 nghìn tỷ nhân dân tệ, giảm 20,5%. Chỉ tiêu đầu tư của cơ quan này bao gồm chi tiêu cho công trình, phát triển đất đai, mua đất và các hoạt động liên quan.
Đà giảm mạnh hơn sau tháng 7. Đầu tư giảm 19,2% trong bảy tháng đầu năm, trong khi nguồn vốn dành cho các chủ đầu tư giảm 20,3%. Đến tháng 9, mức giảm nguồn vốn nới rộng lên 21,6%, khiến các chủ đầu tư chỉ còn 5,6813 nghìn tỷ nhân dân tệ.
Cho vay trong nước dành cho các chủ đầu tư giảm 33,1%, xuống còn 762,4 tỷ nhân dân tệ trong giai đoạn từ tháng 1 đến tháng 9. Vốn do các chủ đầu tư tự huy động giảm 21,4%, còn 2,0572 nghìn tỷ nhân dân tệ. Tiền đặt cọc và thanh toán trước của người mua giảm 14,8%, còn 1,7982 nghìn tỷ nhân dân tệ, trong khi nguồn vốn từ các khoản vay thế chấp cá nhân giảm 22,1%, xuống 767,8 tỷ nhân dân tệ.
Như vậy, các chủ đầu tư phải đối mặt với tình trạng thu hẹp nguồn thu từ nhiều phía cùng lúc. Doanh số thấp hơn làm giảm dòng tiền từ khách hàng, trong khi khả năng vay giảm cũng hạn chế một nguồn vốn khác dành cho xây dựng. Số liệu giúp lý giải vì sao lượng dự án mới trong quy trình xây dựng giảm song hành với đầu tư đi xuống.
Người mua chuyển sang bất động sản hiện hữu
Diện tích bất động sản thương mại xây mới được bán trong giai đoạn từ tháng 1 đến tháng 9 đạt 564,83 triệu mét vuông, giảm 13,2%. Giá trị hợp đồng giảm 13,9%, còn 5,3799 nghìn tỷ nhân dân tệ. Diện tích bán nhà ở giảm 13,8%, trong khi giá trị bán nhà ở giảm 13,7%.
Thị trường bất động sản hiện hữu diễn biến theo chiều ngược lại. Số liệu của Bộ Nhà ở và Phát triển Đô thị - Nông thôn cho thấy diện tích được ghi nhận trong các hợp đồng mua bán lại trực tuyến đạt 617,46 triệu mét vuông, tăng 10,7%. Con số này vượt diện tích bất động sản thương mại xây mới được bán 52,63 triệu mét vuông, tương đương khoảng 9,3%.
Số liệu bán lại xuất hiện trong bản công bố từ tháng 1 đến tháng 9 của Cục Thống kê, trong đó ghi chú 6 xác định bộ là nguồn dữ liệu và định nghĩa chỉ tiêu này là tổng diện tích ghi nhận trong hợp đồng giao dịch trực tuyến nhà ở đã qua sử dụng tại đô thị trong kỳ báo cáo.
Hai chỉ tiêu phản ánh những phần khác nhau của thị trường. Giao dịch bán lại chuyển quyền sở hữu các tòa nhà hiện có giữa các chủ sở hữu, trong khi doanh số bất động sản mới tạo nguồn thu cho các chủ đầu tư. Do đó, giao dịch nhà hiện hữu tăng vẫn có thể song hành với nguồn vốn dành cho các công ty xây nhà mới giảm.
Cuối tháng 9, diện tích bất động sản thương mại đã hoàn thành nhưng chưa bán đạt tổng cộng 748,25 triệu mét vuông, giảm 1,5% so với cùng kỳ năm trước. Trong tổng số này, diện tích bất động sản được giữ để bán trong thời gian dưới ba năm là 541,97 triệu mét vuông, giảm 5%. Cơ quan này định nghĩa lượng tồn kho là diện tích đã hoàn thành, sẵn sàng để bán hoặc cho thuê.
Đà giảm tốc lan tới mọi khu vực lớn
Số liệu theo vùng từ tháng 1 đến tháng 7 của cơ quan này cho thấy đầu tư phát triển giảm ở miền Đông, miền Trung, miền Tây và Đông Bắc Trung Quốc. Miền Đông, bao gồm Bắc Kinh, Thượng Hải, Quảng Đông và một số tỉnh ven biển, chiếm 2,5485 nghìn tỷ nhân dân tệ, tương đương khoảng 59% tổng đầu tư bất động sản cả nước.
Đầu tư tại miền Đông giảm 19,7%. Miền Trung giảm 20%, xuống còn 840,9 tỷ nhân dân tệ, trong khi đầu tư ở miền Tây giảm 15,9%, còn 835,5 tỷ nhân dân tệ. Đông Bắc Trung Quốc ghi nhận mức giảm theo tỷ lệ mạnh nhất, 29,7%, với vốn đầu tư đạt 76 tỷ nhân dân tệ.
Doanh số bất động sản thương mại mới cũng giảm ở cả bốn khu vực. Diện tích bán giảm 11,2% tại miền Đông, 11,5% ở miền Trung và 12% ở miền Tây. Đông Bắc giảm mạnh hơn, ở mức 21,5%, đi kèm giá trị bán giảm 23,8%.
Số liệu theo vùng đặt đà giảm tốc toàn quốc vào đúng bối cảnh: tình trạng suy yếu trải rộng từ các thị trường đầu tư ven biển lớn nhất đến thị trường nhỏ hơn nhiều ở Đông Bắc. Miền Tây có mức giảm đầu tư thấp nhất trong bốn khu vực, dù chi tiêu tại đây vẫn giảm gần một phần sáu.
Vì sao lượng quặng sắt vận chuyển vẫn tăng
Xây dựng bất động sản từ lâu là nguồn tạo nhu cầu thép lớn tại Trung Quốc. Quặng sắt cung cấp sắt dùng trong sản xuất thép thông thường, còn than luyện kim được chế biến thành than cốc, giúp loại bỏ ôxy khỏi quặng và cung cấp nhiệt cho lò cao.
Hoạt động xây dựng giảm gây sức ép lên chuỗi nhu cầu đó. Tuy nhiên, Ursa cho rằng việc phụ thuộc nhiều hơn vào quặng nhập khẩu, tích trữ hàng tồn kho và thay đổi mô hình thương mại là những lý do khiến lượng quặng sắt nhập khẩu của Trung Quốc tăng 4,1% trong chín tháng đầu năm 2026.
Hàng nhập khẩu có thể được đưa vào kho trước khi sử dụng, và tỷ trọng nguồn cung từ nước ngoài tăng lên có thể hỗ trợ thương mại đường biển ngay cả khi một khách hàng thép lớn đang thu hẹp hoạt động. Vì vậy, nhu cầu vận tải biển còn chịu ảnh hưởng từ quyết định mua hàng và tìm nguồn cung, chứ không chỉ hoạt động tại các công trường xây dựng.
Dionysios Tsilioris, nhà nghiên cứu tại Ursa Shipbrokers, cho biết mối liên hệ lịch sử giữa số dự án bất động sản khởi công ở Trung Quốc và doanh thu của tàu capesize đã suy yếu đáng kể. Ông mô tả đà suy thoái bất động sản là một phần của sự thay đổi kinh tế rộng hơn:
"Đà suy giảm trong xây dựng bất động sản là dấu hiệu rộng hơn cho thấy nền kinh tế Trung Quốc đang thay đổi, đặc biệt trong giai đoạn hậu COVID-19, rời xa mô hình phụ thuộc nhiều vào kích thích tài khóa và cơ sở hạ tầng để chuyển sang định hướng lấy tiêu dùng và dịch vụ làm trọng tâm," Tsilioris nói.
Tàu capesize là loại tàu chở hàng rời cỡ lớn thường dùng để vận chuyển quặng sắt và than. Doanh thu của chúng phụ thuộc vào lượng hàng cần vận chuyển, thời gian hành trình và số tàu sẵn có để chuyên chở.
Guinea làm thay đổi phép tính về khoảng cách
Tại Diễn đàn CEO Hàng hải ở Monaco, Milena Pappas của Star Bulk nhấn mạnh xuất khẩu bauxite ngày càng tăng của Guinea và hoạt động sản xuất quặng sắt ở Simandou là những nguồn tạo ra các chuyến đi dài hơn. Bauxite là loại quặng chính dùng để sản xuất nhôm, đem lại cho thị trường vận tải biển một mặt hàng khoáng sản khác bên cạnh chuỗi cung ứng thép.
Thước đo trọng tâm là tấn-hải lý: trọng lượng hàng hóa nhân với quãng đường vận chuyển. Chở cùng một khối lượng quặng trên tuyến đường dài hơn đồng nghĩa với khối lượng công việc vận tải lớn hơn và thời gian tàu hoạt động lâu hơn. Điều đó có thể hỗ trợ nhu cầu tàu mà không cần lượng nguyên liệu tiêu thụ tăng tương ứng.
Lars-Christian Svensen, giám đốc điều hành của Himalaya Shipping và Bruton, đã đề cập đến cơ chế này khi nhận định về triển vọng thị trường:
"Đây là câu chuyện về tấn-hải lý. Những gì vừa diễn ra mới chỉ là khởi đầu," Svensen nói.
John Michael Radziwill, chủ tịch CTM, nhận định tại diễn đàn rằng thị trường hàng rời khô đang tiến tới một "đợt tăng cước mang tính thế hệ". Triển vọng của ông phản ánh sự lạc quan của các chủ tàu, những người kỳ vọng các tuyến vận chuyển khoáng sản thay đổi sẽ hỗ trợ doanh thu cước.
Hai lực đang kéo thị trường theo hai hướng
Số liệu bất động sản của Trung Quốc và sự lạc quan trong ngành vận tải biển phản ánh những phần khác nhau của cùng một chuỗi cung ứng. Các chủ đầu tư khởi công ít công trình hơn, chi tiêu ít hơn và nhận được ít vốn hơn. Các chủ tàu vẫn có thể hưởng lợi khi người mua Trung Quốc nhập tỷ trọng quặng lớn hơn hoặc lấy hàng từ những nhà cung cấp ở xa hơn.
Những sức ép này cũng vận hành theo các khung thời gian khác nhau. Một dự án khởi công sẽ đi vào quy trình xây dựng có thể kéo dài nhiều năm mới hoàn tất. Một chuyến hàng nhập khẩu tạo ra nhu cầu vận tải ngay lập tức, kể cả khi quặng được đưa vào kho sau khi dỡ hàng. Do đó, doanh thu cước có thể cải thiện trong giai đoạn hoạt động bất động sản đi xuống.
Chưa rõ các chuyến đi dài hơn và mô hình nguồn cung thay đổi có thể bù đắp nhu cầu xây dựng suy yếu trong bao lâu. Số liệu không đưa ra thời điểm phục hồi diện tích khởi công bất động sản, còn nhận định của các lãnh đạo ngành vận tải biển cũng không xác định mốc thời gian cụ thể cho một đợt tăng cước kéo dài.
Đối với các nhà cung cấp thép, diễn biến trọng tâm vẫn là quy trình xây dựng tại Trung Quốc thu hẹp mạnh. Với các chủ tàu capesize, mối quan tâm đã mở rộng sang nơi xuất phát của hàng hóa và thời gian tàu dành cho việc vận chuyển. Lượng quặng sắt nhập khẩu tăng trong khi diện tích khởi công giảm thể hiện rõ sự phân hóa đó.
Điểm chính
- Diện tích khởi công bất động sản tại Trung Quốc giảm 24,9%, còn 340,31 triệu mét vuông trong giai đoạn từ tháng 1 đến tháng 9 năm 2026.
- Ursa ước tính diện tích khởi công hằng năm giảm 74% kể từ năm 2019, đưa hoạt động xây dựng trở về mức tương đương năm 2002.
- Đầu tư bất động sản giảm 20,6%, trong khi nguồn vốn dành cho các chủ đầu tư giảm 21,6% trong chín tháng đầu năm.
- Diện tích bán bất động sản mới giảm 13,2%, còn diện tích ghi nhận trong các hợp đồng bán lại tăng 10,7%.
- Lượng quặng sắt nhập khẩu của Trung Quốc tăng 4,1% bất chấp suy thoái xây dựng.
- Các lãnh đạo ngành vận tải biển kỳ vọng những chuyến vận chuyển khoáng sản dài hơn, trong đó có thương mại từ Guinea, sẽ hỗ trợ nhu cầu đối với tàu chở hàng rời.