Miễn trừ đặc biệt nhắm tới sản xuất thực phẩm trước tháng Ramadan
Ngân hàng Bangladesh đã mở đường để năm công ty thuộc City Group đang vỡ nợ được nhận tối đa 3.000 crore Tk vốn lưu động mới, trong đó tám ngân hàng ban đầu cam kết cho vay 1.700 crore Tk. Quyết định miễn trừ ban hành ngày 4 tháng 11 năm 2026, có hiệu lực đến ngày 31 tháng 12 năm 2027, nhằm tài trợ nhập khẩu nguyên liệu thô phục vụ sản xuất thực phẩm trước tháng Ramadan.
Nội dung
- Miễn trừ đặc biệt nhắm tới sản xuất thực phẩm trước tháng Ramadan
- Những công ty nào được vay?
- Các ngân hàng sẽ huy động vốn như thế nào
- Vì sao các bên cho vay nhắm tới tháng Ramadan
- Tài sản bảo đảm mới và quyền kiểm soát hàng hóa
- Doanh thu bán hàng phải được chuyển lại cho bên cho vay
- Gánh nặng nợ lớn phía sau gói cứu trợ
- Quá trình hình thành quyết định miễn trừ
- Lợi nhuận, nhà máy ngừng hoạt động và những cách lý giải khác nhau
- Điểm chính
City Bank đứng đầu khoản tài trợ, còn Mutual Trust Bank giữ vai trò đồng thu xếp. City Bank cam kết 300 crore Tk, trong khi bảy ngân hàng khác mỗi ngân hàng cam kết 200 crore Tk. Dự kiến 1.300 crore Tk còn lại sẽ đến từ các bên cho vay khác tham gia khoản vay hợp vốn.
Quyết định này cho phép các công ty tiếp cận khoản vay mới dù đang trong tình trạng vỡ nợ. Ngân hàng Bangladesh viện dẫn Điều 121 của Luật Công ty Ngân hàng năm 1991 để miễn khoản tài trợ dự kiến khỏi quy định tại Điều 27(KaKa)(3), vốn thường cấm ngân hàng và tổ chức tài chính cấp tín dụng mới cho những người vay bị xếp vào diện vỡ nợ.
City Group, đơn vị tiếp thị các sản phẩm thực phẩm dưới thương hiệu Teer, hiện nợ khoảng 26.000 crore Tk tại một mạng lưới rộng các bên cho vay. Khoản vay mới gắn với tài sản bảo đảm mới, việc ngân hàng giám sát nguyên liệu nhập khẩu và một tài khoản được chỉ định, nơi doanh thu bán hàng phải được chuyển vào trước khi các bên cho vay tham gia nhận tiền trả nợ.
Giới ngân hàng dự kiến thỏa thuận vay ban đầu sẽ được ký ngày 5 tháng 11, còn giải ngân sẽ bắt đầu từ ngày 8 tháng 11 tùy theo nhu cầu của các công ty. Đây là lịch trình dự kiến; chưa có xác nhận rằng thỏa thuận đã được ký hay tiền đã được giải ngân.
Với các hộ gia đình, vấn đề trước mắt là liệu nguồn vốn có giúp dầu ăn, đường, đậu lăng và bột mì tiếp tục được sản xuất tại nhà máy và đưa đến cửa hàng trước tháng Ramadan hay không. Với các ngân hàng, nhiệm vụ là tài trợ hoạt động đó đồng thời thu hồi tiền từ một tập đoàn vốn đã chật vật với khoản nợ lớn.
Những công ty nào được vay?
Quyết định miễn trừ áp dụng cho năm doanh nghiệp được nêu tên thuộc City Group, chứ không phải mọi công ty của tập đoàn. Cả năm đơn vị thụ hưởng đều bị xếp vào diện vỡ nợ:
- City Seed Crushing Industries Ltd.
- City Sugar Industries Ltd.
- City Edible Oil Ltd.
- City Dal Mills Ltd.
- Shampa Flour Mills Ltd.
Ngân hàng Bangladesh cho biết cơ chế đặc biệt này nhằm duy trì hoạt động của các doanh nghiệp còn khả năng tồn tại trong tập đoàn và sẽ không tự động áp dụng cho những người vay khác. Vụ Quy định và Chính sách Ngân hàng-02 của ngân hàng đã ban hành thông tư, gửi bản sao đến tổng giám đốc các ngân hàng được cấp phép hoạt động.
Vốn lưu động là khoản tiền dùng cho nhu cầu kinh doanh thường nhật, chẳng hạn mua nguyên liệu thô và thanh toán chi phí sản xuất trước khi khách hàng trả tiền cho thành phẩm. Trong trường hợp này, khoản tài trợ dành cho nguyên liệu đầu vào nhập khẩu mà năm công ty có thể chế biến và bán ra.
Vì vậy, khoản vay tập trung vào chu trình hoạt động: nhập nguyên liệu, sản xuất thực phẩm, bán hàng và dùng tiền thu được để trả nợ cho các bên cho vay. Câu hỏi riêng về cách City Group trả khoản nợ hiện hữu lớn hơn nhiều đang được bàn thảo thông qua các phương án tái cơ cấu, giãn nợ và bán tài sản.
Các ngân hàng sẽ huy động vốn như thế nào
Cam kết 300 crore Tk của City Bank cùng bảy khoản cam kết 200 crore Tk đưa quy mô giai đoạn đầu lên 1.700 crore Tk. Bảy ngân hàng đó là Dutch-Bangla Bank, Mutual Trust Bank, NCC Bank, Prime Bank, Pubali Bank, Southeast Bank và Trust Bank.
Cam kết ban đầu đáp ứng khoảng 57% mục tiêu 3.000 crore Tk, còn khoảng 43% cần được huy động. Quy mô khoản vay tăng 1.300 crore Tk so với kế hoạch trước đó là 1.700 crore Tk, tương đương mức tăng khoảng 76%.
Khoản vay hợp vốn cho phép nhiều ngân hàng cùng tài trợ cho một bên vay theo thỏa thuận chung. Mỗi ngân hàng đóng góp một khoản đã thống nhất, phân bổ nguồn vốn trên bảng cân đối kế toán của nhiều bên thay vì yêu cầu một bên cho vay duy nhất cấp toàn bộ số tiền.
Tổng giám đốc kiêm Giám đốc điều hành City Bank, Mashrur Arefin, xác nhận các khoản đóng góp ban đầu và cho biết các đơn vị thu xếp dự kiến sẽ có thêm ngân hàng tham gia. Những cuộc thảo luận trước đó, được đề cập ngày 27 tháng 10, vẫn chờ hội đồng quản trị ít nhất một ngân hàng tham gia phê duyệt. Các cam kết tháng 11 là giai đoạn tiếp theo của tiến trình này.
Shamilito Islami Bank đã phê duyệt riêng khoản tài trợ 1.600 crore Tk cho City Group, theo một quan chức của ngân hàng tham gia khoản vay hợp vốn. Ngân hàng này được thành lập thông qua việc sáp nhập năm ngân hàng Hồi giáo gặp khó khăn. Khoản tài trợ của ngân hàng này được mô tả là tách biệt với khoản vay hợp vốn 3.000 crore Tk.
Vì sao các bên cho vay nhắm tới tháng Ramadan
Mashrur Arefin cho biết khoản tài trợ này cấp thiết vì City Group cung cấp các mặt hàng thực phẩm thiết yếu, gồm dầu ăn, đường, đậu lăng và bột mì. Các nhà nhập khẩu cần 확보 nguyên liệu thô trước khi nhu cầu dự kiến tăng quanh dịp Ramadan năm 2027.
Phát biểu với tư cách giám đốc điều hành City Bank, Arefin giải thích mục đích của quyết định miễn trừ:
"Do nhu cầu dự kiến đạt đỉnh trước và trong tháng Ramadan năm 2027, Ngân hàng Bangladesh đã cấp miễn trừ đặc biệt. Điều này cho phép khoản vay tài trợ nhập khẩu nguyên liệu thô và duy trì sản xuất liên tục," ông nói.
Arefin cho biết việc duy trì hoạt động của các nhà máy sẽ góp phần bảo vệ an ninh lương thực và ổn định giá các mặt hàng thiết yếu. Mục tiêu thực tế là ngăn tình trạng thiếu vốn làm gián đoạn nhập khẩu và sản xuất tại một nhà cung cấp thực phẩm lớn.
Với City Group, khả năng tiếp cận tín dụng cũng ảnh hưởng đến việc thu xếp thư tín dụng. Thư tín dụng là cam kết của ngân hàng sẽ thanh toán cho nhà cung cấp ở nước ngoài khi các điều kiện giao dịch cụ thể được đáp ứng. Những cuộc thảo luận trước đó có đề cập đề nghị hỗ trợ quản lý nhằm duy trì hoạt động của các thỏa thuận nhập khẩu này.
Khoản tài trợ kết nối vấn đề ngân hàng với vấn đề nguồn cung. Các nhà máy cần nguyên liệu trước khi có thể tạo ra doanh thu, còn bên cho vay cần doanh thu đó để thu hồi nợ. Cơ chế này nhằm duy trì chu trình ấy dưới sự kiểm soát chặt chẽ hơn của ngân hàng.
Tài sản bảo đảm mới và quyền kiểm soát hàng hóa
Điều kiện của Ngân hàng Bangladesh yêu cầu City Group cung cấp tài sản không bị ràng buộc bởi các yêu cầu phát sinh từ khoản vay hay nghĩa vụ khác. Tài sản phải được thế chấp thông qua thủ tục đăng ký, tạo cho bên cho vay quyền đòi đối với tài sản đó để bảo đảm khoản vay.
Tài sản không bị ràng buộc là tài sản chưa được dùng làm vật bảo đảm cho một chủ nợ khác. Yêu cầu này quan trọng vì các bên cho vay mới cần tài sản bảo đảm xác định được cho khoản tài trợ, thay vì dựa vào những tài sản đã được cam kết ở nơi khác.
Cơ chế này cũng đặt nguyên liệu nhập khẩu và sản phẩm làm ra từ số nguyên liệu đó dưới sự giám sát của bên cho vay. Các công ty vay vốn sẽ mua nguyên liệu thô nhập khẩu với tư cách đại diện cho đại lý quản lý tài sản bảo đảm của các bên cho vay, đồng thời chế biến nguyên liệu với tư cách bên lưu giữ.
Đại lý quản lý tài sản bảo đảm thay mặt tất cả các bên cho vay tham gia quản lý tài sản thế chấp. Với vai trò bên lưu giữ, các công ty nắm giữ và chế biến nguyên liệu theo thỏa thuận tài trợ, trong khi ngân hàng giám sát hàng hóa và dòng tiền liên quan.
Kế hoạch trước đó yêu cầu City Group nộp danh sách đầy đủ tài sản động sản và bất động sản. Do đó, khoản tài trợ mới phụ thuộc cả vào việc có tài sản phù hợp lẫn khả năng theo dõi nguyên liệu từ khâu nhập khẩu đến chế biến và bán hàng.
Doanh thu bán hàng phải được chuyển lại cho bên cho vay
Doanh thu từ việc bán hàng hóa được mua bằng khoản vay hợp vốn phải được gửi vào một tài khoản được chỉ định. Các bên cho vay tham gia sẽ được ưu tiên nhận những khoản trả nợ định kỳ từ tài khoản này, tương ứng với tỷ lệ tài trợ của mỗi bên.
Tài khoản được chỉ định giúp ngân hàng thu tiền trực tiếp từ hoạt động kinh doanh mà họ đang tài trợ. Thay vì để khoản thu luân chuyển tự do trong toàn tập đoàn, cơ chế này hướng dòng tiền vào việc trả khoản vay mới.
Những cuộc thảo luận trước đó đề cập đến tài khoản ký quỹ, tức tài khoản được sử dụng theo các điều kiện đã thỏa thuận. Theo đề xuất đó, các ngân hàng cấp vốn mới sẽ nhận tiền từ chu trình kinh doanh mới, còn các bên cho vay khác không được tiếp cận trực tiếp khoản thu này.
Ngân hàng Bangladesh cũng giao trách nhiệm đối với các khoản vay cho những bên cho vay tham gia. Chính phủ và ngân hàng trung ương sẽ không chịu trách nhiệm tài chính, và các ngân hàng không thể yêu cầu một trong hai bên hỗ trợ tài chính liên quan đến khoản vay này.
Ngân hàng trung ương cho phép cấp tín dụng, còn các ngân hàng phải đánh giá tài sản bảo đảm, giám sát khoản tài trợ và thu hồi nợ. Khả năng thu hồi phụ thuộc vào việc các công ty biến nguyên liệu nhập khẩu thành doanh thu và giữ dòng tiền thu được trong cơ cấu tài khoản đã thỏa thuận.
Gánh nặng nợ lớn phía sau gói cứu trợ
Khoản vay hiện hữu của City Group trải rộng tại hàng chục tổ chức. Số nợ được mô tả là hơn 26.000 crore Tk tại 43 ngân hàng; nếu tính rộng hơn, bao gồm ngân hàng trong nước và nước ngoài cùng các tổ chức tài chính khác, mạng lưới bên cho vay lên tới 48 đơn vị. Một số bên cho vay đã xếp khoản vay dành cho tập đoàn vào diện vỡ nợ.
Số liệu tại thời điểm tháng 3 ghi nhận dư nợ 24.185 crore Tk tại 47 ngân hàng và tổ chức tài chính. Trong số đó, dư nợ đã giải ngân là 16.246 crore Tk, còn dư nợ chưa giải ngân là 7.939 crore Tk.
Dư nợ đã giải ngân thường là khoản tiền bên cho vay đã cấp. Dư nợ chưa giải ngân gồm các cam kết như thư tín dụng hoặc bảo lãnh, theo đó ngân hàng có thể phải thanh toán. Trong số liệu tháng 3, khoảng hai phần ba dư nợ đã được giải ngân và một phần ba chưa được giải ngân.
Trước đó, City Group đề nghị giãn khoảng 26.000 crore Tk trong 12 năm và xin thêm 6.000 crore Tk vốn lưu động. Giãn nợ thay đổi lịch trả nợ, còn tái cơ cấu có thể bao gồm những điều chỉnh rộng hơn đối với các điều khoản vay.
Khoản vay mới 3.000 crore Tk bằng một nửa nhu cầu vốn lưu động mà tập đoàn đề xuất trước đó. Các cuộc thảo luận cũng đề cập việc bán tài sản trong hai đến ba năm tiếp theo để trả các khoản vay hiện hữu, cùng khả năng tái cơ cấu dài hạn hơn.
Quá trình hình thành quyết định miễn trừ
Quyết định tháng 11 của Ngân hàng Bangladesh được đưa ra sau nhiều tháng tranh luận về cách các bên cho vay nên phân loại khoản vay của City Group và liệu có nên cấp thêm tín dụng hay không. Các ngân hàng có quan điểm khác nhau về cách xử lý những khoản vay quá hạn.
Giấy phép cấp ngày 30 tháng 6 cho phép giữ nguyên phân loại các khoản vay hiện có đến ngày 30 tháng 9. Sau đó, các bên cho vay đề nghị được giữ các khoản vay chưa bị xếp loại đến ngày 30 tháng 6 năm 2027, nhằm duy trì hoạt động và cải thiện khả năng thu hồi nợ.
Các mốc chính:
- Ngày 30 tháng 6 năm 2026: Ngân hàng Bangladesh cho phép giữ nguyên phân loại các khoản vay hiện có của City Group đến ngày 30 tháng 9.
- Cuối tháng 10: Thống đốc Mostaqur Rahman gặp lãnh đạo các ngân hàng cho vay và Giám đốc điều hành City Group Md Hasan để thảo luận về khoản tài trợ mới và khả năng tái cơ cấu.
- Ngày 27 tháng 10: Khoản vay hợp vốn được đề xuất ở mức 1.700 crore Tk, các bên vẫn đang tìm kiếm phê duyệt.
- Ngày 4 tháng 11: Ngân hàng Bangladesh ban hành quyết định miễn trừ pháp lý đặc biệt cho năm công ty.
- Ngày 5 và 8 tháng 11: Giới ngân hàng dự kiến lần lượt ký thỏa thuận và bắt đầu giải ngân.
- Ngày 31 tháng 12 năm 2027: Quyết định miễn trừ hạn chế cấp tín dụng mới hết hiệu lực.
Cuộc họp cuối tháng 10 được một số nguồn ghi ngày 25 tháng 10, còn một mô tả khác về cùng các cuộc thảo luận ghi ngày 26 tháng 10. Những người tham dự cân nhắc việc trì hoãn phân loại nợ vỡ nợ, cấp vốn hoạt động mới và cho phép tái cơ cấu hoặc giãn nợ dài hạn hơn.
Thời điểm hết hạn vào tháng 12 năm 2027 của quyết định miễn trừ liên quan đến việc cho phép cấp khoản tài trợ này. Thời hạn trả nợ, lãi suất và lịch trả góp chi tiết chưa được nêu.
Lợi nhuận, nhà máy ngừng hoạt động và những cách lý giải khác nhau
Báo cáo tài chính đã kiểm toán của City Group cho thấy lợi nhuận ròng đạt 946 crore Tk và doanh thu đạt 32.876 crore Tk trong năm tài chính 2024-25. Tỷ suất lợi nhuận ròng tương ứng khoảng 2,9%, tức cứ mỗi 100 Tk doanh thu thì có khoảng 2,90 Tk lợi nhuận.
Một doanh nghiệp có lãi vẫn có thể gặp khó khăn trong việc trả nợ vì lợi nhuận kế toán và tiền mặt sẵn có là hai thứ khác nhau. Tiền mặt có thể bị giam trong nhà máy, hàng tồn kho hoặc các hóa đơn khách hàng chưa thanh toán, trong khi kỳ trả nợ và thanh toán nhập khẩu đến hạn theo lịch cố định.
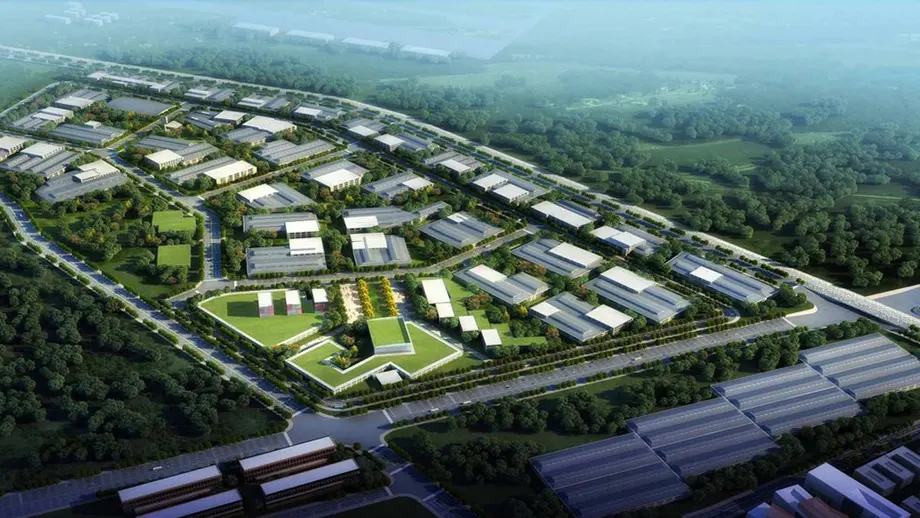
City Group quy những khó khăn của mình cho khoản đầu tư 12.000 crore Tk vào các nhà máy tại Khu Kinh tế Hoshendi ở Gazaria, Munshiganj. Tập đoàn cho biết các nhà máy này không thể đi vào hoạt động do không được cấp khí đốt.
Tổng giám đốc Mutual Trust Bank, Syed Mahbubur Rahman, đưa ra cách lý giải rộng hơn, cho rằng nguyên nhân là những quyết định sai lầm và khoản đầu tư bên ngoài lĩnh vực kinh doanh cốt lõi của tập đoàn. Các lãnh đạo ngân hàng cấp cao cũng kêu gọi xem xét kỹ hơn nguyên nhân của cuộc khủng hoảng.
Khoản tài trợ mới dành cho năm doanh nghiệp thực phẩm, trong khi các cuộc thảo luận rộng hơn về phục hồi tập trung vào quyết định đầu tư, tài sản không hoạt động và các khoản vay tích lũy của tập đoàn. Nhập khẩu và bán hàng thành công sẽ tạo doanh thu cho các bên cho vay tham gia; việc trả các khoản nợ cũ cũng sẽ phụ thuộc vào kế hoạch tái cơ cấu và thanh lý tài sản.
Điểm chính
- Ngày 4 tháng 11 năm 2026, Ngân hàng Bangladesh ban hành quyết định miễn trừ đặc biệt, cho phép cấp vốn lưu động mới cho năm công ty City Group đang vỡ nợ.
- Khoản vay dự kiến là 3.000 crore Tk, trong đó tám ngân hàng ban đầu cam kết 1.700 crore Tk.
- City Bank cam kết 300 crore Tk, còn bảy ngân hàng khác mỗi ngân hàng cam kết 200 crore Tk.
- Khoản tiền nhằm tài trợ nhập khẩu nguyên liệu thô và sản xuất thực phẩm trước tháng Ramadan năm 2027.
- City Group phải cung cấp tài sản thế chấp mới bằng thế chấp đã đăng ký, còn doanh thu bán hàng phải được chuyển vào tài khoản được chỉ định để trả nợ cho các bên cho vay.
- Chính phủ và Ngân hàng Bangladesh sẽ không chịu trách nhiệm tài chính đối với khoản vay.
- Quyết định miễn trừ pháp lý hết hiệu lực ngày 31 tháng 12 năm 2027.