Cuộc điều tra bị bác bỏ, người vay vẫn tìm kiếm sự hỗ trợ
Ngày 24 tháng 6 năm 2026, hội đồng quản trị của Tổ chức Tài chính Quốc tế (IFC) bác bỏ kết luận của cơ quan giám sát sau cuộc điều tra về hơn 400 triệu USD đầu tư vào các tổ chức cho vay tài chính vi mô ở Campuchia, trong đó phát hiện những thiếu sót trong việc tuân thủ các biện pháp bảo vệ và tác hại đối với người vay. Thay vào đó, hội đồng kết luận rằng tổ chức này không vi phạm chính sách phát triển bền vững, đồng thời hứa hỗ trợ 18 người đứng tên khiếu nại.
Nội dung
- Cuộc điều tra bị bác bỏ, người vay vẫn tìm kiếm sự hỗ trợ
- Nợ của một gia đình làm nông lên tới 37.000 USD
- Sáu tổ chức cho vay và mạng lưới tài chính rộng lớn hơn
- Quá trình khiếu nại dẫn đến điều tra
- Bất đồng về đối tượng được các biện pháp bảo vệ
- Bán đất, di cư và trẻ em nghỉ học
- Các bên cho vay bảo vệ tài chính vi mô và viện dẫn hỗ trợ giảm nợ
- Đình chỉ trên diện rộng các khiếu nại về tài chính vi mô
- Người khiếu nại có thể nhận hỗ trợ gì?
- Điểm chính
Ngày hôm sau, Janine Ferretti, tổng giám đốc Văn phòng Cố vấn Tuân thủ (CAO), từ chức. Sau đó, hội đồng cấm cơ quan giám sát thụ lý các khiếu nại mới liên quan đến cho vay vi mô và yêu cầu đình chỉ các công việc đang triển khai, ảnh hưởng đến 10 vụ việc ở Campuchia và một vụ ở Rwanda.
Tranh chấp này vượt xa bất đồng về quy định nội bộ. Người vay cho biết họ bị gây sức ép phải bán đất nông nghiệp, cho con nghỉ học và vay khoản mới để trả nợ cũ. CAO kết luận rằng IFC, tổ chức thuộc Nhóm Ngân hàng Thế giới chuyên cấp vốn cho doanh nghiệp tư nhân, đã không thực hiện đầy đủ việc thẩm định và giám sát.
Hội đồng quản trị IFC bảo vệ lợi ích từ các khoản đầu tư ở Campuchia, cho biết các khách hàng của tổ chức đã tiếp cận hơn 400.000 cơ sở kinh doanh siêu nhỏ và 1,7 triệu nông dân, tạo việc làm và hỗ trợ sinh kế. Ban điều hành IFC lập luận rằng các chính sách mà cơ quan giám sát viện dẫn không áp dụng cho tài chính vi mô.
Với những gia đình đang tìm kiếm sự hỗ trợ, đề nghị trước mắt hẹp hơn phạm vi cuộc điều tra mà họ theo đuổi: một điều phối viên địa phương giúp 18 người khiếu nại cơ cấu lại khoản vay và sử dụng các cơ chế khiếu nại của người tiêu dùng ở Campuchia. Chỉ hai gia đình chấp nhận. Những người khác nói họ không còn tin IFC có thể xử lý các mối quan ngại của họ một cách độc lập và công bằng.
Nợ của một gia đình làm nông lên tới 37.000 USD
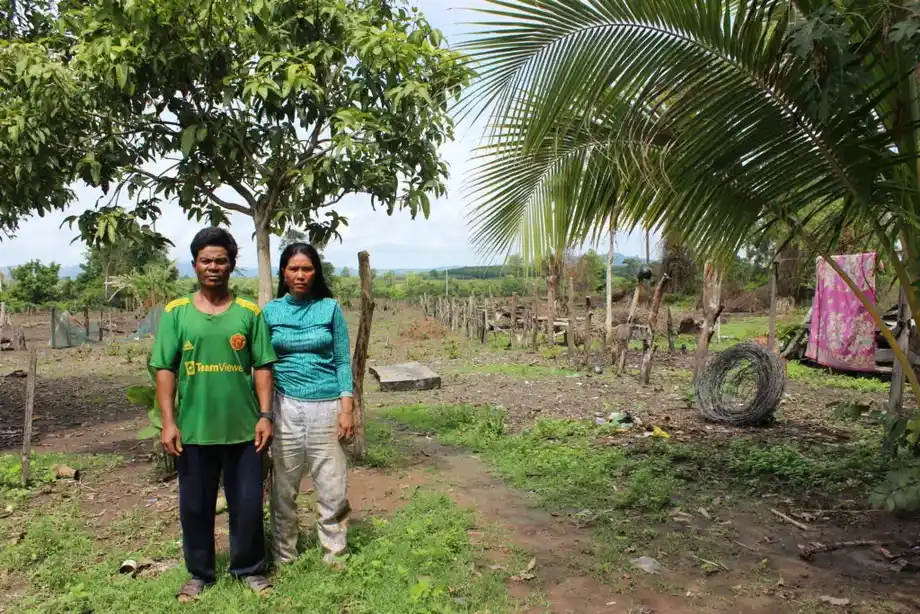
Tại tỉnh Ratanakiri, Rochom Katael và Sal Theun vay Amret gần 8.000 USD để làm trang trại sắn. Vụ mùa thất bát khiến họ chật vật trả góp hằng tháng. Tổng số tiền vay của họ cuối cùng lên khoảng 37.000 USD từ bốn tổ chức cho vay, tất cả đều được IFC hỗ trợ, trong khi thu nhập hằng năm của gia đình chỉ khoảng 750 USD.
Những con số này cho thấy khoản nợ gấp khoảng 49 lần thu nhập của cả năm. Con gái họ, nay 16 tuổi, cho biết một nhân viên tín dụng của Amret từng gợi ý cha mẹ cô bán cô cho một cơ sở có tiếng về hoạt động mại dâm khi cô 14 tuổi.
Cô gái kể lại phản ứng của mình khi nhân viên này đến thăm:
"Cháu sợ lắm. Cháu vào phòng rồi khóc," cô nói.
Amret xác nhận nhân viên của họ đã gợi ý cô gái đi làm để giúp trả khoản vay, nhưng phủ nhận việc người này đề xuất cô làm mại dâm. Cô gái sau đó nghỉ học và dành cả ngày làm nông. Gia đình ăn ít hơn để tiết kiệm tiền.
Cuộc điều tra của CAO phát hiện một số gia đình được bảo phải bán con. Cơ quan này cũng nhận thấy việc đánh giá khả năng trả nợ của người vay chưa đầy đủ. Với một hộ gia đình sống dựa vào mùa màng, vụ thất thu có thể làm mất nguồn thu dự kiến dùng để trả khoản vay, trong khi lịch trả nợ vẫn giữ nguyên.
Sáu tổ chức cho vay và mạng lưới tài chính rộng lớn hơn
Khiếu nại đề cập đến ACLEDA, Amret, Prasac, Hattha Bank, LOLC và Sathapana. Khi cuộc điều tra được xem xét, sáu tổ chức này chiếm tổng cộng hơn 70% thị trường tài chính vi mô Campuchia. IFC cấp vốn cho các tổ chức cho vay cả trực tiếp lẫn thông qua các tổ chức đầu tư khác.
Bốn trung gian tài chính cũng được xác định để xem xét: Microfinance Enhancement Facility, Microfinance Initiative for Asia Debt Fund, Advans S.A. và North Haven Thai Private Equity Fund L.P. Trung gian tài chính chuyển tiền từ nhà đầu tư tới các doanh nghiệp khác, đưa thêm một tổ chức vào giữa IFC và bên cho vay giao dịch với một hộ gia đình.
Vào thời điểm tranh cãi ban đầu về cuộc điều tra, IFC cũng sở hữu gần 20% cổ phần của Amret. Vì vậy, mối liên hệ của IFC với ngành tài chính vi mô Campuchia bao gồm cả phần vốn sở hữu lẫn hoạt động cấp vốn.
Theo Báo cáo Giám sát thường niên năm 2022 của Ngân hàng Quốc gia Campuchia, ngành tài chính vi mô nước này nắm giữ 10,8 tỷ USD tài sản tính đến ngày 31 tháng 12 năm 2022. Nghiên cứu của LICADHO cho biết khoản vay vi mô trung bình vào cuối năm 2020 là 4.280 USD, cao hơn thu nhập hằng năm của 95% người dân Campuchia vào thời điểm đó.
Nghiên cứu tháng 6 năm 2021 của LICADHO, khảo sát 14 cộng đồng ở tám tỉnh, mô tả tình trạng phổ biến dùng giấy chứng nhận quyền sử dụng đất làm tài sản thế chấp. Tài sản thế chấp là tài sản dùng để bảo đảm khoản vay. Khi đó là trang trại của gia đình, áp lực trả nợ có thể đe dọa cả nhà ở lẫn nguồn thu nhập của họ.
Quá trình khiếu nại dẫn đến điều tra
LICADHO và Equitable Cambodia cho biết họ nộp đơn khiếu nại vào tháng 2 năm 2022 thay mặt những người vay bị ảnh hưởng; bài viết ban đầu về việc đình chỉ điều tra ghi thời điểm nộp đơn là tháng 1. CAO chấp nhận xem xét khiếu nại vào tháng 5 năm 2022.
Tuyên bố của Equitable Cambodia ở giai đoạn khiếu nại giải thích vì sao vụ việc chuyển sang quy trình rà soát tuân thủ: một số người khiếu nại chọn hướng này, trong khi những người vay khác và các tổ chức tài chính không đạt được thỏa thuận chung để tham gia giải quyết tranh chấp. Giải quyết tranh chấp nhằm tìm kiếm một thỏa thuận được các bên chấp nhận. Rà soát tuân thủ xem xét liệu IFC có tuân thủ các quy định của chính mình hay không.
Các tổ chức cáo buộc có vi phạm liên quan đến lao động trẻ em, quyền đất đai của người bản địa và năm Tiêu chuẩn Hoạt động của IFC. Các tiêu chuẩn này đề cập đến đánh giá rủi ro, điều kiện lao động, an toàn cộng đồng, thu hồi đất và người bản địa. Tuyên bố cũng cáo buộc vi phạm danh mục đầu tư bị cấm của IFC.
Các bước chính diễn ra trong nhiều năm:
- Đầu năm 2022: Người vay, do LICADHO và Equitable Cambodia đại diện, nộp đơn khiếu nại.
- Tháng 5 năm 2022: CAO chấp nhận xem xét khiếu nại.
- Năm 2023: Ban điều hành IFC đề nghị hội đồng xem xét quyết định điều tra, sau đó rút phản đối.
- Tháng 10 năm 2025: Sau cuộc điều tra kéo dài khoảng hai năm, CAO trình hội đồng báo cáo dài 142 trang.
- Ngày 24 tháng 6 năm 2026: Hội đồng bác bỏ kết luận không tuân thủ chính sách và chỉ đạo ban điều hành giải quyết thiệt hại đối với 18 người khiếu nại.
- Ngày 25 tháng 6 năm 2026: Ferretti thông báo từ chức.
Đánh giá sơ bộ, hoàn tất sau chín tháng, nhận thấy có những dấu hiệu ban đầu về thiệt hại và khả năng không đáp ứng các tiêu chuẩn của IFC. Cuộc điều tra hoàn tất đi xa hơn, kết luận IFC đã thiếu sót trong thẩm định trước khi đầu tư và giám sát sau đó.
Bất đồng về đối tượng được các biện pháp bảo vệ
Năm 2023, ban điều hành IFC tìm cách ngăn cuộc điều tra thông qua một thủ tục xem xét được đưa ra vào năm 2021. Yêu cầu ngày 29 tháng 6 được đưa ra sau quyết định ngày 13 tháng 6 của CAO rằng cần tiến hành điều tra. Đây là lần đầu thủ tục xem xét đó được sử dụng. Sau đó, ban điều hành rút yêu cầu, cho phép cuộc điều tra tiếp tục.
Bất đồng cốt lõi là liệu các biện pháp bảo vệ môi trường và xã hội của IFC có áp dụng cho những tổn hại mà chính người vay phải chịu hay không. Ban điều hành lập luận rằng các quy định liên quan điều chỉnh tác động của doanh nghiệp được tài trợ, chẳng hạn trang trại hoặc cửa hàng, đối với người dân và địa điểm xung quanh, chứ không điều chỉnh tác động của hoạt động cho vay lên người vay.
CAO bác bỏ cách diễn giải đó trong đánh giá sơ bộ. Cơ quan này nhận định những tổn hại bị cáo buộc có thể liên quan đến các thiếu sót tiềm tàng của IFC và cho rằng việc thẩm định phù hợp có thể giảm thiểu các rủi ro đó. Cuộc điều tra cuối cùng kết luận IFC đã không tuân thủ các chính sách phát triển bền vững của mình.
Hội đồng đứng về phía ban điều hành. Trong quyết định ngày 24 tháng 6, hội đồng nêu rằng:
không có vi phạm chính sách theo Chính sách về Phát triển Bền vững Môi trường và Xã hội của IFC.
Quyết định này để người vay nhận được đề nghị hỗ trợ thông qua ban điều hành, đồng thời bác bỏ kết luận của cơ quan giám sát về trách nhiệm của tổ chức. Hội đồng cũng cho biết vẫn cam kết duy trì một cơ chế trách nhiệm giải trình độc lập và vững mạnh.
Bán đất, di cư và trẻ em nghỉ học
Trong nhiều năm, LICADHO và Equitable Cambodia đã ghi nhận những áp lực do nợ gây ra, bao gồm bán đất, cắt giảm khẩu phần ăn, di cư đi làm và trẻ em nghỉ học. Giám đốc điều hành Equitable Cambodia, Eang Vuthy, cho biết tổ chức của ông đã nghe hàng trăm gia đình kể những trải nghiệm tương tự.
Nghiên cứu do chính phủ Đức hỗ trợ, được nhà nhân học phát triển Frank Bliss thuộc Đại học Hamburg viện dẫn, ước tính từ năm 2017 đã có hơn 167.000 vụ bán đất liên quan đến nợ. Giám đốc vận động cộng đồng của LICADHO, Naly Pilorge, dẫn nghiên cứu này cho biết cứ mỗi 16 phút lại có một vụ bán đất do nợ thúc ép.
Bliss có quan điểm khác với các tổ chức vận động về nguyên nhân. Ông chỉ ra hành vi thiếu đạo đức của nhân viên tín dụng và hoàn cảnh xoay quanh quyết định vay của từng cá nhân. LICADHO và các nhà nghiên cứu khác tập trung vào thông lệ của ngành, trong đó có việc dựa vào đất làm tài sản bảo đảm, mời chào quyết liệt và các khoản vay tăng nhanh hơn thu nhập.
Một người vay dùng bí danh Sam mô tả áp lực này tại Siem Reap năm 2022. Gia đình ông vay Sathapana khoảng 20.000 USD, với khoản trả hằng tháng khoảng 500 USD. Trước đại dịch COVID-19, ông kiếm được khoảng 13-15 USD mỗi ngày khi lái xe tuk-tuk, còn vợ ông kiếm được 2-5 USD.
Du lịch suy giảm khiến thu nhập của họ giảm mạnh. Năm 2020, Sam sang Thái Lan làm việc, rồi trở về sau khi công việc kết thúc và cuối cùng rao bán đất. Câu chuyện của ông cho thấy khoản vay nhằm hỗ trợ các kế hoạch của gia đình có thể trở nên mất khả năng chi trả khi thu nhập sụt giảm.
Các bên cho vay bảo vệ tài chính vi mô và viện dẫn hỗ trợ giảm nợ
IFC cho biết tài chính vi mô ở Campuchia đã giúp người dân mở rộng kinh doanh, tăng thu nhập và tạo việc làm. Tổ chức này cũng thừa nhận lo ngại về tình trạng nợ nần và viện dẫn việc phối hợp với Ngân hàng Quốc gia Campuchia để thành lập trung tâm thông tin tín dụng, nơi cung cấp cho bên cho vay thông tin về các khoản vay hiện có.
Trung tâm thông tin tín dụng có thể giúp bên cho vay biết một người đã nợ tiền ở nơi khác hay chưa. Thông tin đó rất quan trọng khi các gia đình có nhiều khoản vay, như gia đình ở Ratanakiri. Kết luận của CAO cũng đề cập đến cách các tổ chức cho vay đánh giá thu nhập hộ gia đình và thu nợ.
Năm 2022, giám đốc điều hành LOLC Cambodia, Sok Voeun, cho biết bên cho vay đã xóa hơn 4,5 triệu USD nợ cho 4.600 trường hợp khó khăn. Xóa nợ nghĩa là không còn kỳ vọng thu hồi khoản tiền đó. Ông hoan nghênh cuộc điều tra và bảo vệ vai trò của tài chính vi mô có trách nhiệm trong việc phục vụ những người nếu không có thể phải dựa vào các bên cho vay không được quản lý.
Chủ tịch kiêm giám đốc điều hành tập đoàn ACLEDA, In Channy, bác bỏ các cáo buộc của các tổ chức phi chính phủ, gọi đó là chính trị hóa và vô căn cứ. Người phát ngôn Hiệp hội Tài chính Vi mô Campuchia, Tongngy Kaing, cho biết hiệp hội hoan nghênh một cuộc điều tra độc lập và sẽ hỗ trợ. Hiệp hội cũng cho biết có chính sách không khoan nhượng với hành vi sai trái của các thành viên.
Phản hồi của các tổ chức thể hiện những lập trường khác nhau: một số bảo vệ thông lệ của mình, trong khi những tổ chức khác viện dẫn việc giảm nợ và các quy định của ngành. Tuy vậy, cuộc điều tra hoàn tất của CAO vẫn kết luận người vay chịu thiệt hại và IFC thiếu sót trong công tác giám sát.
Đình chỉ trên diện rộng các khiếu nại về tài chính vi mô
Chỉ thị của hội đồng về việc đình chỉ công việc liên quan đến cho vay vi mô đang triển khai khiến tác động của quyết định về Campuchia vượt ra ngoài 18 người khiếu nại ban đầu. Mười vụ việc ở Campuchia và một vụ ở Rwanda bị ảnh hưởng, cùng với lệnh cấm thụ lý các khiếu nại mới trong lĩnh vực này.
Arna Hartmann, giáo sư thỉnh giảng cấp cao tại Trường Nghiên cứu Quốc tế Cao cấp thuộc Đại học Johns Hopkins, người từng làm việc về trách nhiệm giải trình của các ngân hàng phát triển, gọi quyết định này là "chưa từng có tiền lệ". Bà nói việc hướng người khiếu nại trở lại ban điều hành IFC sẽ gây tổn hại cho cả lợi ích của người dân lẫn hiệu quả hoạt động của cơ quan giám sát.
David Pred, giám đốc điều hành của Inclusive Development International, mô tả việc bác bỏ kết luận là chưa từng có tiền lệ trong lĩnh vực trách nhiệm giải trình của các tổ chức tài chính phát triển. Ông nói nguồn vốn công khiến việc tiếp cận biện pháp khắc phục trở nên thiết yếu đối với những người bị các dự án được tài trợ gây tổn hại. Hơn 60 tổ chức phi lợi nhuận và chuyên gia tài chính phát triển cũng chỉ trích quyết định này.
Tháng 6, Ngân hàng Thế giới thông báo sẽ sáp nhập CAO với hai cơ chế trách nhiệm giải trình khác của mình, nói rằng thay đổi này nhằm đơn giản hóa quy trình cho người khiếu nại. Stephanie Amoako, giám đốc chính sách tại Accountability Counsel, đặt câu hỏi liệu cơ chế hợp nhất có đủ tính độc lập, năng lực lãnh đạo và sự hỗ trợ của tổ chức hay không.
Việc Ferretti rời nhiệm sở diễn ra trong bối cảnh tái cơ cấu và tranh chấp về thẩm quyền của cơ quan giám sát. Những người vay đã mất nhiều năm theo đuổi một cuộc điều tra chính thức giờ phải đối mặt với quy trình trong đó ban điều hành, thay vì CAO, được kỳ vọng sẽ giúp giải quyết khiếu nại của họ về tài chính vi mô.
Người khiếu nại có thể nhận hỗ trợ gì?
Điều phối viên địa phương theo đề xuất của Ngân hàng Thế giới sẽ giúp 18 người vay đàm phán thay đổi các khoản vay và sử dụng những kênh khiếu nại hiện có ở Campuchia. Cơ cấu lại khoản vay có thể thay đổi điều khoản trả nợ, nhưng chưa có lịch trình hay điều khoản dàn xếp chi tiết nào được công bố.
Chỉ hai gia đình đồng ý nhận hỗ trợ đó. Những người khiếu nại khác cho biết niềm tin của họ đã sụp đổ sau khi IFC bác bỏ kết luận của cơ quan giám sát. Quyết định của họ cho thấy khoảng cách giữa đề nghị của ngân hàng và biện pháp hỗ trợ mà phần lớn người khiếu nại sẵn sàng theo đuổi.
Khi vụ việc bước vào giai đoạn rà soát tuân thủ, Eang Vuthy từng nói cuộc điều tra có thể mang lại hỗ trợ và bồi thường. Trong thời gian điều tra, ông bị truy tố với cáo buộc kích động phạm trọng tội hoặc gây mất an ninh xã hội. Ông cho biết người vay và những người vận động đối mặt với rủi ro nghiêm trọng khi lên tiếng.
Đối với gia đình ở Ratanakiri, những hậu quả đã thấy gồm con gái nghỉ học, ăn uống thiếu thốn hơn và khoản nợ vượt xa thu nhập hằng năm. Thước đo trước mắt của bất kỳ hình thức hỗ trợ nào sẽ là liệu nó có mang lại điều khoản trả nợ mà gia đình có thể xoay xở và giúp chi tiêu trong nhà phục hồi hay không.
Điểm chính
- CAO phát hiện IFC thiếu sót trong giám sát các khoản đầu tư hơn 400 triệu USD vào lĩnh vực tài chính vi mô ở Campuchia.
- Ngày 24 tháng 6 năm 2026, hội đồng quản trị IFC bác bỏ các kết luận về vi phạm chính sách; ngày hôm sau, giám đốc CAO Janine Ferretti từ chức.
- Cuộc điều tra bao gồm sáu tổ chức cho vay lớn ở Campuchia và các cáo buộc về mất đất, lao động trẻ em và thu hồi nợ gây hại.
- Hội đồng đình chỉ các công việc liên quan đến cho vay vi mô đang triển khai, ảnh hưởng đến 10 vụ việc ở Campuchia và một vụ ở Rwanda, đồng thời cấm tiếp nhận khiếu nại mới.
- Chỉ hai trong số 18 gia đình khiếu nại chấp nhận đề nghị hỗ trợ.
- Ngân hàng Thế giới cũng có kế hoạch sáp nhập CAO với hai cơ chế trách nhiệm giải trình khác của mình.