Kế hoạch hưu trí cho một đất nước đang già hóa
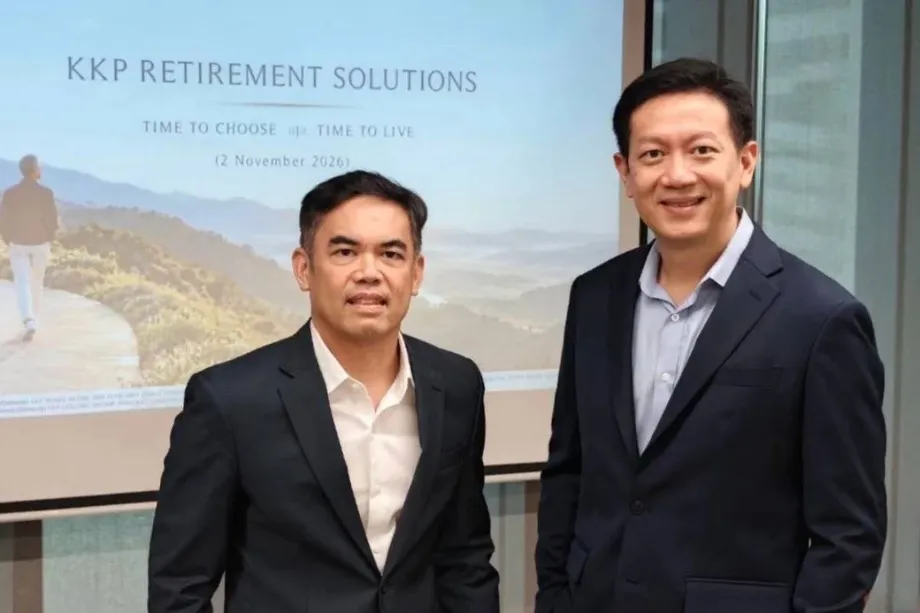
Tập đoàn Tài chính Kiatnakin Phatra đang phối hợp với Capital Group ra mắt sáu quỹ hưu trí, đặt mục tiêu đạt 30 tỷ baht tài sản trong vòng ba năm, trong bối cảnh khoảng cách giữa tuổi thọ ngày càng cao và mức tiết kiệm không đủ đang nới rộng tại Thái Lan. Giai đoạn đầu của KKP Retirement Solutions dự kiến triển khai vào tháng 11/2026, kết hợp các khoản đầu tư dành cho người còn đi làm với những quỹ được thiết kế để tạo thu nhập sau khi nghỉ hưu.
Nội dung
- Kế hoạch hưu trí cho một đất nước đang già hóa
- Vì sao dân số già hóa tại Thái Lan đối mặt với áp lực tài chính
- Niềm tin về hưu trí cao hơn mức độ chuẩn bị
- Mục tiêu tiết kiệm có ý nghĩa gì trong chi tiêu hàng ngày
- Tuổi thọ cao hơn kéo theo hóa đơn y tế lớn hơn
- Cách bốn quỹ Ready Retire hoạt động
- Hai quỹ thu nhập đưa ra các cách khác nhau để sử dụng tiền tiết kiệm
- Capital Group đóng góp gì cho quan hệ hợp tác
- Kế hoạch hưu trí dài hạn trong nền kinh tế tăng trưởng không đồng đều
- Điểm chính
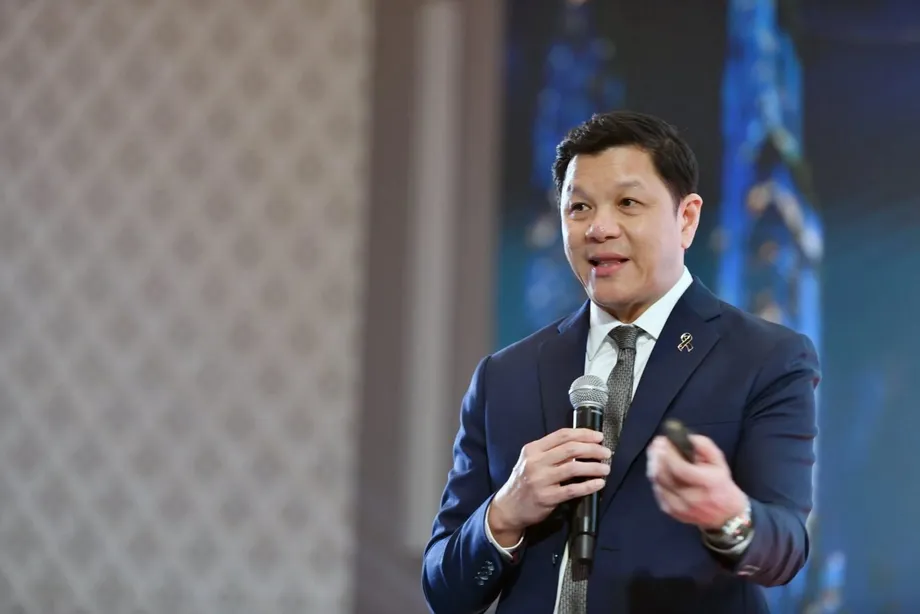
Tiến sĩ Phiphat Luangnaruemitchai, kinh tế trưởng của KKP, cho biết người từ 60 tuổi trở lên hiện chiếm khoảng 24% dân số Thái Lan. Một bài thuyết trình của KKP dựa trên dữ liệu Liên Hợp Quốc dự báo tỷ lệ này sẽ lên 36% vào năm 2049. Các dự báo cũng cho thấy số người trong độ tuổi lao động trên mỗi người cao tuổi sẽ giảm từ 5,5 xuống còn 1,8 vào năm 2060.
Đối với các gia đình, những con số này cho thấy áp lực thực tế: số người trưởng thành đi làm để hỗ trợ nhiều người thân cao tuổi hơn sẽ giảm, trong khi tiền tiết kiệm hưu trí có thể phải trang trải cho vài thập kỷ. KKP cho biết 86% người Thái không có kế hoạch tiết kiệm hưu trí hoặc không thể thực hiện theo kế hoạch đã lập.
Sáu quỹ này đảm nhiệm hai mục tiêu khác nhau. Bốn quỹ KKP Ready Retire hướng đến tích lũy trước khi nghỉ hưu và giảm dần rủi ro đầu tư. Hai quỹ thu nhập được thiết kế cho người sắp hoặc đã nghỉ hưu, chuyển khoản tiết kiệm tích lũy thành các khoản chi trả định kỳ.
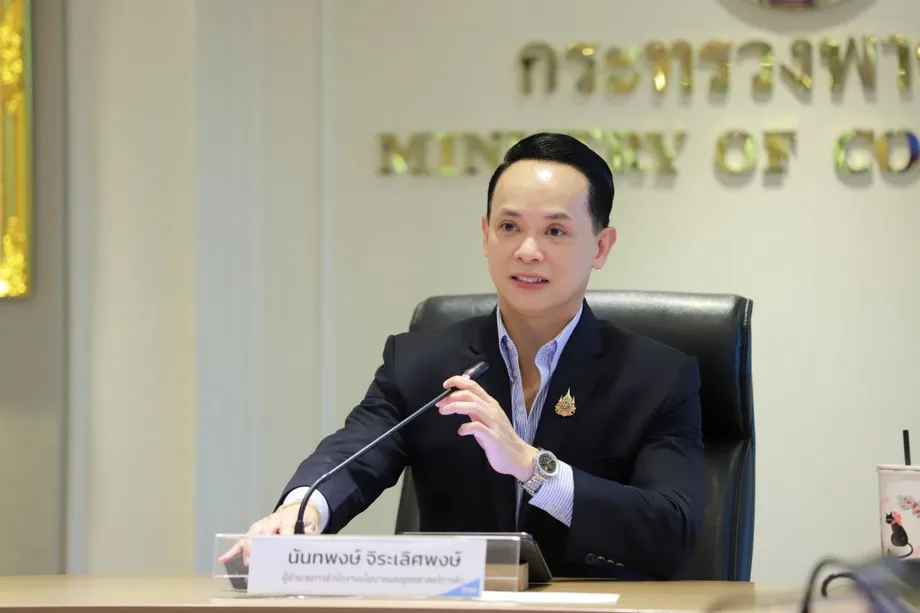
Narit Kosalathip, trưởng bộ phận tư vấn đầu tư cá nhân tại Kiatnakin Phatra Securities, cho biết dịch vụ tổng thể hướng đến quản lý dòng tiền hưu trí đến năm 90 tuổi. Thành công không chỉ phụ thuộc vào việc chọn năm nghỉ hưu: mức đóng góp, chi tiêu, hiệu quả đầu tư và hóa đơn y tế sẽ quyết định khoản tiết kiệm của mỗi người có thể duy trì được bao lâu.
Vì sao dân số già hóa tại Thái Lan đối mặt với áp lực tài chính
Phiphat mô tả Thái Lan là một nước già hóa trước khi trở nên giàu có. Tuổi trung vị của dân số khoảng 41, trong khi sản lượng kinh tế bình quân đầu người vào khoảng 7.200 USD. Vì vậy, một dân số tương đối già phải trang trải hưu trí bằng mức thu nhập thấp hơn so với nhiều quốc gia giàu hơn có cơ cấu tuổi tương tự.
KKP xác định bốn áp lực liên quan với nhau: già hóa trước khi thịnh vượng rộng khắp, phúc lợi công hạn chế, kế hoạch tài chính yếu và chi phí chăm sóc sức khỏe tăng. Theo số liệu tập đoàn dẫn lại, hơn 54% người lao động Thái Lan nằm ngoài hệ thống an sinh xã hội. KKP ước tính trợ cấp người cao tuổi chỉ trang trải khoảng 7% chi phí.
Tiết kiệm tại nơi làm việc chỉ tiếp cận được một phần nhỏ lực lượng lao động. Phiphat cho biết khoảng 3,1 triệu người tham gia các quỹ dự phòng, so với lực lượng lao động khoảng 50 triệu người, tương đương khoảng 6,2%. Quỹ dự phòng là hình thức tiết kiệm tại nơi làm việc, trong đó người lao động và người sử dụng lao động cùng đóng góp tiền cho thời kỳ hưu trí.
Phiphat ước tính lương hưu an sinh xã hội hàng tháng của những người đóng góp trong suốt thời gian làm việc vào khoảng 5.000-7.000 baht. Số liệu của Viện Nghiên cứu Phát triển Thái Lan do KKP dẫn lại cho thấy gần 70% người cao tuổi phụ thuộc vào con cái hoặc tiếp tục làm việc, trong khi chỉ khoảng 7% dựa vào tiền tiết kiệm hưu trí.
Lực lượng lao động thu hẹp khiến việc phụ thuộc vào con cái khó duy trì hơn. Dự báo số người lao động trên mỗi người cao tuổi giảm từ 5,5 xuống còn 1,8 đồng nghĩa gánh nặng hỗ trợ vào năm 2060 sẽ được chia cho số người lao động chỉ bằng khoảng một phần ba hiện nay.
Niềm tin về hưu trí cao hơn mức độ chuẩn bị
Một cuộc khảo sát của Viện Nghiên cứu Hội Định phí Bảo hiểm trên 750 nhân viên khu vực tư nhân cho thấy khoảng cách giữa kỳ vọng và thực tế. Theo kết quả Phiphat dẫn lại, 86% kỳ vọng nghỉ hưu đúng như kế hoạch, nhưng chỉ 5% làm được như vậy. Khoảng 73% bước vào tuổi hưu với số tiền chưa bằng 60% mức cần thiết.
Con số 86% trong khảo sát thể hiện niềm tin rằng họ sẽ nghỉ hưu theo kế hoạch. Con số 86% riêng của KKP nói về những người không có kế hoạch tiết kiệm hoặc không thể thực hiện theo kế hoạch. Hai kết quả cho thấy cả mức độ chuẩn bị hạn chế lẫn những kỳ vọng có thể khó đạt được.
KKP cũng cho biết hơn 80% tiền tiết kiệm được giữ dưới dạng tiền gửi và các tài sản khác có rủi ro đầu tư thấp. Những tài sản này có thể mang lại sự ổn định và khả năng tiếp cận tiền mặt, nhưng sức mua sẽ giảm nếu lợi nhuận thấp hơn lạm phát. Số tiền đủ mua thực phẩm cho một tháng hôm nay có thể mua được ít hơn sau khi giá cả tăng.
Narit nêu thêm một trở ngại: chi tiêu thường tăng theo thu nhập, khiến người dân còn rất ít tiền để dành cho hưu trí. Vì vậy, nỗ lực ban đầu của KKP một phần sẽ tập trung khuyến khích mọi người tiết kiệm, thay vì chỉ thuyết phục các nhà đầu tư hiện hữu chuyển sang quỹ khác.
Mục tiêu tiết kiệm có ý nghĩa gì trong chi tiêu hàng ngày
KKP ước tính một người kiếm 30.000 baht mỗi tháng và muốn duy trì mức thu nhập bằng 70% con số đó sau khi nghỉ hưu sẽ cần khoảng 6 triệu baht cho 30 năm. Mức 70% tương đương 21.000 baht mỗi tháng, hay 252.000 baht mỗi năm.
Theo số liệu KKP dẫn lại, số dư trung vị trong quỹ dự phòng khi nghỉ hưu chỉ là 2 triệu baht. Trung vị là số dư nằm ở giữa khi các tài khoản được sắp xếp từ thấp đến cao. Con số này bằng một phần ba ví dụ 6 triệu baht của công ty.
KKP cũng cho biết số dư trung vị 2 triệu baht đủ trang trải khoảng năm năm chi tiêu theo ví dụ của tập đoàn. Thời gian thực tế đối với mỗi hộ gia đình phụ thuộc vào ngân sách. Nếu cố định mức chi 21.000 baht mỗi tháng, 2 triệu baht sẽ đủ cho khoảng tám năm, chưa tính lợi nhuận đầu tư hoặc giá cả tăng.
Phiphat đưa ra một điểm khởi đầu khác: quy tắc rút 4%, dựa trên nghiên cứu về hưu trí tại Mỹ. Theo quy tắc này, khoản rút trong năm đầu tiên bằng 4% danh mục đầu tư ban đầu, sau đó được điều chỉnh theo lạm phát, nhằm trang trải chi tiêu trong khoảng 30 năm.
Quy tắc này hàm ý cần tiết kiệm khoảng 25 lần chi phí hàng năm. Người chi 60.000 baht mỗi tháng sẽ tiêu 720.000 baht mỗi năm, tương ứng mục tiêu tiết kiệm ban đầu 18 triệu baht. Phiphat cho biết những người muốn để lại tài sản thừa kế hoặc phải đối mặt với chi phí cá nhân tăng nhanh hơn sẽ cần nhiều hơn. Hiệu quả thị trường và thời điểm rút tiền cũng ảnh hưởng đến thời gian khoản tiền duy trì được.
Tuổi thọ cao hơn kéo theo hóa đơn y tế lớn hơn
Theo số liệu KKP trình bày, người Thái Lan sống đến tuổi 60 có tuổi thọ trung bình còn lại là 23,5 năm. Dữ liệu của tập đoàn cũng cho thấy xác suất sống đến 85 tuổi vào khoảng 47%, còn xác suất một phụ nữ sống đến 90 tuổi sau khi bước sang tuổi 60 là 35%.
Những con số này lý giải vì sao công ty xây dựng các kế hoạch dựa trên nguồn thu nhập hưu trí kéo dài hàng chục năm. Tuổi thọ trung bình là mốc tham khảo hữu ích, nhưng nhiều người sẽ sống lâu hơn đáng kể và cần tiền trang trải cho những năm tăng thêm đó.
KKP dẫn mức lạm phát y tế tại Thái Lan năm 2026 là 14,8%, trong khi bài thuyết trình của Phiphat cũng sử dụng mức tăng chi phí y tế hàng năm khoảng 11%. Hai chỉ số được nêu ra nhưng không đi kèm định nghĩa thống nhất. Cả hai đều cao hơn nhiều so với mức lạm phát chung 3% trong ví dụ của bài thuyết trình; chi phí chăm sóc người cao tuổi được cho là tăng 6% mỗi năm.
Với lạm phát hàng năm 3%, khoản chi 720.000 baht hiện nay sẽ tăng lên khoảng 1,75 triệu baht mỗi năm sau 30 năm. Các hộ gia đình có nhu cầu y tế hoặc chăm sóc đáng kể có thể phải đối mặt với mức chi tiêu khác.
Phiphat khuyến nghị mua bảo hiểm sức khỏe và tai nạn để phòng ngừa các khoản chi bất ngờ. Những thay đổi có thể xảy ra theo hướng yêu cầu người tham gia bảo hiểm y tế tự chi trả một phần hóa đơn cũng có thể làm tăng chi phí của người nghỉ hưu. Các thay đổi tiềm năng này hiện là vấn đề cần tính đến khi lập kế hoạch, chứ chưa phải thay đổi quyền lợi đã được xác định.
Cách bốn quỹ Ready Retire hoạt động
Giai đoạn tích lũy của KKP có bốn lựa chọn: KKP Ready Retire 2035, KKP Ready Retire 2045, KKP Ready Retire 2035 RMF và KKP Ready Retire 2045 RMF. RMF là viết tắt của Retirement Mutual Fund, một loại hình đầu tư hưu trí tại Thái Lan được hưởng ưu đãi thuế, tùy theo điều kiện đóng góp và thời gian nắm giữ.
Nhà đầu tư chọn năm dự kiến nghỉ hưu. Danh mục sau đó dần chuyển khỏi các tài sản tăng trưởng rủi ro cao khi năm đó đến gần, đồng thời vẫn giữ cổ phiếu để tăng trưởng trong thời gian dài hơn. Khi đến năm mục tiêu, các quỹ Ready Retire dự kiến chuyển thành KKP Lifelong Income.
Phương thức này nhằm ứng phó với một rủi ro cụ thể: thị trường sụt giảm mạnh ngay trước khi một người ngừng làm việc. Người tiết kiệm sắp nghỉ hưu có ít thời gian hơn để phục hồi danh mục bị suy giảm bằng các khoản đóng góp mới, đặc biệt khi đã bắt đầu rút tiền.
KKP minh họa rủi ro đó bằng dữ liệu chỉ số trong giai đoạn 15 năm, kết thúc tại đáy thị trường vào tháng 2/2009 trong cuộc khủng hoảng tài chính toàn cầu. Danh mục được giảm dần rủi ro có giá trị cao hơn 25,1% so với danh mục không giảm rủi ro. Minh họa này sử dụng phép tính dựa trên chỉ số, không phải hiệu quả thực tế của quỹ.
Lịch trình và các mốc đầu tư được công bố gồm:
- Ngày 2/11/2026: Phiphat trình bày về áp lực hưu trí tại Thái Lan trong buổi họp báo.
- Tháng 11/2026: KKP dự kiến triển khai giai đoạn đầu của Retirement Solutions với các sản phẩm đầu tư cốt lõi.
- Năm 2035 và 2045: Các quỹ Ready Retire lần lượt đến năm nghỉ hưu mục tiêu.
- Các giai đoạn sau: KKP dự kiến tích hợp bảo hiểm và bổ sung tính năng trên ứng dụng; chưa công bố lịch trình chi tiết.
Hai quỹ thu nhập đưa ra các cách khác nhau để sử dụng tiền tiết kiệm
Narit cho biết KKP Lifelong Income hướng đến mức chi trả hàng năm khoảng 4%, đồng thời tìm cách bảo toàn vốn. Đối tượng dự kiến là những người nghỉ hưu cần dòng tiền đều đặn nhưng cũng muốn giữ lại tài sản cho những năm cuối đời hoặc thế hệ sau.
KKP Advanced Income đặt mục tiêu chi trả hàng năm cao hơn, khoảng 5%-7%, bằng cách rút dần tiền gốc. Tiền gốc là số tiền được đầu tư, vì vậy sử dụng khoản này sẽ làm giảm nguồn tiền dành cho các lần rút sau. Narit cho biết mức đầu tư tối thiểu là 1.000 baht.
Cả hai phương thức đều đa dạng hóa đầu tư vào trái phiếu và cổ phiếu chất lượng có trả cổ tức. Các khoản chi trả định kỳ được thực hiện thông qua cơ chế bán lại tự động, tức là các đơn vị quỹ được bán để giải ngân tiền mặt cho nhà đầu tư. Vì vậy, khoản tiền nhận được có thể bao gồm cả phần rút từ khoản đầu tư tích lũy.
Người nghỉ hưu lựa chọn giữa hai phương thức phải cân nhắc một đánh đổi cụ thể: chi tiêu nhiều hơn ở hiện tại có thể khiến vốn còn lại ít hơn về sau. Narit cho biết vốn không được bảo đảm và nhà đầu tư có thể nhận lại ít hơn số tiền đã đầu tư.
KKP dẫn mức lợi nhuận đầu tư bình quân dự kiến khoảng 6%-7% mỗi năm đối với nhà đầu tư tham gia đợt chào bán ban đầu. Đây là mức dự kiến và lợi nhuận thực tế sẽ thay đổi. Danh mục kết hợp cổ phiếu và trái phiếu; theo mô tả của KKP, tài sản tăng trưởng có rủi ro cao hơn chiếm chưa đến một nửa tỷ trọng.
Capital Group đóng góp gì cho quan hệ hợp tác
Theo thông báo hợp tác, Capital Group có hơn 90 năm kinh nghiệm đầu tư và đang quản lý hơn 2.200 tỷ USD tài sản hưu trí. KKP cho biết tập đoàn sẽ kết hợp kinh nghiệm quản lý danh mục toàn cầu đó với hiểu biết về nhà đầu tư và tài chính hộ gia đình tại Thái Lan.
Jeik Sohn, trưởng bộ phận Khách hàng Đông Nam Á của Capital Group, mô tả mục đích hợp tác:
Cùng với KKP, chúng tôi đã đưa kinh nghiệm đó đến với các nhà đầu tư Thái Lan thông qua những giải pháp kết hợp chuyên môn đầu tư hưu trí toàn cầu với hiểu biết về thị trường địa phương. Các giải pháp được thiết kế để đơn giản hóa những quyết định quan trọng về hưu trí, thích ứng với nhu cầu thay đổi của nhà đầu tư và giúp họ tự tin hơn khi chuẩn bị cho tuổi hưu.
Đa dạng hóa toàn cầu là một phần quan trọng trong lập luận của KKP. Bài thuyết trình của tập đoàn cho biết 97% tài sản quỹ dự phòng tại Thái Lan được đầu tư trong nước. Trong thập kỷ tính đến tháng 8/2026, lợi nhuận quy đổi bình quân hàng năm của SET là 3,7%, cổ phiếu toàn cầu là 13,0% và S&P 500 là 15,4%. Lợi nhuận quy đổi bình quân hàng năm thể hiện mức tăng trưởng dưới dạng tỷ suất tương đương mỗi năm trong suốt giai đoạn.
Đầu tư ở nước ngoài giúp phân bổ vốn vào nhiều nền kinh tế và công ty hơn, đồng thời phát sinh rủi ro tỷ giá. Biến động của đồng baht có thể làm tăng hoặc giảm giá trị khoản đầu tư ở nước ngoài khi quy đổi trở lại đồng nội tệ Thái Lan.
KKP dự kiến kết nối các quỹ với bảo hiểm nhân thọ và sức khỏe, cùng tính năng theo dõi danh mục qua KKP Better. Khách hàng có thể tư vấn tại các chi nhánh Ngân hàng Kiatnakin Phatra, với chuyên viên tư vấn tài chính cá nhân hoặc qua số 02-165-5555.
Kế hoạch hưu trí dài hạn trong nền kinh tế tăng trưởng không đồng đều
KKP dự báo kinh tế Thái Lan tăng trưởng 2,5% trong năm 2026, với thành quả phân bổ không đồng đều. Phiphat mô tả quá trình phục hồi trong đó các doanh nghiệp xuất khẩu và đầu tư liên quan đến trí tuệ nhân tạo hoạt động tốt hơn, còn các ngành ô tô, hóa dầu, thiết bị điện, xây dựng, bất động sản và du lịch chịu áp lực. Tiêu dùng trong nước cũng bắt đầu chậm lại.
Tập đoàn giữ nguyên mục tiêu chỉ số chứng khoán Thái Lan năm 2026 ở mức 1.680 điểm, đồng thời rà soát các dự báo cho năm 2026 và 2027. KKP kỳ vọng lợi nhuận tổng thể của các công ty niêm yết sẽ cải thiện, ngoại trừ ngành hóa dầu.
Phiphat nêu các rủi ro bên ngoài gồm bầu cử giữa nhiệm kỳ tại Mỹ, biểu tình ở châu Âu, lãi suất tăng, tăng trưởng chậm lại và thị trường chứng khoán biến động. Những diễn biến này có thể làm suy giảm niềm tin và khuyến khích nhà đầu tư rút tiền khỏi các thị trường mới nổi.
Trong số các lĩnh vực tương đối phòng thủ, KKP ưu tiên ngân hàng; về tăng trưởng trong dài hạn, tập đoàn chọn y tế, thực phẩm và đồ uống. KKP cũng lưu ý khả năng đầu tư vào trí tuệ nhân tạo chậm lại.
Thông điệp cốt lõi của Narit là việc tiết kiệm đều đặn quan trọng không kém lợi nhuận. Ông cho biết lợi nhuận hàng năm 5%-7% có thể đủ đáp ứng nhiều mục tiêu tài chính nếu nhà đầu tư duy trì đóng góp. Bán tháo trong khủng hoảng và không tái đầu tư khi thị trường phục hồi có thể làm gián đoạn quá trình đó. Với kế hoạch cần duy trì đến năm 90 tuổi, số tiền tiết kiệm và khả năng tiếp tục đầu tư vẫn là yếu tố then chốt.
Điểm chính
- KKP và Capital Group đang ra mắt sáu quỹ hưu trí, với giai đoạn đầu dự kiến triển khai vào tháng 11/2026.
- Bốn quỹ Ready Retire hướng đến các năm 2035 hoặc 2045, giảm dần rủi ro danh mục trước khi chuyển sang tạo thu nhập hưu trí.
- Lifelong Income hướng đến mức chi trả gần 4%; Advanced Income đặt mục tiêu 5%-7% và rút dần tiền gốc.
- KKP cho biết 86% người Thái không có kế hoạch tiết kiệm hưu trí hoặc không thể thực hiện theo kế hoạch.
- Số dư trung vị quỹ dự phòng do KKP dẫn là 2 triệu baht, so với ví dụ hưu trí 6 triệu baht của tập đoàn dành cho người có thu nhập hàng tháng 30.000 baht.
- Tập đoàn đặt mục tiêu đạt 30 tỷ baht tài sản quỹ hưu trí trong vòng ba năm. Vốn và lợi nhuận đầu tư không được bảo đảm.