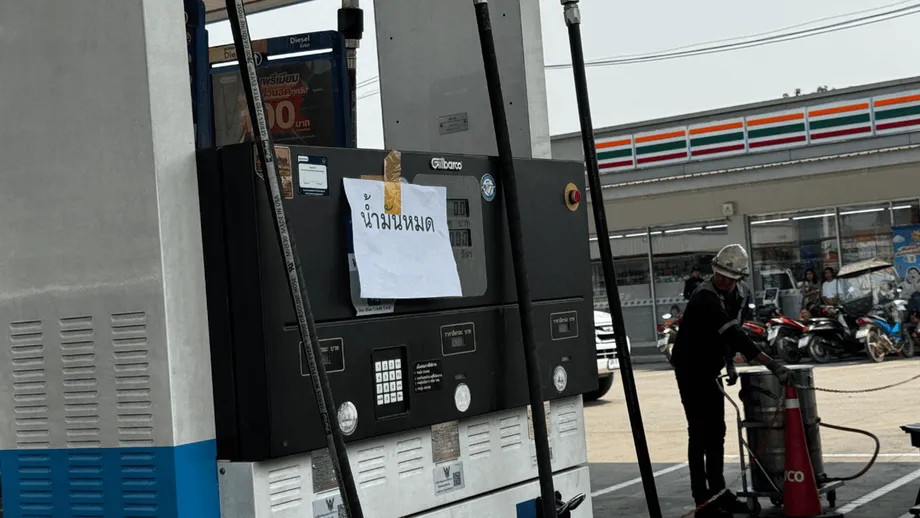
Khoản dự phòng tiền mặt nhỏ trước chi phí năng lượng tăng cao
Theo Krungsri Research, các hộ gia đình Thái Lan có thu nhập không quá 24.000 baht mỗi tháng chiếm 57,2% tổng số hộ trong cả nước; những hộ có nợ chỉ còn chưa đến 500 baht mỗi tháng sau khi trừ chi tiêu và khoản trả nợ. Giá nhiên liệu, thực phẩm và đi lại tăng đang đe dọa lấy đi khoản dự phòng tài chính vốn đã ít ỏi ấy, đồng thời khiến một số việc làm gặp rủi ro.
Nội dung
- Khoản dự phòng tiền mặt nhỏ trước chi phí năng lượng tăng cao
- Ba nhóm có mức độ được bảo vệ rất khác nhau
- Giá nhiên liệu tác động đến bữa ăn ra sao
- Việc làm cũng có thể chịu sức ép
- Khảo sát toàn quốc cho thấy điều gì
- Tình trạng tài chính yếu kém có trước đợt tăng giá năng lượng
- Mối lo của công chúng và diễn biến giá năng lượng
- Hỗ trợ trước mắt, tăng thu nhập bền vững về lâu dài
- Điểm chính
Sức ép thể hiện rõ trong số liệu chi tiêu từ tháng 1 đến tháng 9 năm 2026. Văn phòng Chính sách và Chiến lược Thương mại thuộc Bộ Thương mại (TPSO) ghi nhận chi tiêu hộ gia đình bình quân mỗi tháng là 21.217 baht, tăng 326 baht so với cùng kỳ năm 2025. Đi lại và thông tin liên lạc đóng góp 228 baht vào mức tăng này, tương đương khoảng 70% tổng mức tăng.
Thị trường năng lượng tiếp tục gây thêm sức ép trong tháng 10. Bản cập nhật thị trường ngày 20 tháng 10 của Bộ Năng lượng đưa giá LNG giao ngay chuẩn tại châu Á lên 29,89 USD mỗi triệu đơn vị nhiệt Anh và dầu thô Dubai lên 107,90 USD/thùng. Thái Lan nhập khẩu năng lượng, trong đó khí tự nhiên là nhiên liệu chính để phát điện, vì vậy giá quốc tế ảnh hưởng đến cả hóa đơn hộ gia đình lẫn chi phí kinh doanh.
Đánh giá của Krungsri cho thấy tác động có thể lan rộng nhưng không đồng đều. Ban đầu, các hộ khá giả có thể phải trả nhiều hơn do tiêu thụ nhiều nhiên liệu cho phương tiện. Các gia đình thu nhập thấp dễ bị ảnh hưởng hơn khi chi phí năng lượng cao đẩy giá hàng tạp hóa, thức ăn chế biến sẵn và các nhu yếu phẩm khác lên. Họ ít có khả năng cắt giảm chi tiêu hơn, trong khi nhiều người làm việc ở những ngành mà doanh nghiệp có thể ứng phó bằng cách giảm giờ làm, tiền lương hoặc việc làm.
Ba nhóm có mức độ được bảo vệ rất khác nhau
Krungsri sử dụng các khảo sát hộ gia đình của Văn phòng Thống kê Quốc gia, thu thập từ năm 2015 đến 2025, để đánh giá chi tiêu, mức độ ổn định việc làm, khoản dự phòng tài chính và nợ. Phân nhóm dựa trên thu nhập hộ gia đình năm 2025:
- Nhóm hộ chật vật tài chính có thu nhập tối đa 24.000 baht mỗi tháng, bình quân 14.464 baht. Nhóm này chiếm 57,2% số hộ.
- Nhóm trung lưu có thu nhập từ 24.001 đến 51.657 baht mỗi tháng, bình quân 34.173 baht. Nhóm này chiếm 32,1%.
- Nhóm hộ vững vàng tài chính có thu nhập từ 51.658 baht mỗi tháng trở lên, bình quân 84.745 baht. Nhóm này chiếm 10,7%.
Nợ tạo ra khác biệt đáng kể giữa các nhóm. Các hộ chật vật không có nợ còn khoảng 1.300 baht mỗi tháng. Những hộ có nợ còn chưa đến 500 baht. Các hộ vững vàng tài chính có thặng dư hằng tháng khoảng 30.000 đến 35.000 baht, nhờ đó có khả năng gánh hóa đơn tăng cao tốt hơn nhiều.
Nhóm trung lưu có một khoản dự phòng để ứng phó gián đoạn tạm thời, dù các khoản trả nợ có thể hạn chế khả năng tiếp cận tiền mặt. Với nhóm chật vật, nợ tồn đọng cao gấp 2,7 lần tài sản tài chính. Khi chi phí thiết yếu tăng, một gia đình ở tình thế này có thể nhanh chóng phải chọn giữa rút tiền tiết kiệm, bán tài sản hoặc tiếp tục vay nợ.
Giá nhiên liệu tác động đến bữa ăn ra sao
Thực phẩm, tiện ích và nhiên liệu chiếm tổng cộng 53,4% chi tiêu của nhóm hộ chật vật, so với 47,2% ở nhóm trung lưu. Đây là những khoản mà các gia đình khó trì hoãn: mọi người vẫn cần ăn uống, điện sinh hoạt và phương tiện đi làm.
Krungsri xem xét kịch bản giá của cả ba nhóm hàng này tăng 10%. Nếu các gia đình mua cùng lượng hàng và giá cả những mặt hàng khác không đổi, tổng chi tiêu của nhóm chật vật sẽ tăng khoảng 5,34%, so với 4,72% của nhóm trung lưu. Đây là phép tính dựa trên tỷ trọng chi tiêu, trong đó mức tăng 10% chỉ là một kịch bản chứ không phải dự báo.
Dầu tác động đến ngân sách hộ gia đình theo nhiều cách. Người lái xe phải trả nhiều hơn tại cây xăng, còn các đơn vị vận tải đối mặt với chi phí cao hơn khi chở khách và hàng hóa. Sau đó, nhà sản xuất và người bán thực phẩm có thể tăng giá để bù chi phí giao hàng, chế biến và đóng gói. Phân bón, naphtha và nguyên liệu hóa dầu cũng là những kênh khác khiến chi phí năng lượng lan tới nông nghiệp và sản xuất.
Số liệu của TPSO cho thấy chi tiêu cho thức ăn chế biến sẵn tăng lên 3.528 baht mỗi tháng trong giai đoạn tháng 1 đến tháng 9 năm 2026, so với 3.435 baht một năm trước đó. Thực phẩm và đồ uống không cồn vẫn là nhóm lớn nhất, ở mức 8.342 baht, tăng 118 baht. Chi phí đi lại và thông tin liên lạc đạt 4.895 baht, tương đương 23,07% tổng chi tiêu.
Ngược lại, chi tiêu nhà ở giảm 17 baht, còn 5.117 baht mỗi tháng, một phần do phí điện thấp hơn. Hóa đơn năng lượng của hộ gia đình có thể biến động với tốc độ khác nhau, tùy vào hợp đồng, biểu giá và các biện pháp của chính phủ ảnh hưởng thế nào đến tốc độ giá quốc tế truyền tới người tiêu dùng.
Việc làm cũng có thể chịu sức ép
Krungsri phát hiện 51,1% hộ chật vật có thành viên làm việc trong các ngành xây dựng, bán buôn và bán lẻ, nông nghiệp, lưu trú hoặc dịch vụ ăn uống. Những ngành này nhạy cảm với chi phí đầu vào tăng và sức mua của khách hàng suy yếu.
Một nhà hàng phải đối mặt với chi phí nhiên liệu nấu ăn, nguyên liệu và giao hàng tăng có thể nâng giá món ăn. Nếu khách hàng vì thế mua ít bữa ăn hơn, doanh nghiệp có thể giảm giờ làm của nhân viên. Do đó, một hộ gia đình có thể cùng lúc phải gánh chi phí sinh hoạt cao hơn và thu nhập thấp hơn.
Chỉ 24,3% hộ vững vàng tài chính có thành viên làm việc trong những ngành dễ bị ảnh hưởng này. Khoảng 40,7% có thành viên làm trong các lĩnh vực mà Krungsri đánh giá là ổn định hơn, gồm hành chính công, giáo dục, chăm sóc sức khỏe, dịch vụ chuyên môn, tài chính và bảo hiểm.
Thu nhập tăng chỉ giúp bảo vệ ở mức hạn chế. Đánh giá của Krungsri cho thấy thu nhập danh nghĩa, tức số tiền nhận được trước khi điều chỉnh theo lạm phát, bình quân giảm ở nhóm vững vàng nhất trong thập kỷ qua và chỉ tăng nhẹ ở nhóm trung lưu. Lạm phát bình quân khoảng 1% mỗi năm càng làm suy giảm sức mua.
Nhóm chật vật ghi nhận thu nhập danh nghĩa tăng nhanh hơn, một phần nhờ hỗ trợ của chính phủ. Tỷ trọng khoản hỗ trợ này trong thu nhập của nhóm tăng từ 3,6% năm 2015 lên 5,6% năm 2025. Nếu không tính khoản hỗ trợ, thu nhập chỉ tăng bình quân 1,7% mỗi năm.
Khảo sát toàn quốc cho thấy điều gì
Tóm tắt khảo sát hộ gia đình của Văn phòng Thống kê Quốc gia ghi nhận thu nhập bình quân của hộ gia đình là 28.151 baht mỗi tháng trong nửa đầu năm 2025, so với chi tiêu 21.984 baht. Chi tiêu chiếm 78,1% thu nhập.
Chênh lệch giữa hai mức bình quân này là 6.167 baht mỗi tháng. Số liệu của Krungsri về nhóm chật vật cho thấy nhiều gia đình còn ít dư địa đến mức nào sau khi trừ chi tiêu và khoản trả nợ. Số bình quân toàn quốc gộp chung các hộ có mức thu nhập, tài sản và nghĩa vụ rất khác nhau.
Văn phòng Thống kê Quốc gia ghi nhận 40,7% hộ gia đình có nợ. Nợ bình quân là 144.871 baht tính trên tất cả các hộ, kể cả những hộ không vay; trong đó 109.628 baht được xếp vào khoản vay phục vụ nhu cầu hộ gia đình như tiêu dùng, nhà ở và giáo dục. Trong số các hộ mắc nợ, 92,7% chỉ vay qua kênh chính thức, 5,1% chỉ vay qua kênh phi chính thức và 2,2% vay qua cả hai kênh.
Thu nhập thường xuyên bình quân đầu người tăng từ 10.765 baht mỗi tháng năm 2023 lên 11.246 baht trong nửa đầu năm 2025. Chỉ số đo lường bất bình đẳng thu nhập của khảo sát, hệ số Gini, giảm từ 0,285 xuống 0,260. Giá trị thấp hơn đồng nghĩa thu nhập được phân bổ đồng đều hơn. Tỷ trọng thu nhập của nhóm thấp nhất tăng từ 8,7% lên 9,9%, trong khi tỷ trọng của nhóm cao nhất giảm từ 40,0% xuống 38,6%.
Số liệu của Văn phòng Thống kê Quốc gia phản ánh tài chính hộ gia đình trong nửa đầu năm 2025, còn số liệu chi tiêu của TPSO bao phủ giai đoạn tháng 1 đến tháng 9 năm 2026 và dựa trên một chuỗi thống kê khác. Mỗi bộ số liệu có kỳ so sánh riêng: TPSO ghi nhận chi tiêu tăng so với một năm trước, trong khi Văn phòng Thống kê Quốc gia ghi nhận thu nhập thường xuyên bình quân đầu người và phân bổ thu nhập được cải thiện.
Tình trạng tài chính yếu kém có trước đợt tăng giá năng lượng
Bài phân tích tài sản hộ gia đình của Krungsri Research, công bố ngày 1 tháng 10 năm 2025 và do Thansin Klinthanom chấp bút, ghi nhận sự phục hồi tài chính sau COVID-19 còn hạn chế. Dựa trên dữ liệu khảo sát từ năm 2021 đến 2023, bài phân tích cho thấy tài sản có tính thanh khoản chỉ tăng 8.218 baht mỗi hộ mỗi năm. Tài sản thanh khoản gồm tiền gửi và các khoản nắm giữ khác có thể tương đối dễ dàng chuyển đổi thành tiền mặt.
Với các hộ có thu nhập dưới 20.000 baht mỗi tháng, mức tăng hằng năm chưa đến 2.000 baht. Các hộ kiếm dưới 10.000 baht cũng chứng kiến giá trị bất động sản và phương tiện giảm bình quân 82.294 baht mỗi năm. Mức giảm ở các hộ có thu nhập từ 10.000 đến 20.000 baht là hơn 17.425 baht.
Thu nhập và chi phí tăng gần như ngang nhau. Phân tích cho biết mức tăng bình quân hằng năm của hai khoản lần lượt là 1.806 baht và 1.803 baht trong giai đoạn 2021 đến 2023, khiến khả năng tiết kiệm thêm rất hạn chế.
Người lao động có thu nhập thấp nhất đối mặt với quá trình phục hồi đặc biệt khó khăn. Năm 2024, thu nhập bình quân của người lao động sau khi điều chỉnh theo lạm phát cao hơn 3,2% so với trước COVID-19. Với người kiếm dưới 7.800 baht mỗi tháng, mức thu nhập này thấp hơn 18,5%.
Số liệu của Ngân hàng Thái Lan được dẫn trong bài phân tích cho thấy nợ hộ gia đình ở mức 16.350 tỷ baht, tương đương 87,4% tổng sản phẩm quốc nội, trong quý I năm 2025. Tín dụng hộ gia đình giảm 0,12% so với một năm trước khi các bên cho vay tiếp tục thận trọng. Vì vậy, các gia đình ít tiền mặt và tài sản suy giảm có thể khó vay được tiền đúng lúc cần trang trải một cú sốc.
Mối lo của công chúng và diễn biến giá năng lượng
Khảo sát “Người Thái và các biện pháp về năng lượng” của Suan Dusit Poll thu thập ý kiến của 1.347 người trên toàn quốc. Kết quả cho thấy 45,88% rất lo ngại về giá năng lượng tăng, còn 44,10% phần nào lo ngại; tổng cộng là 89,98%.
Khoảng 69,93% dự định tắt các thiết bị và đèn không cần thiết để tiết kiệm năng lượng. Có 30,51% cho biết khoản tiết kiệm khẩn cấp chỉ đủ dùng từ một đến ba tháng, trong khi 71,05% muốn chính phủ đóng băng giá nhiên liệu và khí đốt dùng để nấu ăn lâu nhất có thể.
Pornphan Buathong, chủ tịch Suan Dusit Poll, kêu gọi quản lý cơ chế giá, dự trữ năng lượng và truyền thông với công chúng. Anchalee Rattana, giảng viên khoa học chính trị tại Trường Luật và Chính trị thuộc Đại học Suan Dusit, cho biết giá dầu và khí đốt tăng có thể đẩy chi phí hàng hóa và dịch vụ lên thông qua khâu sản xuất và phân phối.
Các diễn biến theo thời gian cho thấy tình trạng tài chính yếu kém hiện hữu đã gặp một cú sốc mới từ bên ngoài:
- Giai đoạn 2021 đến 2023: Phân tích sau đó của Krungsri cho thấy thu nhập và chi phí hộ gia đình tăng gần như ngang nhau.
- Nửa đầu năm 2025: Văn phòng Thống kê Quốc gia ghi nhận thu nhập hộ gia đình bình quân 28.151 baht mỗi tháng và 40,7% số hộ có nợ.
- Tháng 9 năm 2026: Dầu thô Brent bình quân cao hơn khoảng 60% so với mức tháng 2 năm 2026.
- Giai đoạn tháng 1 đến tháng 9 năm 2026: TPSO ghi nhận chi tiêu hộ gia đình hằng tháng tăng 326 baht so với một năm trước.
- Ngày 20 tháng 10 năm 2026: Bản cập nhật của Bộ Năng lượng đưa giá LNG giao ngay tại châu Á lên 29,89 USD mỗi triệu đơn vị nhiệt Anh và dầu thô Dubai lên 107,90 USD/thùng.
Hỗ trợ trước mắt, tăng thu nhập bền vững về lâu dài
Chính quyền Thái Lan ưu tiên sử dụng khí đốt mua theo các hợp đồng dài hạn, vốn ít biến động hơn so với mua giao ngay, đồng thời duy trì các biện pháp ổn định giá dầu trong nước. Một quan chức cấp cao ngành năng lượng không nêu tên cho biết Ủy ban Điều tiết Năng lượng dự kiến sẽ có thêm biện pháp ổn định thị trường vào tháng 11 năm 2026; chi tiết và ngày công bố chính xác chưa được nêu.
Thái Lan đối mặt với giới hạn ngân sách tương tự các nền kinh tế khác trong ASEAN, Trung Quốc, Nhật Bản và Hàn Quốc. Những cú sốc liên tiếp, gồm COVID-19 và lạm phát sau chiến tranh tại Ukraine, đã khiến nợ chính phủ tăng cao và thu hẹp dư địa tài chính để hỗ trợ người dân. Đóng băng giá trên diện rộng có thể giúp nhiều người tiêu dùng nhanh chóng, trong khi hỗ trợ có mục tiêu hướng nguồn lực công hạn chế đến các hộ có khoản dự phòng ít nhất.
Krungsri cho rằng hỗ trợ giảm hóa đơn và nợ cần đi đôi với thu nhập ổn định hơn. Các đề xuất gồm tăng cường bảo trợ xã hội, giáo dục tài chính, phát triển kỹ năng trong suốt cuộc đời làm việc và đầu tư vào các ngành công nghệ có thể tạo việc làm với mức lương cao hơn. Phân tích tháng 10 năm 2025 cũng ủng hộ việc củng cố doanh nghiệp nhỏ và vừa, tái cơ cấu nợ linh hoạt và tạo ra các lựa chọn vay vốn phi chính thức dễ tiếp cận hơn.
Thansin Klinthanom, tác giả bài phân tích đó, lý giải vì sao các biện pháp chỉ tập trung vào nợ có những giới hạn:
Nếu không giải quyết những nguyên nhân gốc rễ này, các giải pháp cho vấn đề nợ hộ gia đình khó có thể mang lại kết quả bền vững.
Lũ lụt cũng làm nảy sinh một mối lo trước mắt khác. TPSO cảnh báo đất nông nghiệp bị hư hại và giao thông gián đoạn có thể đẩy giá nông sản lên, đặc biệt là rau tươi. Các hộ bị ảnh hưởng cũng có thể phải chi trả cho việc sửa chữa, thay thế thiết bị gia dụng và mua vật liệu xây dựng.
Tiêu dùng tư nhân vẫn có thể tăng nhờ các hộ vững vàng tài chính và hộ trung lưu không có nợ duy trì chi tiêu. Nhóm chật vật chiếm 57,2% số hộ nhưng chỉ chiếm 34,3% tổng tiêu dùng. Vì vậy, chi tiêu toàn quốc vẫn có thể tăng trong khi sức ép tài chính ngày càng nghiêm trọng với đa số gia đình.
Điểm chính
- Krungsri xếp 57,2% hộ gia đình Thái Lan vào nhóm chật vật tài chính, với thu nhập không quá 24.000 baht mỗi tháng.
- Các hộ chật vật có nợ chỉ còn chưa đến 500 baht mỗi tháng sau khi trừ chi tiêu và khoản trả nợ.
- Thực phẩm, tiện ích và nhiên liệu chiếm 53,4% chi tiêu của nhóm này, khiến việc gánh giá nhu yếu phẩm tăng trở nên khó khăn.
- Đi lại và thông tin liên lạc chiếm khoảng 70% mức tăng chi tiêu hộ gia đình hằng tháng trong giai đoạn tháng 1 đến tháng 9 năm 2026.
- Hơn một nửa số hộ chật vật có thành viên làm việc trong các ngành chịu ảnh hưởng từ chi phí tăng và nhu cầu suy yếu.
- Krungsri khuyến nghị hỗ trợ trước mắt song song với tăng cường bảo trợ xã hội, ổn định việc làm và nâng cao thu nhập.