Lợi thế dẫn đầu thu hẹp, gây sức ép lên chi tiêu nghiên cứu
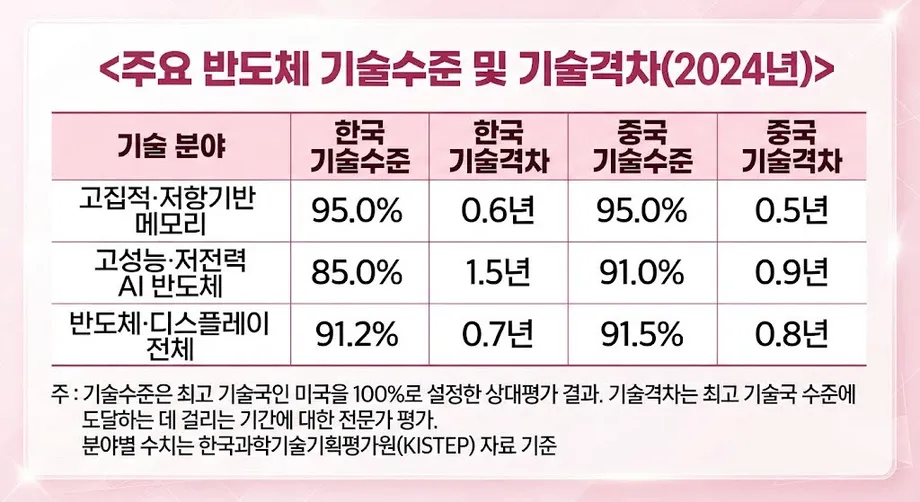
Hàn Quốc và Trung Quốc cùng đạt 95% trong đánh giá công nghệ bộ nhớ tiên tiến, so với mức chuẩn 100% của Mỹ; trong khi đó, Trung Quốc dẫn Hàn Quốc 91% so với 85% về chip được thiết kế cho trí tuệ nhân tạo. Các số liệu dựa trên đánh giá năm 2024 này khiến hai dự án nghiên cứu bán dẫn lớn của Hàn Quốc, dự kiến khởi động năm 2027 với tổng ngân sách 1.1538 nghìn tỷ won, bị soi xét kỹ hơn.
Nội dung
- Lợi thế dẫn đầu thu hẹp, gây sức ép lên chi tiêu nghiên cứu
- Điểm số công nghệ đo lường điều gì
- Trung Quốc bắt kịp về bộ nhớ, Hàn Quốc thu hẹp khoảng cách về AI
- Năng lực nhà máy tạo nên lợi thế khác biệt cho Hàn Quốc
- Vì sao bộ nhớ AI tiên tiến vẫn khó sao chép
- Cạnh tranh NAND đang làm thay đổi thị trường Trung Quốc
- Công suất Trung Quốc tăng có thể gây sức ép lên giá vào năm 2028
- Hai dự án lớn khởi động năm 2027, tiếp nối các chương trình trước đó
- Nhân lực và nền tảng nghiên cứu cũng là một phần của cuộc cạnh tranh
- Điểm chính
Ngày 23 tháng 10 năm 2026, nghị sĩ Kim Nam-kuk thuộc Đảng Dân chủ Hàn Quốc công bố các kết quả sau khi xem xét dữ liệu do Bộ Khoa học và ICT cùng Viện Đánh giá và Hoạch định Khoa học và Công nghệ Hàn Quốc (KISTEP) cung cấp. Ông kêu gọi đẩy nhanh giải ngân nghiên cứu, đào tạo gắn với nhu cầu ngành và điều chỉnh quy định trong bối cảnh các nhà sản xuất Trung Quốc mở rộng.
Đánh giá về bộ nhớ ước tính Hàn Quốc chậm hơn quốc gia dẫn đầu 0,6 năm, còn Trung Quốc chậm hơn 0,5 năm. Với chip AI hiệu năng cao, tiêu thụ ít điện năng, khoảng cách ước tính lần lượt là 1,5 năm đối với Hàn Quốc và 0,9 năm đối với Trung Quốc.
Các nhà sản xuất Hàn Quốc vẫn có những lợi thế đáng kể trong sản xuất tiên tiến và bộ nhớ dùng cùng bộ xử lý AI. Tuy nhiên, Trung Quốc đang tiến lên trên nhiều mặt trận: năng lực nghiên cứu, thị phần trong nước và sản lượng chip mà các nhà máy có thể cung ứng.
Vì vậy, Samsung Electronics và SK hynix phải đối mặt với thách thức rộng hơn việc bảo vệ vị thế ở phân khúc chip tiên tiến nhất. Họ phải tiếp tục cải thiện sản xuất, cạnh tranh với các nhà cung ứng Trung Quốc đang mở rộng, đồng thời ứng phó với những hạn chế của Mỹ đối với thiết bị dùng tại các nhà máy của họ ở Trung Quốc.
Điểm số công nghệ đo lường điều gì
KISTEP mô tả quy trình đánh giá trong đánh giá công nghệ năm 2025, công bố ngày 5 tháng 2 năm 2026, với mã ấn phẩm 기관2025-022. Nghiên cứu được tiến hành từ tháng 1 đến tháng 12 năm 2025, do Jung Eui-jin chủ trì.
Viện đánh giá 136 công nghệ, so sánh Hàn Quốc với Mỹ, Liên minh châu Âu, Nhật Bản và Trung Quốc. Các chuyên gia nhận phân tích bằng sáng chế và bài báo nghiên cứu trước khi hoàn thành hai vòng khảo sát Delphi, một quy trình có cấu trúc trong đó các chuyên gia đánh giá một chủ đề rồi xem xét lại nhận định qua các vòng liên tiếp.
Điểm phần trăm thể hiện vị thế được đánh giá của một công nghệ so với quốc gia dẫn đầu. Khoảng cách tính bằng năm ước tính thời gian cần thiết để đạt đến trình độ dẫn đầu. Chuyên gia đánh giá riêng hai thước đo này, giải thích vì sao Hàn Quốc và Trung Quốc có thể cùng đạt 95% nhưng có ước tính chênh lệch nhẹ về số năm.
Danh mục bộ nhớ bao gồm bộ nhớ mật độ cao và bộ nhớ điện trở, trong đó có các công nghệ hướng đến tăng dung lượng, tốc độ và hiệu quả năng lượng. Bộ nhớ điện trở lưu trữ thông tin thông qua những thay đổi về điện trở. Danh mục này rộng hơn các sản phẩm DRAM do từng công ty bán ra.
Trung Quốc bắt kịp về bộ nhớ, Hàn Quốc thu hẹp khoảng cách về AI
Báo cáo tóm lược công nghệ bán dẫn của KISTEP, công bố ngày 19 tháng 2 năm 2025, cung cấp mốc tham chiếu trước đó. Báo cáo do Jung Eui-jin và Shin Dong-pyeong biên soạn, ghi nhận Hàn Quốc đạt 95% và Trung Quốc 90% trong đánh giá bộ nhớ năm 2022. Số liệu năm 2024 cho thấy cả hai cùng đạt 95%, xóa bỏ khoảng cách 5 điểm phần trăm.
Bán dẫn AI có diễn biến khác. Hàn Quốc tăng từ 80% năm 2022 lên 85% năm 2024, trong khi Trung Quốc tăng từ 90% lên 91%. Khoảng cách của Hàn Quốc thu hẹp từ 10 điểm phần trăm xuống còn 6, dù Trung Quốc vẫn đạt điểm cao hơn. Trung Quốc đã dẫn trước trong danh mục này từ năm 2022.
Bộ xử lý AI thực hiện các phép tính cần thiết để huấn luyện mô hình và tạo câu trả lời. Hiệu năng của chúng phụ thuộc vào lượng tính toán hữu ích có thể xử lý và mức điện năng tiêu thụ. Bộ nhớ cung cấp dữ liệu mà các bộ xử lý này cần, khiến hai công nghệ có liên hệ chặt chẽ nhưng vẫn là những thế mạnh công nghiệp riêng biệt.
Trong danh mục rộng hơn về bán dẫn và màn hình, Trung Quốc đạt 91,5% còn Hàn Quốc đạt 91,2% vào năm 2024. Phạm vi công nghệ và khuôn khổ đánh giá đã thay đổi giữa các đợt năm 2022 và 2024, vì vậy cách so sánh lịch sử rõ ràng nhất là xem xét từng danh mục cùng với định nghĩa tương ứng.
Năng lực nhà máy tạo nên lợi thế khác biệt cho Hàn Quốc
Khảo sát 39 chuyên gia bán dẫn Hàn Quốc thực hiện năm 2024 giúp lý giải vị thế cạnh tranh không đồng đều của ngành. Được công bố trong báo cáo tóm lược tháng 2 năm 2025 của KISTEP, khảo sát cho thấy Trung Quốc dẫn trước Hàn Quốc về năng lực nền tảng trong lĩnh vực bộ nhớ, trong khi Hàn Quốc vẫn nhỉnh hơn đôi chút trong việc đưa những năng lực đó thành sản phẩm thương mại.
Trong toàn bộ chu trình sản xuất bán dẫn, Hàn Quốc đạt 86,9% về công nghệ quy trình, so với 81,0% của Trung Quốc. Về sản xuất hàng loạt, Hàn Quốc đạt 87,0% và Trung Quốc 81,2%. Trung Quốc có điểm cao hơn ở nghiên cứu cơ bản, đạt 81,1% so với 78,8% của Hàn Quốc, và ở thiết kế, đạt 80,2% so với 79,4%.
Các kết quả khảo sát này là điểm trung bình từ một đợt đánh giá khác. Chúng phản ánh sự phân hóa trong thực tế: Trung Quốc mạnh hơn ở một số nền tảng cho phát triển tương lai, còn Hàn Quốc có lợi thế trong sản xuất chip ổn định ở quy mô lớn.
Samsung, SK hynix và nhà sản xuất Mỹ Micron chiếm tổng cộng hơn 90% thị trường DRAM toàn cầu. CXMT, hay ChangXin Memory Technologies, chiếm khoảng 4% trong số liệu thị trường được công bố khi công ty ghi nhận năm đầu tiên có lãi vào năm 2025.
Các chuyên gia trong ngành Hàn Quốc ước tính công nghệ DRAM thương mại của Trung Quốc chậm hơn khoảng hai đến ba năm; giáo sư Shim Dae-yong của Đại học Dong-A cho rằng khoảng cách này trên năm năm. Những ước tính đó nói về năng lực sản xuất và sản phẩm tiên tiến, trong khi các con số 0,6 và 0,5 năm của KISTEP đo khoảng cách được đánh giá của mỗi nước so với cùng một quốc gia dẫn đầu về công nghệ.
Vì sao bộ nhớ AI tiên tiến vẫn khó sao chép
Shim có 26 năm làm việc tại SK hynix, tham gia phát triển DRAM và giai đoạn đầu thúc đẩy bộ nhớ băng thông cao (HBM). HBM xếp chồng các chip bộ nhớ theo chiều dọc để truyền lượng dữ liệu lớn nhanh chóng đến bộ xử lý AI.
Các nhà sản xuất Hàn Quốc đang cung cấp HBM3E và chuẩn bị HBM4, trong khi CXMT đã đề ra kế hoạch cho các sản phẩm cấp HBM3. Sản xuất những chồng chip này đòi hỏi kết nối chính xác, kiểm soát nhiệt và chất lượng đồng đều qua nhiều lớp.
Shim, giáo sư ngành bán dẫn thế hệ mới tại Đại học Dong-A, nói về giới hạn của việc chỉ dựa vào đầu tư:
Kinh doanh bán dẫn không phải lĩnh vực có thể làm chủ chỉ bằng tiền.
DRAM tiên tiến cũng phụ thuộc vào khả năng tiếp cận thiết bị. Shim cho rằng việc Trung Quốc bị hạn chế tiếp cận công nghệ quang khắc cực tím bước sóng rất ngắn (EUV) là một trở ngại lớn. Máy EUV dùng bước sóng ánh sáng cực ngắn để tạo các chi tiết siêu nhỏ trên chip. Thiết bị cũ có thể mở rộng khả năng bằng cách lặp lại các bước tạo mẫu, nhưng quy trình sẽ phức tạp hơn khi các chi tiết ngày càng thu nhỏ.
Các so sánh trong ngành xếp sản xuất hàng đầu của Hàn Quốc ở các thế hệ DRAM 1b và 1c, còn doanh nghiệp Trung Quốc chủ yếu ở thế hệ 1z trước đó. Shim cho rằng EUV gần như không thể thiếu từ thế hệ 1b trở đi. Để có khả năng cạnh tranh về chi phí thương mại, tỷ lệ chip đạt chuẩn thường cũng cần vào khoảng 80% đến 90%, tức tỷ lệ chip sản xuất ra hoạt động đúng yêu cầu.
Xếp chồng chip mở ra một hướng tiến bộ khác cho Trung Quốc, nhưng cũng đòi hỏi vật liệu và công nghệ đóng gói riêng. Các nhà cung ứng Nhật Bản, trong đó có Resonac và Namics, giữ vị thế vững chắc về vật liệu bảo vệ dùng trong HBM. Các nhà sản xuất bộ nhớ Hàn Quốc cũng có hàng chục năm kinh nghiệm phát triển và kiểm định sản phẩm cùng những khách hàng như Microsoft, Google, Apple và Nvidia.
Cạnh tranh NAND đang làm thay đổi thị trường Trung Quốc
Tiến bộ của Trung Quốc thể hiện rõ ở NAND flash, loại bộ nhớ giữ dữ liệu khi thiết bị tắt. Thị phần của YMTC trên thị trường NAND Trung Quốc tăng từ 28% lên 38,5% trong bảng so sánh thị trường đi kèm kế hoạch nâng cấp nhà máy. Thị phần của Samsung giảm từ 36% xuống 33,5%, còn SK hynix giảm từ 20% xuống 17%.
Như vậy, thị phần kết hợp của Samsung và SK hynix giảm từ 56% xuống 50,5%, mất 5,5 điểm phần trăm. YMTC tăng 10,5 điểm. Các số liệu này nói về thị trường Trung Quốc; cố vấn Samsung Kyung Kye-hyun riêng biệt ước tính các nhà cung ứng Trung Quốc chiếm khoảng 20% thị trường NAND toàn cầu.
Nhà máy Samsung ở Tây An chiếm khoảng 40% sản lượng NAND toàn cầu của công ty. Kế hoạch nâng cấp nhà máy hướng đến NAND V9 với 286 lớp, bắt đầu ở công suất 5.000 wafer tại mốc cuối năm đầu tiên và đạt 40.000 vào cuối năm 2027. Wafer là những đĩa nền để sản xuất nhiều chip.
Samsung cũng đã giới thiệu NAND V10 với hơn 400 lớp. Kế hoạch tại Tây An cho thấy các nhà máy của một công ty có thể vận hành ở nhiều thế hệ công nghệ khác nhau, tùy theo thiết bị, đầu tư và giấy phép quyết định lịch nâng cấp.
Nhà máy Dalian của SK hynix sản xuất NAND 192 lớp và đã được Mỹ chấp thuận nâng lên 240 lớp. Các kế hoạch tiếp theo, hướng đến hơn 300 lớp, còn phụ thuộc vào giấy phép. Một biện pháp của Mỹ được đưa ra năm 2025 đã siết chặt yêu cầu cấp phép đối với các nhà sản xuất chip nước ngoài muốn mở rộng hoặc nâng cấp nhà máy tại Trung Quốc. SK hynix cũng đang đàm phán với Intel về việc thiết lập hoạt động sản xuất NAND tại Mỹ.
Tiến bộ sản xuất của Trung Quốc khác nhau tùy kỹ thuật. Một so sánh dẫn nguồn Viện Hàn lâm Kỹ thuật Hàn Quốc cho biết NAND Trung Quốc đạt 232 lớp, còn sản xuất hàng đầu của Hàn Quốc đạt 286 đến 321 lớp; đồng thời đánh giá công nghệ lai liên kết của YMTC tiên tiến hơn các đối thủ Hàn Quốc. Lai liên kết nối sát các bề mặt chip, giúp nhà sản xuất kết hợp nhiều lớp.
Công suất Trung Quốc tăng có thể gây sức ép lên giá vào năm 2028
Kyung Kye-hyun, người lãnh đạo mảng bán dẫn của Samsung từ tháng 12 năm 2021 đến tháng 5 năm 2024, cảnh báo đà mở rộng nhanh của Trung Quốc có thể làm suy yếu chu kỳ bùng nổ bộ nhớ vào năm 2028. Ông cho biết các doanh nghiệp Trung Quốc dự kiến bổ sung công suất 300.000 wafer trong ba năm, qua đó có thể đạt khoảng 12% đến 13% thị phần.
CXMT báo cáo doanh thu quý I năm 2026 đạt 50,8 tỷ nhân dân tệ, tăng 719% so với cùng kỳ năm trước, và dự báo doanh thu nửa đầu năm đạt 110 tỷ đến 120 tỷ nhân dân tệ. Giá DRAM tăng đang hỗ trợ đà tăng trưởng của công ty.
Kyung cũng nêu rủi ro ở phía cầu. Các tập đoàn công nghệ lớn đang chi mạnh cho hạ tầng AI, nhưng có thể giảm đầu tư nếu lợi nhuận tài chính suy yếu. Với tư cách cố vấn điều hành của Samsung, ông nhận định:
Khoảng năm 2028, nếu tỷ suất sinh lời từ đầu tư suy yếu, họ có thể không còn lựa chọn nào khác ngoài việc cắt giảm chi tiêu.
Nguồn cung tăng trong lúc chi tiêu của khách hàng chậm lại sẽ gây sức ép lên giá và lợi nhuận nhà máy. Kyung cũng đề cập khả năng chuyển dịch sang các bộ xử lý AI được thiết kế riêng cho từng khách hàng và trung tâm dữ liệu, làm tăng nhu cầu về bộ nhớ phù hợp với các hệ thống đó.
Samsung đối mặt với một rủi ro sản xuất riêng vào đầu năm 2026, khi công đoàn lên kế hoạch đình công với khoảng 50.000 công nhân từ ngày 21 tháng 5 đến ngày 7 tháng 6. Công ty chứng khoán KB Securities ước tính nếu đình công diễn ra, nguồn cung toàn cầu có thể gián đoạn 2% đến 3% đối với NAND và 3% đến 4% đối với DRAM. Đây là các ước tính có điều kiện gắn với kế hoạch hành động được đề xuất.
Hai dự án lớn khởi động năm 2027, tiếp nối các chương trình trước đó
Theo số liệu của Bộ Khoa học và ICT được Kim dẫn lại, 1.0638 nghìn tỷ won được dành cho phát triển công nghệ bán dẫn xếp chồng siêu mịn, còn 90 tỷ won dành cho nghiên cứu nền tảng về bán dẫn hợp chất thế hệ mới, bao gồm ứng dụng trong môi trường khắc nghiệt. Cả hai dự án dự kiến bắt đầu năm 2027.
Kim cho rằng mốc thời gian này quá chậm trước đà mở rộng được nhà nước hậu thuẫn của Trung Quốc. Ông lấy CXMT làm ví dụ về một nhà sản xuất DRAM đẩy nhanh phát triển và sản xuất hàng loạt nhờ sự hỗ trợ đáng kể của nhà nước.
Tuy vậy, chương trình nghiên cứu của Hàn Quốc đã tiến triển qua các sáng kiến trước đó. Bộ này xây dựng lộ trình công nghệ bán dẫn tương lai năm 2023, mở rộng lên 59 công nghệ vào năm 2024, rồi tổ chức lại vào năm 2026 thành ba lĩnh vực, 10 nhóm, 50 công nghệ cốt lõi và 90 công nghệ thành phần chi tiết.
Các mốc chính cho thấy quá trình đánh giá và kế hoạch đầu tư đan xen như thế nào:
- 2022: Hàn Quốc đạt 95% về bộ nhớ, Trung Quốc đạt 90%; Trung Quốc dẫn trước về bán dẫn AI với tỷ lệ 90% so với 80%.
- 2023: Bộ xây dựng lộ trình công nghệ bán dẫn tương lai.
- 2024: Ba dự án nghiên cứu liên kết được khởi động, trong đó có đóng gói tiên tiến; kết quả đánh giá sau đó được Kim dẫn lại cho thấy Hàn Quốc và Trung Quốc ngang nhau về bộ nhớ.
- 2025: Hai dự án khác được khởi động, trong đó có đóng gói quang học thế hệ mới. KISTEP công bố phân tích về bán dẫn ngày 19 tháng 2.
- 2026: KISTEP công bố báo cáo đánh giá ngày 5 tháng 2. Ba dự án theo lộ trình về chip ô tô, vật liệu gốm tiên tiến và điện toán quang học dự kiến khởi động trong năm.
- 2027: Các dự án bán dẫn xếp chồng và bán dẫn hợp chất dự kiến khởi động.
Lịch trình đặt hai dự án lớn bên cạnh các chương trình đang tiếp tục, chứ không phải ở điểm khởi đầu nỗ lực nghiên cứu của Hàn Quốc. Dữ liệu của bộ mà Kim dẫn lại nêu năm 2027 là năm bắt đầu, nhưng không có ngày khởi động cụ thể hay lịch giải ngân chi tiết.
Nhân lực và nền tảng nghiên cứu cũng là một phần của cuộc cạnh tranh
Báo cáo tóm lược về bán dẫn của KISTEP xác định tình trạng mất nhân lực lành nghề là vấn đề hàng đầu ảnh hưởng đến vị thế công nghệ tương lai của Hàn Quốc. Báo cáo ghi nhận số sinh viên theo học chuyên sâu giảm, còn nhân sự giàu kinh nghiệm tìm kiếm điều kiện làm việc và đãi ngộ tốt hơn ở nước ngoài.
Báo cáo cũng dẫn số liệu năm 2022 về chi tiêu nghiên cứu bán dẫn tương đương 9,5% doanh thu doanh nghiệp tại Hàn Quốc, so với 19,5% ở Mỹ, 14% ở châu Âu, 12% ở Nhật Bản và 11% ở Đài Loan. Các tỷ lệ này đặt tranh luận về đầu tư của Hàn Quốc bên cạnh câu hỏi khi nào các dự án công được khởi động.
KISTEP khuyến nghị tăng cường kết nối giữa thiết kế chip, sản xuất và đóng gói, đồng thời hỗ trợ thiết bị, vật liệu và hạ tầng nghiên cứu công. Kết quả khảo sát làm rõ các ưu tiên: bảo vệ chuyên môn sản xuất của Hàn Quốc, đồng thời củng cố năng lực nghiên cứu cơ bản và thiết kế, những lĩnh vực nước này có điểm số thấp hơn.
Với các kỹ sư, điều đó đồng nghĩa đào tạo phải đáp ứng yêu cầu ngày càng phức tạp của thiết bị và phương thức sản xuất. Với các nhà cung ứng nhỏ hơn, điều đó có nghĩa là tạo cơ hội phát triển vật liệu, công cụ và công nghệ đóng gói song hành với các nhà sản xuất lớn. Lời kêu gọi đẩy nhanh thực hiện ngân sách và đào tạo thực tiễn của Kim nhằm giải quyết cùng sức ép này từ phía chính sách.
Vị thế hiện nay của Hàn Quốc kết hợp vai trò dẫn đầu thương mại với lợi thế nghiên cứu đang thu hẹp. Các nhà máy mở rộng của Trung Quốc có thể làm cạnh tranh gia tăng, dù doanh nghiệp Hàn Quốc vẫn nắm giữ những sản phẩm tiên tiến nhất. Quyết định về thời điểm nghiên cứu, nhân lực lành nghề và nâng cấp nhà máy sẽ định hình khoảng thời gian những thế mạnh này tiếp tục chuyển thành hoạt động sản xuất có lợi nhuận.
Điểm chính
- Hàn Quốc và Trung Quốc cùng đạt 95% trong đánh giá năm 2024 về công nghệ bộ nhớ tiên tiến.
- Trung Quốc dẫn trước về bán dẫn AI với tỷ lệ 91% so với 85%, dù Hàn Quốc đã thu hẹp khoảng cách so với năm 2022.
- Trong một khảo sát chuyên gia riêng, các nhà sản xuất Hàn Quốc vẫn đạt điểm cao hơn về công nghệ quy trình và sản xuất hàng loạt.
- Trung Quốc đang tăng thị phần NAND và mở rộng công suất, trong khi DRAM tiên tiến và HBM vẫn là những thách thức sản xuất khó khăn.
- Hai dự án nghiên cứu của Hàn Quốc với tổng ngân sách 1.1538 nghìn tỷ won dự kiến khởi động năm 2027.
- Cố vấn Samsung Kyung Kye-hyun cảnh báo nguồn cung Trung Quốc mở rộng và chi tiêu của khách hàng suy yếu có thể gây sức ép lên thị trường bộ nhớ vào năm 2028.