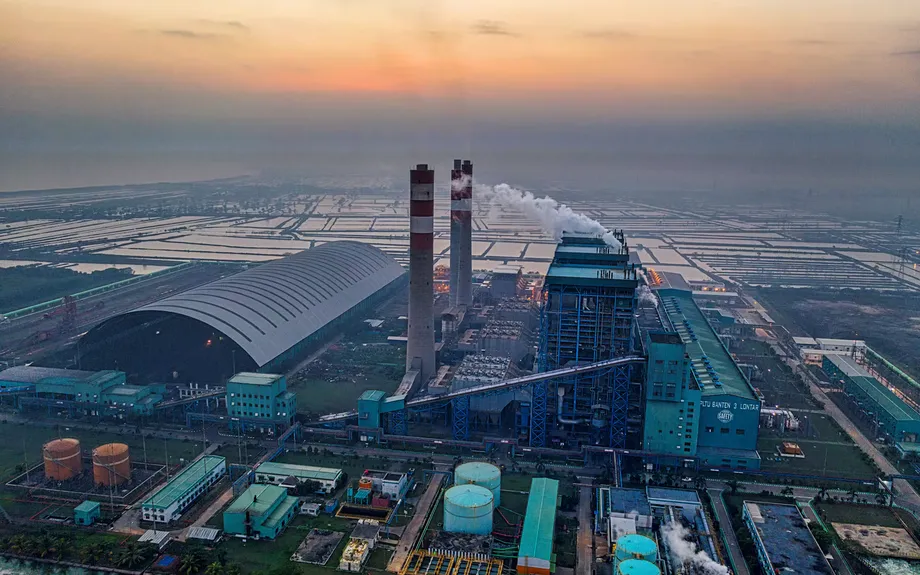
Năng lượng sạch hơn nhưng phát thải vẫn cao hơn mức hiện nay
Ngay cả trong kịch bản chuyển dịch tham vọng nhất của Báo cáo Triển vọng Năng lượng ASEAN lần thứ 9, phát thải năng lượng của Đông Nam Á vào năm 2050 vẫn cao hơn khoảng 22% so với năm 2024, cho thấy khoảng cách giữa các kế hoạch năng lượng của khu vực và cam kết khí hậu.
Nội dung
- Năng lượng sạch hơn nhưng phát thải vẫn cao hơn mức hiện nay
- Báo cáo triển vọng có gì thay đổi?
- Cam kết khí hậu và kế hoạch năng lượng đi theo những lộ trình khác nhau
- Mục tiêu năm 2030 đòi hỏi đẩy nhanh xây dựng
- Vì sao công suất năng lượng tái tạo tăng không đồng nghĩa với chấm dứt sử dụng than
- Chuyển dịch nhanh hơn đòi hỏi xây mới và đóng cửa nhiều hơn
- Những thay đổi trong hộ gia đình, giao thông và công nghiệp
- Trao đổi điện cần có đường dây, quy tắc và nguồn vốn
- Cái giá của sự trì hoãn và những quyết định tiếp theo
- Điểm chính
Trung tâm Năng lượng ASEAN (ACE) dự báo phát thải sẽ duy trì trên mức hiện nay đến năm 2060 trong cả ba lộ trình được xem xét. Kịch bản hợp tác mạnh mẽ nhất giúp phát thải thấp hơn khoảng hai phần ba so với quỹ đạo dựa trên xu hướng hiện tại vào năm 2060, nhưng phát thải chỉ chững lại vào khoảng giữa thế kỷ trước khi tăng trở lại.
Bảy trong số 10 quốc gia được đề cập đã cam kết đạt phát thải ròng bằng 0 hoặc trung hòa carbon vào năm 2050. Khác với ấn bản trước xuất bản năm 2024, báo cáo triển vọng mới nhất không còn đưa vào lộ trình được xây dựng dựa trên các cam kết này.
Trang xuất bản chính thức của ACE ghi ngày ra mắt Báo cáo Triển vọng Năng lượng ASEAN lần thứ 9 là 8 tháng 10 năm 2026, sau cuộc họp bộ trưởng năng lượng ngày 7 tháng 10. Các bộ trưởng đã thông qua văn kiện, trong đó xem xét nhu cầu, nguồn cung và phát thải năng lượng đến năm 2060.
Thách thức cốt lõi rất cụ thể: nhà máy, phương tiện giao thông, hộ gia đình và trung tâm dữ liệu sẽ cần nhiều năng lượng hơn, trong khi các nhà máy điện than và khí đốt vẫn hoạt động. Theo Kịch bản Chuyển dịch Phối hợp ASEAN (ACTS), tiêu thụ năng lượng cuối cùng tăng từ 485 triệu tấn dầu quy đổi năm 2025 lên 1.073 triệu tấn năm 2060. Chỉ số này quy đổi các loại nhiên liệu và điện khác nhau về cùng một đơn vị để có thể so sánh hàm lượng năng lượng.
Hiệu quả sử dụng năng lượng và công nghệ sạch tạo ra khác biệt đáng kể. Nếu không có hành động phối hợp mạnh mẽ hơn, mức tiêu thụ sẽ đạt 2.047 triệu tấn dầu quy đổi vào năm 2060, cao hơn bốn lần mức năm 2025. ACTS giữ mức tiêu thụ ở gần một nửa con số đó, nhưng nhu cầu vẫn tăng hơn gấp đôi.
Báo cáo triển vọng có gì thay đổi?
ACE sử dụng dữ liệu lịch sử từ năm 2005 đến 2024 cùng hai mô hình do Viện Môi trường Stockholm phát triển. Nền tảng Phân tích Phát thải Thấp theo dõi việc sử dụng, cung ứng và phát thải năng lượng. Hệ thống Mô hình hóa Năng lượng Tương lai để Tối ưu hóa giúp lựa chọn hệ thống điện có chi phí thấp nhất trong phạm vi các giả định đặt ra.
Ba kịch bản khảo sát các lựa chọn khác nhau. Kịch bản Cơ sở kéo dài các xu hướng hiện tại. Kịch bản Mục tiêu của các Quốc gia Thành viên ASEAN phản ánh chính sách và mục tiêu quốc gia đã công bố. ACTS bổ sung mức độ hợp tác cao hơn về trao đổi điện, hiệu quả năng lượng, công nghệ và đầu tư.
ACE cho biết các chính phủ thành viên đã nhất trí thay thế lộ trình trước đây dựa trên cam kết trung hòa carbon. Mốc thời gian đạt phát thải ròng bằng 0 của từng quốc gia không còn được dùng làm mục tiêu để xây dựng các kịch bản.
ACE, cơ quan liên chính phủ phụ trách báo cáo triển vọng, giải thích mục đích của ACTS:
Điểm mấu chốt là ACTS là một kịch bản chuyển dịch năng lượng có phối hợp, chứ không phải lộ trình tuân thủ mục tiêu phát thải ròng bằng 0.
Theo xu hướng hiện tại, phát thải sẽ tăng hơn gấp ba vào năm 2050, từ mức 2.465 triệu tấn CO2 tương đương năm 2024. Theo các chính sách quốc gia, phát thải đạt 5.185 triệu tấn, cao hơn gấp đôi mức ban đầu. CO2 tương đương quy đổi tác động làm nóng lên của các khí nhà kính khác nhau về cùng một đơn vị.
ACTS giới hạn mức tăng này ở khoảng 22% vào năm 2050. ACE cho biết cần loại bỏ các nguồn điện hóa thạch nhanh hơn và giảm phát thải sâu hơn ở những lĩnh vực khó khử carbon để đạt phát thải ròng bằng 0.
Cam kết khí hậu và kế hoạch năng lượng đi theo những lộ trình khác nhau
Brunei, Campuchia, Lào, Malaysia, Singapore, Thái Lan và Việt Nam đặt mục tiêu đạt phát thải ròng bằng 0 hoặc trung hòa carbon vào năm 2050. Mục tiêu chính thức của Indonesia là năm 2060 hoặc sớm hơn, dù Tổng thống Prabowo Subianto cho biết năm 2024 ông lạc quan rằng nước này có thể đạt mục tiêu vào năm 2050. Myanmar và Philippines chưa có mục tiêu áp dụng cho toàn bộ nền kinh tế.
Cam kết quốc gia thay đổi theo thời gian, trong khi kế hoạch năng lượng khu vực của ASEAN được triển khai theo từng giai đoạn năm năm liên tiếp:
- 2022: Singapore cập nhật chiến lược phát triển, đưa mục tiêu phát thải ròng bằng 0 vào năm 2050 vào kế hoạch; Việt Nam phê duyệt mục tiêu năm 2050 bằng quyết định của Thủ tướng.
- 2023: Các bộ trưởng kinh tế ASEAN thông qua Chiến lược Trung hòa Carbon nhưng không đặt năm mục tiêu cho toàn khu vực.
- 2024: Báo cáo Triển vọng Năng lượng ASEAN trước đó đưa vào kịch bản dựa trên các cam kết trung hòa carbon.
- Tháng 11 năm 2025: Thái Lan đệ trình đóng góp quốc gia về khí hậu, đưa thời hạn đạt phát thải ròng bằng 0 từ năm 2065 lên năm 2050.
- 2026 đến 2030: Kế hoạch Hành động Hợp tác Năng lượng ASEAN hiện nay đặt ra các mục tiêu năng lượng trước mắt cho khu vực.
Cam kết quốc gia có thể bao gồm rừng, sử dụng đất và cơ chế bù trừ, cho phép lượng carbon được hấp thụ ở nơi khác trong nền kinh tế bù đắp một phần phát thải năng lượng. Trung hòa carbon thường đề cập đến CO2, trong khi mục tiêu phát thải ròng bằng 0 bao gồm phạm vi khí nhà kính rộng hơn. Vì vậy, các quy tắc hạch toán của từng quốc gia rất quan trọng.
Báo cáo triển vọng khu vực năm 2024 của Cơ quan Năng lượng Quốc tế (IEA) ước tính rằng để thực hiện các mục tiêu phát thải ròng bằng 0 của từng quốc gia, phát thải phải giảm gần hai phần ba vào năm 2050. Danh sách của IEA gồm tám quốc gia có mục tiêu, tính cả mục tiêu năm 2060 của Indonesia và thời hạn năm 2065 khi đó của Thái Lan.
Putra Adhiguna, giám đốc điều hành Viện Energy Shift, cho rằng quy hoạch năng lượng quốc gia cần theo kịp các cam kết khí hậu:
Kế hoạch năng lượng của từng quốc gia cần được điều chỉnh cho phù hợp hơn với các cam kết,
Lộ trình chính sách đã công bố của IEA dự báo phát thải CO2 liên quan đến năng lượng tăng khoảng một phần ba vào năm 2050. Lộ trình chính sách quốc gia của ACE dự báo mức tăng lớn hơn nhiều nếu đo bằng CO2 tương đương. Các báo cáo triển vọng sử dụng những khung mô hình hóa và thước đo phát thải khác nhau, nhưng đều cho thấy phát thải tiếp tục tăng theo các chính sách hiện hành.
Mục tiêu năm 2030 đòi hỏi đẩy nhanh xây dựng
Kế hoạch hợp tác năng lượng của ASEAN đặt ra ba mục tiêu cho năm 2030: năng lượng tái tạo phải chiếm 30% tổng cung năng lượng sơ cấp và 45% công suất điện lắp đặt, trong khi cường độ năng lượng sơ cấp phải giảm 40% so với mức năm 2005.
Năng lượng sơ cấp là năng lượng sẵn có trước khi chuyển đổi thành điện hoặc các dạng có thể sử dụng khác. Cường độ năng lượng đo lượng năng lượng cần để tạo ra một đơn vị sản lượng kinh tế. Cường độ thấp hơn đồng nghĩa nền kinh tế có thể sản xuất nhiều hàng hóa và dịch vụ hơn với ít năng lượng hơn.
ASEAN bước vào năm 2025 khi vẫn chưa đạt cả ba mục tiêu trong kế hoạch trước đó. Bản tóm tắt điều hành của báo cáo triển vọng cho biết để đạt mục tiêu công suất năng lượng tái tạo mới, mỗi năm cần bổ sung khoảng 31 gigawatt, so với mức trung bình lịch sử là 6,5 GW. Phần tổng quan của ấn phẩm chính của ACE đưa ra yêu cầu thấp hơn, khoảng 26 GW mỗi năm. Cả hai con số đều cho thấy cần đẩy nhanh đáng kể tốc độ xây dựng.
Bản tóm tắt điều hành cảnh báo rằng nếu duy trì tốc độ triển khai lịch sử đến năm 2027, mức cần bổ sung hằng năm trong những năm còn lại sẽ tăng lên khoảng 55 GW. Trì hoãn đồng nghĩa với việc phải hoàn tất nhiều dự án, kết nối lưới điện và huy động vốn hơn trong thời gian ngắn hơn.
Bản tóm tắt điều hành ghi nhận khoảng 91 GW công suất nhiên liệu hóa thạch và 62 GW công suất năng lượng tái tạo được bổ sung trong giai đoạn 2015-2024; các số liệu khác đi kèm báo cáo triển vọng lần lượt đưa mức bổ sung này vào khoảng 85 GW và 67 GW. Trong cả hai bộ số liệu, công suất điện nhiên liệu hóa thạch được xây dựng nhiều hơn công suất năng lượng tái tạo.
Vì sao công suất năng lượng tái tạo tăng không đồng nghĩa với chấm dứt sử dụng than
ACTS dự báo năng lượng tái tạo chiếm khoảng 64% công suất phát điện vào năm 2060. Tỷ trọng năng lượng tái tạo trong kịch bản này là gần 68% vào năm 2050. Các tỷ lệ này thể hiện sản lượng tối đa mà thiết bị có thể cung cấp, chứ không phải lượng điện sản xuất trong cả năm.
Tấm pin mặt trời phát điện khi có ánh nắng, còn tua-bin gió phụ thuộc vào điều kiện gió. Các nhà máy điện đốt nhiên liệu có thể hoạt động trong thời gian dài hơn nếu có đủ nhiên liệu và được bảo trì. Vì thế, tỷ trọng công suất năng lượng tái tạo lớn vẫn có thể song hành với sản lượng điện từ nhiên liệu hóa thạch đáng kể.
Theo ACTS, than vẫn cung cấp khoảng một phần mười sản lượng điện của khu vực vào năm 2060. Mô hình cho phép mỗi quốc gia thành viên xây dựng tối đa 20 GW công suất điện than mới nếu các nhà máy than hiệu suất cao hơn là lựa chọn rẻ nhất theo các giả định của mô hình.
Các nhà máy điện than và khí đốt cộng lại chiếm khoảng 1.500 triệu tấn trong tổng số 3.355 triệu tấn phát thải năng lượng được dự báo vào năm 2060. Con số này tương đương khoảng 45% tổng lượng phát thải, cho thấy hoạt động tiếp diễn của các nhà máy này là yếu tố then chốt trong khoảng cách phát thải còn lại.
Dinita Setyawati thuộc tổ chức nghiên cứu năng lượng Ember cho biết cần bổ sung năng lượng tái tạo để thay thế sản lượng điện từ nhiên liệu hóa thạch thì mới có thể giảm phát thải. Số liệu của IEA cho thấy lý do: than sản xuất một nửa lượng điện ở Đông Nam Á năm 2023 nhưng tạo ra 80% lượng phát thải từ sản xuất điện.
Chuyển dịch nhanh hơn đòi hỏi xây mới và đóng cửa nhiều hơn
Cơ quan Năng lượng Tái tạo Quốc tế (IRENA) có cách tiếp cận khởi điểm khác trong kịch bản phù hợp với mục tiêu hạn chế mức nóng lên ở 1,5°C. Cơ quan này tính ngược từ ngân sách carbon toàn cầu còn lại, tức lượng CO2 thế giới có thể thải ra trong phạm vi một giới hạn nóng lên nhất định, để xác định những thay đổi cần thiết trong lĩnh vực năng lượng.
Lộ trình của IRENA đưa công suất năng lượng tái tạo ở Đông Nam Á lên khoảng 2.800 GW vào năm 2050, chiếm khoảng 90% tổng công suất. ACTS dự báo khoảng 1.800 GW. Chênh lệch khoảng 1.000 GW, nghĩa là lộ trình của IRENA đòi hỏi công suất năng lượng tái tạo cao hơn ACTS khoảng 56%.
Các nhà máy đốt than, khí đốt và dầu mà không có công nghệ thu giữ carbon sẽ giảm còn khoảng 190 GW theo lộ trình của IRENA, so với khoảng 730 GW theo ACTS. Thiết bị thu giữ carbon thu lại một phần khí thải trước khi chúng phát tán vào khí quyển.
Để đạt mức năng lượng tái tạo của IRENA, cần bổ sung khoảng 100 GW mỗi năm đến năm 2050. Khu vực lắp đặt khoảng 11 GW trong năm 2025, tương đương khoảng một phần chín tốc độ cần thiết. Ngay cả lộ trình của IRENA cũng vẫn để lại khoảng 600 triệu tấn CO2 liên quan đến năng lượng vào năm 2050.
Kịch bản của ACE vẫn đem lại những lợi ích lớn: nền kinh tế tăng trưởng hơn bốn lần đến năm 2060, trong khi năng lượng sạch hơn và hiệu quả sử dụng năng lượng giúp ngăn chặn khoảng 79% lượng phát thải tăng thêm mà tăng trưởng nếu không sẽ gây ra. Muốn giảm tổng phát thải, những lợi ích này cần vượt tốc độ tăng nhu cầu và thay thế thêm sản lượng điện từ nhiên liệu hóa thạch.
Những thay đổi trong hộ gia đình, giao thông và công nghiệp
Đến năm 2060, điện chiếm 57,2% mức tiêu thụ năng lượng cuối cùng trong ACTS, so với 27,1% trong kịch bản chính sách quốc gia. Sự chuyển dịch này làm thay đổi cách người dân đi lại, nấu ăn, làm mát nhà cửa và sản xuất hàng hóa.
Đến năm 2060, ô tô và xe máy trong ACTS hoàn toàn chạy bằng điện, cùng với quá trình điện hóa xe buýt và xe tải. Khi đó, điện cung cấp khoảng 43% năng lượng cho giao thông. So với kịch bản cơ sở, kịch bản này cắt giảm khoảng 8 triệu thùng dầu mỗi ngày dùng cho giao thông vào năm 2060.
Các hộ gia đình chuyển sang nấu ăn bằng điện sớm hơn khoảng 15 năm so với dự kiến trong các mục tiêu quốc gia; đến năm 2060, toàn bộ điều hòa không khí trong hộ gia đình đều là loại có hiệu suất năng lượng cao. Thiết bị và hệ thống chiếu sáng tốt hơn giúp mức tiêu thụ năng lượng hộ gia đình thấp hơn cả dự báo cơ sở lẫn mức hiện nay.
Các ngành thực phẩm, dệt may và giấy gần như chuyển hoàn toàn sang sử dụng điện. Khi các lò cao dùng than ngừng hoạt động, ngành thép chuyển sang lò điện sử dụng thép phế liệu và sản xuất sắt bằng hydro. Những thay đổi này giảm đốt nhiên liệu trực tiếp, đồng thời làm tăng nhu cầu về nguồn điện sạch hơn và đáng tin cậy.
Trung tâm dữ liệu tạo thêm áp lực cho nguồn cung. AEO9 ước tính các trung tâm này chiếm khoảng một phần năm mức tăng nhu cầu điện từ năm 2025 đến 2030. IEA cũng dự báo nhu cầu làm mát sẽ tạo ra gần một phần ba mức tăng nhu cầu điện trong khu vực đến năm 2035, khiến các tòa nhà và máy điều hòa tiết kiệm năng lượng trở thành vấn đề cần được tính đến ngay trong quy hoạch.
Trao đổi điện cần có đường dây, quy tắc và nguồn vốn
ACTS mở rộng công suất kết nối điện xuyên biên giới khoảng 20 lần vào năm 2060, trong khi lượng điện trao đổi giữa các tiểu vùng lưới điện tăng khoảng 12 lần. Mười lăm đường dây liên kết quốc tế mới sẽ được bổ sung bên cạnh tám đường dây đang hoạt động.
Các kết nối này cho phép một quốc gia cung cấp lượng điện tái tạo dư thừa cho nhu cầu ở quốc gia khác. Chia sẻ nguồn phát điện rộng hơn cũng mang lại cho hệ thống điện nhiều phương án hơn khi sản lượng điện mặt trời hoặc điện gió tại địa phương giảm.
Cuộc họp bộ trưởng tháng 10 thông báo đã thông qua các phương án giao dịch điện theo nhiều chiều trong khuôn khổ Dự án Tích hợp Điện Lào, Thái Lan, Malaysia và Singapore. Công việc cũng bao gồm khuôn khổ nghiên cứu giữa Campuchia và Lào, cùng các đề xuất kết nối Campuchia với Việt Nam và Philippines với Indonesia.
Tầm nhìn Lưới điện ASEAN kéo dài đến năm 2045. Công việc trong khu vực bao gồm phối hợp quy hoạch và xây dựng quy tắc lắp đặt, bảo trì, sửa chữa và bảo vệ cáp ngầm dưới biển. Dự kiến các bên sẽ tiếp tục tham vấn trong nước về hướng dẫn cáp điện trong nhiệm kỳ Chủ tịch ASEAN của Singapore năm 2027.
Nhu cầu vốn vẫn rất lớn. ACTS đòi hỏi mức đầu tư trung bình khoảng 405 tỷ USD mỗi năm đến năm 2060 cho cả cung ứng và sử dụng năng lượng. Riêng bản tóm tắt điều hành xác định cần thêm 4.200 tỷ USD đầu tư vào sử dụng năng lượng so với kịch bản cơ sở trong giai đoạn 2026-2060. Con số thứ hai là tổng mức đầu tư tích lũy tính theo giá năm 2020.
Cái giá của sự trì hoãn và những quyết định tiếp theo
Theo IEA, các dự án năng lượng sạch ở Đông Nam Á phải đối mặt với chi phí vốn cao ít nhất gấp đôi so với các nền kinh tế phát triển hoặc Trung Quốc. Năm 2023, khu vực chỉ nhận được 2% tổng chi tiêu toàn cầu cho năng lượng sạch, dù chiếm 5% nhu cầu năng lượng toàn cầu và 9% dân số thế giới.
IEA ước tính lộ trình phù hợp với các mục tiêu khí hậu khu vực cần hơn 190 tỷ USD đầu tư vào năng lượng sạch trong năm 2035. Con số của IEA chỉ bao gồm năng lượng sạch, còn yêu cầu 405 tỷ USD mỗi năm của ACE bao gồm phạm vi đầu tư rộng hơn cho cả cung ứng và tiêu thụ.
Thiệt hại khí hậu làm gia tăng rủi ro kinh tế. Năm 2024, Ngân hàng Phát triển châu Á ước tính trong kịch bản phát thải toàn cầu cao, sản lượng kinh tế ở các nước đang phát triển tại châu Á và Thái Bình Dương có thể giảm 16,9% vào năm 2070. Mức thiệt hại ước tính ở Việt Nam là 30,2% và ở Indonesia là 26,8%.
ACE khuyến nghị xác lập định hướng năng lượng khu vực rõ ràng kéo dài ít nhất đến năm 2050, với các kế hoạch hợp tác năng lượng liên tiếp làm mốc thực hiện. Các ưu tiên chính sách gồm tiêu chuẩn hiệu quả năng lượng, quy hoạch nguồn điện mới song song với việc đóng cửa nhà máy, giảm phụ thuộc vào dầu mỏ và điều chỉnh nguồn vốn cho phù hợp với các ưu tiên chuyển dịch.
Báo cáo triển vọng trong tương lai có thể xem xét lộ trình phát thải bằng 0, nhưng chưa có kịch bản nào như vậy được xác nhận cho AEO10. ACE cho biết các kịch bản của ấn bản tiếp theo sẽ được quyết định thông qua tham vấn và đồng thuận giữa các quốc gia thành viên. Với kế hoạch hiện nay, phép thử cụ thể gần nhất là liệu việc xây dựng các nguồn năng lượng tái tạo và cải thiện hiệu quả năng lượng có tăng tốc đủ để đạt các mục tiêu năm 2030 hay không.
Điểm chính
- Kịch bản hợp tác mạnh mẽ nhất của ASEAN dự báo phát thải năng lượng năm 2050 cao hơn khoảng 22% so với mức năm 2024.
- Bảy quốc gia được đề cập trong báo cáo triển vọng đã cam kết đạt phát thải ròng bằng 0 hoặc trung hòa carbon vào năm 2050.
- Báo cáo triển vọng mới nhất thay thế kịch bản trước đó dựa trên cam kết khí hậu bằng kịch bản tập trung vào các biện pháp năng lượng phối hợp.
- Theo các số liệu được ACE công bố, để đạt mục tiêu công suất năng lượng tái tạo năm 2030 cần lắp đặt mới khoảng 26-31 GW mỗi năm.
- Các nhà máy điện than và khí đốt tạo ra khoảng 45% lượng phát thải năng lượng dự báo năm 2060 theo ACTS.
- Kịch bản chuyển dịch đòi hỏi mức đầu tư trung bình khoảng 405 tỷ USD mỗi năm đến năm 2060.
- Lộ trình phát thải bằng 0 là một lựa chọn cho mô hình hóa trong tương lai, nhưng chưa có quyết định xác nhận cho báo cáo triển vọng tiếp theo.