16.000 hộ gia đình dự kiến được vay thế chấp vào năm 2027
Mông Cổ dự kiến giúp 16.000 hộ gia đình mua căn hộ thông qua các khoản vay thế chấp với lãi suất 6% vào năm 2027. Đây là mục tiêu tài chính lớn đầu tiên trong chương trình quốc gia do Thủ tướng N. Uchral công bố ngày 21 tháng 10 năm 2026. Sáng kiến này kết hợp 40.000 căn hộ nhà ở chính phủ với các khoản vay hỗ trợ mua 60.000 căn hộ do doanh nghiệp tư nhân xây dựng.
Nội dung
- 16.000 hộ gia đình dự kiến được vay thế chấp vào năm 2027
- Sẽ xây những gì và khi nào?
- Thuê nhà không cần trả trước
- Cách tính khoản thanh toán 1,42 triệu tugrik
- Tích lũy khoản trả trước trong năm năm
- Đồng sở hữu giúp chia nhỏ khoản tài chính
- Giá trị đất ở khu ger sẽ được tính vào khoản thanh toán
- Người mua nhà tư nhân có hai lựa chọn vay thế chấp
- Các bước tiếp theo là thu xếp vốn và lựa chọn hộ gia đình
- Điểm chính
Chương trình mang tên “50.000 ống khói biến mất, 100.000 hộ gia đình vào sống trong căn hộ” đưa ra bốn hình thức nhà ở chính phủ: thuê thông thường, thuê để sở hữu, vừa thuê vừa tích lũy tiền trả trước và đồng sở hữu. Với căn hộ hai phòng rộng 45 mét vuông, tiền thuê được công bố là 700.000 tugrik mỗi tháng. Nếu trả thêm khoản tích lũy để tiến tới sở hữu, tổng chi phí hằng tháng sẽ là 1.420.000 tugrik.
Thông báo về nhà ở của chính phủ cho biết hơn một nửa số căn hộ của chính phủ sẽ dành cho các hộ gia đình ở khu ger, trong đó giá trị đất của họ được tính vào khoản thanh toán. Khu ger là các khu dân cư có những ngôi nhà truyền thống hình tròn gọi là ger, cùng với các loại nhà khác.
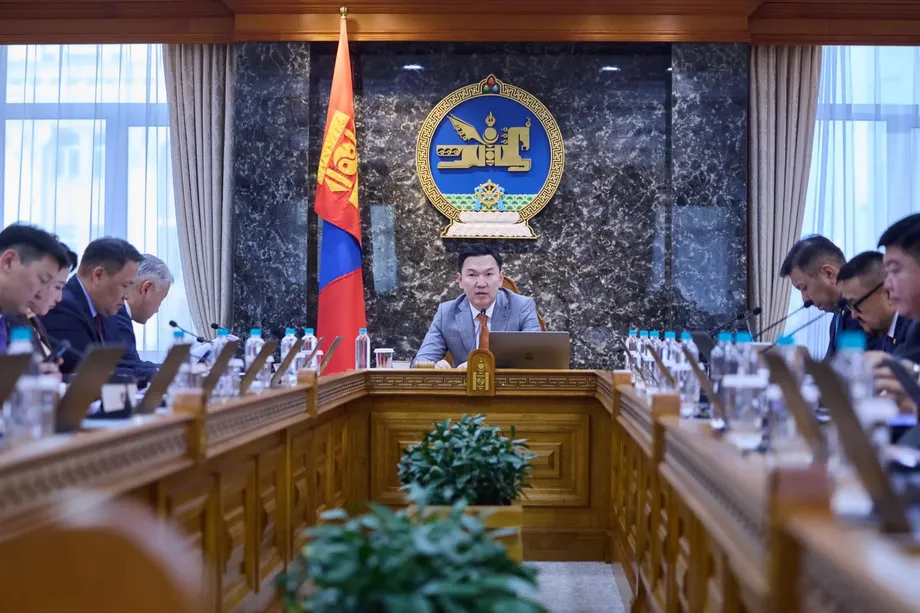
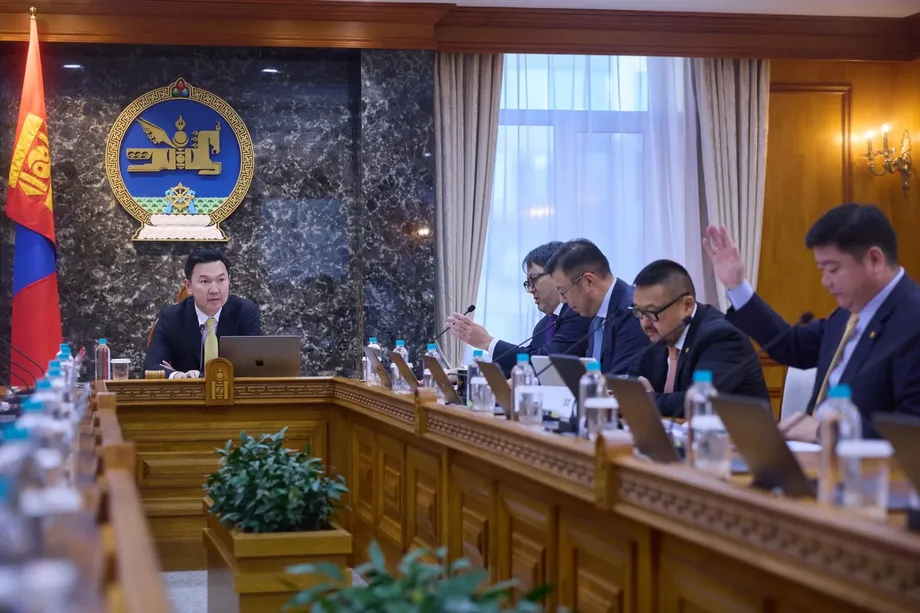
Uchral giới thiệu sáng kiến này nhân dịp cuộc họp Nội các thường kỳ, nơi chương trình nhà ở được thảo luận. Thiết kế chương trình giải quyết hai vấn đề tài chính khác nhau: làm sao có đủ tiền để bắt đầu một hình thức nhà ở và làm sao duy trì các khoản thanh toán về sau. Các gia đình có nhiều cách để tiếp cận nhà ở chính phủ, trong khi người mua căn hộ tư nhân được cung cấp những lựa chọn vay thế chấp khác nhau.
Sẽ xây những gì và khi nào?
Chính phủ cho biết có 3.572 căn hộ đang được xây dựng tại các dự án như Selbe, Sharhad, Solongo I và II. Chính phủ dự kiến bổ sung thêm 8.238 căn hộ trong năm 2027 và 11.246 căn trong năm 2028, hướng tới mục tiêu hoàn thành 40.000 căn hộ nhà ở chính phủ vào năm 2030.
Mục tiêu hoàn thành của chính phủ là năm 2030, dù mốc năm 2040 cũng đã được đưa tin. Thông báo của chính phủ còn cho biết khu vực tư nhân dự kiến xây hơn 82.000 căn hộ vào năm 2030, trong đó 60.000 căn hộ tư nhân được dành cho các hình thức vay thế chấp của chương trình.
Các mốc được công bố bao gồm cả xây dựng và hỗ trợ tài chính cho hộ gia đình:
- Ngày 21 tháng 10 năm 2026: Uchral công bố chương trình nhà ở quốc gia.
- Năm 2026: Các doanh nghiệp tư nhân dự kiến hoàn thành 14.832 căn hộ.
- Năm 2027: Chính phủ đặt mục tiêu cung cấp khoản vay thế chấp lãi suất 6% cho 16.000 hộ gia đình và xây thêm 8.238 căn hộ nhà ở chính phủ.
- Năm 2028: Dự kiến xây thêm 11.246 căn hộ nhà ở chính phủ.
- Năm 2030: Nhà ở chính phủ dự kiến đạt 40.000 căn hộ, trong khi các doanh nghiệp tư nhân dự kiến xây hơn 82.000 căn.
40.000 căn hộ nhà ở chính phủ và 60.000 căn hộ tư nhân được dành cho hỗ trợ vay thế chấp hợp thành mục tiêu 100.000 hộ gia đình của chương trình. Số căn hộ tư nhân xây vượt quá 60.000 căn này thuộc kế hoạch xây dựng quy mô lớn hơn mà chính phủ đề ra.
Thuê nhà không cần trả trước
Uchral dùng ví dụ căn hộ hai phòng rộng 45 mét vuông để giải thích bốn lựa chọn nhà ở chính phủ. Hình thức đơn giản nhất là thuê thông thường với giá 700.000 tugrik mỗi tháng, không cần trả trước.
Với hình thức này, tiền thuê trong 12 tháng sẽ tổng cộng 8,4 triệu tugrik. Vì vậy, yêu cầu tài chính trước mắt là khoản thanh toán định kỳ hằng tháng, thay vì phải tích lũy một số tiền lớn trước khi chuyển vào ở.
Thủ tướng N. Uchral nhấn mạnh rằng cả thuê thông thường lẫn thuê để sở hữu đều không cần trả trước. Phát biểu bằng tiếng Mông Cổ, ông nói:
Tôi xin nhấn mạnh một lần nữa rằng cả nhà ở cho thuê lẫn nhà ở thuê để sở hữu đều không cần trả trước.
Các lựa chọn còn lại có những cách tiếp cận quyền sở hữu khác nhau. Một hình thức cho phép tích lũy khoản trả trước trong năm năm, còn hình thức khác chia khoản tài chính mua căn hộ thành phần thuê và phần vay ngân hàng.
Cách tính khoản thanh toán 1,42 triệu tugrik
Hình thức thuê để sở hữu có hai khoản thanh toán hằng tháng: 700.000 tugrik tiền thuê và 720.000 tugrik được tính vào phần sở hữu. Tổng cộng, khoản thanh toán được công bố là 1.420.000 tugrik.
Khoản đóng góp vào phần sở hữu cao hơn một chút so với tiền thuê. Trong một năm, hộ gia đình sẽ trả 8,4 triệu tugrik tiền thuê và 8,64 triệu tugrik vào phần sở hữu, tổng cộng 17,04 triệu tugrik.
So với thuê thông thường, lựa chọn này cần trả thêm 720.000 tugrik mỗi tháng, khiến khoản thanh toán hằng tháng cao hơn gấp đôi một chút so với tiền thuê riêng. Bù lại, một phần của mỗi khoản thanh toán được tính vào việc mua căn hộ thay vì chỉ trả tiền thuê chỗ ở.
Có thông tin cho biết Uchral nói quyền sở hữu hoàn toàn sẽ được chuyển giao sau 20 năm. Nếu thanh toán liên tục theo mức đã công bố, tổng số tiền trong 20 năm sẽ là 340,8 triệu tugrik, trong đó 172,8 triệu tugrik được tính vào phần sở hữu. Phép tính này giả định cả hai khoản thanh toán hằng tháng đều không thay đổi trong suốt thời gian đó.
Tích lũy khoản trả trước trong năm năm
Lựa chọn thứ ba cho phép hộ gia đình vừa thuê nhà vừa tích lũy tiền trả trước. Thay vì phải tiết kiệm khoản trả trước thông thường bằng 30% giá trị căn hộ trước khi tham gia, hộ gia đình sẽ trả thêm 860.000 tugrik mỗi tháng trong năm năm.
Trong 60 tháng, các khoản thanh toán bổ sung này sẽ cộng lại thành 51,6 triệu tugrik. Nếu áp dụng mức tiền thuê 700.000 tugrik mỗi tháng trong ví dụ, tổng cam kết thanh toán hằng tháng trong thời gian tích lũy sẽ là 1,56 triệu tugrik.
Mức này cao hơn 140.000 tugrik mỗi tháng so với hình thức thuê để sở hữu. Hai lựa chọn phục vụ những mục đích khác nhau: khoản đóng góp 720.000 tugrik hướng tới quyền sở hữu, còn khoản 860.000 tugrik giúp tích lũy tiền trả trước cho khoản vay thế chấp sau này.
Vay thế chấp là khoản vay dùng để mua nhà, được hoàn trả dần theo thời gian kèm lãi suất. Với các gia đình cân nhắc lựa chọn này, trong năm năm đầu họ sẽ vừa trả tiền chỗ ở vừa tích lũy khoản tiền cần thiết để tham gia chương trình vay.
Đồng sở hữu giúp chia nhỏ khoản tài chính
Lựa chọn thứ tư là đồng sở hữu. Uchral cho biết ngân hàng và Tổng công ty Nhà ở Thủ đô, gọi tắt là NOSK, sẽ cùng được ghi tên trên giấy chứng nhận sở hữu căn hộ.
Một nửa giá trị căn hộ sẽ được thanh toán theo hình thức thuê hoặc thuê để sở hữu. Hộ gia đình sẽ vay khoản tiền cho nửa còn lại. Trên thực tế, người mua sẽ vay dựa trên một nửa giá trị căn hộ thay vì vay thế chấp để tài trợ toàn bộ giao dịch mua.
Uchral cho biết cách làm này sẽ giảm một nửa ngưỡng tiền trả trước bắt buộc, cũng như khoản vay và tiền lãi phải trả. Hộ gia đình vẫn phải trả tiền thuê hoặc khoản đóng góp để sở hữu đối với nửa căn hộ còn lại, bên cạnh các khoản trả nợ ngân hàng.
Do đó, lựa chọn này thay đổi cơ cấu các khoản thanh toán. Khoản vay thế chấp nhỏ hơn sẽ đi kèm hình thức thanh toán cho nửa căn hộ còn lại, tạo thêm một con đường để các hộ gia đình tiếp cận nhà ở khi khó đáp ứng yêu cầu vay thế chấp toàn bộ căn hộ.
Giá trị đất ở khu ger sẽ được tính vào khoản thanh toán
Hơn một nửa trong số 40.000 căn hộ nhà ở chính phủ dự kiến dành cho các hộ gia đình ở khu ger. Chính phủ cho biết đất của họ sẽ được định giá và tính vào khoản thanh toán, giúp tài sản họ sẵn có góp phần tài trợ cho việc chuyển nhà.
Uchral cũng cho biết 25.000 ống khói sẽ được dỡ bỏ khi các hộ gia đình chuyển vào căn hộ nhà ở chính phủ. Con số này bằng một nửa mục tiêu dỡ bỏ 50.000 ống khói của chương trình quốc gia và tương đương 62,5% trong tổng số 40.000 căn hộ nhà ở chính phủ.
Hình thức tính giá trị đất giúp chương trình có thêm chức năng ngoài việc cung cấp nhà ở: gắn việc phân bổ căn hộ với quá trình chuyển các hộ gia đình ra khỏi những ngôi nhà có ống khói riêng. Với các gia đình tham gia, giá trị đất được xác định sẽ ảnh hưởng trực tiếp đến phần chi phí nhà ở được bù đắp.
Việc phân bổ căn hộ nhà ở chính phủ và mục tiêu dỡ bỏ ống khói trên toàn chương trình có quy mô khác nhau. Con số cụ thể gắn với việc chuyển vào nhà ở chính phủ là 25.000 ống khói, còn mục tiêu của cả chương trình là 50.000.
Người mua nhà tư nhân có hai lựa chọn vay thế chấp
60.000 căn hộ tư nhân được dành cho hỗ trợ tài chính dự kiến hướng tới các hộ gia đình mua nhà lần đầu. Trong số đó, 39.000 hộ dự kiến được vay thế chấp với lãi suất 6%.
21.000 hộ còn lại có thể chọn phương án áp dụng lãi suất 6% trong ba năm đầu và 12% trong 17 năm tiếp theo. Thời hạn vay là 20 năm, trong đó mức lãi suất cao hơn áp dụng trong phần lớn thời gian.
Như vậy, 65% trong số 60.000 hộ gia đình sẽ thuộc nhóm dự kiến được vay với lãi suất 6%, còn 35% được đề nghị phương án tăng lãi suất sau ba năm. Với nhóm sau, lãi suất sẽ tăng gấp đôi khi thời hạn ưu đãi ban đầu kết thúc.
Khoản thanh toán hằng tháng về sau của mỗi hộ sẽ phụ thuộc vào số dư nợ và lịch trả nợ. Vấn đề thực tế với những người mua này là liệu họ có đủ khả năng chi trả sau khi lãi suất ưu đãi kết thúc hay không, cũng như trong ba năm đầu.
Uchral cho biết lãi suất và điều kiện vay cũng sẽ thay đổi theo khu vực đô thị và địa điểm, có tính đến mật độ dân số, nhu cầu, áp lực lên thành phố và tình trạng ùn tắc giao thông. Vì vậy, kế hoạch tài chính gắn điều kiện vay với vị trí của căn hộ.
Các bước tiếp theo là thu xếp vốn và lựa chọn hộ gia đình
Uchral cam kết việc lựa chọn hộ gia đình sẽ công khai và minh bạch. Dự kiến những hộ đầu tiên sẽ được lựa chọn sau khi Quốc hội thông qua ngân sách năm 2027, đây là mốc thủ tục tiếp theo được nêu ra.
Thủ tướng cũng đề cập đề xuất huy động 1,8 nghìn tỷ tugrik thông qua khu vực tài chính cho chương trình vay thế chấp mua nhà tư nhân và đưa chi phí hoán đổi vào ngân sách. Hoán đổi là thỏa thuận tài chính nhằm trao đổi nghĩa vụ thanh toán, thường liên quan đến tiền tệ hoặc lãi suất. Đề xuất này sẽ đưa các chi phí liên quan vào kế hoạch chi tiêu công.
Thông báo chưa làm rõ một số chi tiết thực tế: thời điểm nộp đơn, đầy đủ các tiêu chí đủ điều kiện, yêu cầu về thu nhập, phương pháp định giá đất, cách xử lý các khoản thanh toán quá hạn và lịch trả nợ cụ thể về sau theo từng lựa chọn vay thế chấp. Thông báo cũng không nêu ngày biểu quyết ngân sách. Những chi tiết này sẽ quyết định hộ gia đình nào đủ điều kiện và chi phí của từng hình thức là bao nhiêu.
Những thước đo tiến độ trước mắt của chương trình rất cụ thể: hoàn thành các căn hộ đang xây dựng, bảo đảm nguồn tài chính theo kế hoạch và lựa chọn các hộ gia đình cho 16.000 khoản vay thế chấp dự kiến vào năm 2027. Lộ trình dài hạn kéo dài đến mục tiêu xây dựng nhà ở chính phủ vào năm 2030.
Điểm chính
- Mông Cổ công bố chương trình nhà ở ngày 21 tháng 10 năm 2026, hướng tới 100.000 hộ gia đình và mục tiêu dỡ bỏ 50.000 ống khói.
- Kế hoạch kết hợp 40.000 căn hộ nhà ở chính phủ với hỗ trợ vay thế chấp cho 60.000 căn hộ tư nhân.
- Căn hộ nhà ở chính phủ rộng 45 mét vuông sẽ có giá thuê 700.000 tugrik mỗi tháng, hoặc 1.420.000 tugrik mỗi tháng nếu thuê để sở hữu.
- Một lựa chọn khác cho phép hộ gia đình tích lũy tiền trả trước bằng cách trả thêm 860.000 tugrik mỗi tháng, ngoài tiền thuê, trong năm năm.
- Hơn một nửa số căn hộ nhà ở chính phủ dự kiến dành cho các hộ ở khu ger; giá trị đất của họ sẽ được tính vào khoản thanh toán.
- Trong số người mua căn hộ tư nhân, 39.000 hộ dự kiến được vay thế chấp với lãi suất 6%; 21.000 hộ khác có thể chọn phương án tăng lên 12% sau ba năm.
- Chính phủ đặt mục tiêu cung cấp khoản vay thế chấp lãi suất 6% cho 16.000 hộ gia đình vào năm 2027; dự kiến lựa chọn những hộ đầu tiên sau khi ngân sách được thông qua.