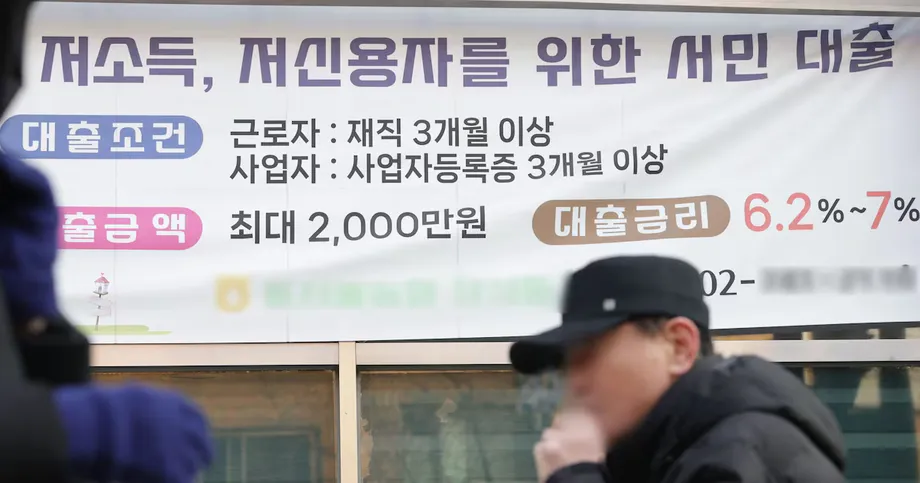
Người vay có tín dụng yếu phải trả lãi gần gấp đôi
Theo dữ liệu Ngân hàng Trung ương Hàn Quốc gửi nghị sĩ Song Eon-seog thuộc Đảng Quyền lực Nhân dân, trong quý II, người vay ở các mức tín dụng từ 7 đến 10 phải chịu lãi suất bình quân 10,8% mỗi năm đối với các khoản vay ngân hàng mới không có tài sản bảo đảm, tăng từ mức 9,3% cùng kỳ năm trước. Tại 20 ngân hàng trong nước, mức tăng lãi suất của nhóm này cao gấp 2,3 lần so với nhóm người vay có tín dụng tốt nhất.
Nội dung
- Người vay có tín dụng yếu phải trả lãi gần gấp đôi
- Chênh lệch lãi suất theo quý ngày càng nới rộng
- Số liệu tháng 7 cho thấy chênh lệch tăng trong thời gian dài hơn
- Các mức bình quân được tính như thế nào
- Vì sao người có tín dụng yếu chịu mức tăng cao hơn
- Việc ngân hàng trung ương tăng lãi suất có liên quan thế nào
- Lãi suất cao hơn có ý nghĩa gì với hộ gia đình
- Shinhan giảm lãi suất trong khuôn khổ sản phẩm có trần
- Woori và Hana đưa ra các lựa chọn hỗ trợ khác
- Điểm chính
Một báo cáo riêng của Ngân hàng Trung ương Hàn Quốc gửi nghị sĩ Kim Tae-nyeon thuộc Đảng Dân chủ cho thấy lãi suất bình quân của người vay có tín dụng yếu là 10,96% vào tháng 7/2026, so với 5,54% ở nhóm có mức tín dụng từ 1 đến 3. Lãi suất này gần gấp đôi đối với cùng loại hình vay nói chung: khoản vay cá nhân không thế chấp bất động sản.
Các số liệu cho thấy áp lực đối với các hộ gia đình vẫn hiện hữu, dù các ngân hàng triển khai trần lãi suất, chương trình tái cấp vốn với chi phí thấp hơn và sản phẩm dành cho người có điểm tín dụng thấp. Một hộ gia đình có được hưởng lợi hay không còn tùy thuộc vào loại khoản vay, điều kiện đủ tiêu chuẩn và quyết định phê duyệt của ngân hàng.
Các số liệu theo quý gửi ông Song không nêu năm dương lịch, trong khi số liệu theo tháng gửi ông Kim ghi rõ tháng 7/2026. Các thông báo về sản phẩm ngân hàng cũng không nêu năm dương lịch. Vì vậy, cần tách riêng các giai đoạn này khi theo dõi diễn biến.
Chênh lệch lãi suất theo quý ngày càng nới rộng
Lãi suất bình quân của người vay ở các mức tín dụng từ 7 đến 10 vượt 10% trong quý I, đạt 10,53%, rồi tăng thêm 0,27 điểm phần trăm lên 10,8% trong giai đoạn từ tháng 4 đến tháng 6. Số liệu bao gồm các khoản vay thông thường không có tài sản bảo đảm và không tính các khoản vay theo chính sách.
Người vay có tín dụng tốt hơn cũng phải chịu lãi suất tăng, nhưng mức tăng thấp hơn:
- Mức 1 đến 3: lãi suất tăng từ 4,81% lên 5,46%, tức tăng 0,65 điểm phần trăm.
- Mức 4 đến 6: lãi suất tăng từ 6,80% lên 7,52%, tức tăng 0,72 điểm phần trăm.
- Mức 7 đến 10: lãi suất tăng từ 9,3% lên 10,8%, tức tăng 1,5 điểm phần trăm.
Chênh lệch giữa nhóm có tín dụng yếu nhất và nhóm có tín dụng tốt nhất tăng từ 4,49 lên 5,34 điểm phần trăm. Điểm phần trăm đo mức chênh giữa hai lãi suất: tăng từ 9,3% lên 10,8% đồng nghĩa chi phí vay hằng năm tăng thêm 1,5 điểm phần trăm.
Số liệu tháng 7 cho thấy chênh lệch tăng trong thời gian dài hơn
Số liệu tháng 7/2026 gửi ông Kim cho thấy lãi suất của người vay có tín dụng yếu tăng 1,74 điểm phần trăm so với cùng kỳ năm trước, từ 9,22% lên 10,96%. Với người vay có tín dụng tốt hơn, mức tăng là 0,73 điểm phần trăm, từ 4,81% lên 5,54%.
Do đó, chênh lệch giữa hai nhóm tăng 1,01 điểm phần trăm, từ 4,41 lên 5,42 điểm phần trăm. So sánh tháng 7 qua các năm giúp cho thấy chênh lệch đã thay đổi ra sao:
- Tháng 7/2023: chênh lệch là 3,90 điểm phần trăm.
- Tháng 7/2024: chênh lệch đạt 4,26 điểm phần trăm.
- Tháng 7/2025: chênh lệch ở mức 4,41 điểm phần trăm.
- Tháng 4/2026: chênh lệch đạt 6,22 điểm phần trăm.
- Tháng 7/2026: chênh lệch là 5,42 điểm phần trăm, tăng từ mức 5,17 điểm phần trăm trong tháng 6.
Chênh lệch tháng 7 thấp hơn tháng 4, nhưng cao hơn mức ghi nhận trong cả ba tháng 7 trước đó. Trong tháng 3 và tháng 4/2026, lãi suất bình quân của người vay có tín dụng yếu cao hơn gấp đôi so với nhóm có tín dụng tốt hơn.
Các mức bình quân được tính như thế nào
Liên đoàn Ngân hàng Hàn Quốc giải thích trong các công bố về khoản vay hộ gia đình rằng khoản vay thông thường không có tài sản bảo đảm là khoản vay hộ gia đình được cấp mà không cần thế chấp. Hạn mức thấu chi và các khoản vay theo nhóm liên quan đến nhà ở, như một số khoản vay chi phí chuyển nhà và thanh toán tạm thời, không thuộc nhóm này.
Chỉ số của liên đoàn loại trừ tài chính toàn diện không tính các khoản vay lãi suất trung bình được Ủy ban Dịch vụ Tài chính công nhận và các sản phẩm hỗ trợ công như khoản vay New Hope Spore. Vì vậy, hộ gia đình đủ điều kiện sử dụng các sản phẩm này có thể phải chịu mức lãi suất khác với mức bình quân của khoản vay thông thường.
Liên đoàn tính bình quân lãi suất đã công bố theo số tiền vay, nên khoản vay lớn có ảnh hưởng nhiều hơn đến mức bình quân. Trong khi đó, số liệu tháng 7 gửi ông Kim là mức bình quân đơn giản giữa các nhóm tín dụng. Thay đổi về số khoản vay được cấp và cơ cấu khoản vay có thể làm các mức bình quân này biến động.
Thông thường, liên đoàn công bố mức bình quân của các khoản vay trong tháng trước đó hoặc số dư vào cuối tháng trước, tùy theo chỉ số. Các so sánh của liên đoàn sử dụng điểm tín dụng từ các tổ chức đánh giá tín dụng, trong khi từng ngân hàng cũng có đánh giá riêng. Vì vậy, mức lãi suất ngân hàng chào cho khách hàng có thể khác với số bình quân đã công bố.
Từ tháng 7/2023, hệ thống công bố dữ liệu được mở rộng từ bốn lên sáu nhóm khoản vay, bổ sung khoản vay tiền đặt cọc thuê nhà jeonse và tổng dư nợ hộ gia đình. Jeonse là hình thức thuê nhà ở Hàn Quốc, trong đó người thuê đặt cọc một khoản tiền lớn. Muốn theo dõi lãi suất qua những thay đổi này, cần so sánh cùng một loại khoản vay.
Vì sao người có tín dụng yếu chịu mức tăng cao hơn
Seo Ji-yong, giáo sư tại Đại học Sangmyung, cho rằng mức tăng lớn hơn bắt nguồn từ các hạn chế cho vay hộ gia đình và việc ngân hàng siết chặt quản lý rủi ro trả nợ trong bối cảnh lãi suất tăng. Ông mô tả những áp lực này ảnh hưởng đến người vay có nguy cơ chậm trả cao hơn như thế nào.
Khi nguồn cung khoản vay bị hạn chế do các quy định về khoản vay hộ gia đình và ngân hàng siết chặt quản lý tín dụng trong bối cảnh lãi suất tăng, bên cho vay đã áp dụng lãi suất cao hơn với người vay có tín dụng thấp, vốn có nguy cơ chậm trả cao hơn.
Giải thích của liên đoàn về cách định giá khoản vay cho thấy các thành phần cấu thành mức lãi suất cuối cùng. Ngân hàng bắt đầu từ lãi suất tham chiếu, cộng thêm biên độ để bù chi phí, tổn thất dự kiến và lợi nhuận, rồi áp dụng các khoản điều chỉnh hoặc giảm trừ. Phụ phí rủi ro là khoản tiền được tính để bù đắp khả năng người vay không trả được nợ.
Seok Byeong-hun, giáo sư kinh tế tại Đại học Nữ sinh Ewha, cũng giải thích rằng các ngân hàng thường tăng biên độ khi lãi suất tăng khiến nguy cơ khó trả nợ của người vay có tín dụng yếu cao hơn. Ông cũng lưu ý áp lực lớn hơn đối với những người vay có thu nhập tương đối thấp.
Do đó, người vay có thể chịu áp lực từ cả chi phí vốn nói chung lẫn đánh giá rủi ro trả nợ của ngân hàng. Khi nguồn cung tín dụng hạn chế, việc được phê duyệt khoản vay cũng trở thành mối quan tâm bên cạnh lãi suất.
Việc ngân hàng trung ương tăng lãi suất có liên quan thế nào
Lịch sử lãi suất cơ bản của Ngân hàng Trung ương Hàn Quốc ghi nhận một loạt đợt tăng liên tiếp, bắt đầu từ tháng 8/2021. Lãi suất cơ bản ảnh hưởng đến điều kiện vay vốn trên toàn nền kinh tế, còn lãi suất khoản vay của từng khách hàng cũng phản ánh chi phí huy động vốn của ngân hàng và cách định giá riêng.
Các mốc chính trong lịch sử chính thức gồm:
- Ngày 26/8/2021: lãi suất cơ bản tăng lên 0,75%.
- Ngày 25/11/2021: lãi suất đạt 1,00%.
- Ngày 14/1/2022: lãi suất tăng lên 1,25%.
- Ngày 13/7 và 25/8/2022: lãi suất lần lượt tăng lên 2,25% và 2,50%.
- Ngày 24/11/2022: lãi suất đạt 3,25%.
- Ngày 13/1/2023: lãi suất tăng lên 3,50%.
Các mốc sau đó ghi nhận lãi suất giảm xuống 3,25% vào tháng 10/2024, 3,00% vào tháng 11/2024, 2,75% vào tháng 2/2025 và 2,50% vào tháng 5/2025. Tiếp đó, lịch sử ghi nhận lãi suất tăng lên 2,75% ngày 16/7/2026 và 3,00% ngày 27/8/2026. Giá khoản vay riêng lẻ còn tùy thuộc thời điểm điều chỉnh hợp đồng và biên độ ngân hàng áp dụng.
Lãi suất cao hơn có ý nghĩa gì với hộ gia đình
Ngân hàng Trung ương Hàn Quốc ước tính lãi suất cho vay tăng 1 điểm phần trăm sẽ làm gánh nặng tiền lãi bình quân hằng năm của người vay có tín dụng yếu tăng 306.000 won. Nếu chia đều trong một năm, số tiền này tương đương 25.500 won mỗi tháng.
Một ví dụ đơn giản cho thấy tác động của lãi suất theo quý. Với dư nợ gốc giữ nguyên ở mức 10 triệu won, tiền lãi hằng năm ở mức 9,3% sẽ là 930.000 won. Ở mức 10,8%, tiền lãi sẽ là 1,08 triệu won, tăng 150.000 won. Số tiền thực tế phải trả tùy thuộc lịch trả nợ và mọi thay đổi về dư nợ còn lại.
Trong tháng 7/2026, chênh lệch lãi suất vay thế chấp theo nhóm tín dụng hẹp hơn nhiều. Lãi suất bình quân của các khoản vay thế chấp trả góp dài hạn là 5,06% với người vay có tín dụng yếu và 4,60% với nhóm có tín dụng tốt hơn, chênh nhau 0,46 điểm phần trăm.
Chênh lệch lãi suất vay thế chấp này giảm từ 0,72 điểm phần trăm trong tháng 6, nhưng cao hơn mức 0,33 điểm phần trăm một năm trước đó. Tài sản thế chấp cho bên cho vay một tài sản có thể thu hồi nếu người vay không trả được nợ, qua đó góp phần giải thích vì sao tài sản bảo đảm là yếu tố quan trọng trong việc định giá khoản vay.
Shinhan giảm lãi suất trong khuôn khổ sản phẩm có trần
Biện pháp được Shinhan Bank công bố nhắm đến khách hàng thuộc nửa dưới của thang điểm tín dụng bên ngoài do NICE hoặc KCB đánh giá. Từ ngày 16/10, ngân hàng giảm 0,3 điểm phần trăm lãi suất tính toán đối với các khoản vay lãi suất trung bình đủ điều kiện, đồng thời giữ mức trần lãi suất hằng năm 6,9%. Hồ sơ mới nộp từ ngày triển khai sẽ được xét theo thay đổi này.
Trình tự tính toán rất quan trọng. Khách hàng có lãi suất tính toán là 6,8% sẽ phải trả 6,5%. Người có lãi suất tính toán 7,3% vẫn phải trả 6,9%, vì sau khi giảm, lãi suất vẫn cao hơn mức trần hiện hành. Cách áp dụng tương tự với các khoản vay đủ điều kiện được đăng ký trực tuyến.
Tháng 8, Shinhan cũng ra mắt khoản vay lãi suất trung bình Super SOL, cho phép vay tối đa 20 triệu won qua hình thức đăng ký trực tuyến. Mô hình đánh giá tín dụng thay thế của sản phẩm nhằm thẩm định những người khó chứng minh thu nhập hoặc có lịch sử giao dịch tài chính hạn chế, tùy kết quả xét duyệt.
Woori và Hana đưa ra các lựa chọn hỗ trợ khác
Tháng 1, Woori Bank áp dụng trần lãi suất hằng năm 7% cho các khoản vay cá nhân không có tài sản bảo đảm, bất kể mức tín dụng. Trong năm tháng đầu tiên, 46.000 người được giảm tổng cộng 1,37 tỷ won tiền lãi. Tính ra, mỗi người được giảm khoảng 29.800 won trong giai đoạn đó, dù mức tiết kiệm của từng người khác nhau.
Sản phẩm tái cấp vốn Woori WON Dream cho phép khách hàng đủ điều kiện thay thế các khoản vay từ Woori Card, Woori Financial Savings Bank và Woori Financial Capital. Khách hàng có thể vay tối đa 20 triệu won, trả góp cả gốc lẫn lãi trong thời hạn tối đa 10 năm. Lãi suất quảng bá khởi điểm ở khoảng giữa mức 4% và có trần 7%.
Những người đủ điều kiện đăng ký gồm người làm công ăn lương có thu nhập hằng năm tối đa 35 triệu won, cùng người làm việc tự do, những người không nhận lương cố định và nội trợ có thể gặp khó khăn khi chứng minh thu nhập. Thời hạn trả nợ dài hơn có thể giảm số tiền mỗi kỳ trả, nhưng kéo dài thời gian phải trả lãi.
Chương trình vay lãi suất trung bình Hana OneQ Ansim của Hana Bank có quy mô được công bố là 2.000 tỷ won. Chương trình dành cho khách hàng thuộc nửa dưới của thang điểm tín dụng cá nhân, cho vay tối đa 10 triệu won với lãi suất cố định hằng năm 5,5%. Lãi suất không thay đổi trong suốt thời hạn vay.
Các sản phẩm này đem đến cho những hộ gia đình đủ điều kiện lựa chọn thay thế hình thức vay thông thường không có tài sản bảo đảm. Ông Song kêu gọi triển khai các biện pháp hiệu quả nhằm giảm chi phí lãi vay và cải thiện khả năng tiếp cận tài chính. Với người vay, những vấn đề thiết thực cần cân nhắc là lãi suất được phê duyệt, số tiền có thể vay và lịch trả nợ, cũng như việc họ có vượt qua đánh giá của bên cho vay hay không.
Điểm chính
- Số liệu theo quý của Ngân hàng Trung ương Hàn Quốc cho thấy lãi suất vay thông thường không có tài sản bảo đảm của người vay ở các mức tín dụng từ 7 đến 10 là 10,8%, tăng từ 9,3% cùng kỳ năm trước.
- Mức tăng của nhóm này cao gấp 2,3 lần mức tăng ở người vay thuộc các mức tín dụng từ 1 đến 3.
- Số liệu tháng 7/2026 cho thấy lãi suất của nhóm có tín dụng yếu là 10,96%, so với 5,54% ở nhóm có tín dụng tốt hơn.
- Các công bố của liên đoàn tính bình quân theo số tiền vay; số liệu so sánh tháng 7 là mức bình quân đơn giản giữa các nhóm tín dụng.
- Shinhan, Woori và Hana đã công bố các sản phẩm có trần lãi suất, giảm lãi suất hoặc tái cấp vốn; khách hàng phải đáp ứng điều kiện và được phê duyệt mới có thể sử dụng.