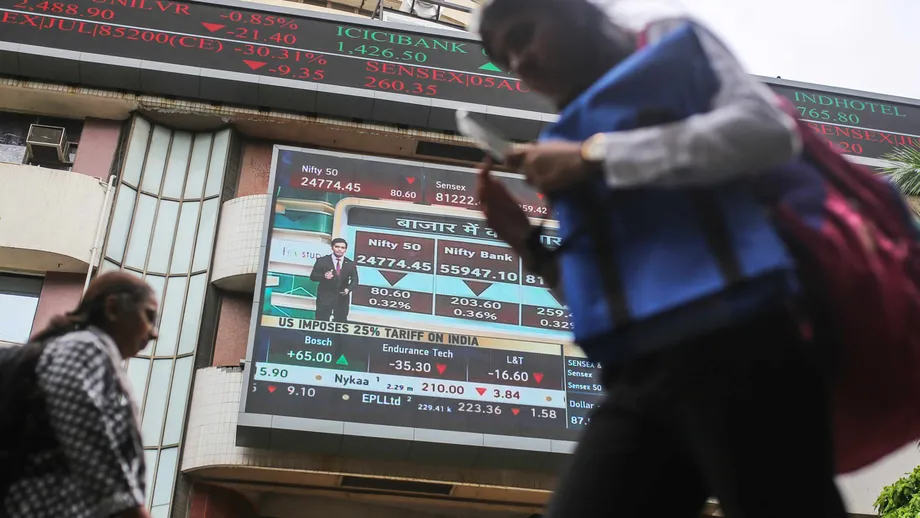
Đảo chiều 63,6 tỷ USD làm thay đổi thị trường cổ phiếu Ấn Độ
Nhà đầu tư nước ngoài đã bán gần 63,6 tỷ USD cổ phiếu Ấn Độ kể từ tháng 10/2024, xóa sạch khoảng 63,5 tỷ USD mua ròng tích lũy trong chín năm trước đó. Theo số liệu được cho là của Tổng công ty Lưu ký Chứng khoán Quốc gia (NSDL), chuỗi dòng vốn cổ phiếu nước ngoài lũy kế bắt đầu từ tháng 10/2015 hiện ở mức âm khoảng 110 triệu USD.
Nội dung
- Đảo chiều 63,6 tỷ USD làm thay đổi thị trường cổ phiếu Ấn Độ
- Diễn biến của làn sóng rút vốn
- Dầu mỏ gây áp lực đặc biệt lên Ấn Độ
- Đồng rupee yếu làm giảm lợi suất của nhà đầu tư nước ngoài
- Dòng vốn toàn cầu chạy theo xu hướng AI
- Cổ phiếu tài chính chịu áp lực lớn nhất
- Tiết kiệm trong nước giúp hấp thụ lực bán
- Các đợt phát hành cổ phiếu mới vẫn thu hút người mua nước ngoài
- Cổ phiếu rẻ hơn khiến lợi nhuận trở thành tâm điểm
- Điểm chính
Đà đảo chiều tăng tốc trong năm 2026. Nhà đầu tư nước ngoài đã rút khoảng 32,8 tỷ USD, sau khi rút 18,9 tỷ USD trong năm 2025. Đằng sau những con số này là tổ hợp bất lợi đối với Ấn Độ: dầu nhập khẩu đắt đỏ, lợi suất trái phiếu chính phủ Mỹ hấp dẫn, đồng rupee suy yếu và làn sóng hào hứng toàn cầu với các khoản đầu tư trí tuệ nhân tạo (AI) tập trung ở những thị trường khác.
Các định chế Ấn Độ lại mua mạnh theo chiều ngược lại. Motilal Oswal Financial Services ước tính khoản đầu tư của họ trong giai đoạn từ tháng 10/2024 đến tháng 6/2026 đạt mức kỷ lục 162 tỷ USD. Một thống kê thị trường sau đó cho thấy lượng mua trong nước trong suốt giai đoạn bán ròng rộng hơn vượt 180 tỷ USD, xấp xỉ gấp ba lần lượng bán của nhà đầu tư nước ngoài.
Lực mua này giúp giảm thiệt hại nhưng chưa tạo ra đà phục hồi bền vững. Theo số liệu so sánh đi kèm thống kê bán ròng nước ngoài, chỉ số Nifty 50 đã giảm khoảng 14% so với đỉnh tháng 9/2024. Tiết kiệm trong nước đang giúp hấp thụ lượng cổ phiếu mà nhà đầu tư nước ngoài muốn bán, trong khi lợi nhuận doanh nghiệp, biến động tiền tệ và các kênh đầu tư cạnh tranh tiếp tục quyết định mức giá người mua sẵn sàng trả.
Sự thay đổi này không chỉ thể hiện qua biến động thị trường hằng ngày. Nó đang chuyển quyền sở hữu sang các định chế Ấn Độ, gia tăng áp lực lên những doanh nghiệp lớn có tỷ lệ sở hữu nước ngoài đáng kể và khiến nhà đầu tư quốc tế thận trọng hơn khi rót vốn mới.
Diễn biến của làn sóng rút vốn
Tháng 10/2024 đánh dấu thời điểm bắt đầu đợt rút vốn kéo dài. Đến tháng 6/2026, nhà đầu tư nước ngoài đã bán gần 60 tỷ USD kể từ đỉnh thị trường, trong đó áp lực mạnh nhất xuất hiện trong xung đột ở Trung Đông.
Các giai đoạn chính cho thấy vì sao sự cải thiện ngắn ngủi của hoạt động mua vào không chấm dứt được xu hướng rút vốn rộng hơn:
- Tháng 10/2015 đến tháng 9/2024: Nhà đầu tư nước ngoài tích lũy khoảng 63,5 tỷ USD trong chuỗi dòng vốn kéo dài này.
- Tháng 10/2024: Lượng rút vốn nước ngoài đạt 940 tỷ rupee, mức cao nhất theo tháng trước tháng 3/2026.
- Năm 2025: Dòng vốn cổ phiếu nước ngoài rút ròng tổng cộng khoảng 18,9 tỷ USD.
- Tháng 3/2026: Lượng rút vốn đạt khoảng 12,7 tỷ USD, tiếp theo là 6,5 tỷ USD trong tháng 4.
- Tháng 6/2026: Nhà đầu tư bán 5,2 tỷ USD, đánh dấu tháng thứ tư liên tiếp rút vốn ròng, bất chấp hoạt động mua vào có phần khởi sắc trở lại vào cuối tháng.
- Tháng 9 và tháng 10/2026: Hoạt động bán ròng tiếp diễn, với lượng rút vốn lần lượt là 358,61 tỷ rupee trong tháng 9 và 474,17 tỷ rupee tính đến ngày 12/10.
Trong đánh giá tháng 6, Motilal Oswal cho biết lượng rút vốn trong sáu tháng đầu năm là 29,2 tỷ USD. Tháng 2 là tháng duy nhất trong giai đoạn này ghi nhận dòng vốn vào ròng, đạt tổng cộng 2,5 tỷ USD. Riêng từ tháng 3 đến tháng 6, nhà đầu tư nước ngoài đã rút gần 27,4 tỷ USD.
Lệnh ngừng bắn giữa Mỹ và Iran giúp tâm lý thị trường cải thiện trong thời gian ngắn. Motilal Oswal cho biết hoạt động giao dịch ròng bình quân mỗi ngày của khối ngoại chuyển từ mức bán ròng khoảng 400 triệu USD trong giai đoạn xung đột căng thẳng nhất sang mua ròng khoảng 100 triệu USD sau đó. Việc tiếp tục rút vốn trong tháng 9 và tháng 10 cho thấy đà cải thiện này mong manh đến mức nào.
Dầu mỏ gây áp lực đặc biệt lên Ấn Độ
Ấn Độ là nước nhập khẩu dầu lớn thứ ba thế giới, khiến gián đoạn nguồn cung năng lượng từ Trung Đông gây tốn kém đặc biệt. Giá dầu tăng làm hóa đơn nhập khẩu của nước này phình to, đẩy chi phí kinh doanh lên cao và làm tăng nhu cầu đô la để thanh toán cho các nhà cung cấp nước ngoài.
Peeyush Mittal, nhà quản lý danh mục đầu tư tại Matthews Asia, liên hệ trực tiếp làn sóng rút vốn mạnh trong tháng 3 với xung đột:
Lượng vốn FII rút ra lớn trong tháng 3/2026 có liên quan đến xung đột ở Trung Đông.
Chỉ số Nhà quản trị mua hàng (PMI) sơ bộ tháng 3 của HSBC cho thấy hoạt động khu vực tư nhân tăng trưởng ở tốc độ yếu nhất kể từ tháng 10/2022, trong khi lạm phát chi phí tiến gần mức cao nhất trong bốn năm. Chỉ số này khảo sát doanh nghiệp về các điều kiện như đơn hàng, sản xuất và chi phí, qua đó đưa ra dấu hiệu sớm về động lực kinh tế.
Hanna Luchnikava-Schorsch, trưởng bộ phận kinh tế châu Á - Thái Bình Dương tại S&P Global Market Intelligence, ước tính nhập khẩu dầu ròng của Ấn Độ bằng 3,5% tổng sản phẩm quốc nội. Bà cảnh báo giá dầu duy trì ở mức cao có thể gây sức ép lên đồng rupee, trong khi kiều hối từ Trung Đông giảm có thể làm trầm trọng thêm áp lực lên cán cân tài chính đối ngoại của Ấn Độ.
Pankaj Murarka, giám đốc điều hành kiêm giám đốc đầu tư tại Renaissance Investment Managers, đưa ra một kịch bản có điều kiện: nếu giá dầu ổn định ở mức 85-95 USD/thùng sau chiến tranh, dòng vốn rút ra có thể tăng thêm 40-50 tỷ USD và tăng trưởng kinh tế giảm từ 7,2% xuống 6,5%. Đây là dự báo của ông trong kịch bản giá dầu đó.
Bộ trưởng Tài chính Nirmala Sitharaman cho biết chính phủ đã ứng phó với áp lực giá nhiên liệu bằng cách giảm thuế tiêu thụ đặc biệt bổ sung đối với xăng và dầu diesel, mỗi mặt hàng 10 rupee/lít. Bộ trưởng Dầu mỏ và Khí đốt tự nhiên Hardeep Singh Puri cho biết chính phủ sẽ chấp nhận thất thu ngân sách đáng kể để hỗ trợ các công ty dầu mỏ đang chịu thua lỗ.
Đồng rupee yếu làm giảm lợi suất của nhà đầu tư nước ngoài
Nhà đầu tư nước ngoài đánh giá kết quả đầu tư bằng cả đô la lẫn rupee. Một cổ phiếu có thể giữ nguyên giá trị tại Ấn Độ nhưng lại mất giá khi số tiền thu được được đổi trở lại sang ngoại tệ.
Sankalpa Bhattacharjee, giảng viên kinh tế tại IIM Ranchi, minh họa tác động này bằng biến động tỷ giá từ 89,92 rupee đổi một đô la lên 96,77 rupee. Với các tỷ giá đó, khoản đầu tư giữ nguyên giá trị tính bằng rupee sẽ mất khoảng 7,1% giá trị quy đổi sang đô la. Nhà đầu tư sẽ cần giá cổ phiếu tăng chỉ để bù đắp khoản lỗ do tiền tệ.
Trái phiếu chính phủ Mỹ cũng trở nên cạnh tranh hơn. Lợi suất trái phiếu Kho bạc Mỹ mà Amnish Aggarwal của PL Capital đề cập vào khoảng 5,3%; theo phân tích của Bhattacharjee, lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm ở mức 5,28% vào ngày 7/10.
Lợi suất trái phiếu cao hơn mang lại cho nhà đầu tư một lựa chọn thay thế việc chấp nhận rủi ro cổ phiếu. Chúng cũng có thể làm tăng chi phí vay của doanh nghiệp và giảm mức giá nhà đầu tư sẵn sàng trả ở hiện tại cho lợi nhuận dự kiến trong nhiều năm tới.
Aggarwal cho biết chỉ số Nifty 100 chỉ đạt lợi suất thường niên hóa tính bằng đô la 1,2% trong năm năm. Ông cũng nhận định điều kiện gió mùa kém và nguy cơ El Niño mạnh có thể gây thêm biến động, bên cạnh giá dầu và lãi suất. Thời tiết có ý nghĩa vì lượng mưa thấp có thể làm giảm thu nhập nông nghiệp và đẩy chi phí thực phẩm lên cao.
Dòng vốn toàn cầu chạy theo xu hướng AI
Ấn Độ đang cạnh tranh nguồn vốn với các thị trường có nhiều doanh nghiệp hưởng lợi trực tiếp hơn từ chi tiêu cho trí tuệ nhân tạo và chất bán dẫn. Jignesh Desai, giám đốc điều hành bộ phận cổ phiếu tổ chức tại Centrum Broking, cho biết nhà đầu tư toàn cầu đang hướng tiền vào những doanh nghiệp đó ở Mỹ, Đài Loan và Hàn Quốc.
Báo cáo ngày 8/10 của Goldman Sachs cho biết Đài Loan chiếm 29% tỷ trọng trong chỉ số MSCI Asia Pacific ex-Japan, còn Hàn Quốc chiếm 22%. Tỷ trọng của Ấn Độ đã giảm từ 19% vài năm trước xuống 10%. Tỷ trọng chỉ số có ý nghĩa vì chúng ảnh hưởng đến danh mục của các quỹ bám theo hoặc so sánh hiệu quả với những chỉ số chuẩn đó.
Dữ liệu phân bổ vốn của Nomura cho thấy 68% quỹ châu Á và châu Á - Thái Bình Dương, không bao gồm Nhật Bản, phân bổ tỷ trọng vào Ấn Độ thấp hơn chỉ số chuẩn trong tháng 2, tăng từ 63% trong tháng 1. Vị thế này, gọi là phân bổ dưới tỷ trọng, có nghĩa là nhà quản lý quỹ dành cho Ấn Độ tỷ trọng nhỏ hơn so với chỉ số đối chiếu.
Sitharaman thừa nhận lo ngại về dòng vốn chuyển sang các khoản đầu tư AI và Mỹ. Bà cũng cho rằng Ấn Độ ít chịu ảnh hưởng hơn nếu xu hướng đầu tư đó đảo chiều vì nước này nhận được ít dòng vốn liên quan hơn, đồng thời nhắc đến nỗ lực xây dựng ngành sản xuất chất bán dẫn.
Cổ phiếu tài chính chịu áp lực lớn nhất
Số liệu rộng hơn về các ngành trong năm 2026 của Motilal Oswal cho thấy khối ngoại bán 12,2 tỷ USD cổ phiếu dịch vụ tài chính, tiếp theo là 4,1 tỷ USD cổ phiếu ô tô và 3,9 tỷ USD cổ phiếu dầu khí. Như vậy, các công ty tài chính chiếm khoảng 37% tổng lượng rút vốn 32,8 tỷ USD trong năm.
Trong đánh giá tính đến tháng 6, công ty môi giới này ước tính dòng vốn rút khỏi dịch vụ tài chính là 11,8 tỷ USD và công nghệ là 3,7 tỷ USD. Trong giai đoạn đó, các ngành hàng tư bản, kim loại và dịch vụ lần lượt thu hút 2,3 tỷ USD, 1,4 tỷ USD và 600 triệu USD.
Giao dịch theo tháng vẫn có thể đi ngược các xu hướng rộng hơn. Ngành dịch vụ tài chính thu hút 400 triệu USD trong tháng 6 dù trước đó chịu bán ròng mạnh trong năm, trong khi ngành kim loại mất 1 tỷ USD trong tháng đó dù thu hút vốn trong nửa đầu năm.
Các doanh nghiệp lớn chịu áp lực đặc biệt do sở hữu nước ngoài tập trung ở những ngành như ngân hàng và công nghệ. Manish Jain, phó giám đốc điều hành Choice AMC, cho rằng một phần kết quả tốt hơn của các doanh nghiệp vừa và nhỏ đến từ tỷ lệ sở hữu nước ngoài thấp hơn và dòng vốn lớn từ các quỹ trong nước.
Jain cho biết các chỉ số Midcap 150 và Smallcap 250 đạt tổng lợi suất lần lượt 4,6% và 7,2% trong 12 tháng tính đến tháng 9, so với mức lỗ 7,1% của Nifty 50. Ông cũng đề cập dòng vốn 168,73 tỷ rupee đổ vào các quỹ đầu tư vào doanh nghiệp vừa và nhỏ trong tháng 9, tương đương khoảng 44% tổng dòng vốn vào các quỹ cổ phiếu trong tháng đó.
Tiết kiệm trong nước giúp hấp thụ lực bán
Theo dữ liệu của Hiệp hội Các quỹ tương hỗ Ấn Độ, các quỹ tương hỗ cổ phiếu trong nước ghi nhận dòng vốn vào ròng mỗi tháng kể từ tháng 3/2021. Các khoản đóng góp định kỳ thông qua kế hoạch đầu tư có hệ thống (SIP) đã trở thành nguồn cầu thường xuyên ngay cả khi giá cổ phiếu giảm.
Jain ước tính dòng vốn vào các quỹ cổ phiếu trong tháng 9 đạt 383,07 tỷ rupee và khoản đóng góp SIP đạt mức kỷ lục 324,90 tỷ rupee. Tuy nhiên, Nifty giảm khoảng 6% trong tháng đó. Ông mô tả vai trò của dòng tiền trong nước như sau:
Điểm cần lưu ý: dòng tiền trong nước tạo mức sàn, chứ không phải mức trần.
Số liệu sở hữu cho thấy sự dịch chuyển này. Motilal Oswal cho biết tỷ lệ sở hữu của các nhà đầu tư tổ chức nước ngoài trong Nifty 500 giảm xuống mức thấp kỷ lục 17,1% vào tháng 3/2026, trong khi tỷ lệ sở hữu của các nhà đầu tư tổ chức trong nước đạt mức cao kỷ lục 20,9%. Tỷ trọng trong nước vượt tỷ trọng nước ngoài 3,8 điểm phần trăm.
Sitharaman nhấn mạnh một hệ quả khác của thanh khoản đó: cổ đông hiện hữu có sẵn một thị trường để bán cổ phiếu. Các công ty đa quốc gia, quỹ đầu tư tư nhân và nhà đầu tư nước ngoài có thể giảm tỷ lệ sở hữu thông qua thị trường đại chúng, đôi khi với mức giá cao hơn thị trường.
Một giao dịch lớn tại ITC cho thấy tiền có thể chuyển giữa các chủ sở hữu ngay cả khi khối ngoại rút vốn. GQG Partners bán khoảng 3% cổ phần với giá xấp xỉ 94 tỷ rupee. Fidelity Advisor Overseas Fund mua hơn 1% với giá 34,48 tỷ rupee, trong khi ICICI Prudential Mutual Fund và SBI Mutual Fund cũng mua cổ phiếu trong các giao dịch được đề cập.
Các đợt phát hành cổ phiếu mới vẫn thu hút người mua nước ngoài
Nhà đầu tư nước ngoài vẫn rót tiền vào các đợt chào bán cổ phiếu mới, đồng thời bán những cổ phiếu đang giao dịch trên sàn. Motilal Oswal ước tính lượng bán trên thị trường thứ cấp trong khoảng hai năm là gần 63 tỷ USD, còn khoản đầu tư vào các đợt chào bán sơ cấp là 21 tỷ USD.
Thị trường sơ cấp là nơi doanh nghiệp hoặc cổ đông hiện hữu chào bán cổ phiếu thông qua các đợt phát hành mới. Thị trường thứ cấp là nơi nhà đầu tư giao dịch cổ phiếu đã niêm yết. Nhu cầu của nhà đầu tư nước ngoài mạnh hơn nhiều ở thị trường sơ cấp so với thị trường thứ cấp.
Số liệu NSDL tính đến ngày 12/10 cho thấy lượng rút vốn khỏi thị trường thứ cấp trong năm 2026 là 3,64 nghìn tỷ rupee, tương đương 38,69 tỷ USD, trong khi thị trường sơ cấp ghi nhận dòng vốn vào 564,85 tỷ rupee, tương đương 5,97 tỷ USD. Tính theo đô la, dòng vốn vào các đợt phát hành mới bù đắp khoảng 15% lượng rút khỏi thị trường thứ cấp.
Do đó, cán cân dòng vốn trong giai đoạn dài đã trở lại gần mức 0, trong khi nhà đầu tư nước ngoài vẫn nắm giữ lượng tài sản đáng kể. Cuối tháng 9, giá trị cổ phiếu Ấn Độ do nhà đầu tư nước ngoài nắm giữ là 689,41 tỷ USD, chiếm 14,5% thị trường cổ phiếu nước này. Dòng vốn đo lường lượng tiền chảy vào hoặc rút ra trong một giai đoạn; lượng nắm giữ đo lường giá trị khoản đầu tư vẫn thuộc sở hữu vào một thời điểm cụ thể.
Cổ phiếu rẻ hơn khiến lợi nhuận trở thành tâm điểm
HSBC cho biết Nifty 50 đang giao dịch ở mức khoảng 16 lần lợi nhuận dự báo trong 12 tháng tiếp theo, mức chỉ xuất hiện hai lần trong thập kỷ trước. Tỷ lệ này có nghĩa là nhà đầu tư trả khoảng 16 rupee cho mỗi rupee lợi nhuận thường niên dự kiến.
Cổ phiếu tài chính giao dịch ở mức 1,7 lần giá trị sổ sách dự báo, so với mức trung bình 2,4 lần trong năm năm, tức chiết khấu khoảng 29%. Giá trị sổ sách được tính bằng tài sản trừ đi nợ phải trả. Cổ phiếu công nghệ giao dịch ở mức khoảng 18 lần lợi nhuận dự kiến, so với mức trung bình khoảng 23 lần, tức chiết khấu khoảng 22%.
Lợi nhuận doanh nghiệp vẫn là yếu tố then chốt quyết định liệu các mức giá đó có thu hút được lực mua bền vững hay không. Trong phân tích tháng 10, Bhattacharjee ước tính lợi nhuận của 200 doanh nghiệp lớn nhất trong năm tài chính kết thúc vào tháng 3/2027 sẽ tăng 9,2%, giảm so với mức 16,4% trong tháng 3. Tăng trưởng lợi nhuận dự kiến chậm lại có thể khiến nhà đầu tư đòi hỏi mức giá thấp hơn ngay cả khi sản lượng kinh tế đang tăng mạnh.
HSBC cho biết kết quả kinh doanh theo quý sẽ mang tính quyết định đối với một đợt phục hồi bền vững, đặc biệt là bằng chứng cho thấy doanh nghiệp có thể tăng doanh thu và bảo vệ biên lợi nhuận trước chi phí cao hơn. Ngân hàng này cũng xác định giá dầu và lợi suất trái phiếu giảm là những yếu tố có thể khơi dậy sự quan tâm trở lại.
Kotak Institutional Equities phản bác những lý giải chủ yếu tập trung vào hướng dịch chuyển của dòng tiền đầu tư:
Những cách giải thích thông thường về biến động giá cổ phiếu liên quan đến 'dòng vốn' thật nực cười,
Công ty môi giới này lập luận rằng tăng trưởng lợi nhuận và hệ số định giá vẫn là những động lực chính của giá cổ phiếu. Lực mua trong nước có thể hấp thụ lượng bán của nhà đầu tư nước ngoài, còn lợi nhuận tăng mạnh hơn có thể khiến nhà đầu tư sẵn sàng trả nhiều tiền hơn cho cổ phiếu.
Chưa có thời điểm cụ thể cho việc khối ngoại quay trở lại bền vững. Desai cho rằng đồng rupee ổn định hơn, giá dầu thô thấp hơn, triển vọng lợi nhuận cải thiện và xu hướng AI hạ nhiệt có thể tạo điều kiện thuận lợi. Sitharaman xác định dòng vốn rút ra kéo dài là một rủi ro đối với Ấn Độ trong năm 2027.
Điểm chính
- Lượng bán ròng của khối ngoại gần 63,6 tỷ USD kể từ tháng 10/2024 đã xóa sạch khoảng chín năm mua ròng tích lũy trong chuỗi dòng vốn dài hạn.
- Nhà đầu tư nước ngoài đã rút khoảng 32,8 tỷ USD trong năm 2026, sau khi rút 18,9 tỷ USD trong năm 2025.
- Giá dầu tăng, lợi suất trái phiếu Mỹ, đồng rupee suy yếu và các khoản đầu tư AI cạnh tranh đang gây sức ép lên nhu cầu từ nước ngoài.
- Các định chế trong nước đã đầu tư mức kỷ lục 162 tỷ USD từ tháng 10/2024 đến tháng 6/2026, giúp giảm nhẹ đà rút vốn.
- Nhà đầu tư nước ngoài vẫn mua các đợt phát hành cổ phiếu mới và tiếp tục nắm giữ lượng cổ phiếu Ấn Độ đáng kể.
- HSBC nhận định lợi nhuận doanh nghiệp, giá dầu thấp hơn và lợi suất trái phiếu giảm là những yếu tố then chốt để phục hồi bền vững.