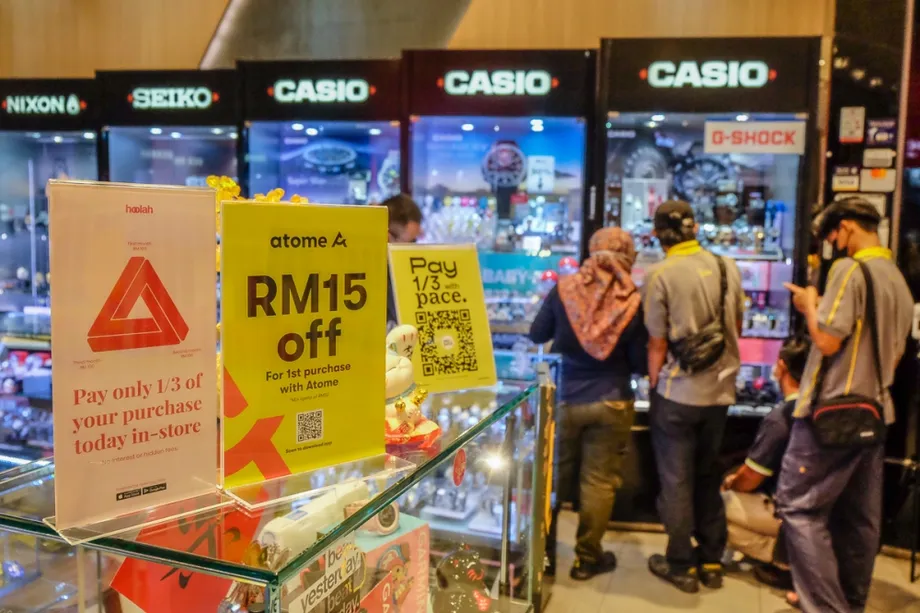
65,9 triệu giao dịch khiến dư luận chú ý đến việc người trẻ vay tiêu dùng
Người Malaysia từ 30 tuổi trở xuống thực hiện 65,9 triệu giao dịch Mua trước, Trả sau (BNPL), trị giá 5,4 tỷ ringgit, trong giai đoạn từ tháng 1 đến tháng 6 năm 2026, theo Bộ Tài chính. Tính đến ngày 30 tháng 6, nhóm này còn nợ 2,4 tỷ ringgit, trong đó 96,8 triệu ringgit được xếp vào diện cấp vốn không sinh lời, tương đương 4,0% dư nợ còn lại.
Nội dung
- 65,9 triệu giao dịch khiến dư luận chú ý đến việc người trẻ vay tiêu dùng
- Các con số mua hàng thực sự đo lường điều gì
- Khoản cấp vốn chưa thanh toán cần được xem xét riêng
- Thị trường tăng trưởng trước khi công bố số liệu về người trẻ
- Nhà cung cấp phải đánh giá khoản nợ trên nhiều nền tảng
- Hạn chót cấp phép theo Luật Tín dụng Tiêu dùng
- Khiếu nại gian lận không tự động tạm dừng việc thu hồi nợ
- Khóa tài khoản và trách nhiệm bảo đảm an ninh
- Điểm chính
Các số liệu cho thấy người tiêu dùng trẻ giữ vị trí trung tâm trong thị trường BNPL đang mở rộng của Malaysia. Họ chiếm 37,9% trong tổng số 173,9 triệu giao dịch của cả nước trong sáu tháng và 36,7% trong tổng giá trị mua hàng 14,7 tỷ ringgit. Nhóm tuổi này bao gồm cả những người đúng 30 tuổi, chứ không chỉ người dưới 30.
Bộ công bố số liệu trong văn bản trả lời nghị viện gửi Datuk Dr Alias Razak, nghị sĩ Perikatan Nasional đại diện Kuala Nerus. Ông hỏi Ủy ban Tín dụng Tiêu dùng, gọi tắt là SKP, bảo vệ người trẻ khỏi khoản nợ BNPL quá mức như thế nào, đặc biệt khi người vay có nghĩa vụ thanh toán trên nhiều nền tảng.
Câu trả lời nêu các yêu cầu buộc nhà cung cấp đánh giá khả năng hoàn trả của người đăng ký. Một câu trả lời nghị viện riêng cũng chỉ ra giới hạn của biện pháp bảo vệ người tiêu dùng trong quá trình điều tra gian lận: khiếu nại giao dịch không tự động chấm dứt yêu cầu thanh toán, phí trả chậm hoặc việc thu hồi nợ.
BNPL cho phép người tiêu dùng mua hàng nhưng thanh toán sau hoặc chia thành nhiều kỳ. Hình thức này thay đổi thời điểm tiền được trừ khỏi tài khoản, nhưng không xóa bỏ nghĩa vụ thanh toán. Các câu trả lời của Bộ đề cập đến hai rủi ro riêng biệt: vay vượt quá khả năng trả nợ và bị đòi tiền cho một giao dịch mà người tiêu dùng nói rằng họ chưa từng cho phép.
Các con số mua hàng thực sự đo lường điều gì
Con số 5,4 tỷ ringgit là tổng giá trị giao dịch phát sinh trong sáu tháng. Còn 2,4 tỷ ringgit là dư nợ cấp vốn tính đến ngày 30 tháng 6. Đây là hai thước đo khác nhau: một ghi nhận hoạt động trong một khoảng thời gian, còn một ghi nhận khoản nợ còn lại tại một thời điểm cụ thể.
Lấy 5,4 tỷ ringgit chia cho 65,9 triệu giao dịch, mức mua hàng trung bình của người trẻ là khoảng 82 ringgit. Trên toàn quốc, 14,7 tỷ ringgit chia cho 173,9 triệu giao dịch cho kết quả khoảng 85 ringgit. Cả hai phép tính đều dựa trên số liệu Bộ đã làm tròn, nên cần được xem là ước tính.
Như vậy, trung bình người tiêu dùng trẻ mua các món hàng có giá trị thấp hơn một chút so với mức chung cả nước. Tỷ trọng của họ trong số lượng giao dịch cao hơn tỷ trọng trong giá trị mua hàng 1,2 điểm phần trăm. Chênh lệch này cho thấy họ giao dịch thường xuyên với giá trị tương đối nhỏ, thay vì mua những món hàng có giá bất thường.
Lấy số liệu của người trẻ trừ khỏi tổng số toàn quốc, có thể ước tính người tiêu dùng ngoài nhóm tuổi này thực hiện khoảng 108 triệu giao dịch, trị giá 9,3 tỷ ringgit. Mức đó tương ứng giá trị trung bình khoảng 86 ringgit mỗi giao dịch đối với người trên 30 tuổi.
Không mức trung bình nào trong số này cho biết tổng nghĩa vụ vay của từng cá nhân. Nhiều khoản mua nhỏ có thể tạo ra các kỳ thanh toán chồng lấn, trong khi số lượng giao dịch không cho biết có bao nhiêu người trẻ khác nhau sử dụng BNPL. Số liệu của Bộ không nêu số người trẻ vay BNPL hoặc cơ cấu nợ theo thu nhập.
Khoản cấp vốn chưa thanh toán cần được xem xét riêng
Bộ mô tả khoản 96,8 triệu ringgit chưa thanh toán của người tiêu dùng trẻ là vẫn trong tầm kiểm soát. Con số này tương đương khoảng 4 ringgit trên mỗi 100 ringgit dư nợ BNPL của họ. Đánh giá đó áp dụng cho tổng số liệu được báo cáo, chứ không có nghĩa mọi người vay đều có thể trả góp một cách dễ dàng.
Không nên xem toàn bộ dư nợ 2,4 tỷ ringgit là nợ quá hạn. Con số này bao gồm các khoản cấp vốn vẫn đang chờ hoàn trả, trong khi 96,8 triệu ringgit là phần được xác định là không sinh lời hoặc chưa thanh toán. Các bản tin sử dụng cả hai cách mô tả, nhưng không nêu rõ một khoản phải trễ hạn bao nhiêu ngày mới bị xếp vào nhóm này.
Một công bố trước đó cho biết BNPL quá hạn trên toàn quốc đạt 181 triệu ringgit, tương đương 3,4% trong tổng dư nợ 5,3 tỷ ringgit vào cuối tháng 3 năm 2026. Tỷ lệ của người trẻ tính đến ngày 30 tháng 6 là 4,0%, cao hơn 0,6 điểm phần trăm về mặt số học.
Đây không phải phép so sánh trực tiếp giữa người vay trẻ và lớn tuổi tại cùng một thời điểm. Các số liệu thuộc những mốc thời gian và nhóm dân số khác nhau, còn cách mô tả các khoản cấp vốn gặp vấn đề cũng không hoàn toàn giống nhau. Chúng không chứng minh tỷ lệ nợ quá hạn toàn quốc tăng từ tháng 3 đến tháng 6, hay tuổi tác là nguyên nhân duy nhất dẫn đến khó khăn trả nợ.
Công bố tháng 6 cũng không nêu dư nợ toàn quốc tại thời điểm đó. Vì vậy, không thể dùng các số liệu này để tính tỷ trọng của người trẻ trong tổng dư nợ BNPL tại ngày 30 tháng 6.
Thị trường tăng trưởng trước khi công bố số liệu về người trẻ
Số liệu nghị viện được công bố trước đó cho thấy dư nợ BNPL toàn quốc tăng từ 4,9 tỷ ringgit vào cuối năm 2025 lên 5,3 tỷ ringgit vào cuối tháng 3 năm 2026. Mức tăng 400 triệu ringgit tương đương khoảng 8,2% trong ba tháng.
Trong quý I năm 2026 có tám triệu người sở hữu tài khoản BNPL đang hoạt động. Bộ cũng cho biết khoảng 40% người dùng từ 30 tuổi trở xuống. Tỷ lệ người dùng này là một thước đo khác với tỷ trọng 37,9% số giao dịch của người trẻ được báo cáo trong nửa đầu năm.
Trong câu hỏi về bảo vệ người tiêu dùng, Syerleena Abdul Rashid, nghị sĩ Pakatan Harapan đại diện Bukit Bendera, dẫn số liệu 9,3 tỷ ringgit giao dịch BNPL trong nửa đầu năm 2025. So với mức đó, con số 14,7 tỷ ringgit được báo cáo trong nửa đầu năm 2026 tăng 5,4 tỷ ringgit, tương đương khoảng 58%, nếu hai giai đoạn có phạm vi thống kê tương đương.
Báo cáo trước đó của Bộ cho biết BNPL thường được dùng cho các khoản mua dưới 100 ringgit, gồm thức ăn, hàng tạp hóa, đi lại và dịch vụ. Mô tả này phù hợp với mức trung bình mỗi giao dịch toàn quốc khoảng 85 ringgit tính từ tổng số liệu mới nhất, dù con số trung bình không cho biết mặt hàng nào chiếm phần lớn giao dịch.
Thủ tướng Datuk Seri Anwar Ibrahim, đồng thời là Bộ trưởng Tài chính, đề cập đến việc bảo vệ người tiêu dùng trong văn bản trả lời nghị viện ngày 15 tháng 7:
Theo đó, chính phủ cho rằng sự phát triển của lĩnh vực này cần đi kèm với các biện pháp bảo vệ người tiêu dùng vững chắc, nhằm bảo đảm các dịch vụ tín dụng tiếp tục được sử dụng thận trọng và có trách nhiệm,
Theo Bộ, nợ BNPL chiếm khoảng 0,3% tổng nợ hộ gia đình vào cuối năm 2025. Tỷ trọng nhỏ trên toàn quốc giúp hình dung quy mô, nhưng không phản ánh áp lực đối với một hộ gia đình cụ thể có thu nhập hạn chế và nhiều nghĩa vụ trả nợ.
Nhà cung cấp phải đánh giá khoản nợ trên nhiều nền tảng
Bộ cho biết nhà cung cấp phải đánh giá cả mức độ tín nhiệm lẫn khả năng chi trả trước khi cấp vốn BNPL. Mức độ tín nhiệm liên quan đến khả năng một người sẽ trả nợ; khả năng chi trả xét xem khoản thanh toán có phù hợp với năng lực tài chính của người đó hay không.
Trong câu trả lời gửi Alias, Bộ Tài chính giải thích phạm vi đánh giá bắt buộc:
Các đánh giá này phải tính đến tổng thể nghĩa vụ tài chính của người tiêu dùng, bao gồm các hạn mức tín dụng hiện có từ cả nhà cung cấp dịch vụ ngân hàng lẫn phi ngân hàng, cũng như mọi hạn mức mới đang được đề nghị,
Yêu cầu này quan trọng vì việc một nền tảng chấp thuận không có nghĩa người tiêu dùng còn khả năng trả thêm khoản vay ở nơi khác. Một đánh giá thực chất phải xem xét tổng hợp các nghĩa vụ, thay vì đánh giá từng giao dịch riêng lẻ.
Các chuẩn mực ứng xử của ủy ban cũng cấm nhà cung cấp cấp mới hoặc tăng hạn mức tín dụng cho người tiêu dùng có khả năng gặp khó khăn khi thực hiện nghĩa vụ trả nợ. Vì vậy, trách nhiệm không chỉ giới hạn ở quyết định mở tài khoản mà còn áp dụng khi nhà cung cấp cân nhắc cấp thêm tín dụng.
Bộ cảnh báo việc sử dụng đồng thời nhiều dịch vụ BNPL có thể dẫn đến nghĩa vụ trả nợ cao và làm tổn hại tình hình tài chính của người tiêu dùng. Tuy nhiên, các công bố nghị viện không giải thích cách nhà cung cấp có được bức tranh đầy đủ về khoản vay trên nhiều nền tảng, các nghĩa vụ mới được cập nhật nhanh đến đâu, hoặc việc đánh giá được thực hiện nhất quán như thế nào trong thực tế.
Hạn chót cấp phép theo Luật Tín dụng Tiêu dùng
Các nhà cung cấp BNPL thuộc phạm vi điều chỉnh của Luật Tín dụng Tiêu dùng năm 2025, còn được gọi là Đạo luật 873. Ủy ban Tín dụng Tiêu dùng đã ban hành các tiêu chuẩn về cấp phép và ứng xử, đặt ra những yêu cầu tối thiểu đối với nhà cung cấp, trong đó có quản trị, bảo vệ người tiêu dùng và cho vay có trách nhiệm.
Bộ cho biết các nhà cung cấp phải xin giấy phép của ủy ban. Việc nhận hồ sơ đăng ký bắt đầu từ ngày 1 tháng 6 năm 2026, và các nhà cung cấp hiện hữu có thời hạn đến ngày 30 tháng 11 năm 2026 để nộp hồ sơ. Ủy ban đang làm việc với các nhà cung cấp để hỗ trợ họ đáp ứng yêu cầu cấp phép.
Trình tự các công bố và mốc thời gian quản lý như sau:
- Ngày 31 tháng 12 năm 2025: Dư nợ BNPL toàn quốc ở mức 4,9 tỷ ringgit.
- Ngày 31 tháng 3 năm 2026: Dư nợ tăng lên 5,3 tỷ ringgit, với tám triệu chủ tài khoản đang hoạt động và 181 triệu ringgit quá hạn.
- Ngày 1 tháng 6 năm 2026: Bắt đầu nhận hồ sơ xin cấp phép cho nhà cung cấp.
- Ngày 30 tháng 6 năm 2026: Dư nợ của người tiêu dùng trẻ ở mức 2,4 tỷ ringgit, trong đó 96,8 triệu ringgit được xếp vào diện không sinh lời hoặc chưa thanh toán.
- Ngày 15 tháng 7 năm 2026: Một văn bản trả lời nghị viện nêu chi tiết số dư toàn quốc trước đó và các quy định cấp phép.
- Ngày 13 và 14 tháng 10 năm 2026: Các bản tin đưa tin về câu trả lời nghị viện liên quan đến nợ của người trẻ và giao dịch bị khiếu nại.
- Ngày 30 tháng 11 năm 2026: Hạn chót để các nhà cung cấp hiện hữu nộp hồ sơ xin cấp phép.
Các bản tin không thống nhất về ngày công bố câu trả lời liên quan đến người trẻ. Một số cho biết văn bản xuất hiện trên trang web của Quốc hội vào thứ Ba, ngày 13 tháng 10; những bản tin khác nói được công bố hoặc trả lời vào thứ Tư, ngày 14 tháng 10. Kỳ báo cáo và ngày chốt số dư 30 tháng 6 là thống nhất.
Khiếu nại gian lận không tự động tạm dừng việc thu hồi nợ
Một câu hỏi nghị viện riêng của Lee Chuan How, còn được gọi là Howard Lee, nghị sĩ Pakatan Harapan đại diện Ipoh Timor, đề cập đến các giao dịch mà người tiêu dùng nói rằng họ không cho phép. Ông hỏi liệu nhà cung cấp có phải tạm dừng yêu cầu thanh toán, phí trả chậm, hạn chế tài khoản và thu hồi nợ cho đến khi kết thúc điều tra hay không.
Bộ cho biết cả Đạo luật 873 lẫn các chuẩn mực ứng xử đều không quy định tự động đình chỉ tất cả các biện pháp đó khi có khiếu nại. Trước tiên, giao dịch phải được điều tra để xác định có phải là giao dịch không được cho phép hay không.
Bộ Tài chính giải thích sự khác biệt này trong câu trả lời:
Cả Luật Tín dụng Tiêu dùng năm 2025 lẫn các tiêu chuẩn do ủy ban ban hành đều không đặt ra yêu cầu như vậy, vì trước tiên cần điều tra giao dịch bị khiếu nại để xác định có hoạt động trái phép hay không,
Điều này có nghĩa là bản thân việc gửi khiếu nại chính thức không phải là bảo đảm pháp lý rằng yêu cầu thanh toán hoặc phí trả chậm sẽ dừng lại. Điều đó không có nghĩa giao dịch bị khiếu nại đã được chứng minh là hợp lệ, cũng không có nghĩa nhà cung cấp được miễn nghĩa vụ điều tra khi không có quy định tự động đình chỉ.
Nhà cung cấp phải xử lý khiếu nại và tranh chấp một cách công bằng, minh bạch và kịp thời. Bộ cho biết việc không tuân thủ Đạo luật 873 hoặc các chuẩn mực ứng xử có thể khiến nhà cung cấp bị ủy ban giám sát và áp dụng biện pháp thực thi.
Khóa tài khoản và trách nhiệm bảo đảm an ninh
Các chuẩn mực ứng xử yêu cầu áp dụng biện pháp an ninh để giảm giao dịch trái phép, bao gồm xác minh danh tính và xác thực phù hợp đối với giao dịch trực tuyến. Nhà cung cấp cũng phải cung cấp tính năng khóa tài khoản, được mô tả là "công tắc ngắt khẩn cấp", khi người tiêu dùng nghi ngờ có gian lận hoặc đánh cắp danh tính.
Khóa tài khoản và tạm dừng thu hồi nợ là hai hành động riêng biệt. Tính năng khóa nhằm xử lý nguy cơ tài khoản bị sử dụng trái phép, còn câu trả lời của Bộ cho thấy tranh chấp không tự động tạm dừng việc thu hồi khoản dư nợ đang được yêu cầu thanh toán.
Bộ cho biết người tiêu dùng sẽ không phải chịu trách nhiệm về tổn thất phát sinh từ giao dịch trái phép do lỗi trong hệ thống hoặc biện pháp kiểm soát an ninh của nhà cung cấp. Vì vậy, việc xác định giao dịch đã diễn ra như thế nào có ý nghĩa quan trọng đối với kết quả khiếu nại.
Người tiêu dùng cũng có trách nhiệm bảo vệ mật khẩu, mã số nhận dạng cá nhân, mật mã dùng một lần và thông tin đăng nhập tài khoản khỏi bị sử dụng sai mục đích. Những nghĩa vụ này đi cùng, chứ không thay thế, trách nhiệm bảo đảm an ninh của nhà cung cấp.
Các câu trả lời không nêu thời hạn điều tra chung, không giải thích liệu phí trả chậm có phải được hoàn lại sau khi khiếu nại được chấp thuận hay không, cũng không nêu cách xử lý các khoản thanh toán bị tranh chấp trong lúc xác định trách nhiệm. Chúng cũng không công bố số lượng khiếu nại gian lận hoặc vụ việc thực thi liên quan đến nhà cung cấp BNPL.
Bộ cho biết sẽ tiếp tục giám sát ngành và hiệu quả của các biện pháp bảo vệ người tiêu dùng. Mốc thời gian quản lý tiếp theo được nêu là ngày 30 tháng 11 năm 2026, hạn nộp hồ sơ đối với các nhà cung cấp hiện hữu. Đây là hạn nộp hồ sơ, không phải thời điểm được xác định để hoàn tất mọi quyết định cấp phép.
Điểm chính
- Người tiêu dùng từ 30 tuổi trở xuống thực hiện 65,9 triệu giao dịch BNPL, trị giá 5,4 tỷ ringgit, trong nửa đầu năm 2026.
- Họ chiếm 37,9% tổng số giao dịch và 36,7% giá trị giao dịch trên toàn quốc.
- Dư nợ của họ đạt 2,4 tỷ ringgit vào ngày 30 tháng 6; trong đó 96,8 triệu ringgit, tương đương 4,0%, được xếp vào diện không sinh lời hoặc chưa thanh toán.
- Trước khi phê duyệt cấp vốn, nhà cung cấp phải xem xét nghĩa vụ vay tại ngân hàng, các bên cho vay khác và những hồ sơ xin cấp tín dụng mới.
- Giao dịch bị khiếu nại không tự động làm đình chỉ yêu cầu thanh toán, phí trả chậm hoặc việc thu hồi nợ.
- Nhà cung cấp phải cung cấp tính năng khóa tài khoản và điều tra khiếu nại một cách công bằng, kịp thời.
- Các nhà cung cấp BNPL hiện hữu có thời hạn đến ngày 30 tháng 11 năm 2026 để nộp hồ sơ xin cấp phép với Ủy ban Tín dụng Tiêu dùng.