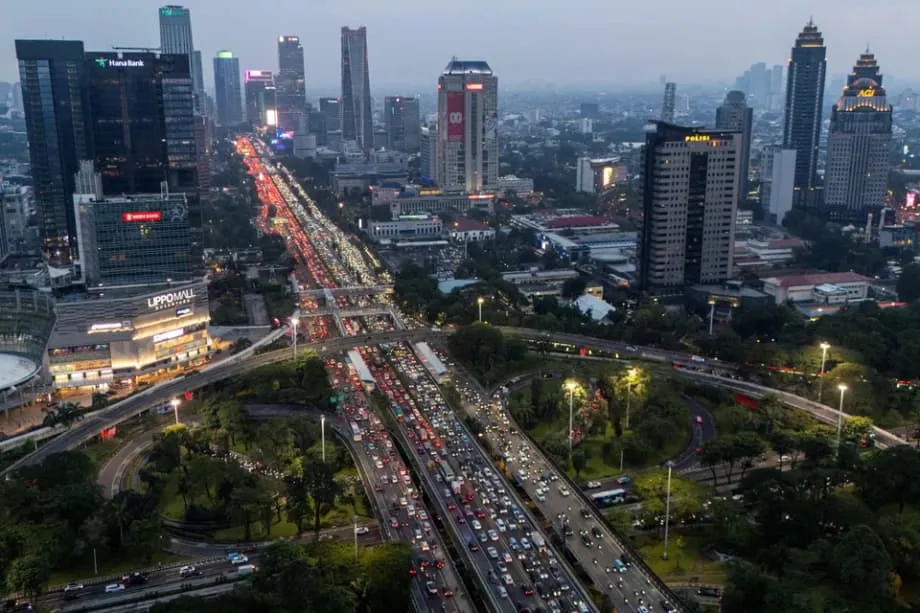
120 tỷ USD giá trị niềm tin bị bào mòn
Thị trường tài chính Indonesia vừa trải qua cú sốc uy tín nghiêm trọng nhất trong nhiều thập kỷ, khiến khoảng 120 tỷ USD giá trị vốn hóa cổ phiếu bốc hơi kể từ cuối tháng 1/2026. Khủng hoảng bùng phát khi nhà cung cấp chỉ số toàn cầu MSCI cảnh báo nền kinh tế lớn nhất Đông Nam Á có nguy cơ bị hạ xuống nhóm thị trường cận biên, viện dẫn những quan ngại căn bản về tính minh bạch dữ liệu và cơ cấu sở hữu cổ phiếu Indonesia. Chỉ số Tổng hợp Jakarta (JCI) lao dốc 4,73% riêng trong tuần đầu tháng 2, xóa sổ khoảng 705 nghìn tỷ rupiah (41,6 tỷ USD) vốn hóa thị trường và khiến giao dịch bị tạm ngừng, lần đầu tiên kể từ Khủng hoảng Tài chính châu Á năm 1998.
Nội dung
- 120 tỷ USD giá trị niềm tin bị bào mòn
- Khi các chỉ số đóng băng: Hiểu về khủng hoảng kỹ thuật
- Tính độc lập của ngân hàng trung ương và khả năng dự đoán chính sách
- Dòng vốn tháo chạy trong khu vực: Malaysia là lựa chọn thay thế
- Siết thực thi và thay đổi lãnh đạo
- Đổi mới tài khóa trong bối cảnh lựa chọn bị thu hẹp
- Nghịch lý về mức độ ủng hộ
- Những điểm cần biết
Đợt bán tháo không chỉ là một đợt điều chỉnh thị trường tạm thời. Nó báo hiệu niềm tin giữa các nhà đầu tư toàn cầu và cơ quan quản lý Indonesia đang rạn vỡ. Các biện pháp tạm thời của MSCI được áp dụng ngay lập tức, đóng băng mọi đợt tăng tỷ lệ điều chỉnh theo lượng cổ phiếu tự do chuyển nhượng dành cho nhà đầu tư nước ngoài và đình chỉ việc bổ sung cổ phiếu mới vào Chỉ số Thị trường có thể đầu tư MSCI. FTSE Russell cũng có động thái tương tự, hoãn kỳ tái cơ cấu chỉ số tháng 3/2026 đến ngày 22/5/2026, qua đó chặn đứng đà tăng của cổ phiếu Indonesia trong danh mục đầu tư thụ động toàn cầu.
Khủng hoảng cổ phiếu càng trầm trọng khi Moody's Ratings ngày 5/2/2026 điều chỉnh triển vọng tín nhiệm quốc gia của Indonesia xuống tiêu cực, với lý do khả năng dự đoán chính sách suy giảm và những quan ngại về quản trị. Đồng rupiah đã giảm xuống mức thấp kỷ lục, gần 16.825 rupiah đổi một USD; các nhà phân tích cảnh báo nếu vượt ngưỡng 17.000, đồng tiền này sẽ bước vào vùng chưa từng có tiền lệ. Các nhà đầu tư nước ngoài, vốn đã rút 1 tỷ USD khỏi cổ phiếu Indonesia trong năm 2025, tăng tốc rút vốn khi khủng hoảng diễn biến. Bộ trưởng Tài chính Purbaya Yudhi Sadewa cố gắng mô tả biến động này là cú sốc thị trường nhất thời chứ không phải điểm yếu căn bản, nhưng những lời trấn an của ông không thể ngăn dòng vốn tháo chạy.
Khi các chỉ số đóng băng: Hiểu về khủng hoảng kỹ thuật
Cốt lõi của tình trạng hỗn loạn thị trường là một khái niệm mang tính kỹ thuật nhưng có ý nghĩa then chốt: tính minh bạch về lượng cổ phiếu tự do chuyển nhượng. Đây là tỷ lệ cổ phiếu thực sự có thể được giao dịch công khai, thay vì nằm trong tay các nhà đầu tư chiến lược, chính phủ hoặc nội bộ doanh nghiệp. Các nhà cung cấp chỉ số toàn cầu như MSCI và FTSE Russell dựa vào dữ liệu chính xác về lượng cổ phiếu tự do chuyển nhượng để xác định tỷ trọng một cổ phiếu trong chỉ số; điều này, đến lượt nó, quyết định cách các quỹ đầu tư thụ động phân bổ hàng tỷ USD vốn.
Tham vấn các nhà đầu tư quốc tế của MSCI cho thấy niềm tin vào dữ liệu do Tổng công ty Lưu ký Chứng khoán Trung ương Indonesia (KSEI) và Sở Giao dịch Chứng khoán Indonesia (IDX) quản lý đang suy giảm. Nhà đầu tư nêu những lo ngại dai dẳng về việc phân loại cổ đông, đồng thời nghi ngờ có hành vi giao dịch phối hợp có thể làm méo mó quá trình hình thành giá. Cơ cấu sở hữu của nhiều doanh nghiệp Indonesia vẫn thiếu minh bạch, khiến nhà đầu tư nước ngoài khó xác định thanh khoản thực của thị trường và đánh giá giá trị đầu tư thực chất.
Hệ quả tiềm tàng của việc bị hạ xuống nhóm thị trường cận biên vượt xa vấn đề uy tín. Các nhà phân tích ước tính việc phân loại lại có thể khiến các quỹ nước ngoài rút từ 25 tỷ đến 50 tỷ USD. Hiện Indonesia yêu cầu các công ty niêm yết duy trì tối thiểu 7,5% cổ phiếu tự do chuyển nhượng, thấp hơn đáng kể so với mức 25% của Malaysia, ngang với các thị trường phát triển như Hong Kong. Điểm yếu mang tính cơ cấu này khiến tình trạng sở hữu tập trung kéo dài, tạo ra những rủi ro mà nhà đầu tư toàn cầu không còn chấp nhận.
Để ứng phó, giới chức Indonesia cam kết nâng yêu cầu tối thiểu về cổ phiếu tự do chuyển nhượng lên 15% và siết ngưỡng công bố thông tin sở hữu xuống 1%; các biện pháp này dự kiến được triển khai đầy đủ vào tháng 3/2026. IDX đã bắt đầu công bố báo cáo hằng tháng về lượng cổ phiếu tự do chuyển nhượng và mở rộng các nhóm phân loại nhà đầu tư để tăng độ chi tiết của dữ liệu. Tuy nhiên, thị trường vẫn hoài nghi liệu những cải cách này có tạo ra thay đổi cơ cấu lâu dài hay chỉ là biện pháp xử lý khủng hoảng tạm thời.
Tính độc lập của ngân hàng trung ương và khả năng dự đoán chính sách
Trong khi các cải cách kỹ thuật thị trường chiếm lĩnh các tiêu đề, những quan ngại sâu xa hơn về quản trị đã thúc đẩy làn sóng mất niềm tin trên diện rộng. Chính quyền Tổng thống Prabowo Subianto khiến nhà đầu tư bất an với một loạt quyết định cho thấy việc hoạch định chính sách tùy hứng thay vì quản lý kinh tế có hệ thống. Tháng trước, Thomas Djiwandono, cháu trai tổng thống, được bổ nhiệm làm phó thống đốc Ngân hàng Indonesia, làm dấy lên nỗi lo về tính độc lập của ngân hàng trung ương và nạn bổ nhiệm người thân trong các định chế.
Đồng rupiah rơi xuống mức thấp kỷ lục 16.985 rupiah đổi một USD ngay sau khi ông Djiwandono được đề cử. Ông khẳng định việc bổ nhiệm dựa trên năng lực, bất chấp mối quan hệ gia đình với tổng thống. Động thái này diễn ra cùng thời điểm Moody's hạ triển vọng tín nhiệm, khiến niềm tin vào các định chế tiền tệ và tài khóa đồng loạt suy giảm. Fauzan Luthsa, cố vấn tại Ormit Kelola Nusantara ở Jakarta, nhận định môi trường chính sách ngày càng khó định giá:
Chính sách tùy hứng không bảo vệ thị trường; nó khiến mọi thứ trở nên bất khả định giá. Rủi ro lớn nhất là một kiểu hoạch định chính sách mang tính đối phó và liên tục thay đổi.
Chương trình nghị sự tài khóa đầy tham vọng của ông Prabowo càng khiến các chủ nợ và nhà đầu tư cổ phiếu lo ngại. Chương trình bữa ăn miễn phí trị giá 20 tỷ USD của chính quyền, dù được lòng dân, có nguy cơ làm suy yếu hàng chục năm kiểm soát thâm hụt ngân sách. Giới chức đã nâng trần thâm hụt ngân sách lên 3% tổng sản phẩm quốc nội; tháng 1/2026 ghi nhận tình trạng thâm hụt ngân sách hiếm thấy khi chính phủ đẩy nhanh chi tiêu. Muhammad Rizal Taufikurahman, Giám đốc Trung tâm Kinh tế vĩ mô và Tài chính thuộc Viện Nghiên cứu Kinh tế và Tài chính Indonesia, lưu ý rằng điều thị trường cần nhất là khả năng dự đoán:
Trong ngắn hạn, thị trường không đòi hỏi các chính sách thúc đẩy tăng trưởng; điều họ cần là khả năng dự đoán để có thể tính toán rủi ro. Bằng chứng cho thấy sự phục hồi không nằm ở tuyên bố chính sách mà ở thành tích thực tế: hai đến ba quý không có bất ngờ về quy định.
Dòng vốn tháo chạy trong khu vực: Malaysia là lựa chọn thay thế
Khi thị trường Indonesia chao đảo, nước láng giềng Malaysia nổi lên thành bên hưởng lợi chính từ sự dịch chuyển vốn trong khu vực. Bộ phận Nghiên cứu của Ngân hàng Đầu tư Hong Leong gọi Malaysia là "nơi trú ẩn an toàn" của ASEAN, viện dẫn sự ổn định chính trị, chiều sâu thị trường và tính minh bạch trong quản lý, trái ngược rõ rệt với biến động hiện nay tại Indonesia. Đơn vị này nhận định các lợi thế cơ cấu đưa Malaysia vào vị trí trung gian giữa những thị trường có lợi suất thấp, rủi ro thấp như Singapore và môi trường rủi ro cao hơn như Indonesia.
Sức hấp dẫn của Malaysia dựa trên những chỉ số quản trị cụ thể. Nước này yêu cầu tối thiểu 25% cổ phiếu tự do chuyển nhượng, tương đương các thị trường phát triển, giúp nhà đầu tư yên tâm về thanh khoản và quá trình hình thành giá thực chất. Dù các thị trường ASEAN-4 (Malaysia, Indonesia, Thái Lan, Philippines) ghi nhận tổng cộng 10,3 tỷ USD vốn cổ phiếu nước ngoài rút ra trong năm 2025, Malaysia chiếm 50% số vốn rút này dù có môi trường chính trị ổn định nhất khu vực.
Thị trường cổ phiếu Malaysia đang ghi nhận kết quả tích cực trước sự dịch chuyển trong khu vực. Giá trị giao dịch bình quân mỗi ngày đạt 3,4 tỷ ringgit trong tháng 1/2026, vượt mọi mức ghi nhận theo tháng trong năm 2025; trong khi đó, dòng vốn nước ngoài đổ vào trái phiếu định danh bằng ringgit đạt 3 tỷ ringgit trong tháng 12/2025. Khi Indonesia chật vật trước sự giám sát của MSCI, vị thế là thị trường ASEAN có tỷ trọng lớn nhất trong Chỉ số Thị trường mới nổi MSCI giúp Malaysia trở thành lựa chọn thay thế sẵn có cho các quỹ toàn cầu muốn đầu tư vào khu vực mà không phải đối mặt với rủi ro thiếu minh bạch đang bủa vây Jakarta.
Siết thực thi và thay đổi lãnh đạo
Đối mặt với nguy cơ mất vị thế thị trường, giới chức Indonesia triển khai phản ứng quyết liệt, kết hợp cải cách quy định với các biện pháp thực thi pháp luật hình sự hiếm thấy. Năm quan chức cấp cao của sở giao dịch và Cơ quan Dịch vụ Tài chính (OJK) từ chức trong cùng một buổi chiều sau cảnh báo của MSCI. Trong số đó có Tổng giám đốc IDX Iman Rachman, người nhận trách nhiệm cá nhân về những diễn biến trên thị trường. Tốc độ từ chức nhanh chóng thể hiện trách nhiệm giải trình, nhưng cũng làm dấy lên lo ngại về tính liên tục của các định chế giữa lúc khủng hoảng.
Bộ trưởng Điều phối Kinh tế Airlangga Hartarto cam kết mạnh tay với hành vi thao túng thị trường; cảnh sát đã bắt giữ một số lãnh đạo công ty môi giới bị nghi dàn xếp giá. Những biện pháp thực thi này được một số nhà đầu tư hoan nghênh, song diễn ra cùng lúc với các khoản phạt bất ngờ nhằm vào những người bị cáo buộc thao túng cổ phiếu, làm tăng lo ngại về những thay đổi quy định đột ngột. Các quan chức tạm quyền thay thế người đã từ chức đề xuất cải cách quy định về cổ phiếu tự do chuyển nhượng và công bố thông tin sở hữu, nhưng cách triển khai nhanh chóng, mang tính đối phó thay vì tham vấn chưa thể khiến giới quan sát quốc tế hoàn toàn yên tâm.
Danantara, quỹ tài sản quốc gia của Indonesia, tự định vị là lực lượng ổn định thị trường. Giám đốc Đầu tư Pandu Sjahrir thông báo quỹ sẽ đầu tư hằng ngày vào các cổ phiếu có nền tảng vững chắc và thanh khoản cao. Hiện quỹ giao dịch lượng cổ phiếu trị giá hàng tỷ USD mỗi ngày, hướng tới giá trị giao dịch dài hạn từ 8 đến 10 tỷ USD. Tuy nhiên, các nhà quản lý quỹ nước ngoài vẫn thận trọng. James Athey, nhà quản lý quỹ trái phiếu tại Marlborough, nhận định những bước đi chính sách gần đây gây quan ngại:
Tôi cảm thấy mỗi bước đi này đều gây ra một vết xước nhỏ, một vết cắt nhỏ, nhưng cộng dồn lại có thể thành điều lớn hơn. Những gì vừa xảy ra gần đây, theo tôi, sẽ khiến tôi tiếp tục đứng ngoài lâu hơn một chút. Bởi đây là vấn đề rất khó định giá.
Đổi mới tài khóa trong bối cảnh lựa chọn bị thu hẹp
Khi các kênh huy động vốn truyền thống chịu sức ép từ triển vọng tiêu cực của Moody's, Indonesia chuyển sang những cơ chế tài chính thay thế. Ngày 25/2/2026, chính phủ bắt đầu chào bán đợt trái phiếu bằng nhân dân tệ ở nước ngoài thứ hai trong vòng bốn tháng, hướng tới đợt phát hành quy mô chuẩn gồm ba kỳ hạn đáo hạn sau ba, năm và mười năm. Đợt phát hành trái phiếu bằng nhân dân tệ tại thị trường nước ngoài này, tiếp nối đợt chào bán đầu tiên trị giá 6 tỷ nhân dân tệ vào tháng 10/2025, tận dụng lãi suất nhân dân tệ ở nước ngoài đang thấp kỷ lục, đồng thời đa dạng hóa nguồn vốn ngoài thị trường USD và nội tệ.
Đợt chào bán trái phiếu nhân dân tệ diễn ra song song với nỗ lực tái cấp vốn cho các trái phiếu đáo hạn, tổng trị giá ước tính từ 3 tỷ đến 4 tỷ USD trong năm nay. Tuy nhiên, thời điểm phát hành cho thấy áp lực tài khóa: giới chức phải huy động vốn trong bối cảnh điều kiện tín dụng xấu đi và thị trường biến động. Alessia Berardi, người đứng đầu bộ phận kinh tế vĩ mô toàn cầu tại Viện Đầu tư Amundi, cảnh báo rằng nếu lãnh đạo phát tín hiệu chấp nhận lạm phát cao hơn hoặc thường xuyên để ngân hàng trung ương can thiệp nhằm hỗ trợ hoạt động tài khóa, nhận định của nhà đầu tư sẽ càng trở nên bất lợi và phần bù rủi ro sẽ tăng. Phản ứng của thị trường trái phiếu là chỉ báo chính về ổn định kinh tế vĩ mô; lợi suất trái phiếu chính phủ kỳ hạn 10 năm đã tăng 34 điểm cơ bản trong năm nay, lên 6,458%.
Nghịch lý về mức độ ủng hộ
Khủng hoảng thị trường cho thấy khoảng cách đáng chú ý giữa niềm tin của nhà đầu tư và dư luận. Khảo sát do Indikator Politik Indonesia thực hiện từ ngày 15 đến 21/1/2026 cho thấy tỷ lệ ủng hộ Tổng thống Prabowo tăng lên 79,9%, từ mức 78% hồi tháng 11/2025. Cuộc thăm dò hoàn tất ngay trước khi cảnh báo của MSCI châm ngòi cho cú sụp đổ thị trường, cho thấy ông Prabowo vẫn được cử tri Gen Z và người dân nông thôn ủng hộ nhiều nhất; 72,8% hài lòng với chương trình bữa ăn miễn phí của ông.
Sự vững vàng về chính trị này, dù củng cố sự ủy nhiệm trong nước của ông Prabowo, thực tế có thể làm gia tăng lo ngại của thị trường. Mức ủng hộ cao và bền vững củng cố xu hướng của tổng thống theo đuổi chi tiêu xã hội mở rộng và can thiệp nhà nước, những chính sách xung đột trực tiếp với yêu cầu của nhà đầu tư về kỷ luật tài khóa và tính minh bạch trong quản lý. Chính quyền bác bỏ những chỉ trích của Moody's và thay vào đó tiếp tục đặt mục tiêu tăng trưởng 8% vào năm 2029, cho thấy mức độ ủng hộ chính trị có thể lấn át các tín hiệu từ thị trường trong quá trình hoạch định chính sách.
Căng thẳng giữa tính chính danh dân chủ và uy tín thị trường tạo nên môi trường chính sách phức tạp. Việc ông Prabowo tập trung hóa quyền kiểm soát và mở rộng vai trò quân đội trong quản trị dân sự khiến nhà đầu tư quốc tế lo ngại; nhưng chính những xu hướng này lại hấp dẫn các nhóm cử tri trong nước mong muốn sự lãnh đạo mạnh mẽ và hỗ trợ kinh tế tức thời. Kết quả là mô hình quản trị ưu tiên những thành quả chính trị trước mắt hơn khả năng dự đoán lâu dài về thể chế, điều mà tài chính toàn cầu đòi hỏi.
Những điểm cần biết
- MSCI cảnh báo Indonesia có nguy cơ bị hạ từ nhóm thị trường mới nổi xuống nhóm thị trường cận biên vào tháng 5/2026 nếu các vấn đề minh bạch không được giải quyết, có thể khiến dòng vốn tháo chạy từ 25 đến 50 tỷ USD
- Moody's điều chỉnh triển vọng tín nhiệm quốc gia của Indonesia xuống tiêu cực, viện dẫn chính sách khó dự đoán và những quan ngại về quản trị, làm tăng thêm áp lực lên đồng rupiah vốn vẫn gần mức thấp kỷ lục, trên 16.800 rupiah đổi một USD
- Việc Tổng thống Prabowo bổ nhiệm cháu trai làm phó thống đốc Ngân hàng Indonesia và chương trình bữa ăn miễn phí trị giá 20 tỷ USD làm gia tăng lo ngại của nhà đầu tư về tính độc lập của ngân hàng trung ương và kỷ luật tài khóa
- Giới chức Indonesia đã nâng yêu cầu về cổ phiếu tự do chuyển nhượng từ 7,5% lên 15%, siết ngưỡng công bố thông tin sở hữu xuống 1% và bắt giữ những người bị nghi thao túng thị trường; tuy nhiên, thị trường nghi ngờ các cải cách này có bền vững hay không
- Malaysia nổi lên là bên hưởng lợi chính từ dòng vốn rút khỏi Indonesia; yêu cầu 25% cổ phiếu tự do chuyển nhượng và sự ổn định chính trị giúp nước này trở thành "nơi trú ẩn an toàn" của ASEAN đối với nhà đầu tư nước ngoài
- Cuối tháng 1/2026, Chỉ số Tổng hợp Jakarta ghi nhận mức giảm mạnh nhất kể từ Khủng hoảng Tài chính châu Á năm 1998; kể từ khi MSCI đưa ra cảnh báo, khoảng 120 tỷ USD giá trị thị trường đã bốc hơi