Chất bán dẫn thúc đẩy xuất khẩu lập kỷ lục khi các ngành khác chững lại
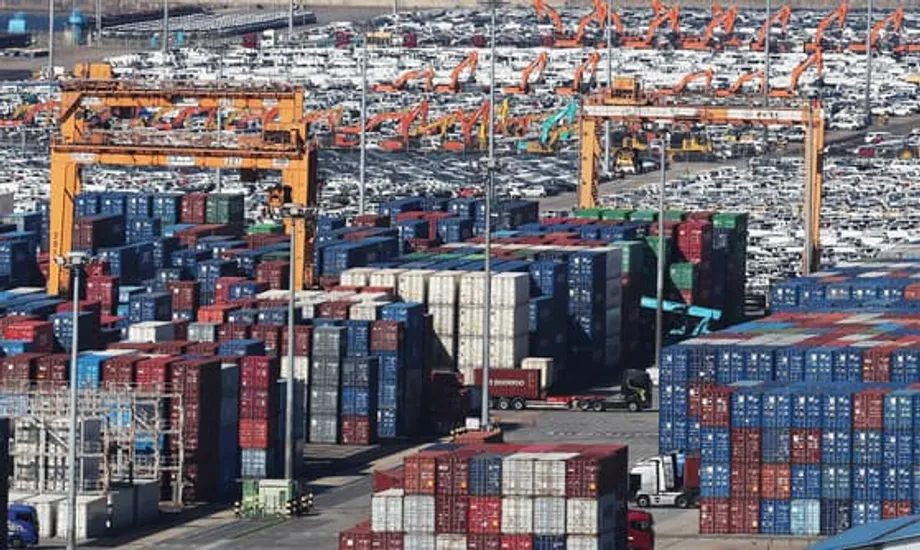
Hàn Quốc đang tiến sát một cột mốc xuất khẩu lịch sử. Từ tháng 1 đến tháng 11, kim ngạch xuất khẩu đạt 640,2 tỷ USD, tăng 2,9% so với cùng kỳ năm trước và là mức cao nhất từ trước đến nay trong giai đoạn này. Nếu kim ngạch tháng 12 tương đương năm ngoái, tổng xuất khẩu cả năm sẽ lần đầu vượt 700 tỷ USD. Đà tăng mạnh lên vào cuối năm, với kim ngạch xuất khẩu tháng 11 đạt kỷ lục 61,04 tỷ USD. Xuất khẩu bình quân mỗi ngày tăng 13,3% trong tháng 11 dù có ít hơn một ngày làm việc, còn thặng dư thương mại nới rộng lên 9,73 tỷ USD khi nhập khẩu nhích 1,2%, đạt 51,3 tỷ USD.
Nội dung
- Chất bán dẫn thúc đẩy xuất khẩu lập kỷ lục khi các ngành khác chững lại
- Động lực nào đứng sau đà tăng của chip?
- AI và trung tâm dữ liệu định hình nhịp độ
- Cơ cấu sản phẩm, giá cả và công suất
- Chính sách thương mại và địa chính trị định hình lại thị trường
- Ngành nào tăng, ngành nào giảm ngoài chất bán dẫn?
- Hàn Quốc dễ tổn thương đến đâu nếu thị trường chip suy giảm?
- Những điều cần theo dõi trong năm 2026
- Điểm chính
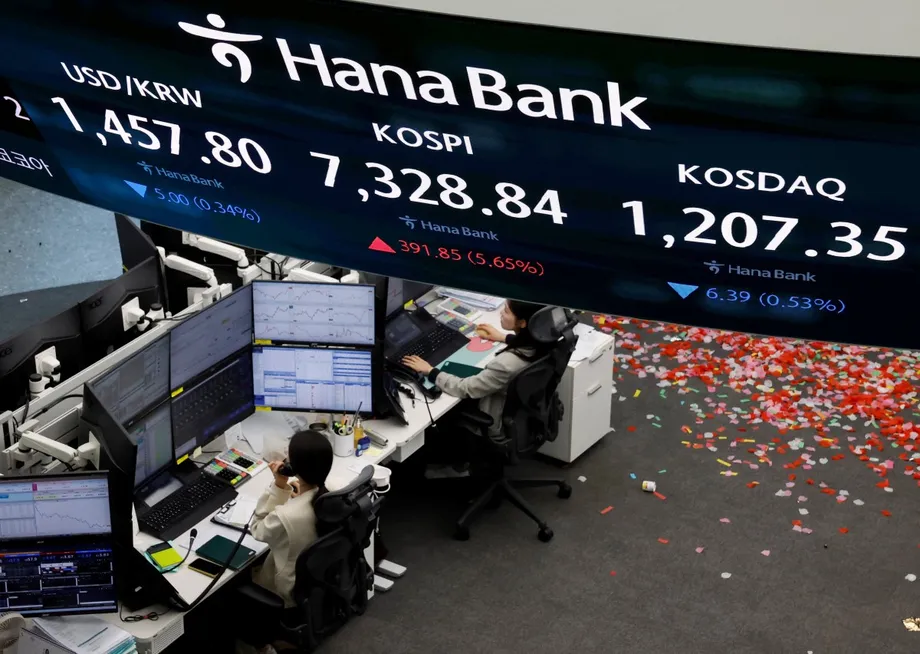
Đằng sau con số nổi bật này là một thực tế đáng chú ý: đà tăng tập trung chủ yếu ở chất bán dẫn. Xuất khẩu chip tháng 11 tăng lên 17,26 tỷ USD, cao hơn 38,6% so với cùng kỳ và chiếm 28,3% tổng kim ngạch xuất khẩu, tỷ trọng cao nhất trong năm nay. Trong 11 tháng đầu năm, xuất khẩu không tính chất bán dẫn giảm 1,5% so với cùng kỳ, còn 487,6 tỷ USD, phản ánh sự suy yếu trên diện rộng trong các ngành công nghiệp. Một số nhóm hàng tăng trưởng trong năm nay, gồm ô tô, tàu biển, sản phẩm y sinh và máy tính. Nhiều nhóm khác suy giảm, trong đó có máy móc, sản phẩm dầu mỏ, hóa dầu, thép, phụ tùng ô tô, màn hình, đồ gia dụng và pin thứ cấp.
Mức độ tập trung này đặt ra những câu hỏi về chiến lược, nhưng các quan chức nhấn mạnh rằng nền tảng xuất khẩu rộng hơn vẫn thể hiện sức chống chịu trong bối cảnh căng thẳng thương mại toàn cầu và nhu cầu hàng hóa có tính chu kỳ suy yếu. Kang Kam-chan, Thứ trưởng Thương mại và Đầu tư, cho biết mức giảm nhẹ của xuất khẩu ngoài nhóm chất bán dẫn cho thấy nền tảng ổn định, đồng thời nhu cầu chip dự kiến vẫn vững khi trí tuệ nhân tạo và các trung tâm dữ liệu mở rộng công suất.
"Dù xuất khẩu phụ thuộc nhiều vào chất bán dẫn, việc xuất khẩu không tính chất bán dẫn chỉ giảm 1,5% là một kết quả khá vững. Nhu cầu chất bán dẫn mạnh mẽ dự kiến sẽ tiếp tục sang năm tới, cùng với đà phát triển của AI và các trung tâm dữ liệu," ông Kang nói.
Động lực nào đứng sau đà tăng của chip?
Đà đi lên của chip bắt nguồn từ những chuyển dịch công nghệ, diễn biến giá cả và các động thái chiến lược về hàng tồn kho. Các đơn vị vận hành trung tâm dữ liệu đang mua bộ nhớ giá trị cao để chạy những mô hình AI lớn hơn và tăng tốc dịch vụ đám mây. Các nhà sản xuất thiết bị đang làm mới chu kỳ sản phẩm theo những tiêu chuẩn thế hệ tiếp theo. Những khách hàng lớn cũng tích trữ hàng dự phòng để phòng ngừa cú sốc chính sách và tình trạng thắt chặt nguồn cung.
AI và trung tâm dữ liệu định hình nhịp độ
Xuất khẩu bộ nhớ phục vụ thị trường AI và máy chủ dẫn đầu đà phục hồi. Bộ nhớ băng thông cao (HBM), được sử dụng cùng GPU tiên tiến, và DRAM máy chủ DDR5 đang có nhu cầu lớn. Đợt tăng mạnh về lượng hàng giao vào giữa năm cho thấy những xu hướng này tác động đến kim ngạch xuất khẩu ra sao, khi khách hàng tại các trung tâm chip chủ chốt tăng đơn đặt hàng bộ nhớ máy chủ và chip logic bổ trợ cho việc xây dựng hạ tầng AI. Sự kết hợp giữa sản lượng tăng và giá mỗi đơn vị cao hơn đã đẩy giá trị xuất khẩu đi lên trong những tháng gần đây.
Dữ liệu ngành cho thấy một năm mạnh mẽ nữa đang chờ đợi lĩnh vực chất bán dẫn. Doanh số chip toàn cầu ước đạt 627 tỷ USD trong năm 2024 và dự kiến tiến gần 697 tỷ USD trong năm 2025, nhờ bộ tăng tốc AI, bộ nhớ máy chủ và việc các tính năng AI ngày càng được phổ biến trên máy tính cá nhân và điện thoại thông minh. Doanh số chip AI tạo sinh có thể vượt 150 tỷ USD vào năm tới. Tuy nhiên, công suất không tăng đồng đều. Lượng wafer xuất xưởng chậm lại trong đợt tăng trưởng năm 2024 và khâu đóng gói tiên tiến vẫn là nút thắt, góp phần lý giải sức mạnh định giá của bộ nhớ cao cấp và bộ tăng tốc.
Cơ cấu sản phẩm, giá cả và công suất
Chu kỳ hiện tại khác với các đợt phục hồi bộ nhớ trước đây. HBM và DDR5 cấp máy chủ có giá bán bình quân cao hơn, đồng thời đòi hỏi các công đoạn đóng gói phức tạp mà chỉ một số ít cơ sở có thể triển khai ở quy mô lớn. Điều này làm tăng đáng kể tác động doanh thu của mỗi đơn vị hàng xuất xưởng. Nguồn cung bổ sung đang được đưa vào, nhưng tập trung ở các nút công nghệ tiên tiến và khâu đóng gói, đồng thời cần thời gian để tăng sản lượng. Bất kỳ sự chậm trễ nào trong việc đưa công suất mới vào hoạt động cũng có thể khiến giá duy trì ở mức cao. Ngược lại, việc mở rộng nhanh chóng hoặc các nhà cung cấp dịch vụ đám mây tạm dừng đặt hàng sẽ khiến giá hạ nhiệt. Độ nhạy trước những thay đổi nhỏ của cung và cầu là đặc trưng của chu kỳ bộ nhớ, và sẽ định hình số liệu xuất khẩu hàng tháng.
Chính sách thương mại và địa chính trị định hình lại thị trường
Mô hình xuất khẩu năm 2025 phản ánh bối cảnh chính sách thay đổi nhanh chóng. Năm bắt đầu với việc tăng thuế quan đối với một số mặt hàng xuất sang Mỹ, ảnh hưởng đến ô tô và thép. Thỏa thuận đạt được vào cuối tháng 11 khôi phục mức thuế đối với ô tô và phụ tùng ở mức 15%, giúp giảm sức ép cho các nhà sản xuất chủ chốt. Số liệu tháng gần nhất cho thấy tình hình khác nhau tùy thị trường: xuất khẩu sang Trung Quốc tăng 6,9% trong tháng 11, sang Mỹ gần như đi ngang, còn các thị trường ASEAN và Trung Đông ghi nhận mức tăng.
Chính sách công nghiệp toàn cầu đang định hình lại địa điểm và cách thức đầu tư của các doanh nghiệp Hàn Quốc. Các công ty đang bổ sung nhà máy và quan hệ đối tác tại Mỹ để đủ điều kiện nhận trợ cấp và tín dụng thuế trong những lĩnh vực chiến lược. Trong nước, Đạo luật K Chips đưa ra ưu đãi thuế cho chi tiêu vốn và nghiên cứu trong lĩnh vực chất bán dẫn cùng các công nghệ trọng yếu khác. Các biện pháp kiểm soát xuất khẩu thiết bị tiên tiến và công nghệ nhạy cảm đã bảo vệ một số nhà sản xuất chip Hàn Quốc trước các đối thủ có chi phí thấp hơn, nhưng đồng thời hạn chế việc nâng cấp các cơ sở thế hệ cũ tại Trung Quốc. Hạn chế nguồn cung khoáng sản thiết yếu khiến chi phí ở một số khâu trong chuỗi cung ứng xe điện tăng lên, thúc đẩy đa dạng hóa nhà cung cấp mới tại châu Á và các khu vực khác. Chính phủ cũng đang tiến tới xóa bỏ thuế quan đối với các nguyên liệu nhập khẩu chủ chốt dùng trong sản xuất wafer vào năm 2026 nhằm duy trì lợi thế chi phí trong ngành chip.
Các quan chức thương mại cho rằng giảm bất định có thể khơi thông đầu tư và đơn hàng. Kim Jeongkwan, Bộ trưởng Thương mại, Công nghiệp và Năng lượng, hoan nghênh việc giảm thuế đối với ô tô và cho biết chính sách hỗ trợ sẽ tiếp tục được duy trì khi các nhà xuất khẩu hướng tới cột mốc 700 tỷ USD.
"Việc giảm thuế đối với các doanh nghiệp ô tô và phụ tùng đã giúp giảm bớt bất định cho các công ty Hàn Quốc xuất khẩu sang Mỹ. Chính phủ sẽ tăng cường hỗ trợ chính sách để bảo đảm đà tăng xuất khẩu tiếp tục và xuất khẩu đóng vai trò quan trọng trong phục hồi, tăng trưởng kinh tế," ông Kim nói.
Ngành nào tăng, ngành nào giảm ngoài chất bán dẫn?
Báo cáo tháng 11 cho thấy sự phân hóa giữa các ngành gắn với AI và giao thông vận tải với những ngành chịu ảnh hưởng của chu kỳ hàng hóa và công nghiệp nặng. Xuất khẩu ô tô tháng 11 tăng 13,7%, đạt 6,41 tỷ USD, nhờ doanh số mạnh của các mẫu xe động cơ đốt trong và xe hybrid, cùng chuỗi cung ứng dần trở lại bình thường. Đơn đặt hàng tàu biển cũng góp phần thúc đẩy tăng trưởng trong những tháng gần đây; doanh số tăng vọt hồi đầu mùa thu nhờ các loại tàu chuyên dụng.
Ngược lại, các nhóm hàng liên quan đến năng lượng và nguyên liệu cơ bản gặp khó khăn trong phần lớn thời gian của năm. Trong 11 tháng đầu năm, xuất khẩu máy móc giảm 8,9%, sản phẩm dầu mỏ giảm 11,1%, sản phẩm hóa dầu giảm 11,7% và thép giảm 8,8%. Phụ tùng ô tô, màn hình và đồ gia dụng cũng suy yếu, lần lượt giảm 6,3%, 10,3% và 9,4%. Xuất khẩu pin thứ cấp giảm 11,8% trong cùng kỳ, phản ánh quá trình điều chỉnh hàng tồn kho trong lĩnh vực điện tử và vận tải, cũng như nhu cầu xe điện không đồng đều tại các thị trường chủ chốt. Một số dấu hiệu ổn định xuất hiện trong tháng 11, khi thiết bị không dây và pin ghi nhận mức cải thiện nhẹ theo tháng, nhưng xu hướng chung ngoài nhóm chip vẫn yếu.
Cơ cấu theo khu vực cho thấy xu hướng ngành đan xen với chính sách thương mại ra sao. Xuất khẩu sang Trung Quốc, thị trường đơn lẻ lớn nhất của chip Hàn Quốc, đã cải thiện nhờ đơn hàng chất bán dẫn và sản phẩm tinh chế tăng. Doanh số sang ASEAN phục hồi cùng với lượng chip xuất khẩu. Xuất khẩu sang Mỹ bị hạn chế bởi các mức thuế áp lên ô tô và thép trước đó, dù thỏa thuận cuối năm giúp giảm thuế được kỳ vọng sẽ hỗ trợ. Tình hình tại châu Âu trái chiều khi nhu cầu thép và tàu biển hạ nhiệt. Chi phí nhập khẩu năng lượng giảm, giúp cải thiện cán cân thương mại tổng thể dù nhập khẩu hàng hóa phi năng lượng gắn với tư liệu sản xuất và linh kiện tăng mạnh hơn.
Hàn Quốc dễ tổn thương đến đâu nếu thị trường chip suy giảm?
Tỷ trọng chip trong xuất khẩu đã tăng từ khoảng 10% trong giai đoạn 2002-2010 lên 28,3% vào tháng 11/2025. Mức độ tập trung này mang lại lợi ích lớn khi chu kỳ tăng nóng, nhưng cũng có thể che lấp sự suy yếu ở những lĩnh vực khác. Thống kê chính thức cho thấy nền tảng sản xuất rộng hơn đang chịu sức ép. Số doanh nghiệp sản xuất đạt đỉnh 586.000 vào năm 2022 rồi giảm còn 504.000 vào năm 2024. Việc làm trong ngành sản xuất giảm khoảng 4% từ năm 2022 đến tháng 9/2025, phần lớn mức giảm đến từ các doanh nghiệp vừa và nhỏ. Sản lượng của các doanh nghiệp lớn tăng trong thập kỷ qua, trong khi sản lượng của các doanh nghiệp nhỏ hơn giảm. Mức phụ thuộc vào nhập khẩu đầu vào cho sản xuất tăng từ khoảng một phần tư năm 2020 lên khoảng 30% vào giữa năm 2025, trong đó tỷ trọng hàng nhập từ Trung Quốc tăng lên khi các nhà sản xuất linh kiện nước này chuyển lên những khâu có giá trị cao hơn.
Mức độ tập trung theo địa lý cũng tăng. Tỷ trọng cộng gộp của Mỹ và Trung Quốc trong xuất khẩu Hàn Quốc tăng lên khoảng 36% trong chín tháng đầu năm 2025, từ khoảng 26% năm 2020. Mức độ tập trung cả về ngành hàng lẫn thị trường đích khiến các nhà xuất khẩu dễ bị ảnh hưởng hơn trước thay đổi chính sách hoặc nhu cầu tại một số ít thị trường. Một số nhà phân tích cảnh báo rằng chu kỳ bộ nhớ suy giảm vào khoảng năm 2027 có thể làm lộ rõ những mất cân đối này. Nếu điều đó xảy ra, các doanh nghiệp yếu hơn có thể khó xoay xở nguồn vốn hoạt động, còn số công ty không đủ lợi nhuận hoạt động để trang trải chi phí lãi vay có thể tiếp tục tăng.
Chính sách có thể giúp giảm mức độ dễ tổn thương này. Các tổ chức quốc tế khuyến nghị Hàn Quốc đa dạng hóa thị trường xuất khẩu và chuỗi cung ứng, mở rộng thương mại dịch vụ và giữ cho các biện pháp hỗ trợ trung lập nhất có thể giữa các ngành. Những đề xuất bao gồm tăng cường chính sách cạnh tranh, giảm gánh nặng quy định và cải cách thị trường lao động để cải thiện khả năng dịch chuyển và đào tạo. Mở rộng, nâng cấp các hiệp định thương mại có thể giúp tiếp cận thị trường rộng hơn. Với ngành công nghiệp, các động lực xuất khẩu mới có thể gồm phần mềm và dịch vụ đám mây gắn với sản xuất, thiết bị quốc phòng và chế biến thực phẩm tiên tiến. Những bước đi này không làm giảm vai trò của chip, mà giúp bảo đảm thành quả từ chất bán dẫn lan tỏa tới nhiều ngành hơn.
Những điều cần theo dõi trong năm 2026
Các chỉ báo ngắn hạn cho thấy chip sẽ tiếp tục tăng trưởng mạnh. Việc xây dựng hạ tầng AI vẫn là ưu tiên của các nhà cung cấp dịch vụ đám mây. HBM và bộ nhớ cấp máy chủ đang thiếu nguồn cung. Công suất mới đang được đưa vào hoạt động nhưng cần thời gian mới đạt sản lượng lớn. Diễn biến giá bộ nhớ sẽ phụ thuộc vào tốc độ đặt hàng của các trung tâm dữ liệu và thời điểm dây chuyền mới đi vào hoạt động. Kế hoạch chi tiêu vốn của các khách hàng công nghệ lớn vào đầu năm tới sẽ là tín hiệu quan trọng. Nếu đơn hàng bộ tăng tốc và bộ nhớ máy chủ duy trì ở mức cao, xuất khẩu chip nhiều khả năng vẫn tăng mạnh trong quý I.
Rủi ro chính sách vẫn là yếu tố khó lường. Bất kỳ động thái tăng thuế mới nào ảnh hưởng đến ô tô, thép hoặc điện tử cũng sẽ tác động lan rộng đến rổ hàng xuất khẩu. Những thay đổi tiềm tàng về thuế chip hoặc kiểm soát xuất khẩu sẽ đặc biệt đáng chú ý trong bối cảnh mức độ tập trung hiện nay. Các nỗ lực tăng cường đa dạng hóa chuỗi cung ứng, trong đó có những bước đi nhằm bảo đảm nguồn cung khoáng sản và hóa chất thiết yếu, cùng kế hoạch giảm thuế nhập khẩu nguyên liệu wafer về 0% vào năm 2026, sẽ có ý nghĩa quan trọng đối với năng lực cạnh tranh về chi phí. Trong nước, cần theo dõi tiến độ triển khai ưu đãi thuế và cấp phép theo Đạo luật K Chips, cũng như các dấu hiệu ổn định của những ngành ngoài chip. Số liệu xuất khẩu hằng ngày và diễn biến xuất khẩu không tính chất bán dẫn sẽ cho thấy đà phục hồi có lan rộng hay không.
Điểm chính
- Xuất khẩu từ tháng 1 đến tháng 11 đạt 640,2 tỷ USD, tăng 2,9%, đưa mục tiêu 700 tỷ USD cho cả năm vào tầm tay.
- Chất bán dẫn là động lực tăng trưởng, với xuất khẩu chip tháng 11 đạt 17,26 tỷ USD, chiếm 28,3% tổng kim ngạch xuất khẩu.
- Trong 11 tháng đầu năm, xuất khẩu không tính chất bán dẫn giảm 1,5% so với cùng kỳ, còn 487,6 tỷ USD.
- Ô tô, tàu biển, sản phẩm y sinh và máy tính tăng trưởng, trong khi máy móc, hóa dầu, sản phẩm dầu mỏ, thép, phụ tùng ô tô, màn hình, đồ gia dụng và pin thứ cấp suy giảm.
- Thỏa thuận đạt được vào cuối năm khôi phục thuế đối với ô tô và phụ tùng ở mức 15% tại Mỹ, giúp giảm sức ép trước đó lên các nhà sản xuất ô tô.
- Doanh số chip toàn cầu dự kiến tiến gần 697 tỷ USD trong năm 2025, chủ yếu nhờ phần cứng AI, HBM và bộ nhớ DDR5.
- Mức độ phụ thuộc của ngành sản xuất vào chip tăng, trong khi tỷ trọng nhập khẩu đầu vào tăng và số nhà sản xuất nhỏ cùng việc làm giảm kể từ năm 2022.
- Ưu tiên chính sách gồm đa dạng hóa thị trường và chuỗi cung ứng, thúc đẩy xuất khẩu dịch vụ và hỗ trợ trung lập giữa các ngành để mở rộng tăng trưởng vượt ra ngoài lĩnh vực chip.