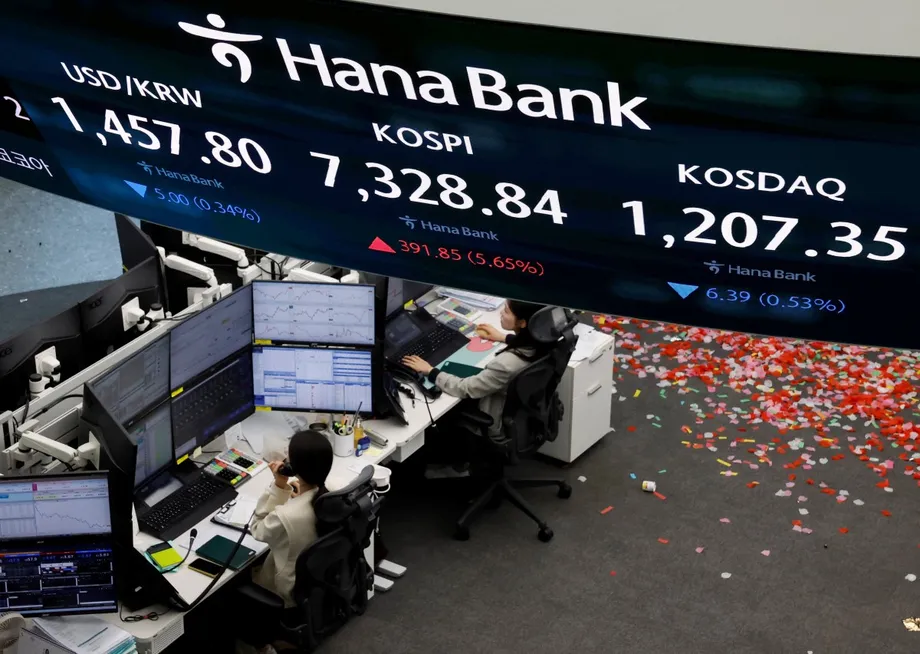
Thị trường đảo chiều, gây sức ép lên các ông lớn ngành chip
Các nhà đầu tư nước ngoài được cho là đã rút 131 tỷ USD khỏi cổ phiếu Hàn Quốc trong năm 2026, trong khi giá trị giao dịch giảm khoảng 70% so với mức đỉnh hồi cuối tháng 5. Kospi, chỉ số dẫn đầu các thị trường chứng khoán lớn toàn cầu trong nửa đầu năm, đã giảm 22% trong nửa cuối năm khi nhà đầu tư đánh giá lại đà tăng chủ yếu xoay quanh chip nhớ phục vụ trí tuệ nhân tạo.
Nội dung
- Thị trường đảo chiều, gây sức ép lên các ông lớn ngành chip
- Sở hữu nước ngoài giảm ngay cả trong đợt tăng giá
- Vì sao hai công ty này có ảnh hưởng lớn đến vậy
- Chương trình mua lại sắp kết thúc khi lợi nhuận mất sức hút
- Các hộ gia đình rút lui sau đợt bán tháo mùa hè
- Các quỹ đòn bẩy làm gia tăng tranh luận về biến động
- Đài Loan thu hút sự quan tâm nhưng cũng chịu dòng vốn rút ra
- Số liệu lợi nhuận và lạm phát sắp tới có thể cho thấy điều gì
- Các mốc thời gian của đợt đảo chiều
- Điểm chính
Đà đảo chiều trên thị trường cổ phiếu trị giá 4,3 nghìn tỷ USD của Hàn Quốc cho thấy mức độ phụ thuộc vào Samsung Electronics và SK Hynix. Hai công ty này chiếm hơn một nửa tỷ trọng của chỉ số chuẩn, khiến cổ phiếu của họ có ảnh hưởng lớn bất thường đến diễn biến của toàn bộ chỉ số.
Số liệu tháng 10 cho thấy làn sóng rút vốn không chỉ thể hiện ở giá cổ phiếu. Tỷ lệ sở hữu nước ngoài tại Samsung là 46,38% vào ngày 8 tháng 10, mức thấp nhất kể từ ngày 11 tháng 1 năm 2008, khi tỷ lệ này là 46,35%. Tỷ lệ sở hữu nước ngoài tại SK Hynix giảm xuống 49,59%, thấp hơn ngưỡng 50% mà công ty duy trì từ năm 2023.
Lực đỡ từ các đợt mua cổ phiếu của doanh nghiệp cũng đang suy yếu. Các báo cáo gần đây cho biết Samsung hoàn tất chương trình mua lại cổ phiếu ngày 6 tháng 10, trong khi SK Hynix đã thực hiện hơn 80% lượng mua công bố tính đến ngày 9 tháng 10. Tổng giá trị hai chương trình là 55 nghìn tỷ won, tương đương khoảng 41 tỷ USD.
Vì vậy, vấn đề trước mắt lớn hơn sự suy giảm hứng thú với AI. Nhà đầu tư nước ngoài đang bán ra, các hộ gia đình giảm vay nợ và số dư tiền mặt tại các công ty chứng khoán, còn hai bên mua lớn là doanh nghiệp sắp kết thúc chương trình mua cổ phiếu. Đến nay, lợi nhuận mạnh vẫn chưa đảo ngược được tình trạng này.
Sở hữu nước ngoài giảm ngay cả trong đợt tăng giá
Tỷ lệ sở hữu nước ngoài tại Samsung giảm từ mức đỉnh đầu năm 2026 là 52,40% xuống 46,38% vào ngày 8 tháng 10, tức giảm 6,02 điểm phần trăm. Tỷ lệ này xuống dưới 50% trong tháng 3, về khoảng 48% trong tháng 5 và khoảng 47% trong tháng 7. Như vậy, làn sóng rút vốn đã diễn ra khi toàn thị trường vẫn còn đi lên.
SK Hynix cũng đi theo xu hướng tương tự. Tỷ lệ sở hữu nước ngoài giảm từ 54,64% hồi đầu năm xuống 49,59%, giảm 5,05 điểm phần trăm. Con số mới nhất cũng thấp hơn 6,82 điểm phần trăm so với mức 56,41% của năm 2024. Trên toàn ngành điện, điện tử thuộc Kospi, tỷ lệ sở hữu nước ngoài giảm từ 40,87% vào đầu năm xuống 38,09%.
Một nguồn tin riêng cho biết nhà đầu tư nước ngoài đã bán ròng hơn 197 nghìn tỷ won cổ phiếu Kospi trong năm nay. Không nên xem con số này và mức rút vốn 131 tỷ USD được đưa tin là hai khoản bán độc lập hoặc cộng chúng lại: cần đối chiếu tiền tệ, phạm vi thị trường và thời gian đo lường trước khi so sánh.
Sở Giao dịch Hàn Quốc cung cấp dữ liệu mua, bán và mua ròng của nhà đầu tư thông qua bộ dữ liệu giao dịch của nhà đầu tư. Thông báo của sở cho biết dữ liệu giao dịch trong phiên thường dự kiến được công bố sau 3 giờ 45 phút chiều, còn số liệu cuối cùng, bao gồm giao dịch ngoài giờ thường lệ, dự kiến có sau 8 giờ tối. Thông báo cũng lưu ý thông tin có thể có sai sót hoặc bị chậm trễ. Phần trích dẫn trên trang không hiển thị tổng số vốn rút trong năm, vì vậy con số được nêu trong tiêu đề vẫn là số liệu tổng hợp từ dữ liệu sở giao dịch do các nguồn tin công bố.
Vì sao hai công ty này có ảnh hưởng lớn đến vậy
Chip nhớ giữ vai trò trung tâm trong câu chuyện đầu tư AI của Hàn Quốc. Các hệ thống AI cần bộ nhớ để lưu trữ và xử lý lượng dữ liệu lớn dùng trong tính toán, bên cạnh các bộ xử lý thực hiện phép tính. Nhà đầu tư mua cổ phiếu Samsung và SK Hynix như một cách tham gia vào làn sóng chi tiêu cho hạ tầng này.
Chính mức độ tập trung từng giúp Kospi tăng giá giờ lại khiến chỉ số dễ tổn thương trước những hoài nghi về nhu cầu chip nhớ, khả năng sinh lời và thời gian kéo dài của chu kỳ bùng nổ ngành. Khi hơn một nửa chỉ số phụ thuộc vào hai công ty, mức tăng ở các cổ phiếu khác có thể khó bù đắp cho đà bán ra ở hai mã này.
Phillip Wool, người đứng đầu bộ phận quản lý danh mục đầu tư tại Rayliant Global Advisors, cho biết quỹ của ông đã giảm tỷ trọng đầu tư vào AI tại Hàn Quốc và nắm giữ Samsung cùng SK Hynix ở mức thấp hơn tỷ trọng của hai công ty trong chỉ số chuẩn. Ông mô tả thách thức với những nhà đầu tư tham gia muộn vào thị trường chip nhớ:
Thách thức lớn nhất tôi thấy đối với phần lớn nhà đầu tư - đặc biệt là những người chỉ mới tham gia thị trường Hàn Quốc gần đây để đầu tư vào chip nhớ - là phần lợi nhuận dễ kiếm từ chủ đề này đã thuộc về quá khứ,
Hwang San-hae, chuyên gia phân tích tại LS Securities, chỉ ra một sức ép khác: dòng vốn đầu tư AI đang mở rộng khỏi lĩnh vực chip nhớ sang chip tùy chỉnh, linh kiện, thiết bị và an ninh mạng. Hàn Quốc vẫn có thể hưởng lợi từ chi tiêu cho AI, trong khi chỉ số chuẩn vốn bị chi phối bởi chip nhớ lại thu hút ít vốn hơn các thị trường có nhiều nhóm doanh nghiệp đa dạng hơn.
Chương trình mua lại sắp kết thúc khi lợi nhuận mất sức hút
Samsung và SK Hynix là những bên mua đáng kể cổ phiếu của chính mình. Hoạt động này có thể hỗ trợ nhu cầu bằng cách hấp thụ lượng cổ phiếu chào bán, dù không đảm bảo giá sẽ tăng. Số liệu JPMorgan Chase được các báo cáo trích dẫn cho thấy các đợt mua lại của hai công ty chiếm phần lớn trong tổng lượng lệnh mua trên thị trường khoảng 23 tỷ USD của tháng trước.
Thời điểm hiện nay rất đáng chú ý. Các thông tin trước đó cho biết cả hai chương trình đều sắp hoàn tất. Cập nhật cụ thể hơn trong tháng 10 cho biết chương trình của Samsung kết thúc ngày 6 tháng 10, còn SK Hynix đã hoàn thành hơn 80% tính đến ngày 9 tháng 10. Điều này đồng nghĩa lực cầu từ doanh nghiệp còn lại ít hơn, trong khi nhà đầu tư nước ngoài vẫn tiếp tục bán ra.
Trong giai đoạn từ ngày 6 đến ngày 8 tháng 10, nhà đầu tư nước ngoài được cho là đã bán ròng hơn 6 nghìn tỷ won cổ phiếu trong nước. Ngày 8 tháng 10, Kospi giảm hơn 2%, xuống khoảng 6.620 điểm, dù Samsung công bố kết quả sơ bộ quý III vượt kỳ vọng. Cổ phiếu Samsung cũng giảm dù lợi nhuận hoạt động theo báo cáo tăng gần gấp chín lần trong quý.
Một nguồn tin nêu lợi nhuận hoạt động quý của Samsung là 107 nghìn tỷ won, nhưng không có báo cáo kết quả kinh doanh chính thức nào ở đây xác nhận con số đó. Kết luận có cơ sở hơn là: dù lợi nhuận được báo cáo cải thiện mạnh, hoạt động bán ra vẫn không dừng lại. Việc ETF tái cân bằng danh mục và quyền chọn đáo hạn cũng được xác định là những yếu tố gây sức ép ngày 8 tháng 10, khiến diễn biến phiên này phức tạp hơn một phán quyết đơn giản về lợi nhuận.
Các hộ gia đình rút lui sau đợt bán tháo mùa hè
Nhà đầu tư cá nhân góp phần thúc đẩy mức tăng được cho là 100% của Kospi trong nửa đầu năm. Kể từ đợt bán tháo tháng 7, các chỉ báo về khả năng mua vào của hộ gia đình suy yếu. Theo số liệu Hiệp hội Đầu tư Tài chính Hàn Quốc được các báo cáo trích dẫn, dư nợ cho vay ký quỹ còn khoảng 33 nghìn tỷ won, so với mức đỉnh 38,6 nghìn tỷ won hồi tháng 6.
Mức giảm là 5,6 nghìn tỷ won, tương đương khoảng 14,5%. Khoản vay ký quỹ cho phép nhà đầu tư mua cổ phiếu bằng tiền vay. Nợ giảm có thể đồng nghĩa rủi ro trên thị trường thấp hơn, nhưng việc trả nợ cũng có thể khiến nhà đầu tư phải bán cổ phiếu, làm giảm lực cầu trong giai đoạn điều chỉnh.
Số dư tiền mặt tại các công ty chứng khoán giảm từ gần 140 nghìn tỷ won xuống khoảng 100 nghìn tỷ won, tương đương mức giảm khoảng 29%. Đây là khoản tiền trong tài khoản chứng khoán, bao gồm cả tiền có thể được đem đi đầu tư. Số dư giảm không cho biết chính xác các hộ gia đình đã chuyển tiền đi đâu, nhưng cho thấy nguồn vốn sẵn sàng để mua vào đã thu hẹp.
Các báo cáo cho biết giá trị giao dịch giảm khoảng 70%, trong khi một bản tin ngày 11 tháng 10 dùng thuật ngữ khối lượng giao dịch. Đây là hai thước đo khác nhau: giá trị giao dịch thường chỉ tổng giá trị tiền tệ được giao dịch, còn khối lượng tính số cổ phiếu. Cả hai cách diễn đạt đều cho thấy hoạt động giao dịch giảm mạnh, nhưng không nên xem các tỷ lệ này là số liệu xác nhận độc lập cho cả hai thước đo.
Các quỹ đòn bẩy làm gia tăng tranh luận về biến động
Nỗ lực của chính phủ nhằm hướng tiền tiết kiệm của hộ gia đình vào cổ phiếu trong nước đã trở thành một phần trong cuộc tranh luận về đợt đảo chiều mùa hè. Các báo cáo cho biết cơ quan quản lý đẩy nhanh việc ra mắt hơn một chục ETF đòn bẩy gắn với các công ty như Samsung và SK Hynix. Chính quyền Tổng thống Lee Jae Myung sau đó tổ chức các cuộc họp khẩn cấp, còn cơ quan quản lý đưa ra biện pháp hạn chế nhà đầu tư cá nhân rót vốn vào những sản phẩm này.
ETF đòn bẩy hướng đến mức sinh lời hằng ngày cao hơn bội số của chỉ số, thường thông qua các công cụ phái sinh và vay nợ. Direxion Daily South Korea Bull 3X Shares, có mã KORU, đặt mục tiêu đạt mức biến động hằng ngày gấp ba lần chỉ số MSCI Korea, không phải Kospi. Việc tái cân bằng hằng ngày đồng nghĩa lợi nhuận trong vài tuần hoặc vài tháng không nhất thiết bằng ba lần mức sinh lời của chỉ số trong cùng giai đoạn.
KORU được cho là đã mất khoảng 28% trong tháng 6 và hơn 61% trong tháng 7, nhưng vẫn tăng 43,72% trong năm 2026 tại thời điểm bản tin đó được đăng. Những con số này cho thấy một đợt tăng mạnh trước đó có thể cùng tồn tại với những khoản lỗ lớn sau đó. Mức tăng gần 8% qua đêm được đưa tin, trong khi Kospi giảm khoảng 5% lúc mở cửa phiên thứ Hai, cũng liên quan đến các phiên giao dịch và chỉ số tham chiếu khác nhau.
Jung Eui-jung, người đứng đầu Liên minh Cổ đông Hàn Quốc với 64.000 thành viên, chỉ trích vai trò của chính phủ trong việc mở rộng khả năng tiếp cận các sản phẩm đòn bẩy:
Điều đặc biệt mỉa mai là chính phủ nói đang cố gắng kiểm soát tình hình, nhưng chính họ lại là bên dựng lên bàn cờ bạc này,
Nhà kinh tế Steve Hanke cho rằng chỉ số chuẩn của Hàn Quốc đã biến động mạnh hơn Bitcoin, dẫn lại một biểu đồ ông chia sẻ. Khi chưa có khoảng thời gian và phương pháp tính của biểu đồ, phép so sánh này chưa thể xác lập thứ hạng chung. Tuy nhiên, nó phản ánh mức độ lo ngại trước những biến động của thị trường.
Đài Loan thu hút sự quan tâm nhưng cũng chịu dòng vốn rút ra
Taiex của Đài Loan được cho là đã tăng 70% trong năm nay và vượt Kospi khoảng 23 điểm phần trăm trong quý trước. Đà tăng cũng lan tỏa rộng hơn: khoảng 10% số cổ phiếu trong chỉ số tăng ít nhất gấp đôi, so với 4,7% thành phần của Kospi. Theo thước đo này, tỷ lệ cổ phiếu tăng gấp đôi ở Đài Loan cao hơn một chút so với gấp đôi Hàn Quốc.
Chun-Lai Wu, người đứng đầu bộ phận phân bổ tài sản châu Á tại Văn phòng Giám đốc Đầu tư của UBS Global Wealth Management, cho biết công ty ưu tiên Đài Loan để đầu tư chiến thuật vào AI:
Ở thời điểm hiện tại, chúng tôi ưu tiên thể hiện mức độ tiếp xúc chiến thuật với AI thông qua cổ phiếu Đài Loan, nơi có hệ sinh thái phần cứng công nghệ hoàn chỉnh hơn và được hỗ trợ bởi các kế hoạch chi tiêu mạnh mẽ của những công ty công nghệ lớn,
Ưu tiên này không có nghĩa nhà đầu tư nước ngoài liên tục mua cổ phiếu Đài Loan. Số liệu LSEG trong bản tin ngày 11 tháng 8 cho thấy Đài Loan ghi nhận dòng vốn nước ngoài rút ròng 22,95 tỷ USD trong tháng 7, sau khoảng 8 tỷ USD trong tháng 6. Hàn Quốc ghi nhận mức 6,26 tỷ USD trong tháng 7, tháng thứ ba liên tiếp bị rút vốn.
Tổng mức rút ròng trong tháng 7 tại bảy thị trường châu Á đạt 25,48 tỷ USD, đánh dấu tháng thứ chín liên tiếp nhà đầu tư nước ngoài bán ròng. Đài Loan và Hàn Quốc cộng lại ghi nhận 29,21 tỷ USD vốn rút ra, cao hơn tổng rút ròng của khu vực do dòng vốn vào các thị trường khác phần nào bù trừ. Ấn Độ nhận 2,12 tỷ USD, Thái Lan 1,46 tỷ USD, Indonesia 88 triệu USD và Philippines 69 triệu USD; Việt Nam ghi nhận dòng vốn rút ra khoảng 12 triệu USD.
Sự khác biệt nằm ở việc sau này nhà đầu tư ưu tiên mức độ tiếp xúc AI đa dạng hơn tại Đài Loan, trong khi trước đó dòng vốn vẫn rút mạnh khỏi thị trường này, chứ không phải một dòng tiền liên tục chuyển từ Hàn Quốc sang Đài Loan. Các nhà phân tích của BNP Paribas nêu lo ngại về dự báo nhu cầu chip, việc trả nợ và thông báo của Moonshot tại Trung Quốc về các mô hình AI giá rẻ. Herald van der Linde của HSBC cho biết ngân hàng đã nâng đánh giá Ấn Độ lên mức trung lập trong khu vực châu Á khi nhà đầu tư tìm cách đa dạng hóa.
Số liệu lợi nhuận và lạm phát sắp tới có thể cho thấy điều gì
Bản đánh giá thị trường tháng 10 xác định tuần từ ngày 12 đến ngày 16 tháng 10 là phép thử xem lợi nhuận có thể thay thế lực cầu đang suy yếu từ các chương trình mua lại cổ phiếu hay không. Báo cáo đề cập số liệu chỉ số giá tiêu dùng và chỉ số giá sản xuất tháng 9 của Mỹ, giá dầu và phát biểu của Cục Dự trữ Liên bang như những yếu tố ngắn hạn, nhưng không nêu thời điểm công bố cụ thể.
Lạm phát Mỹ quan trọng vì có thể ảnh hưởng đến kỳ vọng lãi suất và lợi suất trái phiếu chính phủ. Lợi suất cao hơn có thể khiến cổ phiếu kém hấp dẫn hơn so với trái phiếu, đồng thời thay đổi cách nhà đầu tư định giá lợi nhuận tương lai của doanh nghiệp. Nhà kinh tế Kim Yu-mi của Kiwoom Securities cảnh báo áp lực giá cả tăng trở lại có thể khiến lo ngại lạm phát tiếp diễn và làm lợi suất trái phiếu Mỹ biến động mạnh hơn.
Dự báo của doanh nghiệp vẫn mạnh, nhưng nhà đầu tư theo dõi cả xu hướng lẫn quy mô. IBK Securities dự báo lợi nhuận hoạt động quý III của 151 công ty thuộc Kospi200 có số liệu ước tính sẽ tăng 243% so với cùng kỳ năm trước và 6% so với quý liền trước. Tuy nhiên, báo cáo nhận định tốc độ tăng trưởng đang chậm lại sau khi đạt đỉnh trong nửa đầu năm.
Mức tăng lớn so với kỳ đối chiếu yếu không nhất thiết đồng nghĩa lợi nhuận hiện đang tăng tốc. Điều này phần nào lý giải vì sao tăng trưởng hằng năm ấn tượng vẫn có thể không thu hút người mua. Lee Jae-won, nhà phân tích của Yuanta Securities Korea, khuyên nên chờ bằng chứng thực tế về việc nhà đầu tư nước ngoài mua vào thay vì cho rằng đà tăng lợi nhuận sẽ đảo chiều dòng vốn.
Các mốc thời gian của đợt đảo chiều
Đợt bán tháo diễn ra trong vài tháng, với tỷ lệ sở hữu nước ngoài giảm trước khi chỉ số đảo chiều rõ rệt nhất. Diễn biến này cũng cho thấy vì sao dòng vốn rút khỏi khu vực trong tháng 7 và các so sánh thị trường tháng 10 phản ánh những giai đoạn khác nhau, chứ không mâu thuẫn với nhau.
- Đầu năm 2026: Tỷ lệ sở hữu nước ngoài tại Samsung đạt 52,40%, còn tại SK Hynix là 54,64%.
- Cuối tháng 5: Hoạt động giao dịch tại Hàn Quốc đạt đỉnh, làm mốc so sánh cho mức giảm 70% sau đó.
- Tháng 6: Dư nợ cho vay ký quỹ đạt đỉnh 38,6 nghìn tỷ won.
- Tháng 7: Đợt bán tháo mạnh làm suy yếu sự tham gia của nhà đầu tư cá nhân; nhà đầu tư nước ngoài rút 6,26 tỷ USD khỏi Hàn Quốc và 22,95 tỷ USD khỏi Đài Loan.
- Ngày 6 tháng 10: Chương trình mua lại cổ phiếu của Samsung kết thúc.
- Ngày 8 tháng 10: Tỷ lệ sở hữu nước ngoài tại Samsung là 46,38%, tại SK Hynix là 49,59%, còn Kospi giảm hơn 2% xuống khoảng 6.620 điểm.
- Ngày 9 tháng 10: SK Hynix đã hoàn thành hơn 80% chương trình mua lại cổ phiếu đã công bố.
- Từ ngày 12 đến ngày 16 tháng 10: Bản đánh giá thị trường xác định lợi nhuận, số liệu lạm phát Mỹ và các phát biểu chính sách là những phép thử tiếp theo.
Các ý kiến khác nhau về việc quá trình điều chỉnh nợ vay đã hoàn tất hay chưa. Nhà phân tích Nicholas Mugalli cho rằng nhà đầu tư cá nhân đang trả nợ ký quỹ còn các tổ chức đóng vai trò lớn hơn. Ngược lại, Lale Akoner, nhà phân tích thị trường toàn cầu tại eToro, cảnh báo việc giảm đòn bẩy có thể khiến cổ phiếu công nghệ và bán dẫn biến động mạnh trong nhiều tháng.
Akoner cũng lưu ý không nên nhầm lẫn diễn biến này với sự sụp đổ của luận điểm đầu tư vào AI. Hàn Quốc vẫn là một trong những thị trường có thành tích tốt hơn trong năm 2026 nhờ mức tăng trước đó. Điều chưa rõ là liệu nhu cầu mới từ các tổ chức và nhà đầu tư nước ngoài có thể hấp thụ lượng cổ phiếu bán ra sau khi các doanh nghiệp ngừng mua lại hay không.
Điểm chính
- Dòng vốn nước ngoài rút khỏi cổ phiếu Hàn Quốc trong năm 2026 được cho là đạt 131 tỷ USD, còn giá trị giao dịch giảm khoảng 70% so với mức đỉnh hồi cuối tháng 5.
- Kospi giảm 22% trong nửa cuối năm sau khi dẫn đầu các chỉ số chuẩn lớn trong nửa đầu năm.
- Samsung và SK Hynix chiếm hơn một nửa tỷ trọng của chỉ số, khiến thị trường tập trung rủi ro vào chu kỳ chip nhớ.
- Samsung kết thúc chương trình mua lại cổ phiếu ngày 6 tháng 10; SK Hynix đã hoàn thành hơn 80% tính đến ngày 9 tháng 10.
- Dư nợ cho vay ký quỹ giảm khoảng 14,5% so với mức đỉnh tháng 6, còn số dư tiền mặt tại các công ty chứng khoán giảm khoảng 29%.
- Đài Loan mang đến cơ hội đầu tư AI đa dạng hơn, nhưng cũng chứng kiến dòng vốn nước ngoài rút mạnh trong tháng 7.
- Những phép thử tiếp theo là tăng trưởng lợi nhuận có duy trì hay không, nhà đầu tư nước ngoài có thực sự mua vào và thị trường có thể hấp thụ lượng cổ phiếu bán ra mà không cần nhiều lực đỡ từ các chương trình mua lại hay không.