Kế hoạch nhà ở kết hợp xây nhà, cho vay và đất đai
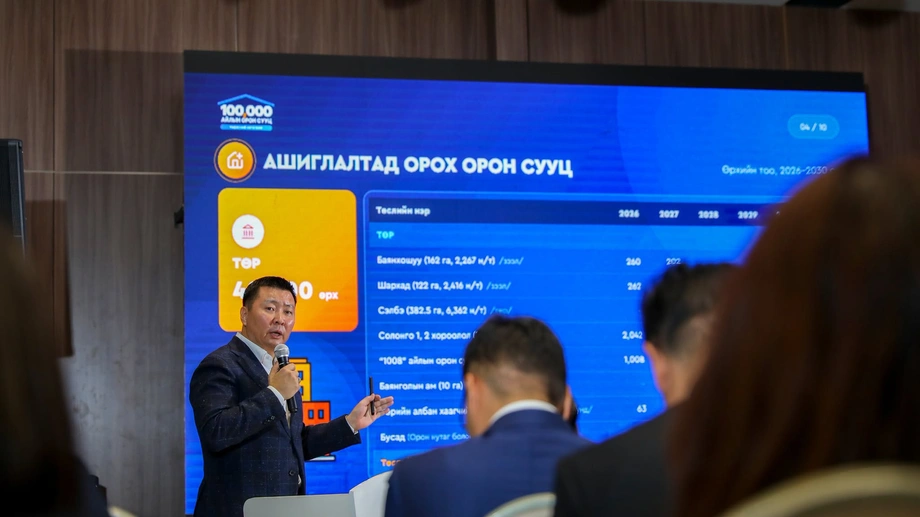
Mông Cổ dự kiến triển khai chương trình quốc gia 100.000 ngôi nhà trong giai đoạn 2027-2030, kết hợp phát triển nhà ở với mở rộng mạnh hoạt động cho vay thế chấp. Chính phủ đặt mục tiêu tăng số khoản vay mua nhà hằng năm từ 9.000 lên 25.000, đồng thời giảm 50.000 ống khói hộ gia đình tại các khu ger thông qua giải phóng mặt bằng và tái phát triển nhà ở.
Nội dung
- Kế hoạch nhà ở kết hợp xây nhà, cho vay và đất đai
- Vì sao các khu ger được ưu tiên
- Nhà nước và các nhà phát triển sẽ cung cấp những gì
- Khả năng tiếp cận khoản vay thế chấp sẽ tăng đến mức nào?
- Nhiều cách thanh toán hơn cho các gia đình
- Ai sẽ lựa chọn người nộp đơn?
- Nhà cho thuê dành cho công chức ngoài thủ đô
- Lộ trình triển khai từ năm 2027 đến 2030
- Các hộ gia đình sẽ được hưởng lợi gì?
- Điểm chính
Từ năm 2027, chính phủ dự kiến huy động 1,8 nghìn tỷ MNT cùng khu vực tư nhân để bổ sung 16.000 hộ gia đình được tiếp cận các khoản vay thế chấp. Cư dân tại các khu ger của Ulaanbaatar sẽ được ưu tiên phân nhà, còn phương thức thanh toán sẽ căn cứ vào thu nhập và khả năng chi trả của hộ gia đình.
Chương trình được đề xuất phân bổ 100.000 căn nhà thành hai nhóm: 40.000 căn có sự tham gia hỗ trợ của nhà nước và 60.000 căn do khu vực tư nhân phát triển. Chương trình cũng bao gồm 567 căn nhà cho thuê dành cho công chức tại 56 soum, tức các đơn vị hành chính địa phương của Mông Cổ.
Với các gia đình, cam kết trọng tâm là mở rộng lựa chọn ngoài hình thức mua nhà bằng khoản vay thế chấp thông thường. Kế hoạch bao gồm nhà cho thuê, hình thức thuê mua, đồng sở hữu và nhà được phân bổ thông qua giải phóng mặt bằng. Các nhóm đối tượng đủ điều kiện có thể mua nhà được phát triển với sự tham gia của chính phủ mà không cần trả trước.
Vì sao các khu ger được ưu tiên
Các chương trình nhà ở trước đây đã đạt được một số kết quả, nhưng lý do chính phủ đưa ra cho cách tiếp cận mới là số ống khói tại các khu ger chưa giảm đáng kể và tỷ lệ hộ gia đình có nhà ở cũng chưa tăng đáng kể. Chương trình mới tìm cách gắn hoạt động xây dựng và tài chính trực tiếp hơn với những kết quả này.
Các khu ger gồm những căn nhà tròn truyền thống và các loại nhà khác trên những lô đất riêng. Mục tiêu giảm số ống khói của chương trình gắn việc tái phát triển với một thay đổi cụ thể tại các khu dân cư này: chuyển các hộ gia đình khỏi chỗ ở hiện tại sang nhà ở được cung cấp thông qua sáng kiến.
Mục tiêu giảm 50.000 ống khói hộ gia đình bằng một nửa mục tiêu xây 100.000 căn nhà. Tuy nhiên, đây là hai chỉ tiêu riêng biệt: chỉ tiêu thứ nhất liên quan đến những thay đổi tại các khu ger, còn chỉ tiêu thứ hai bao quát chương trình nhà ở trên toàn quốc, gồm cả các dự án tư nhân và chỗ ở ngoài thủ đô.
Các hộ gia đình bàn giao đất sẽ nằm trong số những đối tượng được đề nghị bố trí nhà thông qua quá trình tái phát triển. Với những hộ này, giao dịch trên thực tế vừa liên quan đến nơi ở mới, vừa liên quan đến mảnh đất họ đang sử dụng, nên điều khoản phân bổ sẽ đóng vai trò then chốt trong cách chương trình vận hành.
Nhà nước và các nhà phát triển sẽ cung cấp những gì
Vai trò của chính phủ đối với 40.000 căn nhà được hỗ trợ thông qua sự tham gia của nhà nước sẽ tập trung vào việc cung cấp đất và hạ tầng kỹ thuật. Sau đó, các công ty tư nhân sẽ triển khai từng giai đoạn các dự án nhà ở tại những khu đất được quy hoạch và có sẵn hạ tầng.
Hạ tầng kỹ thuật là các mạng lưới cơ bản giúp công trình vận hành, chẳng hạn như hệ thống cấp nước, thoát nước và kết nối điện. Xây dựng các mạng lưới này khác với xây dựng chung cư, nhưng cả hai đều cần thiết trước khi các gia đình có thể chuyển vào nhà ở sử dụng được.
60.000 căn nhà còn lại sẽ đến từ các dự án của khu vực tư nhân, được hỗ trợ bằng những chính sách nhằm mở rộng khả năng tiếp cận khoản vay thế chấp và sức mua của người mua. Theo kế hoạch, 40% số nhà thuộc nhóm có sự tham gia của nhà nước và 60% do khu vực tư nhân phát triển.
Các biện pháp tài chính và xây dựng được thiết kế để bổ trợ lẫn nhau. Nhà phát triển cần người mua có khả năng thanh toán, còn các hộ gia đình cần nhà ở phù hợp túi tiền. Tín dụng sẵn có nhiều hơn sẽ hỗ trợ hoạt động mua bán và đầu tư, trong khi các biện pháp về đất đai và hạ tầng sẽ hỗ trợ nguồn cung nhà ở.
Khả năng tiếp cận khoản vay thế chấp sẽ tăng đến mức nào?
Mục tiêu số khoản vay thế chấp hằng năm sẽ tăng thêm 16.000, từ 9.000 lên 25.000 khoản vay. Đây là mức tăng khoảng 178%, tương đương gần 2,8 lần con số hằng năm hiện tại được nêu trong kế hoạch. Khoản vay thế chấp là khoản vay dùng để mua nhà, thường được hoàn trả trong nhiều năm, với bất động sản làm tài sản bảo đảm cho bên cho vay.
Con số 16.000 hộ gia đình bổ sung trong đề xuất tài chính đúng bằng chênh lệch giữa số khoản vay thế chấp hằng năm hiện tại và mục tiêu mới. Nỗ lực huy động 1,8 nghìn tỷ MNT, dự kiến có sự tham gia của khu vực tư nhân từ năm 2027, nhằm hỗ trợ việc mở rộng này.
Chính phủ cũng dự kiến hỗ trợ cho vay mua nhà tiết kiệm năng lượng và nhà ở xanh. Trên thực tế, tiết kiệm năng lượng nghĩa là ngôi nhà cần ít năng lượng hơn để duy trì mức sưởi ấm hoặc các tiện ích khác, qua đó có thể giúp cư dân giảm chi phí vận hành.
Nguồn vốn cho vay thế chấp cũng sẽ được tăng bên ngoài Ulaanbaatar, tạo thêm cơ hội xin vay mua nhà cho cư dân các vùng. Vì vậy, chương trình vừa dành ưu tiên cụ thể cho các khu ger ở thủ đô, vừa mở rộng khả năng tiếp cận tài chính trên khắp Mông Cổ.
Nhiều cách thanh toán hơn cho các gia đình
Thu nhập hằng tháng và khả năng thanh toán của hộ gia đình sẽ là căn cứ để xác định các lựa chọn nhà ở được cung cấp theo chương trình. Điều này quan trọng vì một gia đình có thể trả tiền nhà đều đặn nhưng vẫn khó tiết kiệm khoản tiền lớn thường cần có khi bắt đầu mua nhà.
Cư dân thuộc nhóm đối tượng mục tiêu sẽ có thể mua nhà được phát triển với sự tham gia của chính phủ mà không cần trả trước. Họ vẫn phải thanh toán tiền nhà, nhưng không cần đáp ứng yêu cầu về khoản tiền mặt ban đầu.
Chương trình nêu ra bốn hình thức chính:
- Nhà cho thuê, cho phép hộ gia đình sinh sống trong nhà và trả tiền thuê.
- Nhà thuê mua, tạo lộ trình từ thuê nhà đến sở hữu nhà theo thỏa thuận thanh toán.
- Đồng sở hữu, cho phép chia phần sở hữu thay vì yêu cầu hộ gia đình mua toàn bộ căn nhà ngay từ đầu.
- Nhà được phân bổ thông qua giải phóng mặt bằng, gắn việc tái phát triển các lô đất đang có người ở với chỗ ở dành cho cư dân bị ảnh hưởng.
Các lựa chọn được đề xuất đáp ứng những hoàn cảnh khác nhau của các hộ gia đình. Thuê nhà phù hợp với những người cần chỗ ở nhưng chưa thể mua ngay. Các hình thức hướng đến quyền sở hữu có thể giúp trải rộng quá trình thanh toán theo thời gian, còn nhà ở gắn với giải phóng mặt bằng đáp ứng nhu cầu của cư dân có lô đất hiện tại nằm trong diện tái phát triển.
Ai sẽ lựa chọn người nộp đơn?
Chính phủ cho biết việc xét chọn nhà ở sẽ sử dụng các hệ thống thông minh tự động nhằm bảo đảm hồ sơ và quyết định minh bạch, đồng thời giảm sự phụ thuộc vào từng công chức. Quy trình dự kiến sẽ loại bỏ sự can thiệp trực tiếp của chính phủ vào việc lựa chọn người nộp đơn.
Đối với các dự án Solongo 1 và Solongo 2, các ngân hàng thương mại sẽ quản lý việc đăng ký và xét chọn theo những tiêu chí đã được xác lập và nhu cầu nhà ở thực tế của cư dân. Các ngân hàng chịu trách nhiệm tiến hành quy trình công khai, công bằng mà không có sự tham gia của chính phủ vào khâu xét chọn.
Đề xuất rộng hơn về xét chọn tự động và vai trò cụ thể giao cho các ngân hàng mô tả cách chính phủ dự định quản lý việc tiếp cận nhà ở. Người nộp đơn vẫn phải đáp ứng các quy định áp dụng cho lựa chọn nhà ở hoặc tài chính tương ứng.
Các kế hoạch được công bố chưa nêu cụ thể ngưỡng thu nhập, lãi suất vay thế chấp, thời hạn trả nợ, ngày nhận hồ sơ hay điều khoản đền bù đất. Những thông tin này sẽ quyết định hộ gia đình nào đủ điều kiện và nghĩa vụ thanh toán hằng tháng của họ ra sao.
Nhà cho thuê dành cho công chức ngoài thủ đô
Chương trình bao gồm 567 căn nhà cho thuê dành cho công chức tại 56 soum. Đây là phần riêng của sáng kiến quốc gia, tập trung vào chỗ ở cho nhân viên nhà nước làm việc tại các cộng đồng địa phương.
Mục tiêu được nêu ra là giúp công chức dễ tiếp tục công tác tại địa phương hơn và hỗ trợ nỗ lực giảm tập trung dân cư ở thủ đô. Khả năng có nhà ở có thể là yếu tố thực tế ảnh hưởng đến quyết định nhận hoặc tiếp tục một công việc tại một huyện nhất định.
Chia đều cho 56 soum, mỗi đơn vị sẽ có trung bình khoảng 10 căn, dù tổng số được công bố chưa cho biết phân bổ cụ thể giữa các địa phương. Số nhà cho thuê này chỉ chiếm một phần nhỏ trong mục tiêu quốc gia, nhưng hướng đến một nhu cầu việc làm cụ thể tại địa phương.
Lộ trình triển khai từ năm 2027 đến 2030
Chính phủ đã đề ra thời gian triển khai kéo dài bốn năm. Kế hoạch mở rộng tài chính sẽ bắt đầu cùng năm với chương trình nhà ở, đưa các nỗ lực cho vay và phát triển vào cùng một lộ trình.
- Trước chương trình mới: số khoản vay thế chấp hằng năm được nêu trong kế hoạch là 9.000.
- Từ năm 2027: chính phủ dự kiến huy động 1,8 nghìn tỷ MNT với sự tham gia của khu vực tư nhân để mở rộng khả năng tiếp cận khoản vay thế chấp cho thêm 16.000 hộ gia đình.
- Từ năm 2027 đến 2030: chương trình 100.000 ngôi nhà được đề xuất sẽ kết hợp sự tham gia của nhà nước, phát triển tư nhân, tái phát triển các khu ger và nhà cho thuê tại các soum.
Nếu chia đều trong bốn năm, mục tiêu nhà ở sẽ tương đương trung bình 25.000 căn mỗi năm. Phép tính này cho thấy quy mô chương trình; cách tiếp cận được công bố yêu cầu triển khai các dự án theo từng giai đoạn.
Các hộ gia đình sẽ được hưởng lợi gì?
Đối với cư dân các khu ger, đề xuất mang lại quyền ưu tiên tiếp cận nhà ở và một lộ trình tiềm năng từ lô đất hiện tại sang nhà ở mới. Với người mua ở nơi khác, những thay đổi chính sẽ là nguồn vốn vay thế chấp lớn hơn và nhiều phương thức thanh toán hơn.
Thành công của chương trình sẽ thể hiện qua một số kết quả cụ thể: nhà được hoàn thành, hộ gia đình có khả năng thanh toán, đất được tái phát triển và số ống khói hộ gia đình tại các khu ger giảm. Mục tiêu 100.000 căn đo lường hoạt động xây dựng và cung cấp nhà ở, còn các mục tiêu về vay thế chấp và ống khói theo dõi những phần khác của cùng nỗ lực.
Vì vậy, đề xuất của Mông Cổ không chỉ dừng ở việc xây chung cư. Chương trình kết hợp đất đai, hạ tầng, cho vay và lựa chọn thanh toán của hộ gia đình, nhằm biến nguồn cung nhà ở tăng thêm thành chỗ ở mà các gia đình thực sự có thể tiếp cận.
Điểm chính
- Mông Cổ dự kiến triển khai chương trình quốc gia 100.000 ngôi nhà trong giai đoạn 2027-2030.
- Đề xuất phân bổ 40.000 căn được hỗ trợ thông qua sự tham gia của nhà nước và 60.000 căn từ các dự án tư nhân.
- Số khoản vay thế chấp hằng năm sẽ tăng từ 9.000 lên 25.000.
- Từ năm 2027, chính phủ dự kiến huy động 1,8 nghìn tỷ MNT cùng khu vực tư nhân.
- Cư dân các khu ger sẽ được ưu tiên, với mục tiêu giảm 50.000 ống khói hộ gia đình.
- Các lựa chọn thanh toán gồm thuê nhà, thuê mua, đồng sở hữu và nhà ở thông qua giải phóng mặt bằng.
- Chương trình bao gồm 567 căn nhà cho thuê dành cho công chức tại 56 soum.