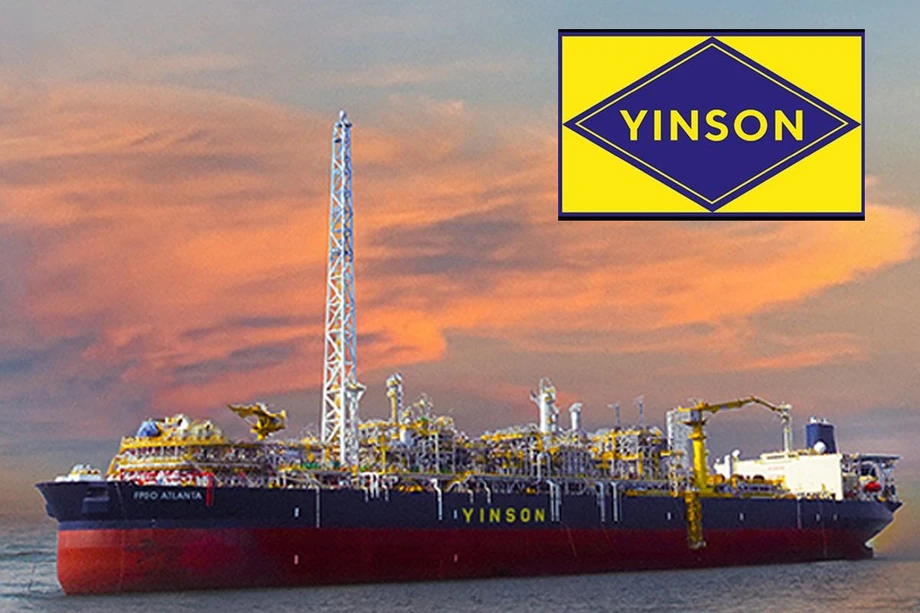
Đề nghị 2,50 RM mở ra kế hoạch sở hữu mới
MISC Bhd, gia đình Lim sáng lập Yinson Holdings Bhd và Quỹ Tiết kiệm Nhân viên Malaysia (EPF) đề xuất chi 4,03 tỷ RM để mua lại 55,2% cổ phần còn lại của Yinson, với giá 2,50 RM/cổ phiếu, trong một giao dịch nhằm đưa tập đoàn cơ sở hạ tầng năng lượng này rời Bursa Malaysia.
Nội dung
- Đề nghị 2,50 RM mở ra kế hoạch sở hữu mới
- Ai sẽ sở hữu Yinson?
- Cổ đông được chào mua cao hơn bao nhiêu?
- Vì sao 4,03 tỷ RM và 7,31 tỷ RM là hai con số khác nhau?
- MISC dự định vay phần lớn khoản đóng góp
- MISC muốn gì từ mảng kinh doanh ngoài khơi?
- Danh mục hợp đồng lớn và cơ hội tại Brazil
- Lợi nhuận tăng dù doanh thu giảm
- Quy trình phê duyệt và các mốc cần theo dõi
- Điểm chính
Đề xuất được gửi ngày 6 tháng 11 năm 2026, định giá toàn bộ cổ phiếu Yinson ở mức 7,31 tỷ RM. MISC, do PETRONAS kiểm soát, sẽ đóng góp khoảng 3,03 tỷ RM tiền mặt và có tỷ lệ sở hữu thực tế ngang với công ty đầu tư của gia đình Lim: mỗi bên 41,464%. EPF sẽ duy trì tỷ lệ sở hữu thực tế 17,072%.
Hội đồng quản trị Yinson được yêu cầu cho biết trước 5 giờ chiều ngày 4 tháng 12 năm 2026 liệu có khuyến nghị trình phương án này lên cổ đông hay không. Yinson xác nhận đã nhận được đề xuất. Giao dịch vẫn cần được cổ đông, tòa án và cơ quan quản lý chấp thuận; dự kiến hoàn tất trong nửa cuối năm 2027.
Giao dịch kết hợp hai doanh nghiệp năng lượng ngoài khơi của Malaysia, với hoạt động tại Brazil và các thị trường quốc tế khác. Yinson vận hành tám tàu chứa, xử lý và xuất dầu nổi (FPSO) cùng ba tàu chứa và xuất dầu nổi (FSO). Giá trị hợp đồng ngoài khơi còn lại của công ty vào khoảng 19,3 tỷ USD.
Đối với các nhà đầu tư thuộc diện áp dụng của phương án, lựa chọn chính là nhận tiền mặt với mức giá cao hơn giá giao dịch gần đây hay tiếp tục nắm giữ cổ phiếu của một công ty có nguồn doanh thu hợp đồng tương lai đáng kể. Với MISC, hiện chưa sở hữu cổ phiếu Yinson nào, đề xuất này mở ra cơ hội nắm một phần lớn trong doanh nghiệp ngoài khơi đã hoạt động ổn định mà không phải xây dựng danh mục tài sản từng tàu một.
Ai sẽ sở hữu Yinson?
MY Offshore Holdings Sdn Bhd, hiện là công ty con của Yinson Legacy Sdn Bhd, sẽ trở thành pháp nhân sở hữu toàn bộ Yinson. Yinson Legacy là công ty đầu tư của Lim Han Weng, chủ tịch điều hành Yinson.
MISC sẽ tham gia thông qua công ty con do mình sở hữu gián tiếp 100%, MISC OBU Holdings (L) Pte Ltd. EPF sẽ tham gia thông qua công ty con do mình sở hữu toàn bộ, Kwasa Layar Sdn Bhd. Các công ty này, cùng với Yinson Legacy và MY Offshore Holdings, tạo thành cấu trúc giao dịch được đề xuất.
Gia đình Lim sẽ đóng góp cả cổ phiếu hiện có lẫn tiền mặt mới. Lim và các con trước tiên sẽ chuyển phần cổ phần Yinson tương ứng của mình cho Yinson Legacy, nâng tỷ lệ sở hữu trực tiếp của công ty này từ khoảng 27,17% lên 27,73%. Sau đó, Yinson Legacy sẽ chuyển số cổ phần đó vào MY Offshore Holdings và góp khoảng 1 tỷ RM tiền mặt.
EPF sẽ duy trì khoản đầu tư thông qua cấu trúc mới thay vì bán toàn bộ cổ phần để nhận tiền mặt. 17,072% cổ phần Yinson của quỹ sẽ được chuyển cho Kwasa Layar trong vòng 10 ngày làm việc kể từ khi phương án trở thành vô điều kiện, tức là các điều kiện đã được đáp ứng hoặc giải quyết theo các điều khoản giao dịch.
Cơ cấu sở hữu sau giao dịch sẽ giúp MISC và gia đình Lim có tỷ lệ lợi ích kinh tế ngang nhau, trong khi EPF vẫn là một nhà đầu tư lớn. Ba bên sẽ cùng sở hữu 100% Yinson thông qua MY Offshore Holdings.
Cổ đông được chào mua cao hơn bao nhiêu?
Mức giá tiền mặt 2,50 RM cao hơn 15 sen, tương đương khoảng 6,4%, so với mức giá tham khảo 2,35 RM được thảo luận khi khả năng tư nhân hóa được công bố ngày 28 tháng 8 năm 2026. Với nhà đầu tư nắm 10.000 cổ phiếu thuộc diện áp dụng của phương án, mức tăng này tương đương khoản tiền tăng thêm 1.500 RM.
So với giá đóng cửa 2,27 RM của Yinson ngày 5 tháng 11, giá chào mua chính thức cao hơn 10,13%. Mức này cũng cao hơn 16,28% so với giá đóng cửa 2,15 RM ngày 28 tháng 8, trước khi thông báo tư nhân hóa ban đầu được đưa ra, và cao hơn 30,14% so với giá thị trường bình quân gia quyền theo khối lượng trong ba tháng được nêu trong đề xuất. Chỉ số bình quân này dành trọng số lớn hơn cho những mức giá có khối lượng cổ phiếu giao dịch cao hơn.
Yinson đóng cửa ở mức 2,26 RM ngày 6 tháng 11, giảm 0,44%. Ở mức giá đó, khoản chênh lệch so với tiền mặt đề xuất là 24 sen/cổ phiếu. Nhà đầu tư vẫn phải chờ quy trình giao dịch hoàn tất mới nhận được tiền theo phương án đã hoàn thành.
Vì sao 4,03 tỷ RM và 7,31 tỷ RM là hai con số khác nhau?
Khoản tiền mặt 4,03 tỷ RM áp dụng cho khoảng 1,61 tỷ cổ phiếu, tương ứng với 55,2% cổ phần được mua lại. Mức định giá 7,31 tỷ RM thể hiện giá trị toàn bộ cổ phiếu Yinson theo giá chào mua, bao gồm cả phần cổ phần hiện hữu được chuyển vào cơ cấu sở hữu mới.
Mức định giá cao hơn, khoảng 8 tỷ RM, cũng đã được đề cập cho công ty. Các số liệu giao dịch chi tiết đưa ra mức định giá vốn chủ sở hữu 7,31 tỷ RM và số tiền mặt cần thiết để mua lại lượng cổ phần còn lại là 4,03 tỷ RM.
Ở mức 2,50 RM/cổ phiếu, đề xuất định giá Yinson bằng 1,36 lần giá trị tài sản ròng, còn gọi là tỷ lệ giá trên giá trị sổ sách, dựa trên thông tin tài chính cho kỳ kết thúc ngày 31 tháng 7 năm 2026. Nói đơn giản, giá chào mua cao hơn 36% so với giá trị kế toán của tài sản còn lại sau khi trừ nợ phải trả.
Tỷ lệ giá trị doanh nghiệp trên lợi nhuận trước lãi vay, thuế, khấu hao và phân bổ (EBITDA) hàm ý là 8,72 lần. Giá trị doanh nghiệp tính đến cơ cấu tài trợ của công ty, bao gồm nợ và tiền mặt, trong khi chỉ số lợi nhuận EBITDA phản ánh lợi nhuận trước một số chi phí tài chính và kế toán. Đây là một cách khác để nhà đầu tư so sánh giá đề xuất với quy mô hoạt động kinh doanh.
MISC dự định vay phần lớn khoản đóng góp
MISC dự kiến khoảng 75% trong khoản đóng góp 3,03 tỷ RM của mình sẽ đến từ các khoản vay ngân hàng và 25% từ nguồn vốn nội bộ. Theo tỷ lệ này, khoản vay sẽ vào khoảng 2,27 tỷ RM và phần lấy từ nguồn lực của công ty là 758 triệu RM.
MISC cho biết cơ cấu tài trợ cuối cùng có thể thay đổi tùy theo điều kiện thị trường, bao gồm lãi suất, và nhu cầu hoạt động của công ty. Cuối tháng 6, công ty có 7,2 tỷ RM tiền mặt, tiền gửi và số dư ngân hàng, so với tổng dư nợ vay 12,96 tỷ RM.
Vì vậy, kế hoạch vay vốn cũng quan trọng không kém giá mua. MISC sẽ có thêm cơ hội tiếp cận tài sản và các hợp đồng tương lai của Yinson, đồng thời phải gánh các cam kết tài chính để chi trả cho khoản đầu tư. Việc sử dụng nguồn vốn nội bộ theo kế hoạch sẽ giúp bảo toàn phần lớn số dư tiền mặt được báo cáo, dù số liệu tiền mặt và nợ vay chỉ phản ánh tình hình tại thời điểm tháng 6.
MISC mô tả kế hoạch tài trợ trong hồ sơ gửi Bursa Malaysia:
Khoản tài trợ của MISC dự kiến gồm khoảng 75% vốn vay ngân hàng và 25% nguồn vốn nội bộ, dù cơ cấu cuối cùng có thể thay đổi tùy theo điều kiện thị trường hiện hành, bao gồm lãi suất, và nhu cầu hoạt động của tập đoàn.
MISC muốn gì từ mảng kinh doanh ngoài khơi?
Sức hút chính của Yinson đối với MISC là danh mục tài sản sản xuất và lưu trữ ngoài khơi, cùng năng lực phát triển, bàn giao và vận hành các tài sản này. FPSO là cơ sở nổi xử lý dầu từ các mỏ ngoài khơi, lưu trữ dầu và chuyển dầu sang các tàu khác. FSO chủ yếu đảm nhiệm chức năng lưu trữ và chuyển dầu.
Đội tàu của Yinson hoạt động tại Brazil, châu Phi và Đông Nam Á. Tài sản của công ty có FPSO Helang, phục vụ ENEOS ngoài khơi Sarawak. MISC và Yinson Production, công ty con chuyên về tài sản nổi ngoài khơi của Yinson, đều hoạt động trong ngành FPSO, với Brazil là một trong những thị trường chung.
MISC cho biết thương vụ phù hợp với kế hoạch mở rộng hoạt động ngoài khơi. Giải thích lý do trong hồ sơ, công ty nêu:
Danh mục tài sản có hợp đồng dài hạn, năng lực phát triển và triển khai dự án, cùng sự hiện diện về địa lý của YHB được kỳ vọng sẽ bổ trợ cho năng lực ngoài khơi hiện có của tập đoàn.
Liên danh cũng nhìn thấy cơ hội hợp tác chiến lược, vận hành và thương mại khi phù hợp. Yinson Production đã bắt đầu phát triển năng lực chuyên biệt cho các tàu khí tự nhiên hóa lỏng nổi (FLNG), xử lý khí tự nhiên thành dạng lỏng trên biển. PETRONAS, đơn vị kiểm soát MISC, hiện cũng đang hoạt động trong lĩnh vực này.
Danh mục hợp đồng lớn và cơ hội tại Brazil
Khoảng 19,3 tỷ USD doanh thu ngoài khơi còn lại theo hợp đồng của Yinson là khoản doanh thu dự kiến từ các hợp đồng trong những năm tới. Khoản thanh toán được ghi nhận khi công việc và dịch vụ theo hợp đồng được cung cấp, trong khi chi phí hoạt động, chi phí tài chính và các nghĩa vụ khác ảnh hưởng đến phần lợi nhuận còn lại.
Công ty cũng đã nhận được thư bày tỏ ý định từ Petrobras về dự án Marlim 2 tại Brazil. Dự án được đề xuất kéo dài 25 năm và được mô tả có giá trị lên đến 5,4 tỷ USD. Thư bày tỏ ý định thể hiện mong muốn tiến tới ký kết thỏa thuận; các điều khoản hợp đồng cuối cùng sẽ quy định công việc và khoản thanh toán.
Quy mô các dự án như vậy phần nào lý giải vì sao liên danh muốn doanh nghiệp thuộc sở hữu tư nhân. Các cơ sở ngoài khơi cần khoản đầu tư lớn trước khi tạo ra doanh thu, trong khi cam kết phát triển và vận hành có thể kéo dài hàng chục năm. Đề xuất cho rằng việc đưa Yinson khỏi sàn chứng khoán sẽ giúp công ty linh hoạt hơn trong đầu tư, huy động vốn và phân bổ vốn.
Yinson còn có các mảng kinh doanh ngoài dầu khí ngoài khơi. Bộ phận năng lượng tái tạo của công ty có công suất phát điện hơn 500 megawatt tại Ấn Độ và Peru. Mảng công nghệ xanh vận hành mạng lưới trạm sạc xe điện tại Malaysia và Singapore, cùng một số hoạt động khác. Đợt tư nhân hóa được đề xuất áp dụng cho toàn bộ tập đoàn niêm yết sở hữu các hoạt động này.
Lợi nhuận tăng dù doanh thu giảm
Yinson đạt lợi nhuận ròng 248 triệu RM trong sáu tháng kết thúc vào tháng 7 năm 2026, tăng 14,81% so với 216 triệu RM cùng kỳ năm trước. Doanh thu giảm 15,77%, còn 2,19 tỷ RM so với 2,59 tỷ RM.
Các số liệu này cho thấy lợi nhuận tăng 32 triệu RM trong khi doanh thu giảm 400 triệu RM. Theo tính toán từ các số liệu được nêu, lợi nhuận ròng tương đương khoảng 11,3% doanh thu trong kỳ gần nhất, so với khoảng 8,3% một năm trước đó.
Kết quả tài chính là một căn cứ khác để cổ đông cân nhắc đề nghị, bên cạnh mức chênh lệch so với giá thị trường, định giá tài sản và danh mục hợp đồng tương lai. Đề xuất đưa ra giá trị tiền mặt cho khoản đầu tư của họ ở thời điểm hiện tại, trong khi các hợp đồng và nghĩa vụ tài chính của doanh nghiệp còn kéo dài vượt xa thời gian dự kiến hoàn tất giao dịch.
Quy trình phê duyệt và các mốc cần theo dõi
Thương vụ được đề xuất theo hình thức thỏa thuận tái cơ cấu theo phương án với thành viên công ty, theo Điều 366 của Đạo luật Công ty Malaysia năm 2016. Đây là quy trình do tòa án giám sát, cho phép công ty sắp xếp một giao dịch với các cổ đông. Kế hoạch cần được cổ đông thông qua và Tòa án Tối cao phê chuẩn, đồng thời cần có sự chấp thuận của các cổ đông MISC không phải là bên có lợi ích liên quan trong giao dịch.
Thương vụ cần được cơ quan kiểm soát sáp nhập tại Brazil, Angola, Nigeria, Việt Nam và Liên minh châu Âu thông qua. Ngoài ra, cần có sự đồng ý của Ủy ban Dầu khí Ghana và Bộ Năng lượng Na Uy đối với những thay đổi về quyền sở hữu gián tiếp của Yinson. Số lượng khu vực pháp lý liên quan phản ánh phạm vi hoạt động quốc tế của công ty.
Các mốc và bước chính gồm:
- Ngày 28 tháng 8 năm 2026: MISC công bố các cuộc thảo luận sơ bộ về khả năng tư nhân hóa, với giá tham khảo 2,35 RM/cổ phiếu.
- Ngày 6 tháng 11 năm 2026: Liên danh gửi đề xuất chính thức với giá 2,50 RM/cổ phiếu.
- 5 giờ chiều ngày 4 tháng 12 năm 2026: Hạn chót được yêu cầu để hội đồng quản trị Yinson cho biết có khuyến nghị trình phương án lên cổ đông hay không.
- Nửa cuối năm 2027: Dự kiến hoàn tất việc mua lại và hủy niêm yết, tùy thuộc vào các phê duyệt cần thiết.
Liên danh dự định đưa Yinson rời Thị trường Chính của Bursa Malaysia sau khi hoàn tất giao dịch. Cổ đông có cổ phần được mua lại theo phương án sẽ nhận tiền mặt, trong khi MISC, gia đình Lim và EPF sẽ sở hữu doanh nghiệp thông qua MY Offshore Holdings.
Điểm chính
- Liên danh đề xuất trả 2,50 RM/cổ phiếu để mua 55,2% cổ phần còn lại của Yinson, cần khoảng 4,03 tỷ RM tiền mặt.
- Đề xuất chi tiết định giá toàn bộ cổ phiếu Yinson ở mức 7,31 tỷ RM.
- MISC và Yinson Legacy mỗi bên sẽ nắm 41,464% thông qua pháp nhân mua lại, trong khi EPF duy trì tỷ lệ sở hữu 17,072%.
- MISC dự kiến tài trợ khoảng 75% khoản đóng góp 3,03 tỷ RM bằng vốn vay ngân hàng.
- Yinson có tám FPSO, ba tàu chứa và xuất dầu, cùng khoảng 19,3 tỷ USD doanh thu ngoài khơi còn lại theo hợp đồng.
- Hạn chót được yêu cầu để hội đồng quản trị phản hồi là ngày 4 tháng 12 năm 2026. Dự kiến giao dịch hoàn tất trong nửa cuối năm 2027, tùy thuộc vào các phê duyệt.