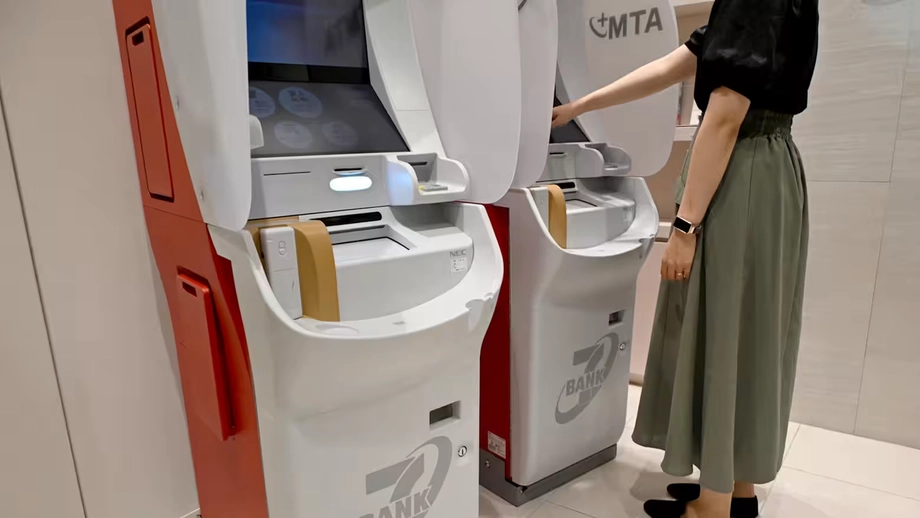
Ngân hàng mới không có thẻ ATM
Mitsubishi UFJ Financial Group dự kiến ra mắt ngân hàng số mới vào năm 2027 mà không phát hành thẻ ATM. Thay vào đó, khách hàng của Mitsubishi UFJ Emutto Bank sẽ dùng ứng dụng trên điện thoại để nộp và rút tiền mặt, trước tiên thông qua khoảng 28.000 máy ATM của Seven Bank trên khắp Nhật Bản.
Nội dung
Dịch vụ dự kiến này sẽ đưa ngân hàng mới trở thành ngân hàng đầu tiên trực thuộc một trong những tập đoàn ngân hàng lớn của Nhật Bản hoạt động mà không phát hành thẻ ATM. Việc ra mắt sẽ đưa mô hình vốn đã được một số ngân hàng trực tuyến và ngân hàng địa phương áp dụng vào mảng ngân hàng bán lẻ mới của một tập đoàn ngân hàng lớn.
Khách hàng sẽ nhập số tiền muốn rút trên ứng dụng rồi quét mã QR hiển thị trên máy ATM tương thích. Mã QR là một hình vuông có hoa văn mà camera điện thoại có thể đọc được, giúp ứng dụng và máy ATM trao đổi thông tin cần thiết cho giao dịch.
Mục tiêu MUFG công bố là giảm chi phí phát hành thẻ và tăng cường bảo mật thông qua nhiều bước xác thực. Tập đoàn cũng dự định chuyển phần tiết kiệm được sang các dịch vụ khách hàng, trong đó có lãi tiền gửi; dự kiến lãi sẽ được trả mỗi ngày.
Thay đổi này chỉ áp dụng cho ngân hàng mới, dự kiến hoạt động như một đơn vị riêng. Khách hàng hiện tại của Mitsubishi UFJ Bank vẫn có thể dùng thẻ ATM. Với khách hàng cân nhắc chọn giữa hai ngân hàng, khác biệt thực tế rất rõ ràng: dịch vụ mới yêu cầu phải có điện thoại thông minh để tiếp cận tiền mặt tại máy ATM theo phương thức dự kiến.
Cách rút tiền mặt sẽ hoạt động
Quy trình rút tiền của Emutto Bank sẽ bắt đầu trên điện thoại khách hàng. Khách hàng mở ứng dụng ngân hàng, nhập số tiền rồi dùng ứng dụng quét mã QR trên màn hình ATM. Việc xác thực sẽ diễn ra thông qua dịch vụ trên điện thoại thông minh trước khi máy nhả tiền.
Việc nộp tiền cũng sẽ sử dụng ứng dụng trên điện thoại và quy trình quét mã QR. Tiền mặt vẫn được giao dịch qua máy ATM, dù khách hàng sẽ không còn đưa thẻ ngân hàng vào máy để nhận diện tài khoản.
Với người dùng, thay đổi này đồng nghĩa với việc món đồ cần mang theo sẽ khác đi. Khách hàng có thể không cần để thẻ ATM trong ví vì ngân hàng sẽ không phát hành thẻ; thay vào đó, việc truy cập phụ thuộc vào điện thoại có thể chạy và sử dụng ứng dụng ngân hàng. Máy ATM vẫn là nơi số dư tài khoản điện tử được chuyển thành tiền giấy.
MUFG xem ứng dụng là phương thức tiêu chuẩn cho các giao dịch này, thay vì một lựa chọn bổ sung bên cạnh thẻ mới được phát hành. Vì vậy, cách truy cập tài khoản và xác thực sẽ là yếu tố cốt lõi trong dịch vụ hằng ngày của ngân hàng mới.
Mạng lưới ban đầu sẽ dựa vào máy ATM Seven Bank
Seven Bank là đối tác ATM dự kiến khi dịch vụ ra mắt. Máy của ngân hàng này có mặt tại các cửa hàng 7-Eleven và nhiều địa điểm khác trên khắp Nhật Bản, giúp ngân hàng mới cung cấp dịch vụ tiền mặt mà không cần tự xây dựng mạng lưới máy ATM toàn quốc.
Mạng lưới ban đầu dự kiến có khoảng 28.000 máy ATM. Do đó, khách hàng sẽ nộp và rút tiền tại các máy ở cửa hàng tiện lợi tham gia chương trình, thay vì phụ thuộc vào mạng lưới chi nhánh chuyên biệt cho những giao dịch này.
Dịch vụ cũng sẽ có mặt tại khoảng 16.000 máy ATM đang được lắp đặt theo từng giai đoạn để thay thế máy tại các cửa hàng FamilyMart. Việc hỗ trợ giao dịch tại các máy ATM hiện có của Mitsubishi UFJ Bank đang được xem xét.
Mô hình này tách biệt hai vai trò mà khách hàng thường gắn với một ngân hàng: Emutto Bank sẽ quản lý tài khoản và cung cấp ứng dụng, còn máy của Seven Bank xử lý tiền mặt. Với khách hàng, sự kết hợp hữu ích là một máy ATM dễ tiếp cận và ứng dụng có thể xác thực giao dịch.
Bảo mật chuyển từ thẻ sang ứng dụng
MUFG cho rằng xác thực qua ứng dụng an toàn hơn cách kết hợp quen thuộc giữa thẻ ATM và mã số định danh cá nhân (PIN). Ngân hàng dự định sử dụng nhiều bước xác thực để giúp ngăn chặn giao dịch trái phép.
Xác thực là quy trình ngân hàng dùng để kiểm tra người yêu cầu truy cập có quyền sử dụng tài khoản hay không. Trong quy trình ATM truyền thống, khách hàng xuất trình thẻ và nhập mã bí mật. Theo kế hoạch mới, dịch vụ trên điện thoại thông minh sẽ đảm nhiệm việc kiểm tra quyền truy cập qua nhiều bước, bao gồm mật mã điện thoại và đăng nhập ứng dụng.
Mục tiêu bảo mật là giảm gian lận trong khi loại bỏ thẻ vật lý khỏi giao dịch. Khách hàng sẽ thao tác với máy ATM qua ứng dụng, còn mã QR kết nối giao dịch hiển thị trên máy với quy trình trên điện thoại.
MUFG chưa công bố chi tiết về phương án xử lý khi điện thoại bị mất hoặc không sử dụng được, phí giao dịch, lãi suất tiền gửi hay ngày khai trương chính thức. Những thông tin này sẽ quan trọng với khách hàng khi cân nhắc dịch vụ có đáp ứng nhu cầu hằng ngày hay không, đặc biệt khi họ không thể sử dụng điện thoại.
Chi phí thẻ thấp hơn có thể hỗ trợ dịch vụ tiền gửi
MUFG dự định giảm chi phí phát hành thẻ và dùng khoản tiết kiệm được để cải thiện dịch vụ, trong đó có lãi tiền gửi. Đề xuất này gắn một thay đổi trong hoạt động ngân hàng với lợi ích khách hàng có thể nhận thấy trong tài khoản.
Thẻ vật lý cần được sản xuất và phát hành. Ngân hàng không phát hành thẻ sẽ tránh được khoản chi thuộc nhóm này. MUFG dự định dùng phần tiết kiệm được để hỗ trợ giá trị dịch vụ dành cho khách hàng của ngân hàng mới, thay vì chỉ thay đổi cách thức giao dịch tại máy ATM bằng việc bỏ thẻ.
Dự kiến lãi sẽ được trả hằng ngày. Lãi là khoản tiền ngân hàng trả cho khách hàng khi gửi tiền tại ngân hàng, còn lịch trả lãi quyết định thời điểm khoản tiền đó được ghi có vào tài khoản.
Lịch trả hằng ngày sẽ giúp khách hàng nhận lãi thường xuyên hơn. Tuy nhiên, số tiền lãi họ nhận được vẫn phụ thuộc vào mức lãi suất áp dụng, số dư và các điều kiện của tài khoản. Đây là những yếu tố riêng của sản phẩm mà khách hàng cần cân nhắc bên cạnh sự tiện lợi của việc dùng ứng dụng.
Từ máy rút tiền đầu tiên đến điện thoại
Hệ thống thẻ ATM của Nhật Bản đã ra đời cách đây hơn nửa thế kỷ. Năm 1969, Omron và Sumitomo Bank đưa vào hoạt động máy rút tiền đầu tiên của Nhật Bản, cho phép khách hàng rút tiền mà không phải xếp hàng tại quầy ngân hàng.
Trước thay đổi đó, khách hàng thường dùng sổ ngân hàng và con dấu cá nhân tại quầy để xác minh danh tính và rút tiền. Máy rút tiền đưa vào phương thức dùng thẻ ATM và mã PIN, vốn vẫn quen thuộc đến ngày nay.
- 1969: Omron và Sumitomo Bank đưa vào hoạt động máy rút tiền đầu tiên của Nhật Bản, sử dụng thẻ ATM và mã PIN để rút tiền.
- Những năm gần đây: Một số ngân hàng trực tuyến và ngân hàng địa phương bắt đầu cung cấp giao dịch ATM qua ứng dụng điện thoại thông minh.
- 2027: MUFG dự kiến khai trương ngân hàng số mới không phát hành thẻ ATM, ban đầu cho phép khách hàng giao dịch tại máy ATM Seven Bank.
Thay đổi về mặt lịch sử này liên quan đến cách khách hàng truy cập tài khoản. Những máy rút tiền đầu tiên giúp khách hàng rút tiền mà không cần đến quầy ngân hàng. Giao dịch qua điện thoại thông minh hiện cho phép chuyển công cụ nhận diện từ một chiếc thẻ nhựa riêng biệt sang ứng dụng trên thiết bị khách hàng vốn đã mang theo.
Điều gì thay đổi với khách hàng hiện tại?
Mitsubishi UFJ Bank sẽ tiếp tục hỗ trợ thẻ ATM. Vì vậy, mô hình mới mang đến cho MUFG hai hình thức dịch vụ khác nhau: ngân hàng hiện tại vẫn cho phép dùng thẻ, còn ngân hàng số riêng được thiết kế xoay quanh ứng dụng trên điện thoại thông minh.
Khách hàng thường xuyên dùng điện thoại để giao dịch ngân hàng có thể thấy quy trình mới quen thuộc, nhất là khi họ đã dùng các dịch vụ tương tự ở nơi khác. Những người thích dùng thẻ vật lý vẫn có lựa chọn đó tại Mitsubishi UFJ Bank hiện nay.
Các tập đoàn ngân hàng lớn khác có thể theo dõi phản ứng của khách hàng với một ngân hàng ra mắt mà không có thẻ. Tuy nhiên, thay đổi trước mắt chỉ giới hạn ở tổ chức mới mà MUFG dự kiến thành lập. Việc ra mắt sẽ mở rộng phương thức giao dịch ATM bằng điện thoại thông minh vốn đã phổ biến sang một lĩnh vực mới của ngành ngân hàng lớn tại Nhật Bản, đồng thời vẫn duy trì dịch vụ nộp và rút tiền mặt.
Điểm chính
- MUFG dự kiến khai trương Mitsubishi UFJ Emutto Bank vào năm 2027 mà không phát hành thẻ ATM.
- Khách hàng sẽ nộp và rút tiền mặt bằng ứng dụng trên điện thoại thông minh và mã QR tại các máy ATM.
- Mạng lưới ban đầu dự kiến có khoảng 28.000 máy ATM Seven Bank; khách hàng cũng có thể giao dịch tại khoảng 16.000 máy ATM thay thế đang được lắp đặt theo từng giai đoạn tại các cửa hàng FamilyMart.
- Việc hỗ trợ giao dịch tại các máy ATM hiện có của Mitsubishi UFJ Bank đang được xem xét.
- MUFG đặt mục tiêu tăng cường xác thực bằng các bước như nhập mật mã điện thoại và đăng nhập ứng dụng, đồng thời dùng khoản tiết kiệm từ việc phát hành thẻ để hỗ trợ dịch vụ khách hàng.
- Dự kiến lãi sẽ được trả hằng ngày; các điều khoản sản phẩm vẫn sẽ được công bố sau.
- Thẻ ATM tại Mitsubishi UFJ Bank hiện nay vẫn sẽ được cung cấp.