Lợi nhuận đạt 19,145 tỷ Rs, thu nhập lãi tăng trưởng rất thấp
20 ngân hàng thương mại của Nepal đạt tổng lợi nhuận 19,145 tỷ Rs trong quý I năm tài chính 2083/84, tương ứng năm 2026/27, tăng 45,58% so với mức 13,15 tỷ Rs cùng kỳ năm trước. Tuy nhiên, thu nhập còn lại từ hoạt động kinh doanh lãi cốt lõi chỉ tăng khoảng 1%.
Nội dung
- Lợi nhuận đạt 19,145 tỷ Rs, thu nhập lãi tăng trưởng rất thấp
- Lãi suất thấp hơn có thể giúp ngân hàng như thế nào?
- Vì sao chi phí dự phòng tổn thất cho vay quan trọng đến vậy?
- Prime và Rastriya Banijya cho thấy hai kết quả khác nhau
- Mức tăng đột biến của Nepal Investment Mega
- Nợ có vấn đề tăng dù thu nhập cao hơn
- Ngân hàng nào đạt lợi nhuận cao nhất?
- Vì sao lợi nhuận và cổ tức có thể rất khác nhau?
- Tín dụng rẻ hơn tác động đến nền kinh tế như thế nào?
- Điểm chính
Thay đổi lớn nhất nằm ở những khoản mục khác trong sổ sách. Chi phí dự phòng cho các khoản vay có khả năng bị tổn thất giảm từ 20,04 tỷ Rs xuống 10,99 tỷ Rs, tức giảm 9,05 tỷ Rs, tương đương khoảng 45%. Các ngân hàng cũng trả ít lãi hơn cho tiền gửi và các nguồn vốn khác khi lãi suất giảm.
Những thay đổi này giúp lý giải vì sao lợi nhuận có thể tăng gần 6 tỷ Rs trong khi thu nhập lãi thuần chỉ tăng khoảng 470 triệu Rs, từ 49,10 tỷ Rs lên 49,57 tỷ Rs. Chi phí giảm giúp các ngân hàng giữ lại nhiều thu nhập hơn.
Người vay, người gửi tiền và cổ đông cảm nhận những khía cạnh khác nhau của cùng một diễn biến. Nhìn chung, chi phí vay giảm, người gửi tiền nhận ít lãi hơn, còn nhiều ngân hàng báo lợi nhuận cao hơn. Trong khi đó, tỷ lệ nợ có vấn đề bình quân tăng.
Số liệu được lấy từ báo cáo tài chính quý chưa kiểm toán. Đây là kết quả của giai đoạn đầu năm tài chính, vẫn còn chờ kiểm toán và các điều chỉnh sau đó.
Phần so sánh bao gồm ba giai đoạn liên quan:
- Quý I năm 2082/83: các ngân hàng thương mại đạt lợi nhuận 13,15 tỷ Rs và ghi nhận 20,04 tỷ Rs chi phí dự phòng tổn thất cho vay.
- Hai tháng đầu năm 2083/84: lãi suất tiền gửi và cho vay bình quân lần lượt là 3,11% và 6,38%, theo số liệu của Ngân hàng Nhà nước Nepal.
- Quý I năm 2083/84, gồm các tháng Shrawan, Bhadra và Ashwin: tổng lợi nhuận đạt 19,145 tỷ Rs, còn chi phí dự phòng giảm xuống 10,99 tỷ Rs.
Lãi suất thấp hơn có thể giúp ngân hàng như thế nào?
Ngân hàng thu lãi từ người vay và trả lãi cho người gửi tiền cùng các nhà cung cấp vốn khác. Lấy thu nhập lãi trừ chi phí lãi sẽ ra thu nhập lãi thuần, khoản tiền còn lại trước khi ngân hàng trả lương nhân viên, duy trì chi nhánh, trang trải tổn thất cho vay có thể phát sinh và thanh toán các chi phí khác.
Lãi suất cho vay thấp hơn làm giảm khoản thu của ngân hàng từ các khoản vay. Lãi suất tiền gửi thấp hơn làm giảm chi phí huy động vốn. Khi chi phí huy động giảm nhanh hơn thu nhập lãi, ngân hàng có thể giữ lại nhiều tiền hơn từ hoạt động này dù tính lãi vay thấp hơn.
Số liệu của Ngân hàng Nhà nước Nepal trong hai tháng đầu năm cho thấy lãi suất tiền gửi bình quân của các ngân hàng thương mại là 3,11%, còn lãi suất cho vay là 6,38%. Chênh lệch là 3,27 điểm phần trăm. Thu nhập lãi thực tế phụ thuộc vào lượng tiền được hưởng từng mức lãi, chi phí của các nguồn vốn và thời điểm lãi suất thay đổi.
Trong số 20 ngân hàng, thu nhập lãi thuần tăng khoảng 0,96%. Vì vậy, lợi nhuận cuối cùng tăng mạnh hơn nhiều chủ yếu nhờ thay đổi về chi phí và các khoản thu nhập khác. Phí dịch vụ và hoa hồng cũng đóng góp, dù không có số liệu tổng hợp về khoản đóng góp này.
Vì sao chi phí dự phòng tổn thất cho vay quan trọng đến vậy?
Ngân hàng ghi nhận một khoản chi phí khi dự kiến một phần khoản cho vay có thể không được hoàn trả. Khoản này được gọi là dự phòng tổn thất cho vay hoặc chi phí suy giảm giá trị. Nhờ đó, khoản lỗ dự kiến được đưa vào sổ sách thay vì phải chờ đến khi mọi nỗ lực thu hồi tiền kết thúc.
Hãy xét một ví dụ đơn giản. Ngân hàng cho một doanh nghiệp vay 1 triệu Rs và sau đó dự kiến sẽ mất 200.000 Rs. Ghi nhận khoản lỗ dự kiến này sẽ làm giảm lợi nhuận. Nếu tình hình trả nợ được cải thiện và đáp ứng các điều kiện kế toán, quy định, ngân hàng có thể giảm khoản dự phòng, qua đó hỗ trợ lợi nhuận.
Trong các ngân hàng thương mại Nepal, mức giảm 9,05 tỷ Rs của chi phí dự phòng lớn gấp khoảng 1,5 lần mức tăng lợi nhuận ròng gần 6 tỷ Rs. Thuế, chi phí nhân sự và các khoản mục khác cũng thay đổi, nên kết quả cuối cùng không chỉ phản ánh riêng khoản chi phí này.
Thu hồi được một số khoản vay cũ giúp giảm số tiền các ngân hàng cần trích lập. Chi phí dự phòng thấp hơn cũng có thể phản ánh thay đổi về mức dự phòng cần thiết trong quý. Hoàn nhập dự phòng cụ thể là giảm một khoản dự phòng đã ghi nhận trước đó. Cả hai đều ảnh hưởng đến lợi nhuận, còn tiền thu được từ người vay được thể hiện qua hoạt động trả nợ.
Prime và Rastriya Banijya cho thấy hai kết quả khác nhau
Prime Commercial Bank cho thấy nguồn vốn rẻ hơn có thể hỗ trợ thu nhập lãi như thế nào. Thu nhập lãi của ngân hàng giảm từ khoảng 5,90 tỷ Rs xuống 5,30 tỷ Rs. Tuy nhiên, chi phí lãi giảm mạnh hơn, từ khoảng 3,49 tỷ Rs xuống 2,70 tỷ Rs.
Dựa trên các số liệu đã làm tròn này, thu nhập lãi thuần của Prime tăng từ khoảng 2,41 tỷ Rs lên 2,60 tỷ Rs, tương đương mức tăng khoảng 8%. Ngân hàng trả ít hơn đáng kể cho nguồn vốn, đủ bù đắp mức giảm của thu nhập lãi.
Dù vậy, lợi nhuận ròng cuối cùng của Prime giảm khoảng 5,6%, xuống còn 1,1876 tỷ Rs. Chi phí liên quan đến tín dụng và các khoản tổn thất có thể phát sinh khác tăng từ khoảng 480 triệu Rs lên 620 triệu Rs, trong khi chi phí nhân sự và các chi phí hoạt động khác cũng tăng.
Rastriya Banijya Bank diễn biến theo chiều ngược lại. Lợi nhuận của ngân hàng tăng từ khoảng 600 triệu Rs lên 1,6496 tỷ Rs. Thu nhập lãi thuần tăng khoảng 37%, còn chi phí dự phòng tổn thất tín dụng và các khoản khác giảm từ khoảng 970 triệu Rs xuống 360 triệu Rs.
Như vậy, Rastriya Banijya được hưởng lợi từ cả thu nhập lãi tăng mạnh hơn lẫn chi phí tổn thất thấp hơn. Thu nhập lãi của Prime cải thiện nhưng ngân hàng phải đối mặt với chi phí cao hơn ở những khoản mục khác. Kết quả của hai ngân hàng cho thấy cần xem xét con số lợi nhuận cuối cùng cùng với các khoản thu nhập và chi phí tạo nên con số đó.
Mức tăng đột biến của Nepal Investment Mega
Nepal Investment Mega Bank báo cáo một trong những thay đổi mạnh nhất: lợi nhuận ròng tăng từ 45,05 triệu Rs lên 1,181 tỷ Rs, tương đương mức tăng 2.522,47%. Tỷ lệ tăng đặc biệt lớn vì lợi nhuận kỳ trước ở mức thấp.
Hoạt động kinh doanh lãi cốt lõi của ngân hàng thay đổi ít hơn nhiều. Thu nhập lãi thuần tăng 0,88%, từ 3,243 tỷ Rs lên 3,272 tỷ Rs. Chi phí suy giảm giá trị giảm 60,81%, từ 2,800 tỷ Rs xuống 1,097 tỷ Rs, giúp lợi nhuận hoạt động tăng từ 150,29 triệu Rs lên 1,691 tỷ Rs.
Chi phí vốn của ngân hàng giảm từ 3,92% xuống 3,07%. Chi phí nhân sự tăng 22,29%, lên khoảng 950 triệu Rs. Vì vậy, chi phí tổn thất tín dụng thấp hơn là yếu tố then chốt tạo nên sự cải thiện.
Bảng tài chính chi tiết ghi nhận tiền gửi khoảng 540,80 tỷ Rs và các khoản cho vay, ứng trước ở mức 322,41 tỷ Rs. So với số dư kỳ đối chiếu được nêu, tiền gửi tăng 2,69%, còn cho vay chỉ tăng 0,33%.
Nepal Investment Mega cũng báo cáo tỷ lệ an toàn vốn ở mức 12,17%, so với 13,48%. Tỷ lệ này đo lường mức vốn dự phòng của ngân hàng so với tài sản đã điều chỉnh theo rủi ro. Số dư có thể phân phối sau điều chỉnh theo quy định vẫn âm khoảng 5,162 tỷ Rs, cho thấy tình hình của cổ đông khác với những gì chỉ riêng lợi nhuận quý thể hiện.
Nợ có vấn đề tăng dù thu nhập cao hơn
Tỷ lệ nợ xấu bình quân của các ngân hàng thương mại tăng từ 4,858% lên 5,641%, tức tăng 0,783 điểm phần trăm. Tỷ lệ này tăng ở 12 ngân hàng và giảm ở 8 ngân hàng.
Nợ xấu là khoản cho vay được xếp vào nhóm có vấn đề theo quy định do quá hạn trả nợ hoặc suy giảm chất lượng theo cách khác. Tỷ lệ cao hơn có nghĩa là phần lớn hơn trong danh mục cho vay thuộc nhóm này.
Prabhu Bank ghi nhận tỷ lệ nợ xấu cao nhất trong các số liệu được nêu, ở mức 14,80%, so với 5,78% một năm trước. Tỷ lệ của NIC Asia Bank là 9,81%. Tỷ lệ của Nepal Investment Mega tăng từ 6,63% lên 8,87%, dù chi phí suy giảm giá trị của ngân hàng giảm.
Everest Bank ghi nhận tỷ lệ thấp hơn nhiều, ở mức 0,50%, tiếp theo là Standard Chartered với 1,83% và Sanima với 2,86%. Các ngân hàng bước vào quý với mức độ áp lực trả nợ rất khác nhau.
Thu hồi được tiền từ một nhóm người vay quá hạn có thể cải thiện thu nhập hiện tại, trong khi vấn đề trả nợ lại phát sinh ở những khách hàng khác. Chi phí dự phòng cũng phụ thuộc vào các khoản dự phòng đã ghi nhận và cách xử lý từng khoản vay. Vì vậy, để hiểu rõ tình hình của một ngân hàng, cần xem xét cả số liệu lợi nhuận lẫn chất lượng các khoản cho vay còn tồn đọng.
Ngân hàng nào đạt lợi nhuận cao nhất?
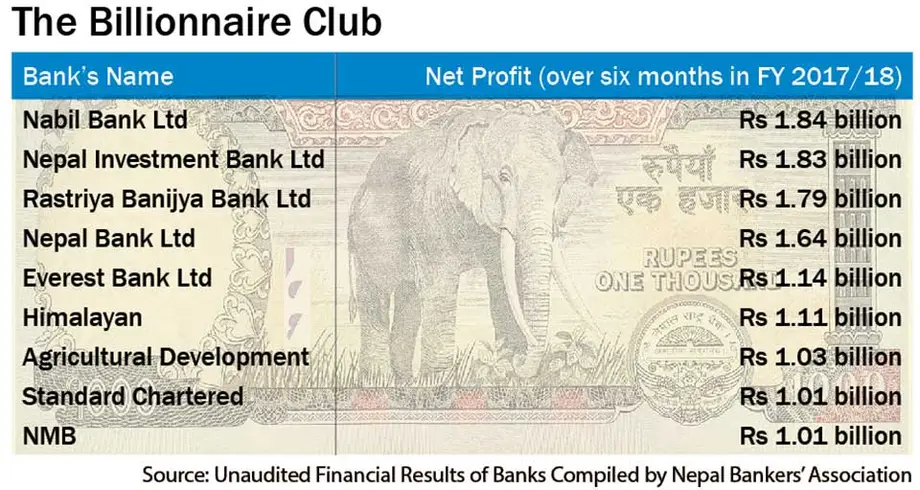
Nabil Bank dẫn đầu với 2,5551 tỷ Rs, tiếp theo là Global IME Bank với 2,3138 tỷ Rs và Rastriya Banijya Bank với 1,6496 tỷ Rs. Tổng cộng, ba ngân hàng đạt 6,5185 tỷ Rs, tương đương khoảng 34% tổng lợi nhuận toàn ngành.
Lợi nhuận của Nabil tăng 45,43%. Trong toàn ngành, lợi nhuận tăng ở 17 ngân hàng và giảm ở ba ngân hàng: Prime, Standard Chartered và Himalayan. Lợi nhuận của Standard Chartered giảm 2,99%, còn Himalayan giảm 6,84%.
Số liệu lợi nhuận quý, tính bằng triệu rupee để tiện so sánh, như sau:
- Nabil Bank: 2.555,1 triệu Rs.
- Global IME Bank: 2.313,8 triệu Rs.
- Rastriya Banijya Bank: 1.649,6 triệu Rs.
- Everest Bank: 1.252,7 triệu Rs.
- Prime Commercial Bank: 1.187,6 triệu Rs.
- Nepal Investment Mega Bank: 1.181,4 triệu Rs.
- NMB Bank: 1.164,2 triệu Rs.
- Kumari Bank: 1.074,5 triệu Rs.
- Sanima Bank: 1.051,4 triệu Rs.
- Siddhartha Bank: 851,5 triệu Rs.
- Nepal Bank: 832,1 triệu Rs.
- Standard Chartered Bank: 671,4 triệu Rs.
- Himalayan Bank: 654,8 triệu Rs.
- Laxmi Sunrise Bank: 653,3 triệu Rs.
- Prabhu Bank: 603,7 triệu Rs.
- Nepal SBI Bank: 552,2 triệu Rs.
- Machhapuchchhre Bank: 551,1 triệu Rs.
- NIC Asia Bank: 127,4 triệu Rs.
- Agricultural Development Bank: 109,2 triệu Rs.
- Citizens Bank: 107,7 triệu Rs.
Quy mô ngân hàng ảnh hưởng đến tổng thu nhập. Các chỉ số tính trên mỗi cổ phiếu cho thấy một góc nhìn khác, trong khi nợ có vấn đề và các điều chỉnh theo quy định giúp lý giải phần thu nhập nào cuối cùng có thể đến tay cổ đông.
Vì sao lợi nhuận và cổ tức có thể rất khác nhau?
Nepal có 20 ngân hàng thương mại hạng A đang hoạt động, trong đó 19 ngân hàng niêm yết trên Sở Giao dịch Chứng khoán Nepal. Ngân hàng nhà nước Rastriya Banijya Bank chưa niêm yết. Cổ đông của các ngân hàng niêm yết đối mặt với triển vọng thu nhập và phân phối cổ tức rất khác nhau.
Everest Bank dẫn đầu trong các số liệu lợi nhuận trên mỗi cổ phiếu quy đổi theo năm được nêu, ở mức 34,78 Rs, tiếp theo là Nabil với 30,34 Rs và Standard Chartered với 26,74 Rs. Quy đổi kết quả quý theo năm nghĩa là biểu thị kết quả ở mức tương đương cả năm, thường bằng cách nhân với bốn. Thu nhập thực tế sẽ phụ thuộc vào kết quả các quý tiếp theo.
Agricultural Development Bank báo lãi ròng 109,2 triệu Rs nhưng lợi nhuận trên mỗi cổ phiếu âm 1,51 Rs theo cách tính đã điều chỉnh cổ tức cổ phiếu ưu đãi. Cổ đông ưu đãi có quyền ưu tiên nhận mức cổ tức đã quy định, ảnh hưởng đến khoản còn lại dành cho cổ đông phổ thông.
Lợi nhuận có thể phân phối trên mỗi cổ phiếu được nêu của Everest là 26,87 Rs, tiếp theo là Standard Chartered với 22,19 Rs và Siddhartha với 21,96 Rs. Các số liệu này chưa được quy đổi theo năm. Mức có thể phân phối của NIC Asia âm 103,21 Rs mỗi cổ phiếu, Himalayan âm 43,39 Rs và Prabhu âm 28,83 Rs.
Một cách tính riêng về khả năng chi trả cổ tức cho thấy tỷ lệ của Everest là 40,77%, Rastriya Banijya là 35,11% và Standard Chartered là 34,61%. Đây là các chỉ số về khả năng chi trả; việc trả cổ tức còn phụ thuộc vào báo cáo tài chính áp dụng, yêu cầu pháp lý và quy trình phê duyệt.
Các ngân hàng phải thực hiện những khoản phân bổ và điều chỉnh bắt buộc trước khi phân phối lợi nhuận. Lỗ lũy kế và lãi đã ghi nhận nhưng chưa thu được có thể làm giảm số dư khả dụng. Số dư có thể phân phối âm của Nepal Investment Mega cho thấy rõ hạn chế này, dù lợi nhuận quý của ngân hàng tăng mạnh.
Tín dụng rẻ hơn tác động đến nền kinh tế như thế nào?
Số liệu của Ngân hàng Nhà nước Nepal cho thấy tín dụng dành cho khu vực tư nhân tăng 7,2% so với cùng kỳ trong hai tháng đầu năm tài chính. Hoạt động cho vay đang mở rộng, nhưng các ngân hàng vẫn có thanh khoản dồi dào, tức nguồn vốn sẵn có để đáp ứng thanh toán và hỗ trợ cho vay.
Lãi suất thấp hơn làm giảm chi phí cho một khoản đầu tư mới. Với một doanh nghiệp vay 5 triệu Rs, tiền lãi hằng năm sẽ là 400.000 Rs ở mức lãi suất 8%, so với 300.000 Rs ở mức 6%, giả định dư nợ gốc không đổi trong suốt năm.
Khoản tiết kiệm 100.000 Rs có thể rất đáng kể đối với một doanh nghiệp nhỏ. Tuy nhiên, chủ doanh nghiệp vẫn cần đủ khách hàng, doanh thu dự kiến và niềm tin rằng mình có thể trả nợ. Khoản vay rẻ hơn giúp giảm chi phí tài chính, còn nhu cầu đối với hàng hóa của doanh nghiệp quyết định việc mở rộng có hợp lý về mặt thương mại hay không.
Các ngân hàng có nhiều khoản nợ có vấn đề cũng có thể thẩm định hồ sơ vay mới thận trọng hơn. Nguồn vốn sẵn có, người vay có nhu cầu và rủi ro tín dụng chấp nhận được đều phải hội đủ thì tiền mới có thể trở thành một nhà máy mới, cửa hàng lớn hơn hoặc việc làm bổ sung.
Kết quả quý cho thấy lợi nhuận ngân hàng tăng, chủ yếu nhờ chi phí dự phòng tổn thất và chi phí vốn giảm, trong khi thu nhập lãi chỉ tăng khiêm tốn. Các kết quả tiếp theo sẽ giúp theo dõi liệu nhu cầu tín dụng, khả năng trả nợ và thu nhập từ hoạt động ngân hàng thông thường có cùng cải thiện hay không.
Điểm chính
- 20 ngân hàng thương mại Nepal đạt lợi nhuận 19,145 tỷ Rs trong quý I năm 2083/84, tăng 45,58%.
- Thu nhập lãi thuần chỉ tăng khoảng 1%, trong khi chi phí dự phòng tổn thất cho vay giảm từ 20,04 tỷ Rs xuống 10,99 tỷ Rs.
- Chi phí tiền gửi và huy động vốn thấp hơn giúp các ngân hàng giữ lại thu nhập dù lãi suất cho vay giảm.
- Nabil, Global IME và Rastriya Banijya đạt khoảng 34% tổng lợi nhuận toàn ngành.
- Tỷ lệ nợ xấu bình quân tăng lên 5,641%, với mức chênh lệch đáng kể giữa các ngân hàng.
- Thu nhập có thể phân phối vẫn âm tại một số ngân hàng, hạn chế khả năng trả cổ tức.
- Kết quả quý chưa được kiểm toán; tín dụng khu vực tư nhân tăng 7,2% trong hai tháng đầu năm.