Ngân hàng và nền tảng số sẽ đảm nhận vai trò thu thuế rộng hơn
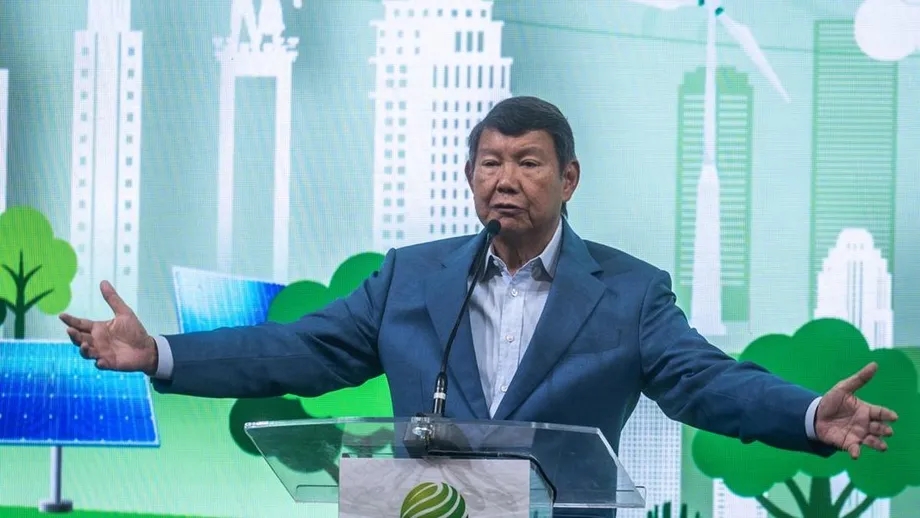
Indonesia dự kiến mở rộng hoạt động thu thuế số từ ngày 9/11/2026, với sự tham gia của các ngân hàng, công ty công nghệ tài chính và nền tảng trực tuyến, nhằm thu ngân sách từ những giao dịch chưa được đánh thuế, theo ông Hashim Djojohadikusumo, Chủ tịch Hội đồng Cố vấn Phòng Thương mại và Công nghiệp Indonesia, hay Kadin.
Nội dung
- Ngân hàng và nền tảng số sẽ đảm nhận vai trò thu thuế rộng hơn
- Người bán hàng trực tuyến sẽ chịu thay đổi gì?
- Giao dịch số xuyên biên giới được xử lý ra sao?
- Giao dịch ban đầu cho thấy quy mô nhiệm vụ
- Các mốc thời gian trước thông báo triển khai tháng 11
- Vì sao ông Hashim muốn thu ngân sách đạt 18% GDP?
- Nền kinh tế 10.000.000 tỷ rupiah nằm ngoài sổ sách
- Ước tính 16.000 tỷ rupiah có phạm vi hẹp hơn
- Chương trình tăng thu có thể tác động thế nào đến chi tiêu?
- Điểm chính
Ông Hashim công bố mốc thời gian này tại lễ khai mạc cuộc họp lãnh đạo toàn quốc của Kadin ở khách sạn Borobudur, trung tâm Jakarta, ngày 29/10. Ông nêu tên các ngân hàng nhà nước, ngân hàng tư nhân, Shopee, Lazada và GoTo trong số những doanh nghiệp dự kiến thu thuế và chuyển tiền cho chính phủ.
Thông báo được đưa ra trong bối cảnh Tổng cục Thuế, gọi tắt là DJP, đang xây dựng hai cơ chế thu thuế với mục đích khác nhau. Một cơ chế thu thuế thu nhập từ người bán trong nước thông qua các sàn thương mại điện tử. Cơ chế còn lại, gọi là SPP-TDLN, thu thuế giá trị gia tăng đối với giao dịch số có sự tham gia của nhà cung cấp nước ngoài thông qua các tổ chức thanh toán tham gia chương trình.
Một số hoạt động thu thuế đã bắt đầu. Tổng cục trưởng DJP Bimo Wijayanto cho biết bốn sàn thương mại điện tử bắt đầu thu thuế thu nhập theo Điều 22 từ ngày 1/10. Đến cuối tháng 9, năm nền tảng ngân hàng và một nền tảng công nghệ tài chính cũng đã bắt đầu thu thuế qua SPP-TDLN.
Vì vậy, ngày 9/11 là mốc ông Hashim đưa ra để triển khai rộng hơn, sau các giai đoạn thu thuế trước đó. Thông báo của ông đặt hệ thống thanh toán vào trung tâm của chương trình tăng thu ngân sách đầy tham vọng: nâng tổng thu ngân sách chính phủ từ khoảng 12% GDP lên 18% trong vòng hai đến ba năm.
Người bán hàng trực tuyến sẽ chịu thay đổi gì?
Quy định số 37 năm 2025 của Bộ trưởng Tài chính đặt ra khuôn khổ để các sàn thương mại điện tử thu thuế thu nhập theo Điều 22. Theo cơ chế này, các nền tảng được chỉ định thu 0,5% doanh thu của người bán trong nước, không tính thuế giá trị gia tăng và thuế bán hàng đối với hàng xa xỉ vào căn cứ tính thuế.
Doanh thu là khoản thu từ bán hàng trước khi trừ chi phí kinh doanh. Trên thực tế, sàn thương mại điện tử sẽ đảm nhiệm khâu thu khoản thuế thu nhập liên quan, thay vì để người bán tự thực hiện toàn bộ khâu này.
Ông Bimo nêu Shopee, Tokopedia, Blibli và Lazada là bốn sàn thương mại điện tử được chỉ định thu thuế. Danh sách này cụ thể hơn so với phát biểu khái quát của ông Hashim về ngân hàng, công ty công nghệ tài chính và các tập đoàn như GoTo.
DJP cho biết cơ chế thu thuế qua sàn thay đổi cách thu thuế thu nhập của người bán. Ông Bimo cũng nói cơ chế này không bổ sung loại thuế mới và không thay đổi thuế suất giá trị gia tăng.
Cá nhân nộp thuế có doanh thu hằng năm tối đa 500 triệu rupiah có thể được miễn thu thuế qua sàn nếu nộp bản kê khai theo quy định. Thủ tục này có ý nghĩa với người bán nhỏ: việc miễn thuế phụ thuộc cả vào ngưỡng doanh thu lẫn văn bản kê khai bắt buộc.
Giao dịch số xuyên biên giới được xử lý ra sao?
SPP-TDLN là từ viết tắt tiếng Indonesia của hệ thống thu thuế đối với giao dịch số xuyên biên giới. Cơ chế này tập trung vào thuế giá trị gia tăng, thường gọi là VAT, chứ không phải thuế thu nhập thu từ người bán trong nước trên các sàn thương mại điện tử.
VAT là loại thuế áp lên hàng hóa, dịch vụ chịu thuế. Thuế thu nhập áp dụng đối với khoản thu nhập của cá nhân hoặc doanh nghiệp. Ngân hàng hoặc nền tảng có thể làm đầu mối thu thuế theo một trong hai cơ chế, nhưng mỗi loại thuế áp dụng cho những đối tượng khác nhau.
Ngày 15/10, ông Bimo cho biết DJP đã làm việc với 30 đơn vị ngân hàng và công nghệ tài chính tiềm năng, đồng thời cho họ thời hạn đến tháng 11 để chuẩn bị. Công việc bao gồm hoàn thiện hạ tầng và hệ thống thanh toán để có thể thực hiện việc thu thuế.
DJP đang phối hợp với Cơ quan Dịch vụ Tài chính, gọi tắt là OJK, và Ngân hàng Indonesia. Công tác chuẩn bị cũng bao gồm tích hợp với các mạng lưới thanh toán quốc tế, trong đó có Mastercard và Visa. Đơn vị phát hành phương tiện thanh toán là tổ chức cung cấp cho khách hàng một công cụ thanh toán, chẳng hạn như thẻ.
Thông báo chưa nêu rõ số lượng cuối cùng các đơn vị phát hành phương tiện thanh toán được chính thức chỉ định, phạm vi giao dịch đầy đủ hay quy định vận hành chi tiết cho đợt triển khai rộng hơn vào tháng 11. Ông Bimo cho biết việc chỉ định phụ thuộc vào mức độ sẵn sàng về hạ tầng và hệ thống của từng tổ chức.
Giao dịch ban đầu cho thấy quy mô nhiệm vụ
DJP ghi nhận 5,5 triệu giao dịch từ ngày 25/9 đến ngày 11/10 trong giai đoạn đầu vận hành SPP-TDLN. Tổng giá trị giao dịch có khả năng chịu thuế vào khoảng 10.000 tỷ rupiah.
Với mức VAT giả định là 11%, ông Bimo ước tính khoản thuế tiềm năng liên quan là 1.100 tỷ rupiah. Phép tính rất đơn giản: 11% của 10.000 tỷ rupiah bằng 1.100 tỷ rupiah.
Ông Bimo mô tả các số liệu này là ước tính sơ bộ trong lúc hệ thống được ổn định và thêm nhiều nền tảng chuẩn bị tham gia. Con số 10.000 tỷ rupiah là giá trị giao dịch; con số 1.100 tỷ rupiah là khoản thuế ước tính gắn với giá trị đó, không phải khoản tiền đã được xác nhận là nộp vào ngân khố.
Đến cuối tháng 9, năm nền tảng ngân hàng và một nền tảng công nghệ tài chính đã vận hành cơ chế này. Sự tham gia của họ giúp DJP có nhóm giao dịch ban đầu để đánh giá, đồng thời chuẩn bị mở rộng mạng lưới thu thuế.
Với các tổ chức tham gia, công việc trước mắt mang tính kỹ thuật và hành chính: kết nối hạ tầng thanh toán với quy trình thu thuế và chuẩn bị chuyển khoản thuế đã thu. Tác động tài chính đối với khách hàng và doanh nghiệp sẽ tùy thuộc vào việc giao dịch nào thuộc phạm vi quy định hiện hành.
Các mốc thời gian trước thông báo triển khai tháng 11
Chương trình thu thuế số được triển khai qua nhiều giai đoạn, trong đó việc thu thuế thu nhập qua sàn thương mại điện tử và thu VAT đối với giao dịch số xuyên biên giới tiến hành song song.
- Cuối tháng 9/2026: Năm nền tảng ngân hàng và một nền tảng công nghệ tài chính bắt đầu thu thuế qua SPP-TDLN.
- Từ ngày 25/9 đến ngày 11/10: DJP ghi nhận 5,5 triệu giao dịch, với giá trị có khả năng chịu thuế vào khoảng 10.000 tỷ rupiah.
- Ngày 1/10: Ông Bimo cho biết Shopee, Tokopedia, Blibli và Lazada bắt đầu thu thuế thu nhập theo Điều 22 từ các giao dịch trên sàn.
- Ngày 15/10: Ông Bimo trao đổi về công tác chuẩn bị với 30 đơn vị ngân hàng và công nghệ tài chính tiềm năng, đồng thời cho họ thời hạn đến tháng 11 để chuẩn bị.
- Ngày 29/10: Ông Hashim công bố mốc mở rộng chương trình vào ngày 9/11 tại cuộc họp lãnh đạo toàn quốc của Kadin ở Jakarta.
- Ngày 9/11: Mốc ông Hashim đặt ra để mở rộng hoạt động thu thuế số với sự tham gia của ngân hàng, công ty công nghệ tài chính và nền tảng trực tuyến.
Ông Hashim cũng cho biết chính phủ đã có các bước triển khai thông qua một quy định của tổng thống nhằm giải quyết vấn đề thu ngân sách. Phát biểu của ông đặt chương trình số trong nỗ lực rộng hơn nhằm cải thiện công tác quản lý thuế và hải quan.
Vì sao ông Hashim muốn thu ngân sách đạt 18% GDP?
Lập luận chính của ông Hashim là Indonesia thu ngân sách quá thấp so với quy mô nền kinh tế. Ông cho biết tổng thu, gồm thuế, thuế tiêu thụ đặc biệt và các khoản thu ngoài thuế, vào khoảng 12% GDP.
GDP đo lường giá trị hàng hóa và dịch vụ được sản xuất trong một nền kinh tế. Tỷ lệ thu ngân sách 12% có nghĩa là chính phủ thu khoảng 12 rupiah trên mỗi 100 rupiah giá trị sản lượng kinh tế. Ông Hashim muốn nâng tỷ lệ này lên 18 rupiah.
Dựa trên GDP được ghi nhận ở mức 25.000.000 tỷ rupiah, phép tính đằng sau mục tiêu này cho thấy quy mô đáng kể. Thu ngân sách bằng 12% sẽ tương đương 3.000.000 tỷ rupiah, còn 18% sẽ là 4.500.000 tỷ rupiah. Chênh lệch là 1.500.000 tỷ rupiah mỗi năm.
Nếu GDP giữ nguyên, tỷ lệ thu ngân sách sẽ tăng thêm sáu điểm phần trăm và tổng thu sẽ tăng 50% so với mức ban đầu. Ông Hashim đưa ra phép tính này như một minh họa về tiềm năng thu ngân sách của đất nước.
Mốc so sánh ông đưa ra là Campuchia, với tỷ lệ thu ngân sách 18%. Ông cũng nêu Ấn Độ ở mức 20% và Việt Nam ở mức 23%. Đây là các số liệu so sánh do ông Hashim đưa ra để ủng hộ mục tiêu của mình.
Ông Hashim, đồng thời là đặc phái viên của Tổng thống Prabowo Subianto về khí hậu và năng lượng, cho biết Indonesia nên đạt mức của Campuchia trong vòng hai đến ba năm. Theo lập luận của ông, trách nhiệm thuộc về việc cải thiện công tác thu của cơ quan thuế và hải quan, chứ không phải do thiếu hoạt động kinh tế.
Nền kinh tế 10.000.000 tỷ rupiah nằm ngoài sổ sách
Ông Hashim ước tính khoảng 10.000.000 tỷ rupiah hoạt động kinh tế nằm ngoài hồ sơ chính thức và phạm vi thu thuế. Ông dẫn ước tính của Ngân hàng Thế giới rằng hoạt động kinh tế không được ghi nhận chiếm 35% đến 40%.
Những ví dụ ông đưa ra là các dịch vụ quen thuộc: thợ cắt tóc đến căn hộ, nhân viên massage nhận tiền trực tiếp, quầy bán đồ ăn và tiệm làm đẹp. Ông mô tả các khoản thanh toán bằng tiền mặt không có hóa đơn.
Ông Hashim nói hoạt động này bao gồm những công việc hợp pháp, bình thường. Thách thức ông nêu ra là thiếu hồ sơ giao dịch giúp cơ quan chức năng nhận diện hoạt động kinh tế và áp dụng các quy định thuế liên quan.
Ông Hashim cho biết các hệ thống điện tử, công nghệ thông tin và trí tuệ nhân tạo sẽ được sử dụng để cải thiện công tác thu thuế theo luật hiện hành. Trên thực tế, hồ sơ giao dịch số có thể cung cấp cho cơ quan thuế thêm thông tin về các khoản thanh toán qua những tổ chức tham gia chương trình.
Các ví dụ của ông cho thấy lý do chính phủ không chỉ tập trung vào những doanh nghiệp vốn đã nộp báo cáo tài chính chi tiết. Kế hoạch hướng tới việc đưa thêm giao dịch vào hệ thống thu thuế thông qua các tổ chức xử lý thanh toán, trong khi nghĩa vụ thuế vẫn được điều chỉnh theo quy định hiện hành.
Ước tính 16.000 tỷ rupiah có phạm vi hẹp hơn
Ông Bimo ước tính khoản thu thuế từ hoạt động kinh tế số vào khoảng 16.000 tỷ rupiah, với tiềm năng tăng khoảng 50%. Ông mô tả đây là ước tính thận trọng và cho biết khoản thu trong ba năm trước đó dao động từ 8.000 tỷ đến 12.000 tỷ rupiah.
Các hoạt động ông đề cập gồm thương mại số, giao dịch tiền tệ, tài sản tiền mã hóa và đầu tư. Ông cho rằng các chính sách về thương mại điện tử trong nước và SPP-TDLN có thể giúp tăng nguồn thu.
Mục tiêu tăng thêm 1.500.000 tỷ rupiah của ông Hashim bao quát mức tăng thu ngân sách chính phủ rộng hơn nhiều. Ước tính 16.000 tỷ rupiah của ông Bimo liên quan đến hoạt động kinh tế số. Chênh lệch quy mô là rất lớn: 16.000 tỷ rupiah tương đương khoảng 1,1% của 1.500.000 tỷ rupiah.
Vì vậy, thu thuế số chỉ là một phần trong chương trình tăng thu ngân sách mà ông Hashim đề cập. Để đạt mục tiêu quốc gia, cần tăng thu trên toàn hệ thống thuế, hải quan và các nguồn thu khác của chính phủ, bên cạnh những biện pháp số.
Số liệu của ông Bimo cũng cho thấy cần hạch toán riêng tổng giá trị giao dịch và khoản thu ngân sách. Khối lượng thanh toán số lớn sẽ tạo ra nguồn thu thuế tùy theo căn cứ tính thuế, thuế suất và quy định thu thuế áp dụng.
Chương trình tăng thu có thể tác động thế nào đến chi tiêu?
Ông Hashim liên hệ việc tăng cường thu ngân sách với khả năng tài trợ các ưu tiên của chính phủ, trong đó có chương trình bữa ăn bổ dưỡng miễn phí, gọi tắt là MBG, và các hợp tác xã làng, khu dân cư Merah Putih.
Ông ước tính thâm hụt ngân sách nhà nước vào khoảng 500.000 tỷ đến 600.000 tỷ rupiah. Thâm hụt xảy ra khi chi tiêu chính phủ vượt quá nguồn thu, tạo ra khoản thiếu hụt cần được tài trợ.
So với mức cao nhất trong khoảng này, khoản thu thêm 1.500.000 tỷ rupiah sẽ còn 900.000 tỷ rupiah sau khi bù khoản thiếu hụt 600.000 tỷ, giả định chi tiêu và các điều kiện khác không đổi. Ông Hashim sử dụng phép tính này để lập luận rằng tăng cường thu ngân sách có thể giúp ngân sách chuyển sang thặng dư.
Phát biểu với tư cách Chủ tịch Hội đồng Cố vấn Kadin và đặc phái viên của tổng thống, ông Hashim bác bỏ ý kiến cho rằng tình hình tài chính Indonesia phản ánh một nền kinh tế vốn dĩ yếu kém:
Indonesia không yếu.
Phát biểu này có nghĩa là "Indonesia không yếu." Giải pháp ông đề xuất là thu được nhiều hơn từ nguồn thu mà theo ông nền kinh tế hiện tại có thể tạo ra, sử dụng ngân hàng, nền tảng và hệ thống số làm kênh thu thuế.
Cột mốc thực tế tiếp theo là ngày 9/11, sau thời gian chuẩn bị mà ông Bimo dành cho các tổ chức tham gia. Người bán đã thuộc diện thu thuế qua sàn cần lưu ý một việc trước mắt riêng: kiểm tra quy định thuế thu nhập áp dụng và, nếu đủ điều kiện, hoàn tất bản kê khai để được miễn thuế dành cho người bán nhỏ.
Điểm chính
- Ông Hashim Djojohadikusumo thông báo mở rộng thu thuế số từ ngày 9/11/2026, với sự tham gia của ngân hàng, công ty công nghệ tài chính và nền tảng trực tuyến.
- Theo DJP, Shopee, Tokopedia, Blibli và Lazada bắt đầu thu thuế thu nhập qua sàn từ ngày 1/10.
- Thuế suất áp dụng cho người bán trong nước là 0,5% doanh thu, không tính VAT và thuế bán hàng đối với hàng xa xỉ vào căn cứ tính thuế.
- Cá nhân nộp thuế có doanh thu hằng năm tối đa 500 triệu rupiah có thể được miễn thuế nếu nộp bản kê khai theo yêu cầu.
- SPP-TDLN liên quan đến VAT đối với giao dịch số xuyên biên giới. Số liệu ban đầu ghi nhận 10.000 tỷ rupiah giao dịch có khả năng chịu thuế và khoản thuế tiềm năng ước tính 1.100 tỷ rupiah.
- Ông Hashim muốn nâng tổng thu ngân sách chính phủ từ 12% lên 18% GDP trong vòng hai đến ba năm, tương đương tăng thêm 1.500.000 tỷ rupiah mỗi năm theo số liệu GDP ông đưa ra.
- Ước tính khoảng 16.000 tỷ rupiah của ông Bimo về thuế từ hoạt động kinh tế số có phạm vi hẹp hơn mục tiêu thu ngân sách toàn quốc của ông Hashim.