Thu thuế chỉ đạt 69% mục tiêu quý
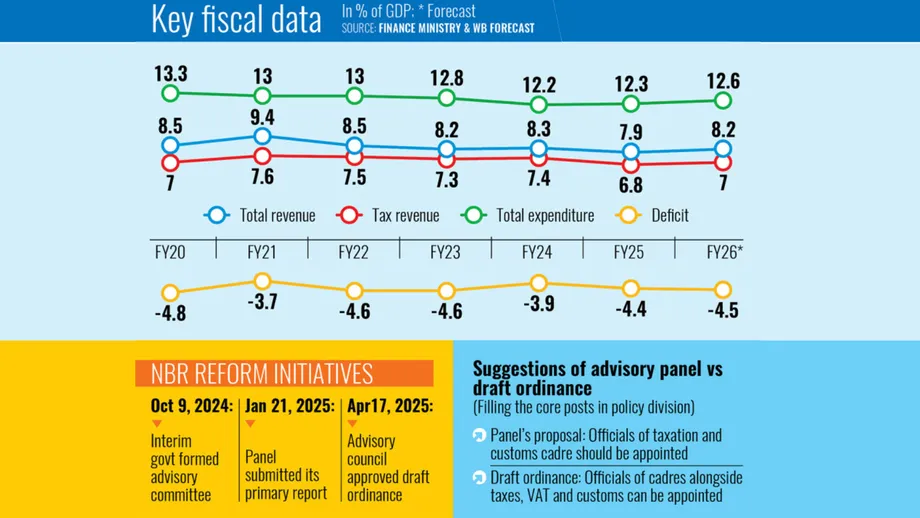
Bangladesh thu được 92.517 crore taka tiền thu trong giai đoạn từ tháng 7 đến tháng 9 của năm tài khóa 2026-27, khiến Hội đồng Doanh thu Quốc gia (NBR) hụt 41.879 crore taka so với mục tiêu 134.396 crore taka. Mức giảm 16% của khoản thu thuế giá trị gia tăng lấn át đà tăng của thuế thu nhập và thuế hải quan, cho thấy sức ép từ hoạt động kinh doanh yếu, đầu tư chậm và chi tiêu cho các dự án phát triển của chính phủ ở mức thấp bất thường.
Nội dung
- Thu thuế chỉ đạt 69% mục tiêu quý
- VAT chiếm gần một nửa khoản hụt
- Thay đổi cách nộp tờ khai khiến bức tranh thêm phức tạp
- Doanh số và đầu tư yếu làm thu hẹp cơ sở thuế
- Chi tiêu phát triển giảm xuống mức thấp kỷ lục mới
- Mục tiêu cả năm đòi hỏi tăng tốc mạnh
- Chính phủ vay thêm có thể siết tín dụng doanh nghiệp
- Đà tăng thuế thu nhập cũng sẽ chịu thử thách
- Số liệu tiếp theo sẽ kiểm chứng kỳ vọng phục hồi
- Điểm chính
Số liệu cho thấy khoản thu đạt khoảng 68,8% mục tiêu quý đầu tiên, với gần một phần ba nguồn thu dự kiến chưa đạt được. Mức hụt chi tiết 41.879 crore taka cao hơn con số ước tính tổng quát khoảng 43.000 crore taka. Một crore tương đương 10 triệu taka, nên khoản hụt chi tiết tương đương 418,79 tỷ taka.
Số liệu NBR được dẫn cho quý tương ứng một năm trước đưa ra hai tổng số khác nhau: 90.825 crore taka và 91.390 crore taka. So với khoản thu hiện tại là 92.517 crore taka, các số liệu này tương ứng với mức tăng khoảng 1,86% và 1,23%. Dù so sánh theo cách nào, tăng trưởng nguồn thu vẫn dưới 2%, thấp xa so với tốc độ cần thiết để đạt ngân sách cả năm.
Chính phủ đặt mục tiêu thu 604.000 crore taka cho NBR trong cả năm tài khóa, cao hơn khoảng 45% so với khoản thu thực tế của năm trước, khi nguồn thu tăng 12%. Vì vậy, quý đầu tiên cho thấy hai vấn đề gắn liền với nhau: nền kinh tế tạo ra nguồn thu thuế chậm, trong khi ngân sách giả định tốc độ sẽ tăng mạnh.
Hệ quả đối với các hộ gia đình và doanh nghiệp không chỉ giới hạn ở cơ quan thuế. Nguồn thu thấp hơn đồng nghĩa chính phủ có ít tiền hơn để chi tiêu, trừ khi vay thêm, trong khi doanh nghiệp vốn đã đối mặt với doanh số yếu có thể khó tiếp cận tín dụng hơn.
VAT chiếm gần một nửa khoản hụt
Thu VAT đạt 29.348 crore taka so với mục tiêu quý là 49.405 crore taka, để lại khoản hụt 20.057 crore taka. Con số này chiếm gần 48% tổng mức hụt nguồn thu, khiến VAT trở thành khoản đóng góp lớn nhất vào việc không đạt mục tiêu.
VAT là loại thuế thu qua hoạt động bán hàng hóa và dịch vụ. Doanh nghiệp nộp tờ khai kê khai các giao dịch chịu thuế và số thuế phải nộp. Vì vậy, khoản thu phụ thuộc vào hoạt động kinh tế, mức độ tuân thủ và thời điểm nộp tờ khai, thanh toán. Bất kỳ thay đổi nào trong các yếu tố đó đều có thể ảnh hưởng đến số tiền vào ngân khố trong một giai đoạn nhất định.
Các nhóm thuế lớn khác cũng không đạt mục tiêu, dù khoản thu tăng so với một năm trước:
- Thuế thu nhập và thuế du lịch mang về 33.040 crore taka so với mục tiêu 42.726 crore taka, hụt 9.686 crore taka. Khoản thu tăng khoảng 16,75%.
- Thuế và phí đối với hàng hóa xuất nhập khẩu đạt 30.129 crore taka, với mức hụt được báo cáo là 12.135 crore taka. Khoản thu tăng khoảng 7,5%.
- Thu VAT giảm 16% so với một năm trước, bù trừ mức tăng ở các khoản khác.
Mục tiêu VAT cả năm là 223.480 crore taka, tương đương khoảng 37% mục tiêu thu của NBR. Do đó, khôi phục đà tăng của khoản thu này có ý nghĩa then chốt đối với ngân sách, ngay cả khi thuế thu nhập và thuế hải quan tiếp tục tăng.
Thay đổi cách nộp tờ khai khiến bức tranh thêm phức tạp
Quan chức NBR quy một phần mức giảm thu VAT cho việc thử nghiệm chuyển từ nộp tờ khai hằng tháng sang ba tháng một lần. Họ cho biết nhiều doanh nghiệp đã không nộp tờ khai trong tháng 7 và tháng 8 theo quy định mới, làm gián đoạn nhịp thu trong quý.
Sau đó, chính phủ khôi phục việc nộp tờ khai hằng tháng vào đầu tháng kế tiếp sau quý. Chủ tịch NBR Ahsan Habib cũng triệu tập cuộc họp với các quan chức địa phương để xem xét thâm hụt nguồn thu. Quan chức cho biết khoản thanh toán từ các doanh nghiệp lớn thấp hơn kỳ vọng.
Zahid Hussain, cựu kinh tế trưởng tại văn phòng Dhaka của Ngân hàng Thế giới, bác bỏ quan điểm cho rằng lịch nộp tờ khai có thể giải thích đầy đủ mức hụt trong quý. Ông cho biết thời hạn thanh toán cho giai đoạn từ tháng 7 đến tháng 9 đã qua, nên trong đánh giá của ông, hoạt động kinh tế yếu mới là trọng tâm.
Towfiqul Islam Khan, phó giám đốc nghiên cứu tại Trung tâm Đối thoại Chính sách (CPD), cho biết số liệu tháng 10 sẽ giúp làm rõ hơn tác động của việc nộp tờ khai theo quý. Một quan chức cấp cao NBR không nêu tên bày tỏ hy vọng có thể bù đắp khoản hụt trước tháng 12. Kỳ vọng này đặt ra một mốc ngắn hạn để đánh giá liệu việc quay lại nộp tờ khai hằng tháng có giúp khôi phục nguồn thu hay không.
Doanh số và đầu tư yếu làm thu hẹp cơ sở thuế
Doanh nghiệp Bangladesh đang đối mặt với nhu cầu trầm lắng cùng tình trạng đầu tư tư nhân đình trệ. Zahid Hussain cho biết lạm phát dai dẳng trên 8% đã làm giảm sức mua của các hộ gia đình, trong khi một số nhà nhập khẩu trì hoãn giao hàng vì lo hàng hóa sẽ không bán được.
Khi một gia đình phải chi nhiều hơn cho thực phẩm và các nhu yếu phẩm khác, họ còn ít tiền hơn để mua sắm những mặt hàng khác. Với doanh nghiệp, doanh số yếu có thể dẫn đến đơn hàng ít hơn, sản xuất giảm và ít động lực đầu tư hơn. Những thay đổi này làm giảm các giao dịch và thu nhập mà chính phủ đánh thuế.
Fazlul Hoque, quản lý của Liên đoàn Phòng Thương mại và Công nghiệp Bangladesh, mô tả tình trạng doanh số giảm, đầu tư trì trệ, lưu thông tiền tệ thắt chặt và nhập khẩu chưa có đà tăng. Ông cũng cho rằng thay đổi về cách nộp tờ khai VAT đã làm gián đoạn việc thu thuế.
Mustafizur Rahman, nghiên cứu viên cao cấp tại CPD, liên hệ nguồn thu yếu với đầu tư đình trệ, tín dụng ngân hàng giảm và tiến độ thực hiện các dự án phát triển của chính phủ chậm. Đánh giá của ông đặt vấn đề thuế trong bối cảnh rộng hơn là hoạt động kinh tế và nguồn vốn đều thiếu hụt.
Fahmida Khatun, cũng là nghiên cứu viên cao cấp tại CPD, cho biết đầu tư vẫn đình trệ và việc tạo việc làm chững lại. Bà nhận định sẽ khó có sự phục hồi đáng kể về nguồn thu nếu không có những thay đổi lớn trong công tác quản lý thuế.
Chi tiêu phát triển giảm xuống mức thấp kỷ lục mới
Số liệu của Bộ Kế hoạch cho thấy tỷ lệ thực hiện Chương trình Phát triển Hằng năm (ADP) chỉ đạt 3,89% trong giai đoạn từ tháng 7 đến tháng 9, mức thấp nhất từng ghi nhận trong quý đầu tiên. ADP là chương trình của chính phủ dành cho các dự án phát triển, bao gồm hạ tầng công cộng và những khoản đầu tư khác.
Tỷ lệ thực hiện hiện tại thấp hơn mức 5,09% trong năm tài khóa 2026, 4,75% trong năm tài khóa 2025, 7,50% trong năm tài khóa 2024 và 8,55% trong năm tài khóa 2023. Với mức 3,89%, tỷ lệ mới nhất chưa bằng một nửa mức của năm tài khóa 2023, cho thấy tiến độ thực hiện đã chậm lại đến mức nào.
Chi tiêu dự án chậm ảnh hưởng trực tiếp đến nguồn thu. Thuế và VAT thường được khấu trừ khi thanh toán cho các công việc do chính phủ tài trợ. Khấu trừ tại nguồn nghĩa là một phần khoản thanh toán được giữ lại và chuyển cho cơ quan thuế thay vì trả cho nhà thầu hoặc nhà cung cấp.
Khi các dự án triển khai chậm, số khoản thanh toán như vậy giảm. Nhà cung cấp cũng nhận được ít đơn hàng hơn, còn nhà thầu thực hiện ít công việc hơn, khiến hoạt động kinh doanh liên quan suy yếu. Khi đó, chính phủ thu được ít thuế hơn từ cả các khoản thanh toán dự án lẫn doanh nghiệp liên quan.
Đánh giá của Rahman kết nối các cơ chế này: tiến độ dự án yếu làm giảm những giao dịch kinh tế vốn có thể tạo ra VAT và các khoản thu khác. Vì vậy, việc tăng thu một phần phụ thuộc vào các quyết định và khoản chi nằm ngoài NBR.
Mục tiêu cả năm đòi hỏi tăng tốc mạnh
Mục tiêu cả năm 604.000 crore taka đồng nghĩa cần thu thêm 511.483 crore taka trong chín tháng còn lại. Điều đó đòi hỏi mức thu bình quân khoảng 56.831 crore taka mỗi tháng, so với khoảng 30.839 crore taka mỗi tháng trong quý đầu tiên.
Theo phép tính này, khoản thu bình quân hằng tháng cần tăng khoảng 84% so với tốc độ của quý đầu năm. Nguồn thu có thể biến động trong năm, nhưng phép tính cho thấy quy mô nhiệm vụ mà cơ quan thuế đang đối mặt.
Zahid Hussain cho biết các mục tiêu ban đầu được đánh giá là không thể đạt được trong điều kiện hiện tại. Ngân sách đặt mục tiêu tăng khoảng 45% so với khoản thu thực tế của năm trước, trong khi mức tăng vào đầu năm hiện tại chưa đến 2%.
Towfiqul Islam Khan ước tính mức hụt cả năm có thể lên tới khoảng 130.000 crore taka nếu tốc độ tăng thu không cải thiện đủ. Ông kêu gọi chính phủ cân nhắc điều chỉnh ngân sách theo tình hình thực tế, thay vì giữ nguyên các mục tiêu ban đầu mà không có kế hoạch xử lý khoản hụt.
Ngân sách điều chỉnh sẽ giúp các cơ quan chi tiêu và bên cho vay có cái nhìn thực tế hơn về nguồn lực hiện có. Trước mắt, chính phủ phải cân đối các cam kết với nguồn thu trong khi nền kinh tế vốn đã chật vật tạo ra đầu tư và việc làm.
Chính phủ vay thêm có thể siết tín dụng doanh nghiệp
Md Deen Islam, giám đốc nghiên cứu tại Trung tâm Nghiên cứu và Hội nhập Chính sách vì Phát triển (RAPID), cảnh báo việc thu thuế chậm có thể hạn chế chi tiêu công vào thời điểm cần đầu tư để hỗ trợ tăng trưởng và việc làm.
Deen Islam giải thích mối liên hệ giữa sản xuất và nguồn thu thuế trong phần bình luận được dịch từ tiếng Bengal:
Khi sản xuất giảm, nguồn thu giảm. Khi tăng trưởng kinh tế không đạt kỳ vọng, chính phủ không thể thu ngân sách theo mục tiêu.
Ông cho biết chính phủ có thể vay thêm để trang trải chi phí hoạt động. Nếu dựa nhiều hơn vào nguồn vốn ngân hàng, doanh nghiệp tư nhân có thể khó tiếp cận tín dụng hơn, khiến đầu tư và sản xuất thêm khó khăn.
Deen Islam cho biết các doanh nghiệp vốn đã gặp tình trạng thiếu tín dụng và lãi suất cao. Áp lực tài chính tăng thêm có thể ảnh hưởng đặc biệt nặng nề đến các doanh nghiệp sản xuất, đồng thời cũng tác động đến lạm phát.
Towfiqul Islam Khan nói thêm rằng cải cách lĩnh vực ngân hàng có thể ảnh hưởng đến nguồn thu thuế. Đánh giá rộng hơn của ông liên hệ thâm hụt với kinh tế yếu, thay đổi cách nộp tờ khai và những hạn chế trong quản lý, cho thấy nhiều sức ép đang đồng thời tác động đến việc thu thuế.
Đà tăng thuế thu nhập cũng sẽ chịu thử thách
Mức tăng thu thuế thu nhập góp phần hỗ trợ tổng nguồn thu, nhưng các biện pháp khuyến khích nộp tờ khai sớm có thể đã thúc đẩy một số khoản thanh toán diễn ra sớm hơn. Các biện pháp của chính phủ khuyến khích người nộp thuế nộp tờ khai trước tháng 9, góp phần tăng nguồn thu trong quý đầu tiên.
Số liệu các tháng sau sẽ cho thấy mức tăng này còn duy trì được bao nhiêu sau thời gian áp dụng ưu đãi. Nếu các khoản thanh toán được chuyển từ những tháng sau sang quý đầu tiên, đà tăng ban đầu có thể được tiếp nối bằng tốc độ tăng chậm hơn.
Trong nội bộ NBR, quan chức cũng đề cập đến công tác quản lý yếu kém và hoạt động chưa đầy đủ của nhân viên địa phương. Những vấn đề này tồn tại bên cạnh đà giảm tốc kinh tế: cải thiện công tác quản lý có thể giúp thu các khoản thuế còn nợ, dù doanh số và đầu tư yếu vẫn hạn chế quy mô hoạt động chịu thuế.
Đề xuất cải cách lớn trong quản lý của Fahmida Khatun nhằm giải quyết khía cạnh đó. Khôi phục việc nộp tờ khai VAT hằng tháng làm thay đổi lịch thu, trong khi các vấn đề quản lý liên quan đến tính nhất quán trong hoạt động của cơ quan thuế và việc thu thuế.
Số liệu tiếp theo sẽ kiểm chứng kỳ vọng phục hồi
Triển vọng kinh tế rộng hơn của Bangladesh làm gia tăng sức ép đối với nỗ lực thu thuế. Báo cáo Triển vọng Kinh tế Thế giới của Quỹ Tiền tệ Quốc tế, công bố ngày 13 tháng 10, dự báo tăng trưởng năm tài khóa 2027 ở mức 3,2% và lạm phát 10,9%. Ngân hàng Phát triển châu Á cũng đã hạ dự báo tăng trưởng.
Lạm phát cao làm giảm sức mua của các hộ gia đình, còn tăng trưởng yếu hạn chế đà mở rộng của thu nhập doanh nghiệp và việc làm. Zahid Hussain cũng bày tỏ lo ngại về dòng kiều hối đang suy yếu, vốn trước đó đạt trung bình khoảng 3 tỷ USD mỗi tháng, và nguy cơ căng thẳng ở Trung Đông có thể ảnh hưởng thêm đến nguồn tiền này. Kiều hối là tiền do người lao động ở nước ngoài gửi về, góp phần hỗ trợ chi tiêu của các hộ gia đình.
Trình tự thay đổi chính sách và các số liệu thu sắp được công bố đưa ra một số mốc để đánh giá tiến triển:
- Tháng 7 đến tháng 9: Nguồn thu đạt 92.517 crore taka, hụt 41.879 crore taka so với mục tiêu quý đầu tiên.
- Đầu tháng kế tiếp: Chính phủ khôi phục việc nộp tờ khai VAT hằng tháng sau thử nghiệm nộp theo quý.
- Số liệu thu tháng 10: Towfiqul Islam Khan cho rằng đây là căn cứ hữu ích để đánh giá tác động của thay đổi cách nộp tờ khai.
- Tháng 12: Một quan chức cấp cao NBR không nêu tên hy vọng có thể bù đắp khoản hụt lũy kế trước thời điểm đó.
Trước mắt, chính phủ cần cải thiện việc thu thuế đồng thời điều chỉnh kế hoạch chi tiêu cho phù hợp với nguồn thu. Đối với doanh nghiệp và hộ gia đình, những vấn đề thiết thực đang bị tác động gồm khả năng tiếp cận tín dụng, tiến độ các dự án công, việc làm và sức mua cần thiết để duy trì doanh số.
Điểm chính
- NBR thu được 92.517 crore taka so với mục tiêu 134.396 crore taka trong quý đầu tiên, hụt 41.879 crore taka.
- Thu VAT giảm 16%, và khoản hụt VAT chiếm gần một nửa tổng mức hụt.
- Thuế thu nhập và thuế hải quan tăng, nhưng tất cả các nhóm thuế lớn đều không đạt mục tiêu.
- Tỷ lệ thực hiện chương trình phát triển giảm còn 3,89%, làm giảm chi tiêu gắn với nguồn thu thuế.
- Việc nộp tờ khai VAT hằng tháng đã được khôi phục; số liệu tháng 10 và kết quả tháng 12 sẽ là những mốc kiểm chứng tiếp theo.
- Để đạt mục tiêu cả năm 604.000 crore taka, khoản thu bình quân hằng tháng trong chín tháng còn lại cần đạt khoảng 56.831 crore taka.