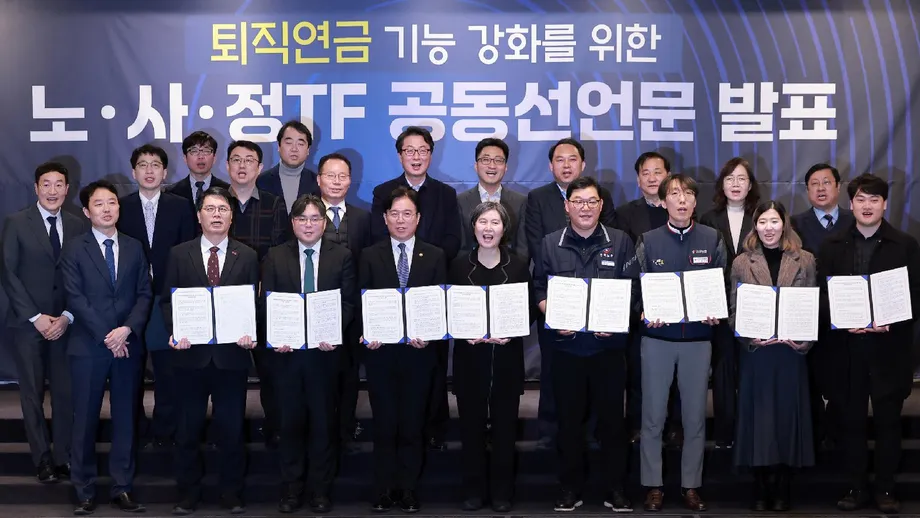
Cải tổ tiết kiệm hưu trí nhằm xử lý tình trạng nợ quyền lợi và lợi nhuận thấp
Hàn Quốc dự kiến yêu cầu người sử dụng lao động để khoản tiền chi trả quyền lợi hưu trí bên ngoài doanh nghiệp, bắt đầu từ năm 2028 với các nơi làm việc có ít nhất 100 nhân viên và mở rộng đến các doanh nghiệp nhỏ nhất vào năm 2030. Thay đổi này sẽ bảo vệ quyền lợi tích lũy sau ngày quy định được áp dụng tại mỗi nơi làm việc, bằng cách chuyển tiền vào các tổ chức bên ngoài trước khi người lao động nghỉ việc.
Nội dung
- Cải tổ tiết kiệm hưu trí nhằm xử lý tình trạng nợ quyền lợi và lợi nhuận thấp
- Những nơi làm việc nào phải tuân thủ, và từ khi nào?
- Chính phủ sẽ truy thu các khoản đóng góp còn thiếu như thế nào
- Doanh nghiệp nhỏ sẽ nhận được hỗ trợ gì
- Vì sao chính phủ muốn có các quỹ hưu trí chuyên nghiệp
- Ba loại quỹ và quy định dành cho đơn vị ủy thác
- Lợi nhuận cao hơn đi kèm rủi ro đầu tư
- Lựa chọn đầu tư và công bố thông tin của nhà cung cấp sẽ thay đổi
- Chi trả lương hưu định kỳ có thể trở thành lựa chọn mặc định
- Quản lý quỹ công và mở rộng diện bao phủ vẫn chờ quyết định
- Điểm chính
Bộ Việc làm và Lao động cùng đảng Dân chủ cầm quyền đã thảo luận Kế hoạch tăng cường chức năng lương hưu sau khi tham vấn các nhóm lao động và doanh nghiệp. Đề xuất nhằm giải quyết hai vấn đề: người lao động mất tiền trợ cấp hưu trí khi người sử dụng lao động không thể chi trả, và khoản tiết kiệm hưu trí có lợi nhuận đầu tư tương đối thấp.
Năm ngoái, các khoản trợ cấp hưu trí chưa được thanh toán lên tới 822,9 tỷ won, chiếm 41,1% tổng tiền lương chưa được thanh toán. Trong khi đó, tài sản hưu trí đạt 501,4 nghìn tỷ won vào cuối năm ngoái, nhưng chỉ 26% nơi làm việc áp dụng hệ thống lương hưu được đưa ra vào năm 2005.
Chính phủ cũng muốn các đơn vị ủy thác chuyên nghiệp quản lý khoản tiết kiệm hưu trí gộp thông qua các quỹ mới. Các hình thức này sẽ dành cho chương trình hưu trí đóng góp xác định và tài khoản hưu trí cá nhân, thường gọi là IRP. Người lao động có thể tiếp cận các danh mục đầu tư được quản lý chuyên nghiệp, nhưng khoản lãi và lỗ đầu tư vẫn thuộc về họ.
Bộ trưởng Lao động Kim Young-hoon mô tả kế hoạch là thỏa thuận giữa các bên tham gia xây dựng kế hoạch:
kết quả của thỏa thuận giữa người lao động, giới chủ và chính phủ
Chính phủ và đảng cầm quyền dự định soạn các sửa đổi Luật Bảo đảm Quyền lợi Hưu trí của Người lao động vào tháng 11 và thúc đẩy thông qua trong tháng 12. Nếu được Quốc hội phê chuẩn, lộ trình và quy định vận hành được đề xuất sẽ trở thành nghĩa vụ pháp lý. Với người sử dụng lao động, thay đổi cốt lõi là phải thường xuyên tích lũy tiền cho quyền lợi hưu trí trong tương lai, thay vì tìm tiền khi người lao động nghỉ việc.
Những nơi làm việc nào phải tuân thủ, và từ khi nào?
Lộ trình được đề xuất dành thêm thời gian chuẩn bị cho các doanh nghiệp nhỏ. Chuyển tiền ra bên ngoài có nghĩa là chuyển khoản tiền hưu trí vào một chương trình bên ngoài doanh nghiệp, tách biệt khoản tiền đó khỏi dòng tiền hoạt động của người sử dụng lao động.
- Tháng 2: Người lao động, giới chủ và chính phủ nhất trí về định hướng cải cách lương hưu trong một tuyên bố chung.
- Tháng 11: Chính phủ dự kiến soạn luật để đưa các biện pháp vào luật.
- Tháng 12: Bộ trưởng Lao động đặt mục tiêu thông qua luật tại một phiên họp toàn thể của Quốc hội.
- Năm 2028: Chuyển tiền ra bên ngoài sẽ trở thành yêu cầu bắt buộc đối với nơi làm việc có từ 100 nhân viên trở lên.
- Năm 2029: Quy định sẽ áp dụng với nơi làm việc có từ 10 đến 99 nhân viên.
- Năm 2030: Yêu cầu sẽ mở rộng đến nơi làm việc có dưới 10 nhân viên.
Nghĩa vụ sẽ áp dụng đối với thời gian làm việc kể từ ngày quy định có hiệu lực tại mỗi nơi làm việc. Theo yêu cầu này, người sử dụng lao động không phải chuyển tiền vào các tài khoản bên ngoài cho thời gian làm việc trước ngày đó. Vì vậy, quyền lợi của người lao động có thể bao gồm một giai đoạn trước đó được xử lý theo cơ chế hiện hành và giai đoạn sau được áp dụng quy định chuyển tiền ra bên ngoài bắt buộc.
Nơi làm việc không áp dụng chương trình hưu trí sau thời hạn quy định sẽ tự động được đưa vào Quỹ Hưu trí Doanh nghiệp vừa và nhỏ. Các đơn vị này sẽ nhận thông báo đóng góp; trường hợp liên tục từ chối nộp tiền có thể bị áp dụng chế tài hành chính, trong đó có phạt tiền.
Chính phủ sẽ truy thu các khoản đóng góp còn thiếu như thế nào
Bộ dự kiến mở rộng thanh tra đối với người sử dụng lao động không thực hiện các khoản đóng góp bắt buộc ra bên ngoài. Mục tiêu là phát hiện khoản tiền còn thiếu khi người lao động vẫn đang làm việc, thay vì đợi đến lúc họ nghỉ hưu hoặc doanh nghiệp phá sản.
Chương trình hưu trí quyền lợi xác định cam kết mức chi trả được tính theo quy định của chương trình, đồng thời đặt trách nhiệm duy trì nguồn quỹ đầy đủ lên người sử dụng lao động. Theo đề xuất, các công ty có mức tài trợ dưới 95% số tiền tối thiểu bắt buộc sẽ phải bù ít nhất 33% khoản thiếu hụt trong vòng một năm. Nếu không thực hiện, họ có thể bị phạt tới 10 triệu won.
Chương trình hưu trí đóng góp xác định hoạt động theo cách khác: người sử dụng lao động chuyển tiền vào tài khoản, còn số dư cuối cùng phụ thuộc vào khoản đóng góp và kết quả đầu tư. Người sử dụng lao động sẽ có nghĩa vụ mới là cung cấp thông tin tiền lương, giúp cơ quan chức năng kiểm tra các khoản thanh toán bắt buộc đã được thực hiện hay chưa.
Doanh nghiệp nhỏ sẽ nhận được hỗ trợ gì
Doanh nghiệp có dưới 30 nhân viên sẽ được hưởng mức phí hưu trí thấp nhất theo kế hoạch. Chính phủ cũng đề xuất thay quy trình hiện nay để áp dụng chương trình hưu trí, vốn cần nộp hồ sơ và chờ cơ quan quản lý xem xét, bằng một hợp đồng nhằm giảm bớt thủ tục hành chính.
Người sử dụng lao động áp dụng chương trình hưu trí trước khi luật có hiệu lực có thể được hỗ trợ 10% khoản đóng góp cho người lao động có thu nhập dưới 130% mức lương tối thiểu. Ngân sách đề xuất cho khoản hỗ trợ áp dụng sớm này là 6 tỷ won vào năm tới.
Các công ty có dưới 50 nhân viên mới áp dụng chương trình hưu trí cũng có thể đủ điều kiện nhận hỗ trợ tương đương hai điểm phần trăm lãi vay sau một tháng. Chính phủ đã dành 6,2 tỷ won cho biện pháp này trong dự thảo ngân sách năm tới, nâng tổng ngân sách đề xuất cho hai khoản hỗ trợ lên 12,2 tỷ won.
Liên đoàn Doanh nghiệp Hàn Quốc, một tổ chức đại diện giới chủ, ủng hộ mục tiêu bảo vệ quyền lợi hưu trí nhưng muốn việc triển khai tính đến năng lực tài chính và hành chính của các doanh nghiệp nhỏ và siêu nhỏ. Với những người sử dụng lao động này, đóng góp hưu trí thường xuyên sẽ trở thành khoản chi tiền mặt liên tục, bên cạnh tiền lương và các chi phí khác.
Vì sao chính phủ muốn có các quỹ hưu trí chuyên nghiệp
Dự kiến tài sản hưu trí sẽ vượt 1.000 nghìn tỷ won vào năm 2040, gần gấp đôi mức 501,4 nghìn tỷ won vào cuối năm ngoái. Chính phủ muốn khoản tiết kiệm ngày càng tăng này mang lại thu nhập hưu trí cao hơn thông qua quản lý chuyên nghiệp và sự tham gia rộng rãi hơn.
Năm ngoái, các chương trình hưu trí đạt lợi nhuận 6,47%, so với 18,82% của Quỹ Hưu trí Quốc gia, 17,2% của quỹ hưu trí công chức và 18,9% của quỹ hưu trí giáo viên trường tư. Chênh lệch giữa chương trình hưu trí và Quỹ Hưu trí Quốc gia là 12,35 điểm phần trăm. Cơ cấu đầu tư và mức độ chịu rủi ro thị trường của mỗi hệ thống ảnh hưởng đến lợi nhuận.
Mục tiêu được chính phủ nêu ra là nâng tỷ lệ thay thế thu nhập hưu trí từ khoảng 13% lên mức 20%. Tỷ lệ thay thế cho biết lương hưu bù đắp được bao nhiêu phần thu nhập trước đây của một người. Để đạt mục tiêu này cần có các khoản đóng góp, kết quả đầu tư và cách người lao động nhận khoản tiết kiệm của mình.
Theo mô hình quỹ được đề xuất, một đơn vị ủy thác chuyên nghiệp sẽ gộp và quản lý tài sản cho người tham gia. Nơi làm việc có thể triển khai mô hình này với sự đồng ý của đại diện người lao động và thực hiện các thủ tục bắt buộc khác. Cơ chế hợp đồng hiện có và cơ chế quỹ có thể cùng hoạt động tại một nơi làm việc, đồng thời người sử dụng lao động có thể cung cấp nhiều quỹ.
Ba loại quỹ và quy định dành cho đơn vị ủy thác
Đề xuất sẽ tạo ra ba hình thức tham gia quản lý quỹ. Ngân hàng, công ty chứng khoán và công ty bảo hiểm có thể tự thành lập hoặc cùng lập các công ty ủy thác thương mại để phục vụ nhiều nơi làm việc. Các nhóm người sử dụng lao động hoặc tổ chức lao động và giới chủ cấp quốc gia có thể lập đơn vị ủy thác phi lợi nhuận. Các cơ quan công lập có thể vận hành quỹ mở cho những nơi làm việc đủ điều kiện.
Hình thức công lập bao gồm việc mở rộng Quỹ Hạt giống Xanh, quỹ hưu trí do Cơ quan Bồi thường và Phúc lợi Người lao động Hàn Quốc vận hành. Từ năm tới, các nơi làm việc có tối đa 100 nhân viên sẽ được tham gia; đến năm 2028, giới hạn này tăng lên tối đa 300 nhân viên.
Đơn vị ủy thác là tổ chức tài chính sẽ cần vốn tối thiểu 12 tỷ won và bảy nhân viên thiết yếu phụ trách các chức năng như kiểm soát nội bộ. Đội ngũ trực tiếp quản lý đầu tư sẽ cần thêm từ năm đến tám chuyên gia đầu tư. Quy trình cấp phép sơ bộ, sau đó là phê duyệt cuối cùng, sẽ cho phép cơ quan chức năng đánh giá hồ sơ trước khi đơn vị bắt đầu hoạt động.
Các quy tắc quản trị được đề xuất yêu cầu đơn vị ủy thác là tổ chức tài chính có ít nhất bốn giám đốc độc lập và ít nhất hai giám đốc do người tham gia đề cử. Các quỹ liên danh nhìn chung sẽ có số đại diện ngang nhau giữa người lao động và giới chủ. Đơn vị ủy thác cũng phải dành 0,25% tài sản cho rủi ro vận hành và sử dụng tổ chức bên ngoài để lưu ký tài sản cũng như đánh giá hiệu quả đầu tư.
Luật sẽ đặt lợi ích của người tham gia lên hàng đầu, đồng thời quy định trách nhiệm bồi thường thiệt hại đối với đơn vị ủy thác vi phạm nghĩa vụ. Để tránh trách nhiệm, đơn vị ủy thác phải chứng minh không có ý định vi phạm hoặc sơ suất. Bộ Lao động và các cơ quan tài chính sẽ phối hợp giám sát, còn bộ sẽ phụ trách áp dụng chế tài.
Lợi nhuận cao hơn đi kèm rủi ro đầu tư
Liên đoàn Doanh nghiệp Hàn Quốc kêu gọi bổ sung các biện pháp bảo vệ khi mở rộng những quỹ được quản lý chuyên nghiệp. Mối lo ngại của liên đoàn là người lao động phải gánh chịu kết quả tài chính khi khoản đầu tư tăng hoặc giảm giá trị.
Liên đoàn nêu lập trường trong tuyên bố phản hồi kế hoạch:
Khác với Quỹ Hưu trí Quốc gia, nơi các khoản chi trả được nhà nước bảo đảm, lãi và lỗ từ chương trình hưu trí dạng quỹ hoàn toàn thuộc về người tham gia, tùy theo kết quả đầu tư,
Đối với người lao động tham gia quỹ đóng góp xác định, việc quản lý chuyên nghiệp sẽ làm thay đổi người ra quyết định đầu tư. Số tiền có được khi nghỉ hưu vẫn phụ thuộc vào khoản tiền đưa vào tài khoản và hiệu quả đầu tư. Do đó, trình độ của đơn vị ủy thác, giám sát độc lập và trách nhiệm giải trình cũng quan trọng không kém nỗ lực cải thiện lợi nhuận.
Lựa chọn đầu tư và công bố thông tin của nhà cung cấp sẽ thay đổi
Chính phủ dự kiến từng bước nâng trần hiện tại 70% đối với tài sản rủi ro trong IRP. Chính phủ cũng sẽ mở rộng các khoản đầu tư đủ điều kiện trong IRP và chương trình hưu trí đóng góp xác định, bao gồm tài khoản quản lý đầu tư và trái phiếu phát hành, để người tham gia có thêm lựa chọn cho khoản tiết kiệm của mình.
Thông báo về phương án mặc định sẽ được gửi hai tuần trước khi sản phẩm đầu tư đáo hạn, thay vì bốn tuần sau khi sản phẩm đáo hạn như hiện nay. Phương án mặc định cung cấp một lộ trình đầu tư được định sẵn khi người tham gia không chủ động lựa chọn. Thông báo sớm hơn nhằm giảm thời gian tiền nằm chờ dưới dạng tiền mặt hoặc tài sản tương tự sau khi sản phẩm kết thúc.
Kế hoạch cũng đề xuất loại bỏ các sản phẩm có lợi nhuận thấp khỏi danh mục phương án mặc định. Việc đánh giá nhà cung cấp dịch vụ hưu trí sẽ tập trung nhiều hơn vào lợi nhuận bằng số liệu và các chỉ số tính đến mức độ rủi ro đầu tư đã chấp nhận để tạo ra lợi nhuận đó.
Bảng xếp hạng và thông tin hiệu quả hoạt động của tất cả nhà cung cấp sẽ được công bố, thay cho cách làm chỉ công bố 10 đơn vị đứng đầu. Người lao động và người sử dụng lao động sẽ có cái nhìn rộng hơn về kết quả hoạt động của các nhà cung cấp khi lựa chọn nơi gửi khoản tiết kiệm hưu trí.
Chi trả lương hưu định kỳ có thể trở thành lựa chọn mặc định
Chính phủ đang cân nhắc quy định chi trả quyền lợi hưu trí dưới dạng lương hưu, trừ khi người nhận cụ thể yêu cầu nhận một lần. Thay đổi này sẽ chuyển lựa chọn mặc định sang nguồn thu nhập định kỳ, nhưng vẫn giữ lựa chọn nhận toàn bộ tiền cùng lúc.
Hiện phần lớn người nghỉ hưu nhận quyền lợi dưới dạng một khoản tiền một lần. Chính phủ muốn thay đổi xu hướng này khi tìm cách nâng cao vai trò của lương hưu từ việc làm bên cạnh Quỹ Hưu trí Quốc gia. Chi trả định kỳ giúp phân bổ khoản tiết kiệm hưu trí theo thời gian, còn nhận một lần đặt toàn bộ số dư dưới quyền sử dụng tức thời của người nhận.
Quy định cho phép rút tiền sớm sẽ không thay đổi. Người lao động vẫn có thể rút tiền khi đủ điều kiện cho các nhu cầu như mua nhà hoặc đặt cọc jeonse, khoản tiền đặt cọc thuê nhà lớn và có thể hoàn lại, được sử dụng trong nhiều hợp đồng thuê nhà ở Hàn Quốc.
Thay vào đó, chính phủ sẽ thúc đẩy luật nâng trần khoản vay có tài sản bảo đảm là tài sản hưu trí từ 50% lên 70%. Vay trên khoản tiết kiệm sẽ là một lựa chọn thay cho rút tiền, dù người lao động sẽ phải chịu chi phí trả nợ và lãi suất. Cơ quan chức năng cũng đang xem xét hỗ trợ thuế để khuyến khích mọi người tiếp tục tiết kiệm cho hưu trí trong thời gian dài hơn.
Quản lý quỹ công và mở rộng diện bao phủ vẫn chờ quyết định
Khả năng Cơ quan Hưu trí Quốc gia tham gia quản lý các quỹ mới vẫn chưa được giải quyết và sẽ được thảo luận tại Quốc hội. Người lao động, doanh nghiệp, chính phủ và các chuyên gia chưa thống nhất về vai trò của cơ quan này, nên vấn đề đó chưa nằm trong những nội dung đã được chốt của đề xuất.
Liên đoàn Doanh nghiệp Hàn Quốc cho rằng việc đưa Cơ quan Hưu trí Quốc gia vào thị trường vốn đã có các nhà cung cấp tư nhân và Quỹ Hạt giống Xanh có thể làm mờ ranh giới giữa vai trò của lương hưu công và tư, đồng thời làm suy yếu cạnh tranh công bằng. Kế hoạch của chính phủ cũng không bao gồm việc thành lập một cơ quan hưu trí riêng.
Người lao động làm việc dưới một năm và những người làm dưới 15 giờ mỗi tuần cũng là nhóm chưa được giải quyết trong các cuộc thảo luận cải cách. Bộ và Viện Lao động Hàn Quốc đang nghiên cứu chế độ quyền lợi hưu trí và khả năng bắt buộc áp dụng với các nhóm này. Hội đồng Kinh tế, Xã hội và Lao động bắt đầu thảo luận các vấn đề liên quan vào tháng 6.
Đối với người lao động đã thuộc diện áp dụng quy định về quyền lợi hưu trí, các ưu tiên lập pháp trước mắt là lộ trình chuyển tiền ra bên ngoài, tăng cường thực thi nghĩa vụ đóng góp và hệ thống đơn vị ủy thác mới. Với người sử dụng lao động, thời gian chuẩn bị và hỗ trợ tài chính được đề xuất sẽ quyết định tốc độ họ cần thay đổi quy trình trả lương, hợp đồng hưu trí và kế hoạch dòng tiền.
Điểm chính
- Yêu cầu chuyển tiền ra bên ngoài bắt buộc sẽ bắt đầu vào năm 2028 với nơi làm việc có ít nhất 100 nhân viên và mở rộng đến mọi quy mô nơi làm việc vào năm 2030.
- Nghĩa vụ sẽ áp dụng cho thời gian làm việc sau ngày triển khai tại mỗi nơi làm việc, không yêu cầu chuyển tiền hồi tố cho thời gian trước đó.
- Năm ngoái, quyền lợi hưu trí chưa được thanh toán lên tới 822,9 tỷ won, tương đương 41,1% tổng tiền lương chưa được thanh toán.
- Đơn vị ủy thác chuyên nghiệp sẽ quản lý các quỹ mới dành cho chương trình hưu trí đóng góp xác định và IRP; lãi và lỗ đầu tư thuộc về người tham gia.
- Ngân sách hỗ trợ áp dụng sớm và lãi vay được đề xuất trong ngân sách năm tới tổng cộng 12,2 tỷ won.
- Chính phủ đặt mục tiêu soạn luật vào tháng 11 và thúc đẩy thông qua trong tháng 12.
- Khả năng Cơ quan Hưu trí Quốc gia tham gia và phạm vi bao phủ đối với người lao động có thời gian làm việc ngắn hoặc số giờ làm rất ít vẫn chờ quyết định tiếp theo.