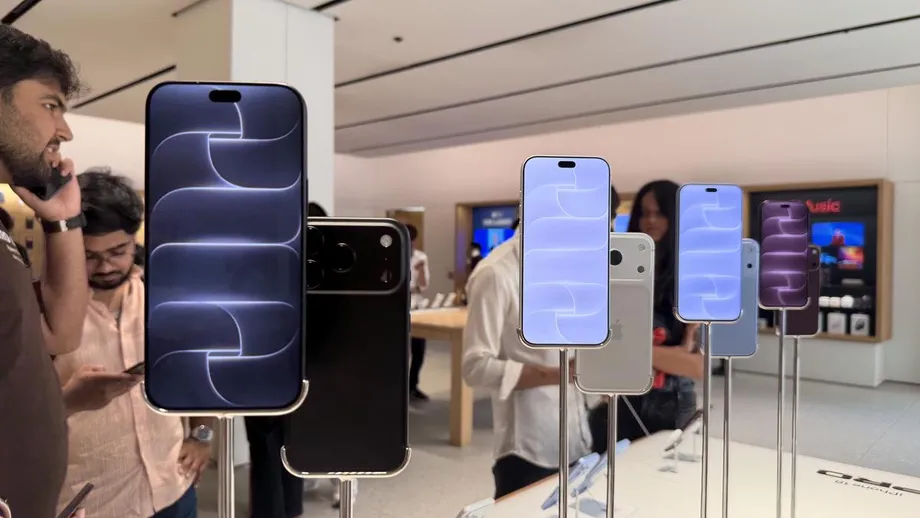
Thị trường điện thoại giá rẻ tại Ấn Độ chịu tác động nặng nề nhất
Lượng smartphone xuất xưởng tại Ấn Độ giảm 20% trong giai đoạn từ tháng 7 đến tháng 9 năm 2026 so với cùng kỳ năm trước, theo Counterpoint Research, khi giá chip nhớ lập kỷ lục khiến thiết bị đắt hơn và người tiêu dùng trì hoãn thay điện thoại. Lượng máy xuất xưởng ở phân khúc dưới 20.000 rupee giảm 47%, gây sức ép lớn nhất lên dòng thiết bị giá phải chăng vốn lâu nay là động lực của thị trường.
Nội dung
- Thị trường điện thoại giá rẻ tại Ấn Độ chịu tác động nặng nề nhất
- Vì sao chi phí chip làm thay đổi quyết định mua sắm
- Ít mẫu giá rẻ ra mắt, lựa chọn đắt tiền hơn
- Vì sao lượng máy xuất xưởng giảm trước Diwali
- Samsung dẫn đầu khi các đối thủ lớn thu hẹp hoạt động
- Mẫu cao cấp vẫn tìm được người mua trong thị trường thu hẹp
- Các thương hiệu Ấn Độ giành thêm chỗ đứng khi thị phần hàng Trung Quốc giảm
- Biến cơ hội bán hàng thành hoạt động kinh doanh bền vững
- Điều người mua phải đối mặt sau mùa bán hàng lễ hội
- Điểm chính
Omdia ước tính thị trường giảm mạnh hơn, 26%, xuống còn 35,8 triệu smartphone, mức thấp nhất trong quý III kể từ năm 2016. Cả hai công ty nghiên cứu đều mô tả đây là một quý khó khăn dù mùa mua sắm lễ hội đã bắt đầu; các nhà sản xuất giảm lượng hàng tồn trong kênh phân phối và chú trọng hơn đến việc bảo vệ lợi nhuận.
Samsung giành lại vị trí dẫn đầu sau chín quý, chiếm 17% lượng máy xuất xưởng theo Monthly India Smartphone Tracker của Counterpoint. Các thương hiệu Ấn Độ cũng giành thêm thị phần khi những đối thủ lớn thu hẹp danh mục mẫu máy giá rẻ. Tuy nhiên, người mua có ngân sách hạn chế phải đối mặt với ít mẫu mới giá thấp hơn và giá cao hơn ở một số lựa chọn hiện có.
Counterpoint dự báo lượng máy xuất xưởng sẽ giảm khoảng 13% trong cả năm 2026. Giá có thể tiếp tục tăng sau mùa bán hàng lễ hội, kéo dài sức ép sang năm 2027. Với người tiêu dùng, lựa chọn thực tế ngày càng khó khăn: chi nhiều tiền hơn, chấp nhận ít tính năng hơn hoặc dùng điện thoại cũ lâu hơn.
Vì sao chi phí chip làm thay đổi quyết định mua sắm
Các linh kiện bộ nhớ giúp smartphone chạy ứng dụng và lưu trữ ảnh, video cùng các tệp khác. Khi giá những linh kiện này tăng, nhà sản xuất phải quyết định sẽ tự gánh bao nhiêu chi phí phát sinh, chuyển phần đó sang người mua qua việc tăng giá hay bù đắp bằng cách thay đổi cấu hình thiết bị.
Shubham Singh, nhà phân tích nghiên cứu tại Counterpoint Research, mô tả tác động của đợt tăng giá đối với nhóm khách hàng lớn nhất Ấn Độ:
Chi phí linh kiện tăng đẩy giá thiết bị lên cao, gây sức ép ngày càng lớn lên khả năng chi trả và làm suy yếu động lực tăng trưởng sản lượng truyền thống của thị trường đại chúng, đặc biệt ở phân khúc dưới 15.000 rupee.
Counterpoint nhận thấy người tiêu dùng ngày càng cân nhắc kỹ hơn và kéo dài thời gian giữa các lần thay điện thoại. Mức giảm 47% ở phân khúc dưới 20.000 rupee cũng phản ánh việc các mẫu máy chuyển sang những dải giá cao hơn sau các đợt tăng giá. Một chiếc điện thoại trước đây phù hợp với ngân sách của người mua nay có thể vượt quá khả năng chi trả, dù tính năng không được cải thiện đáng kể.
Các nhà sản xuất ứng phó bằng cách thu hẹp danh mục thiết bị giá rẻ, đồng thời giới thiệu thêm điện thoại 4G và các mẫu có cấu hình thấp hơn. Sanyam Chaurasia, nhà phân tích chính tại Omdia, cho biết các công ty đã giảm cấu hình trong bốn đến năm quý để kiểm soát chi phí. Vì vậy, với người mua, giữ mức giá quen thuộc có thể đồng nghĩa với việc chấp nhận ít bộ nhớ, dung lượng lưu trữ hoặc phần cứng khác hơn so với trước đây.
Ít mẫu giá rẻ ra mắt, lựa chọn đắt tiền hơn
Dữ liệu ra mắt sản phẩm của TechArc cho thấy cơ cấu sản phẩm đã dịch chuyển đáng kể. Chỉ có bảy mẫu smartphone được ra mắt ở mức giá dưới 10.000 rupee trong quý III năm 2026. Ở đầu kia của thị trường, số phiên bản có giá từ 100.000 rupee trở lên tăng từ năm trong quý II lên 26 trong quý III.
Số phiên bản đắt tiền ra mắt trong một quý đã tăng hơn gấp năm lần. TechArc cũng nhận thấy giá ra mắt tăng 14% so với cùng kỳ năm trước khi so sánh các sản phẩm tương đương, qua đó đo lường mức tăng giá ngoài tác động của số lượng mẫu cao cấp ngày càng nhiều.
Trường hợp của Lava cho thấy sức ép lên mức giá khởi điểm. Giá smartphone 5G đầu vào của hãng tăng từ 7.999 rupee lên 14.499 rupee do chi phí linh kiện cao hơn, tăng 6.500 rupee, tương đương khoảng 81%. Công ty cho biết đang điều chỉnh lựa chọn linh kiện, cải thiện phần mềm và tìm nguồn cung có tính toán để kiểm soát chi phí.
Counterpoint dự báo cơ hội tăng trưởng sẽ ngày càng tập trung ở các phân khúc cao cấp và trung cao cấp. Nhà sản xuất có nhiều dư địa hơn để bù đắp chi phí linh kiện ở các phân khúc này, trong khi người mua sản phẩm giá rẻ khó nới rộng ngân sách hơn. Kết quả là thị trường đưa ra nhiều lựa chọn đắt tiền hơn, trong khi nguồn tạo ra sản lượng bán lớn truyền thống đang suy yếu.
Vì sao lượng máy xuất xưởng giảm trước Diwali
Lượng smartphone xuất xưởng tính số thiết bị được đưa vào các kênh bán hàng, bao gồm nhà phân phối và nhà bán lẻ. Khách hàng mua sản phẩm sau đó. Vì vậy, quyết định về lượng hàng đưa đến cửa hàng của nhà sản xuất giúp lý giải mức giảm theo quý, bên cạnh nhu cầu tiêu dùng yếu hơn.
Counterpoint cho biết các thương hiệu ưu tiên bảo vệ biên lợi nhuận, tinh giản danh mục sản phẩm và duy trì lượng hàng tồn kho thấp trước Diwali. Omdia cũng cho biết Diwali diễn ra muộn hơn, khiến một phần việc bổ sung hàng cho mùa lễ hội chuyển sang tháng 10, nằm ngoài kỳ báo cáo từ tháng 7 đến tháng 9.
Nhà bán lẻ phải cân đối khó khăn: có đủ hàng để đáp ứng nhu cầu dịp lễ nhưng không để quá nhiều hàng tồn giá cao không bán được. Việc giá liên tục thay đổi khiến công tác lên kế hoạch thêm phức tạp, đặc biệt với các thương hiệu phụ thuộc vào mẫu máy giá phải chăng.
Diễn biến theo thời gian cho thấy sức ép gia tăng như thế nào:
- Tháng 4 đến tháng 6 năm 2026: Các thương hiệu Trung Quốc chiếm 71% thị trường smartphone Ấn Độ, theo Omdia, trong khi TechArc ghi nhận năm mẫu phiên bản có giá từ 100.000 rupee trở lên ra mắt.
- Tháng 7 đến tháng 9 năm 2026: Omdia ước tính lượng máy xuất xưởng đạt 35,8 triệu chiếc, trong khi Counterpoint ghi nhận mức giảm 47% ở phân khúc dưới 20.000 rupee.
- Tháng 10 năm 2026: Các đánh giá thị trường cho thấy hoạt động bổ sung hàng cho mùa lễ hội diễn ra thận trọng, một phần lượng hàng tồn kho được chuyển sang tháng 10.
- Sau mùa bán hàng lễ hội: Counterpoint dự báo áp lực giá sẽ trở lại, tiếp theo là một năm 2027 khó khăn.
Samsung dẫn đầu khi các đối thủ lớn thu hẹp hoạt động
Thị phần máy xuất xưởng của Samsung tăng từ 13% một năm trước lên 17%, theo Counterpoint. Dòng Galaxy A, doanh số qua cả cửa hàng trực tuyến lẫn cửa hàng thực tế và các đợt tăng giá tương đối vừa phải đã giúp hãng giành lại vị trí dẫn đầu. Counterpoint cho biết Samsung là thương hiệu duy nhất trong năm hãng lớn nhất ghi nhận lượng máy xuất xưởng tăng so với cùng kỳ năm trước.
Vivo, không tính iQOO, đứng thứ hai với 16%, giảm từ 20%. Oppo đứng tiếp theo với 12%, so với 13% cùng kỳ năm trước. Xiaomi và Poco cộng lại chiếm 12%; thị phần riêng của Xiaomi là 8% và Poco là 4%. Apple chiếm 8%, giảm từ 9%.
Ước tính lượng máy xuất xưởng của Omdia cho thấy Samsung đạt 6,7 triệu thiết bị, nhờ các mẫu Galaxy A07, A17 và A27. Vivo xuất xưởng 6,4 triệu máy, giảm 34%, mức giảm mạnh nhất trong năm thương hiệu lớn nhất theo Omdia. Oppo xuất xưởng 4,9 triệu máy, giảm 24%, còn Xiaomi xuất xưởng 4,7 triệu máy, giảm 28%.
Vivo đối mặt với các đợt tăng giá liên tiếp và nguồn cung hạn chế đối với những mẫu máy đầu vào. Dòng Reno16 đắt tiền hơn giúp Oppo dịch chuyển lên các phân khúc giá cao hơn, trong khi Xiaomi phải đưa ra những quyết định khó khăn về giá, RAM và dung lượng lưu trữ. Counterpoint cho biết Xiaomi, bao gồm cả Poco, vẫn dẫn đầu phân khúc từ 10.001 đến 20.000 rupee.
Theo Counterpoint, Oppo cũng ghi nhận mức tăng trưởng hơn 100% ở phân khúc trên 20.000 rupee. Kết quả này cho thấy một thương hiệu có thể mở rộng doanh số thiết bị đắt tiền hơn trong khi tổng lượng máy xuất xưởng giảm do doanh số điện thoại giá rẻ suy yếu.
Mẫu cao cấp vẫn tìm được người mua trong thị trường thu hẹp
Doanh số ban đầu của dòng iPhone 18 Pro của Apple cao hơn gần 20% so với dòng iPhone 17 Pro khi ra mắt, theo Counterpoint. Nhu cầu đối với dòng iPhone 17 đời cũ cũng tiếp tục duy trì khi Apple điều chỉnh giá trên toàn bộ danh mục sản phẩm.
Omdia ước tính Apple xuất xưởng 3,9 triệu thiết bị trong quý. Nhu cầu đối với iPhone 16 và iPhone 17, việc dự trữ hàng trước các đợt tăng giá dự kiến và sự xuất hiện vào cuối quý của iPhone 18 Pro cùng Pro Max đã hỗ trợ kết quả này. Hoàn tiền, ưu đãi đổi máy và hình thức trả góp giúp người mua xoay xở với giá mua.
Lượng máy xuất xưởng của Google tăng hơn 50%, nhờ các thiết bị Pixel 11, trong khi itel ghi nhận mức tăng trưởng 88%. MediaTek dẫn đầu thị trường chipset smartphone với thị phần 45%. Unisoc giành lại thị phần khi các nhà sản xuất tìm cách duy trì lợi nhuận từ điện thoại giá rẻ.
Nghiên cứu người tiêu dùng của Omdia cho thấy gần bốn trong mười người được khảo sát tại Ấn Độ sẽ cân nhắc trả thêm tiền cho các tính năng trí tuệ nhân tạo hữu ích. Điều này có thể tạo cho nhà sản xuất lý do để khuyến khích người dùng nâng cấp, dù các quyết định mua sắm trước mắt được hai đơn vị theo dõi thị trường mô tả vẫn gắn chặt với giá cả, hình thức thanh toán và mức độ hữu ích của thiết bị thay thế.
Các thương hiệu Ấn Độ giành thêm chỗ đứng khi thị phần hàng Trung Quốc giảm
Các thương hiệu Trung Quốc chiếm 68% lượng smartphone xuất xưởng tại Ấn Độ theo ước tính của Omdia, giảm từ 75% một năm trước và 71% trong quý trước. Counterpoint đưa ra mức thị phần 67%, thấp nhất kể từ quý I năm 2019. So với cùng kỳ năm trước, số liệu của Omdia tương ứng với mức giảm bảy điểm phần trăm.
Theo số liệu của Counterpoint mà Madhav Sheth, giám đốc điều hành Ai+, cũng dẫn lại, tổng thị phần của các thương hiệu Ấn Độ tăng từ 2% lên 7%. Một con số khác được cho là từ cùng đơn vị theo dõi thị trường lại cho biết thị phần tăng từ 3% lên 15%, nhưng không giải thích sự khác biệt giữa các tổng số. Tarun Pathak, giám đốc nghiên cứu của Counterpoint, cho biết Lava và Ai+ chiếm gần 95% đóng góp của các thương hiệu Ấn Độ.
Ai+ là thương hiệu tăng trưởng nhanh nhất, với lượng máy xuất xưởng tăng 306%, tương đương hơn bốn lần mức của năm trước. Counterpoint cho rằng mức tăng này đến từ danh mục sản phẩm đa dạng hơn, hoạt động tiếp thị mạnh hơn và độ nhận diện cao hơn. Thương hiệu ra mắt vào tháng 7 năm 2025, nên có quy mô ban đầu tương đối nhỏ để so sánh.
Madhav Sheth, giám đốc điều hành NxtQuantum Shift Technologies, công ty đứng sau Ai+, thừa nhận thách thức này:
Duy trì tốc độ này có thể là một thách thức do quy mô ban đầu tương đối nhỏ, nhưng chúng tôi vui mừng được góp mặt trong sự chuyển dịch rộng lớn hơn, đang tạo cơ hội cho các thương hiệu Ấn Độ cạnh tranh với những doanh nghiệp toàn cầu lâu đời và được tín nhiệm.
Mivi và Boltt gia nhập thị trường smartphone trong quý kết thúc vào tháng 9, nhắm đến người mua ở phân khúc dưới 15.000 rupee. Lava cho biết doanh số trong năm tài chính hiện tại đã tăng hơn gấp đôi. Các công ty trong nước đang tìm cách thu hút khách hàng có ít lựa chọn hơn khi những đối thủ lâu năm thu hẹp danh mục giá rẻ.
Biến cơ hội bán hàng thành hoạt động kinh doanh bền vững
Omdia ước tính các thương hiệu nội địa nhỏ xuất xưởng khoảng 300.000 đến 500.000 điện thoại mỗi quý. Để vượt qua mức này, họ cần nguồn hàng ổn định, mạng lưới bán lẻ rộng hơn, mức lợi nhuận hợp lý cho người bán và dịch vụ sửa chữa có thể phục vụ nhiều khách hàng hơn.
Pathak cho biết phát triển sản phẩm và dịch vụ sẽ quyết định khả năng giữ chân người mua sau lần mua đầu tiên. Ông nêu rõ các yêu cầu:
Các thương hiệu Ấn Độ phải đầu tư vào nghiên cứu và phát triển, chất lượng sản phẩm và hoạt động dịch vụ khách hàng có thể mở rộng.
Nền tảng sản xuất của Ấn Độ hiện tạo cơ sở lớn hơn so với cách đây một thập kỷ. Giá trị sản xuất điện thoại di động đạt 6,27 lakh crore rupee trong giai đoạn 2025-2026, so với 18.000 crore rupee trong giai đoạn 2014-2015. Kim ngạch xuất khẩu đạt khoảng 2,59 lakh crore rupee, so với khoảng 1.500 crore rupee một thập kỷ trước.
Chương trình Sản xuất Điện thoại Di động trị giá 62.500 crore rupee, được công bố vào tháng 8, kéo dài từ năm tài chính 2026-2027 đến năm tài chính 2030-2031. Gói hỗ trợ tập trung vào thương hiệu dành cho các công ty đủ điều kiện đưa ra khoản ưu đãi 5% trên doanh số đủ tiêu chuẩn, cộng thêm 3% cho thiết kế và nghiên cứu tại Ấn Độ, và tối đa 1,5% cho hoạt động tìm nguồn cung trong nước.
Điều kiện đủ tư cách bao gồm yêu cầu về quyền sở hữu của Ấn Độ, quyền kiểm soát quản lý, sở hữu trí tuệ và năng lực thiết kế nội bộ. Lava dự kiến đầu tư khoảng 1.100 crore rupee trong năm năm vào linh kiện, gồm mô-đun màn hình và camera, bảng mạch và vỏ máy. Bhagwati Products, nhánh sản xuất của Micromax, lên kế hoạch xây dựng các cơ sở tại Greater Noida cùng Huaqin. Những khoản đầu tư này hướng đến nhà máy và linh kiện bên trong điện thoại, song song với nhiệm vụ riêng là thu hút khách hàng quay lại.
Điều người mua phải đối mặt sau mùa bán hàng lễ hội
Dự báo thị trường giảm khoảng 13% trong năm 2026 của Counterpoint dựa trên sức ép kéo dài từ giá tăng và việc người tiêu dùng trì hoãn thay điện thoại. Omdia dự báo mức giảm tiếp theo trong năm 2027 sẽ ở mức thấp một chữ số.
Tarun Pathak, giám đốc nghiên cứu của Counterpoint, cho biết đà chững lại thường thấy sau mùa mua sắm lễ hội sẽ cộng thêm sức ép lên thị trường, cùng với chi phí tăng cao:
Đà giảm tốc theo mùa sau lễ hội sẽ làm gia tăng sức ép, trong khi chi phí linh kiện vẫn ở mức cao nhiều khả năng sẽ dẫn đến một đợt tăng giá nữa sau mùa bán hàng lễ hội.
Không có ngày tháng hay mức tăng cụ thể nào được đưa ra cho từng nhà sản xuất. Giá bán lẻ sẽ phụ thuộc vào các đợt ra mắt sản phẩm, lượng hàng tồn kho còn lại, cạnh tranh và khuyến mãi; các đợt giảm giá vẫn có thể diễn ra khi nhà bán lẻ thanh lý mẫu máy hiện có.
Ưu đãi đổi máy, các gói trả góp được quảng cáo là không tính lãi và chương trình khuyến mãi của nhà bán lẻ được dự báo sẽ trở nên quan trọng hơn khi giá trả trước tăng. Với người tiêu dùng cần thay thiết bị đã cũ, những ưu đãi này có thể giúp chia nhỏ hoặc giảm khoản thanh toán trước mắt. Lựa chọn cốt lõi vẫn rất cụ thể: mức kết hợp nào giữa giá cả, tính năng và dịch vụ phù hợp với ngân sách gia đình khi ngày càng ít mẫu máy giá rẻ được đưa đến cửa hàng.
Điểm chính
- Counterpoint ghi nhận lượng máy xuất xưởng giảm 20% so với cùng kỳ trong giai đoạn từ tháng 7 đến tháng 9 năm 2026; Omdia ước tính mức giảm 26%, xuống còn 35,8 triệu điện thoại.
- Lượng máy xuất xưởng ở phân khúc dưới 20.000 rupee giảm 47% khi giá tăng và người tiêu dùng trì hoãn nâng cấp.
- Samsung giành lại vị trí dẫn đầu với thị phần 17% trong hệ thống theo dõi của Counterpoint.
- Các thương hiệu Trung Quốc mất thị phần, trong khi lượng máy xuất xưởng của Ai+ tăng 306% và các thương hiệu Ấn Độ mở rộng sự hiện diện.
- Counterpoint dự báo thị trường smartphone Ấn Độ giảm khoảng 13% trong năm 2026, với sức ép tiếp tục trong năm 2027.