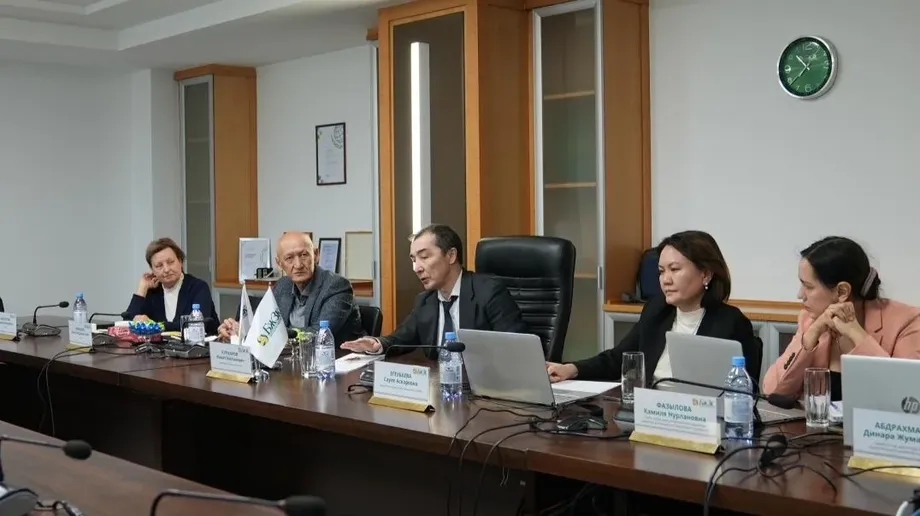
Đàm phán tại Almaty tập trung vào mức người lao động sẽ nhận được
Kazakhstan đang chuẩn bị các đề xuất nhằm tăng khoản tiết kiệm hưu trí khi mức đóng hưu trí bắt buộc của doanh nghiệp tăng lên 3,5% thu nhập của người lao động vào năm 2026. Tại cuộc họp làm việc ở Almaty, Bộ trưởng Lao động và Bảo trợ xã hội Askarbek Yertayev cùng Chủ tịch Quỹ Hưu trí Tích lũy Thống nhất Zhanat Kurmanov đã xem xét cách các khoản đóng định kỳ của người lao động và doanh nghiệp có thể giúp tăng lương hưu trong tương lai.
Nội dung
- Đàm phán tại Almaty tập trung vào mức người lao động sẽ nhận được
- Mức đóng của doanh nghiệp đang tăng
- Vì sao tiết kiệm cá nhân sẽ đóng vai trò lớn hơn
- Khoảng trống tiết kiệm bắt đầu từ khi còn làm việc
- Đề xuất phân chia lại sẽ thay đổi quyền sở hữu khoản đóng của doanh nghiệp
- Hỗ trợ của nhà nước cũng là một phần trong cuộc tranh luận
- Các kế hoạch trước đây cho thấy lộ trình đã thay đổi ra sao
- Lựa chọn đầu tư có thể định hình số dư trong tương lai
- Dự báo sẽ kiểm chứng các lựa chọn trước khi thông qua
- Điểm chính
Các cuộc thảo luận xoay quanh hai mối quan tâm: lương hưu có đủ trang trải nhu cầu hằng ngày hay không và hệ thống có thể duy trì chi trả trong nhiều thập kỷ hay không. Đánh giá do quỹ hưu trí công bố cho thấy khoảng cách giữa hai mục tiêu này. Kazakhstan đứng thứ bảy về tính bền vững tài chính trong Chỉ số Lương hưu Toàn cầu Mercer CFA Institute năm 2023, nhưng xếp thứ 38 về mức độ đáp ứng nhu cầu hưu trí trong số 47 quốc gia.
Các chuyên gia ngành tài chính Bolat Zhamishev và Yelena Bakhmutova cũng tham dự cuộc họp. Một nhóm công tác liên ngành do ông Yertayev chủ trì đang xây dựng các đề xuất theo chỉ thị của tổng thống nhằm củng cố tài chính hưu trí và bảo đảm an sinh khi nghỉ hưu.
Nhóm đang xem xét các khoản chi trả của nhà nước cùng với tiền tiết kiệm tích lũy trong thời gian làm việc, thay vì tách riêng từng phần. Công việc bao gồm dự báo biến động dân số, tuổi thọ tăng, xu hướng việc làm và các khoản chi trả hưu trí trong tương lai. Cuộc họp chưa công bố gói cải cách cuối cùng hay thời hạn thông qua.
Với người lao động, các vấn đề cốt lõi rất cụ thể: tiền được chuyển vào tài khoản hưu trí thường xuyên đến đâu, khoản đóng của doanh nghiệp có trở thành tài sản cá nhân của họ hay không, hiệu quả đầu tư ra sao và họ nhận được hỗ trợ gì từ nhà nước khi nghỉ hưu. Một số đề xuất giải quyết những vấn đề này, trong khi các đợt tăng mức đóng đã được thực hiện theo lộ trình hiện có.
Mức đóng của doanh nghiệp đang tăng
Thông báo về khoản đóng của doanh nghiệp của quỹ hưu trí nêu rõ lộ trình hiện nay. Khoản đóng hưu trí bắt buộc của doanh nghiệp bắt đầu ở mức 1,5% thu nhập người lao động vào tháng 1/2024, tăng lên 2,5% trong năm 2025 và đạt 3,5% từ ngày 1/1/2026. Mức đóng dự kiến tăng lên 4,5% vào năm 2027 và 5% vào năm 2028.
Khoản đóng này chủ yếu áp dụng cho người lao động sinh từ ngày 1/1/1975 trở đi. Nhóm này có ít hoặc không có thời gian làm việc trước cải cách hưu trí năm 1998, nên quyền hưởng lương hưu đoàn kết nhà nước theo cơ chế cũ bị hạn chế.
Doanh nghiệp được miễn khoản đóng này đối với người lao động sinh trước năm 1975, người đã đến tuổi nghỉ hưu, người khuyết tật vĩnh viễn thuộc nhóm 1 và 2, quân nhân và các nhóm tương đương. Ủy ban Thu ngân sách Nhà nước thuộc Bộ Tài chính giám sát việc doanh nghiệp đóng đủ và đúng hạn.
Quỹ mô tả ba cấu phần chi trả trong tương lai dành cho người lao động đủ điều kiện: lương hưu cơ bản của nhà nước, lương hưu tích lũy hình thành từ khoản đóng bắt buộc của người lao động và lương hưu tích lũy danh nghĩa được hỗ trợ bằng khoản đóng của doanh nghiệp. Tài khoản danh nghĩa ghi nhận quyền hưởng lương hưu của một người, trong khi số tiền được dùng để hỗ trợ hệ thống chi trả chung thay vì thuộc về người đó dưới dạng tiền tiết kiệm cá nhân.
Sự khác biệt này có ý nghĩa với các gia đình. Theo quy định hiện hành, khoản chi trả từ phần đóng của doanh nghiệp được duy trì suốt đời nhưng chấm dứt nếu người thụ hưởng di cư vĩnh viễn hoặc thay đổi quốc tịch. Khoản đóng của doanh nghiệp không được thừa kế. Tiền gắn với người tham gia qua đời hoặc mất quốc tịch Kazakhstan vẫn được dùng để chi trả cho những người tham gia khác.
Vì sao tiết kiệm cá nhân sẽ đóng vai trò lớn hơn
Tổng quan về hệ thống hưu trí của quỹ mô tả một cấu trúc kết hợp trợ cấp nhà nước, khoản đóng tiết kiệm bắt buộc bằng 10% thu nhập hằng tháng và các khoản đóng tự nguyện. Người lao động có thể đóng tự nguyện để bổ sung tiền tiết kiệm hưu trí.
Lương hưu đoàn kết theo cơ chế cũ phụ thuộc vào thời gian làm việc trước ngày 1/1/1998. Theo tổng quan của quỹ, người lao động phải có ít nhất sáu tháng làm việc trước thời điểm đó mới đủ điều kiện. Khi các thế hệ trẻ hơn nghỉ hưu, thời gian làm việc đủ điều kiện của họ ngày càng ngắn và cấu phần lương hưu này giảm dần.
Đánh giá chuyên gia do quỹ công bố dự báo việc cấp mới lương hưu đoàn kết sẽ chấm dứt vào đầu những năm 2040. Tổng quan hệ thống của quỹ dự kiến quá trình chuyển đổi sang mô hình tích lũy diễn ra vào khoảng năm 2040. Vì vậy, với người lao động trẻ, các khoản đóng thường xuyên và kết quả đầu tư ngày càng có ý nghĩa lớn bên cạnh lương hưu cơ bản của nhà nước.
Khoảng trống tiết kiệm bắt đầu từ khi còn làm việc
Các đề xuất cải cách của chuyên gia do Hội đồng Công chúng của quỹ thảo luận ngày 14/6/2024 đưa ra một phát hiện đáng chú ý: 37% người nghỉ hưu trong năm 2024 đã tích lũy tiền tiết kiệm chưa đầy năm năm, so với khoảng thời gian tối đa 26 năm kể từ cuộc cải cách năm 1998.
Các chuyên gia xác định thu nhập thấp, khai báo thu nhập thấp hơn thực tế, đóng góp không đều và việc làm phi chính thức là những nguyên nhân chính. Người tự làm, kể cả những người không có quan hệ lao động chính thức, bị ảnh hưởng đặc biệt bởi các khoản đóng nhỏ hoặc không thường xuyên.
Tăng tỷ lệ đóng chỉ giúp tiết kiệm thêm hạn chế nếu tiền chỉ được đóng đôi lúc. Vì vậy, các đề xuất kết hợp thay đổi quy định đóng góp với những biện pháp khuyến khích nhiều người tham gia hệ thống hơn và đóng tiền đều đặn.
Một khuyến nghị đề xuất áp dụng khoản đóng đối ứng của nhà nước cho người không có chủ lao động cố định nhưng có thu nhập và tự đóng góp. Các điều kiện được đề xuất bao gồm mức đóng tương đương ít nhất 12 lần trong một năm, tính trên thu nhập tối thiểu bằng một mức lương tối thiểu, với lựa chọn đóng toàn bộ số tiền của năm một lần.
Các chuyên gia cũng khuyến nghị công nhận khoản đóng tính trên ít nhất một mức lương tối thiểu là tham gia đầy đủ khi tính thời gian làm việc đủ điều kiện và khoản hỗ trợ đối ứng. Mục tiêu là vừa tăng số dư tiết kiệm, vừa củng cố hồ sơ việc làm để tính lương hưu cơ bản.
Đề xuất phân chia lại sẽ thay đổi quyền sở hữu khoản đóng của doanh nghiệp
Nhóm chuyên gia gồm Grigory Marchenko, Oraz Zhandosov, Bolat Zhamishev, Kadyrzhan Damitov, Anvar Saidenov và Yelena Bakhmutova. Các khuyến nghị của nhóm đề xuất phân bổ lại khoản đóng cuối cùng 5% của doanh nghiệp: bốn điểm phần trăm sẽ được chuyển vào tài khoản hưu trí cá nhân, còn một điểm phần trăm dùng để bảo đảm chi trả liên tục sau khi tiền tiết kiệm cá nhân cạn.
Theo thiết kế này, phần lớn hơn khoản đóng của doanh nghiệp sẽ hình thành tiền tiết kiệm thuộc về người lao động. Cấu phần bảo hiểm chung giải quyết một vấn đề khác: người dân có thể sống lâu hơn khoảng thời gian mà số dư tài khoản cá nhân đủ trang trải.
Các chuyên gia cũng đề xuất mở rộng đối tượng áp dụng khoản đóng của doanh nghiệp, thay vì giới hạn theo ngày sinh như hiện nay. Thông báo năm 2026 của quỹ hưu trí xác nhận quyền sở hữu cá nhân và việc mở rộng phạm vi độ tuổi vẫn đang được thảo luận.
Tính toán của nhóm dự báo khoản chi trả hằng tháng trung vị từ cấu phần đóng hiện hành của doanh nghiệp có thể chỉ đạt 8.000 đến 10.000 tenge vào năm 2040, tính theo giá năm 2024. Dùng mức giá cố định của một năm giúp độc giả hình dung sức mua trong tương lai mà không bị lạm phát làm con số có vẻ lớn hơn.
Các chuyên gia dự kiến những khoản chi trả đầu tiên từ cấu phần này sẽ bắt đầu vào năm 2038. Đánh giá của họ cho rằng quyền lợi dự kiến sẽ quá nhỏ để thay thế lương hưu đoàn kết đang giảm dần, đồng thời nhận diện nguy cơ cắt giảm quyền lợi hoặc cần ngân sách hỗ trợ theo thiết kế hiện hành.
Hỗ trợ của nhà nước cũng là một phần trong cuộc tranh luận
Các khuyến nghị chuyên gia năm 2024 đề xuất củng cố lương hưu cơ bản khi lương hưu đoàn kết dần giảm. Họ đề xuất dùng mức lương tối thiểu thay cho mức sống tối thiểu làm căn cứ chung để tính lương hưu. Mức sống tối thiểu là chuẩn tham chiếu cho chi phí sinh hoạt cơ bản; còn mức lương tối thiểu gắn cách tính trực tiếp hơn với thu nhập.
Các chuyên gia cho rằng hỗ trợ hưu trí có thể tụt lại so với thu nhập của người đang làm việc nếu mức tham chiếu chỉ tăng theo lạm phát dự báo. Họ cũng đề xuất duy trì chi tiêu nhà nước cho lương hưu ở mức không thấp hơn 3% tổng sản phẩm quốc nội, qua đó cho phép hỗ trợ tăng cùng với nền kinh tế.
Bản tóm lược về những thay đổi hưu trí của Moore Kazakhstan mô tả một đề xuất khác: lương hưu xã hội được tính dựa trên thu nhập bình quân hằng tháng của một người so với mức lương trung vị, cùng với lịch sử làm việc. Lương trung vị là mức ở giữa khi thu nhập của người lao động được sắp xếp từ thấp đến cao.
Bản tóm lược cũng cho biết đang xem xét yêu cầu có 40 năm thời gian làm việc để nghỉ hưu, đồng thời linh hoạt hơn về thời điểm nghỉ đối với nhân viên khu vực công có thời gian công tác vượt ngưỡng đó. Tài liệu nêu đây là các biện pháp đang chờ xem xét.
Moore liệt kê các biện pháp đã được triển khai từ ngày 1/1/2026: tăng 10% lương hưu cơ bản và lương hưu đoàn kết, đồng thời nâng mức lương hưu cơ bản tối đa từ 110% lên 118% mức sống tối thiểu. Dự kiến mức này sẽ tiếp tục tăng lên 120% vào năm 2027.
Các kế hoạch trước đây cho thấy lộ trình đã thay đổi ra sao
Kazakhstan đã tranh luận về những thay đổi đối với các cấu phần này trong nhiều năm. Các đề xuất được đưa ra ngày 29/3/2022 dự kiến áp dụng khoản đóng 5% của doanh nghiệp từ năm 2023 và chuyển từ lương hưu cơ bản sang mức lương hưu tối thiểu được bảo đảm từ năm 2028. Trên thực tế, chương trình đóng góp của doanh nghiệp bắt đầu vào năm 2024 ở mức 1,5%, còn mức đầy đủ 5% được lên lịch áp dụng vào năm 2028.
Cuộc thảo luận năm 2022 đưa ra dự báo rằng nếu không có biện pháp quyết liệt, lương hưu sẽ thay thế 39,2% thu nhập bị mất vào năm 2040 và 29,5% vào năm 2060. Tỷ lệ thay thế đo lường mức thu nhập trước đây của người lao động được lương hưu bù đắp. Mức dự báo giảm 9,7 điểm phần trăm giữa hai thời điểm đó.
Vào thời điểm ấy, mức lương hưu trung bình được báo cáo là 105.538 tenge, gồm 72.914 tenge tiền chi trả đoàn kết và 32.624 tenge tiền chi trả cơ bản. Những con số này cho thấy cấu phần đoàn kết khi đó đóng vai trò đáng kể trong lương hưu nhà nước.
Các mốc chính trong thảo luận cải cách gồm:
- Ngày 29/3/2022: đề xuất dự kiến áp dụng mức đóng 5% của doanh nghiệp từ năm 2023 và thay đổi hỗ trợ lương hưu tối thiểu từ năm 2028.
- Ngày 1/1/2024: khoản đóng của doanh nghiệp bắt đầu ở mức 1,5% thu nhập.
- Ngày 14/6/2024: Hội đồng Công chúng của quỹ hưu trí thảo luận gói cải cách của chuyên gia.
- Ngày 1/1/2026: mức đóng của doanh nghiệp tăng lên 3,5%.
- Năm 2027 và 2028: mức đóng theo lộ trình của doanh nghiệp lần lượt là 4,5% và 5%.
- Năm 2038: đánh giá của chuyên gia dự kiến bắt đầu chi trả từ cấu phần đóng góp của doanh nghiệp.
Lựa chọn đầu tư có thể định hình số dư trong tương lai
Lợi nhuận đầu tư là một phần quan trọng khác trong cuộc thảo luận. Ramazan Dosov, chuyên gia phân tích trưởng của Hiệp hội Các nhà tài chính Kazakhstan, ước tính thu nhập đầu tư tích lũy chiếm hơn 40% tổng tiền tiết kiệm hưu trí. Đánh giá của ông cho thấy cần xem xét đồng thời việc thu các khoản đóng và quản lý đầu tư.
Khung danh mục đầu tư của cơ quan quản lý tài chính đưa ra các chiến lược rủi ro cao, trung bình và thận trọng. Phương án rủi ro cao dành cho người còn hơn 13 năm mới đến tuổi nghỉ hưu và có thời hạn đánh giá 60 tháng. Chiến lược trung bình áp dụng thời hạn 36 tháng, còn chiến lược thận trọng là 12 tháng.
Tỷ trọng tham chiếu được công bố dao động từ 80% cổ phiếu trong chiến lược rủi ro cao đến 20% trong chiến lược thận trọng. Cổ phiếu có thể đem lại tăng trưởng nhưng biến động mạnh; trái phiếu thường tạo ra khoản thanh toán dễ dự đoán hơn, dù giá cũng thay đổi. Người lao động sắp đến tuổi nghỉ hưu có ít thời gian hơn để phục hồi sau một đợt sụt giảm của thị trường.
Mức hiệu quả tối thiểu được gắn với các chỉ số chuẩn của thị trường: 95% lợi nhuận chỉ số chuẩn trong 12 tháng đối với chiến lược thận trọng, 90% trong 36 tháng đối với chiến lược trung bình và 85% trong 60 tháng đối với chiến lược rủi ro cao. Chỉ số chuẩn là thước đo tham chiếu dùng để đánh giá hiệu quả đầu tư.
Các đơn vị quản lý phải dùng vốn của mình để bù phần thiếu hụt nếu kết quả thấp hơn mức tối thiểu bắt buộc. Mức bảo vệ phụ thuộc vào hiệu quả so với ngưỡng đó. Trong khi đó, sức mua phụ thuộc vào tương quan giữa lợi nhuận đầu tư và lạm phát.
Các quy định chuyển tiền được mô tả ngày 7/9/2026 cho phép người tham gia chuyển tối đa 100% tiền tiết kiệm hưu trí cho các đơn vị quản lý tư nhân, so với giới hạn 50% trước đây, đồng thời phân bổ tiền tiết kiệm cho nhiều đơn vị quản lý. Có thể nộp đơn qua tài khoản trực tuyến của quỹ bằng chữ ký số hoặc tại chi nhánh; việc chuyển tiền có thể mất tối đa 30 ngày theo lịch.
Số liệu tính đến ngày 1/9/2026 cho thấy tài sản do các đơn vị quản lý tư nhân nắm giữ đạt 151,3 tỷ tenge, tương đương 0,53% tổng tài sản hưu trí 28,45 nghìn tỷ tenge. Số liệu trước đó ghi nhận tổng tiền tiết kiệm là 28,3 nghìn tỷ tenge. Theo số liệu tháng 9, quản lý tư nhân chỉ chiếm tỷ trọng nhỏ trong hệ thống.
Dự báo sẽ kiểm chứng các lựa chọn trước khi thông qua
Nhóm công tác tại Almaty đang sử dụng các tính toán định phí bảo hiểm để đánh giá những thay đổi được đề xuất. Các tính toán này kết hợp giả định về khoản đóng, tiền lương, lợi nhuận đầu tư, tuổi nghỉ hưu và tuổi thọ để ước tính các khoản chi trả trong tương lai cũng như nguồn tiền cần thiết để tài trợ cho chúng.
Tại cuộc họp, Bộ trưởng Lao động và Bảo trợ xã hội Yertayev mô tả mục tiêu của đợt rà soát:
Nhiệm vụ của chúng tôi là xây dựng các phương án phát triển hệ thống hưu trí, bảo đảm tính bền vững và đồng thời tạo điều kiện để người dân được bảo đảm an sinh hưu trí xứng đáng trong tương lai.
Bộ trưởng cho biết mỗi quyết định được đề xuất phải được đánh giá toàn diện, có tính đến cả thế hệ hiện tại lẫn tương lai. Ông Kurmanov nói quỹ hưu trí sẵn sàng tiếp tục phối hợp với các cơ quan chính phủ và giới chuyên gia.
Bộ Lao động, quỹ hưu trí, Quỹ Bảo hiểm Xã hội Nhà nước và các chuyên gia sẽ tiếp tục xây dựng khuyến nghị. Công việc của họ gắn với ba nhu cầu thực tế: giúp người lao động đóng góp đều đặn, tích lũy đủ tiền tiết kiệm cá nhân và bảo đảm nguồn chi trả có thể duy trì suốt thời gian nghỉ hưu.
Điểm chính
- Kazakhstan đang chuẩn bị các đề xuất hưu trí tập trung vào việc tăng tiền tiết kiệm, mở rộng sự tham gia và duy trì khả năng chi trả bền vững.
- Mức đóng của doanh nghiệp tăng lên 3,5% trong năm 2026 và dự kiến đạt 5% vào năm 2028.
- Các chuyên gia đề xuất chuyển bốn điểm phần trăm vào tài khoản cá nhân và một điểm phần trăm vào quỹ bảo đảm chi trả suốt đời.
- Trong đánh giá năm 2024, 37% người mới nghỉ hưu có thời gian tích lũy tiết kiệm chưa đầy năm năm.
- Hỗ trợ hưu trí của nhà nước, các biện pháp khuyến khích đóng góp và quản lý đầu tư đều đang được xem xét.
- Cuộc họp tại Almaty chưa công bố gói cải cách cuối cùng hay thời hạn thông qua.