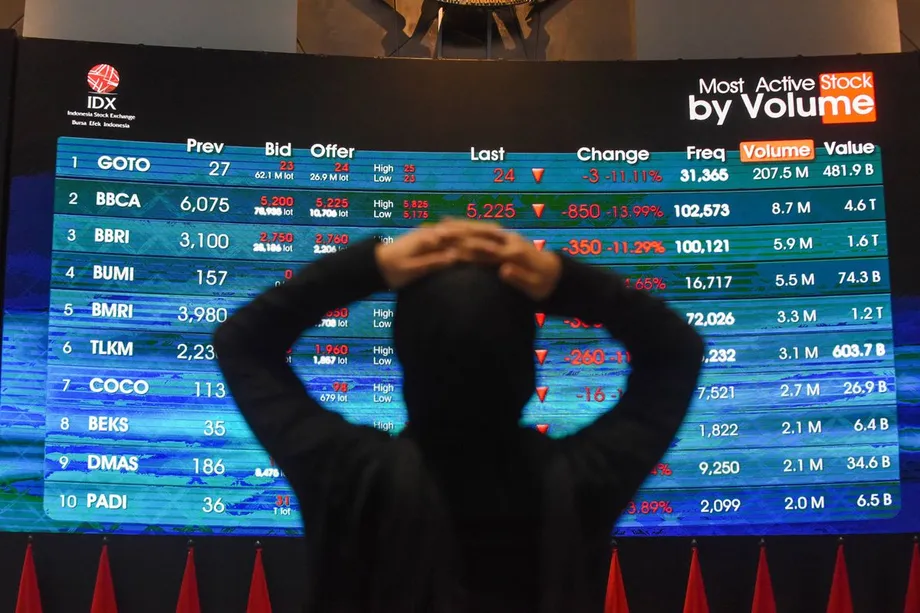
Thị trường lao dốc, công tác thực thi bị soi xét
Thị trường chứng khoán Indonesia mất khoảng 60 tỷ USD giá trị vào ngày 16 tháng 10 năm 2026, sau khi nhà cung cấp chỉ số toàn cầu MSCI đề xuất chuyển Indonesia từ nhóm thị trường mới nổi sang nhóm độc lập. Chỉ số chuẩn Jakarta giảm 11,57%, mức giảm trong một ngày sâu nhất kể từ tháng 1 năm 1998. Cùng ngày, Cơ quan Dịch vụ Tài chính, gọi tắt là OJK, thông báo các khoản phạt hành chính trị giá 2,1 nghìn tỷ Rp liên quan đến ba công ty niêm yết.
Nội dung
- Thị trường lao dốc, công tác thực thi bị soi xét
- Điều gì xảy ra ngày 16 tháng 10?
- Vì sao việc phân loại của MSCI quan trọng
- Vì sao chỉ số tăng có thể che khuất đà phục hồi không đồng đều
- Ai thực sự sở hữu số cổ phiếu có thể giao dịch?
- Các khoản phạt 2,1 nghìn tỷ Rp bao gồm những gì
- Phạm vi thực thi quy định rộng đến đâu?
- Khi nào thông điệp của người có ảnh hưởng trở thành khuyến nghị?
- Nhà đầu tư cần thấy gì trước tháng 4
- Điểm chính
Sự trùng hợp giữa cú sụp đổ của thị trường và một đợt thực thi quy định lớn đã làm nổi bật câu hỏi cốt lõi đối với Indonesia: liệu các thay đổi về công bố thông tin sở hữu và quy định giao dịch có tạo ra mức giá mà nhà đầu tư có thể tin cậy?
OJK đã phát hiện dấu hiệu vi phạm hình sự có thể xảy ra trên thị trường vốn ở 31 trong số 61 cổ phiếu thuộc danh sách các công ty có cơ cấu sở hữu tập trung cao. Con số này nhỉnh hơn một nửa danh sách. Các cuộc điều tra của cơ quan này đối với Dian Swastatika Sentosa, Barito Renewables Energy và Petrindo Jaya Kreasi cho thấy hai mối lo ngại đang bao trùm thị trường: giao dịch bị cáo buộc có phối hợp và cổ phiếu được phân bổ cho những người có liên hệ với cổ đông kiểm soát.
Nhà phân tích thị trường vốn Satrio Utomo cho rằng Indonesia cần nhìn xa hơn việc chỉ số chứng khoán chủ chốt tăng hay giảm. Ông muốn các cơ quan quản lý xem xét ai kiểm soát cổ phiếu, các nhà giao dịch có quan hệ với nhau ra sao và thông điệp đầu tư ảnh hưởng thế nào đến hoạt động mua bán.
Đề xuất phân loại lại của MSCI sẽ đưa cổ phiếu Indonesia ra khỏi các sản phẩm chỉ số quốc tế được theo dõi rộng rãi. Giới chức hiện đối mặt với giai đoạn tham vấn kéo dài đến tháng 4 năm 2027, đồng thời chịu áp lực phải cho thấy những cải thiện có thể đo lường trước khả năng thay đổi vào khoảng giữa năm đó.
Điều gì xảy ra ngày 16 tháng 10?
Chỉ số Tổng hợp Indonesia, thường được gọi là IHSG, giảm từ mức đóng cửa trước đó khoảng 5.863 điểm xuống còn khoảng 5.185 điểm. Mức giảm vượt 8% đã kích hoạt lệnh tạm ngừng giao dịch kéo dài 30 phút. Chỉ số chuẩn mất 14,91% trong cả tuần.
Đồng rupiah cũng suy yếu. Tỷ giá tham chiếu JISDOR của Ngân hàng Indonesia ở mức 18.052 Rp đổi một USD vào ngày 16 tháng 10, trong khi đồng tiền này chạm mức 18.070 Rp trên thị trường trong phiên. JISDOR là tỷ giá tham chiếu, còn giá trong phiên cho biết mức giao dịch của các đồng tiền trong phiên đó.
Thị trường cổ phiếu Indonesia đã mất hơn 350 tỷ USD vốn hóa kể từ khi các chỉ số MSCI bị đóng băng vào tháng 1. Vốn hóa là tổng giá trị thị trường của các cổ phiếu niêm yết, được tính dựa trên giá cổ phiếu và số lượng cổ phiếu đã phát hành.
Các diễn biến chính kéo dài qua nhiều tháng:
- Tháng 1 năm 2026: Việc đóng băng các chỉ số MSCI khiến hoạt động giám sát tính minh bạch về sở hữu và hành vi giao dịch được tăng cường.
- Ngày 16 tháng 10 năm 2026: MSCI đề xuất xếp Indonesia vào nhóm độc lập, IHSG giảm 11,57% và OJK thông báo các khoản phạt 2,1 nghìn tỷ Rp.
- Ngày 18 tháng 10 năm 2026: OJK và các tổ chức thị trường gặp các nhà phân tích, nhà kinh tế và người có ảnh hưởng trong lĩnh vực tài chính tại Sở Giao dịch Chứng khoán Indonesia.
- Tháng 4 năm 2027: Giai đoạn tham vấn của MSCI dự kiến kéo dài đến hết tháng này. Nhà kinh tế Kiki Verico thuộc Đại học Indonesia xác định ngày 30 tháng 4 là hạn chót thực hiện các khuyến nghị.
- Giữa năm 2027: Việc phân loại lại có thể diễn ra trừ khi MSCI nhận thấy quản trị thị trường và hoạt động của thị trường được cải thiện rõ rệt.
Vì sao việc phân loại của MSCI quan trọng
MSCI xây dựng các chỉ số được các quỹ đầu tư dùng làm danh mục tham chiếu hoặc chuẩn đánh giá hiệu quả. Quỹ thụ động bám theo thành phần của một chỉ số, do đó việc loại cổ phiếu của một quốc gia khỏi chỉ số có thể buộc quỹ phải bán số cổ phiếu đó. Các nhà quản lý quỹ chủ động tự lựa chọn khoản đầu tư, dù nhiều người cũng đo lường hiệu quả hoạt động của mình so với các chỉ số MSCI.
Việc được xếp vào nhóm độc lập sẽ đưa Indonesia ra khỏi các sản phẩm chỉ số thị trường mới nổi và thị trường cận biên của MSCI. MSCI cho biết những lo ngại về tính thiếu minh bạch của cơ cấu sở hữu và hành vi giao dịch nghiêm trọng đến mức chuyển Indonesia sang nhóm thị trường cận biên cũng không đủ để giải quyết.
MSCI, nhà cung cấp chỉ số toàn cầu, giải thích đánh giá của mình trong thông cáo ngày 16 tháng 10:
Những lo ngại đáng kể về tình trạng rối loạn của thị trường vẫn còn.
UBS ước tính việc phân loại lại có thể kích hoạt khoảng 4 tỷ USD bán ra từ các nhà đầu tư thụ động và thêm 15 tỷ USD từ các nhà đầu tư chủ động. Tổng cộng 19 tỷ USD tiềm năng này cao gấp khoảng bốn lần mức bán ròng 4,7 tỷ USD mà nhà đầu tư nước ngoài đã thực hiện đối với cổ phiếu Indonesia trong năm 2026.
Tổng giám đốc Sở Giao dịch Chứng khoán Indonesia Jeffrey Hendrik cho biết ông sẽ đề nghị MSCI làm rõ cơ sở đưa ra thông báo. Bộ trưởng điều phối kinh tế cấp cao Airlangga Hartarto cũng đặt câu hỏi vì sao đề xuất xếp Indonesia vào nhóm độc lập chưa được thảo luận tại cuộc họp ở Bangkok trong tuần đó. Quyết định phân loại cuối cùng vẫn chưa được đưa ra.
Vì sao chỉ số tăng có thể che khuất đà phục hồi không đồng đều
Mối lo ngại của Satrio bắt nguồn từ cách IHSG biến động. Một công ty có giá trị thị trường lớn có thể tác động đáng kể đến chỉ số chuẩn, nên mức tăng của một vài cổ phiếu lớn có thể kéo chỉ số đi lên ngay cả khi nhiều cổ phiếu khác gặp khó khăn.
Ông dẫn ra đà tăng của IHSG sau thỏa thuận ngừng bắn có Iran, Mỹ và Israel tham gia, đồng thời cho rằng so sánh với các chỉ số LQ45 và IDX30 sẽ đem lại bức tranh đầy đủ hơn. Các chỉ số này theo dõi những nhóm nhỏ hơn gồm các cổ phiếu lớn. Satrio nói rằng những công ty lớn có cổ phiếu giao dịch ở mức giá cao so với lợi nhuận có thể trở thành động lực quan trọng của chỉ số chủ chốt.
Tỷ lệ giá trên lợi nhuận so sánh giá cổ phiếu của một công ty với lợi nhuận tính trên mỗi cổ phiếu. Tỷ lệ cao nghĩa là nhà đầu tư trả nhiều tiền hơn cho cùng một mức lợi nhuận hiện tại. Satrio muốn chú ý đến các công ty đứng sau đợt tăng của chỉ số và hoạt động giao dịch tạo nên giá cổ phiếu của họ.
John Rachmat, ủy viên độc lập tại Pinnacle Investment Indonesia, đưa ra một thước đo khác cho mối lo ngại này. Theo đánh giá của ông, chỉ khoảng năm hoặc sáu trong số 22 cổ phiếu đóng góp nhiều vào đợt tăng từ tháng 4 năm 2025 đến tháng 1 năm 2026 có nền tảng kinh doanh vững chắc. Với đợt tăng từ tháng 6 đến tháng 9 năm 2026, ông ước tính con số là tám trong số 21 cổ phiếu.
John ước tính IHSG, ở mức 6.071 điểm vào cuối tháng 9, lẽ ra chỉ quanh mức 4.700 nếu không có đóng góp từ 20 cổ phiếu mà ông xem là mang tính đầu cơ. Phép tính này phản ánh đánh giá của ông về cơ cấu của đợt tăng. Cách phân loại của ông là nhận định cá nhân về các công ty và hoạt động giao dịch, không phải phân loại pháp lý.
Ai thực sự sở hữu số cổ phiếu có thể giao dịch?
Indonesia đã mở rộng yêu cầu công bố thông tin sở hữu xuống ngưỡng khoảng 1%, lập bản đồ các công ty có cơ cấu sở hữu tập trung và bắt đầu siết chặt yêu cầu về tỷ lệ cổ phiếu tự do chuyển nhượng. Những nỗ lực cải cách trước đây cũng bao gồm việc lãnh đạo tại sở giao dịch và OJK rời chức, cùng với các biện pháp liên quan đến những người có ảnh hưởng trong lĩnh vực cổ phiếu.
Cổ phiếu tự do chuyển nhượng là phần cổ phiếu của một công ty được đưa ra giao dịch công khai, thay vì do chủ sở hữu kiểm soát hoặc các cổ đông bị hạn chế khác nắm giữ. Indonesia dự định nâng mức tối thiểu lên 15%. Nhiệm vụ thực tế là xác định số cổ phiếu nào thực sự sẵn có cho các nhà đầu tư độc lập.
Satrio cho rằng danh sách đăng ký có nhiều cổ đông vẫn có thể che giấu sự kiểm soát phối hợp. Những người nắm cổ phiếu dưới các tên khác nhau có thể hành động cùng nhau thông qua các nhóm mạng xã hội, hội thảo hoặc mạng lưới khác. Giao dịch với khối lượng lớn cũng có thể diễn ra giữa các bên có liên hệ, tạo cảm giác thị trường sôi động trong khi quyền sở hữu vẫn nằm trong cùng một nhóm.
Minh bạch về chủ sở hữu hưởng lợi cuối cùng giải quyết một vấn đề liên quan. Yêu cầu này nhằm xác định những người thực sự sở hữu hoặc kiểm soát các khoản đầu tư đứng sau công ty, tài khoản và các cấu trúc pháp lý khác. Nafan Aji Gusta, nhà phân tích thị trường cấp cao tại Mirae Asset Sekuritas, cho biết nhà đầu tư quốc tế cần bằng chứng rằng những thay đổi này có hiệu quả:
Nhà đầu tư toàn cầu cần bằng chứng cho thấy cơ cấu sở hữu đang trở nên minh bạch hơn, tỷ lệ cổ phiếu tự do chuyển nhượng thực sự phản ánh số cổ phiếu sẵn có để giao dịch, và hành vi thao túng thị trường được xử lý nhất quán khi đã có đủ bằng chứng.
John cũng cho rằng giao dịch phối hợp bị nghi ngờ mới là vấn đề cốt lõi, chứ không chỉ riêng tình trạng tập trung sở hữu. Ông ước tính tỷ trọng của Indonesia trong một chỉ số khu vực đã giảm từ gần 3% ở mức đỉnh xuống còn khoảng 0,35% đến 0,5% vào cuối tháng 9 năm 2026.
Các khoản phạt 2,1 nghìn tỷ Rp bao gồm những gì
OJK thông báo mức phạt 1,5 nghìn tỷ Rp đối với Dian Swastatika Sentosa, có mã giao dịch DSSA; 500 tỷ Rp đối với Barito Renewables Energy, mã BREN; và 100 tỷ Rp đối với Petrindo Jaya Kreasi, mã CUAN. Ba khoản này tổng cộng là 2,1 nghìn tỷ Rp.
Cuộc điều tra DSSA xem xét giao dịch cổ phiếu từ năm 2023 đến năm 2026. OJK mô tả hành vi thao túng bị nghi ngờ là có kế hoạch và tổ chức, với sự tham gia của khách hàng cá nhân và tổ chức giao dịch thông qua một số thành viên sở giao dịch. Cơ quan quản lý cho biết hoạt động này khiến giá cổ phiếu tăng mạnh.
Điều tra viên yêu cầu cung cấp tài liệu giao dịch, truy tìm các dòng tiền và lấy thông tin từ 12 giám đốc công ty chứng khoán, 15 cá nhân và 11 pháp nhân nước ngoài. OJK xác định các hành vi vi phạm bị nghi ngờ theo Điều 91 và 92 trong khuôn khổ cải cách lĩnh vực tài chính P2SK, đồng thời cho biết đã truy vết các khoản thu lợi bất chính liên quan đến giao dịch DSSA.
Các vụ việc của BREN và CUAN liên quan đến đợt phát hành cổ phiếu lần đầu ra công chúng (IPO), thời điểm cổ phiếu được bán lần đầu cho nhà đầu tư công chúng. OJK cho biết việc phân bổ đã được lên kế hoạch nhằm ưu tiên các nhóm có liên hệ với cổ đông kiểm soát, đồng thời che giấu hoặc làm mờ danh tính. Cơ quan này xem xét các hành vi bị nghi ngờ vi phạm Điều 107 của Luật Thị trường Vốn.
BREN chào bán 3% cổ phần khi niêm yết ngày 9 tháng 10 năm 2023. CUAN chào bán 15,03% khi niêm yết ngày 8 tháng 3 cùng năm. Phát hiện của OJK tập trung vào những người nhận được cổ phần phân bổ: cơ quan này cho biết cổ phiếu tập trung trong các nhóm có liên hệ đã hạn chế lượng cổ phiếu sẵn có để giao dịch trên thị trường.
Cuộc điều tra IPO dựa trên hồ sơ từ bốn thành viên sở giao dịch làm đơn vị bảo lãnh phát hành, ba ngân hàng lưu ký và các dòng tiền liên quan đến các bên có liên quan. Đơn vị bảo lãnh phát hành tổ chức việc bán cổ phiếu, trong khi ngân hàng lưu ký nắm giữ chứng khoán thay mặt nhà đầu tư. OJK triệu tập năm giám đốc công ty chứng khoán, ba ngân hàng lưu ký và bảy bên tham gia phân bổ cố định.
Phạm vi thực thi quy định rộng đến đâu?
Trong đợt rà soát ban đầu đối với 61 cổ phiếu có mức độ tập trung sở hữu cao, OJK phát hiện vi phạm hình sự có thể xảy ra liên quan đến 31 mã. Các phát hiện mở rộng phạm vi giám sát vượt ra ngoài ba công ty nhận những khoản phạt lớn nhất được công bố, đồng thời đặt hồ sơ giao dịch và mối liên hệ giữa các nhà đầu tư vào trọng tâm của những cuộc điều tra tiếp theo.
Hasan Fawzi, tổng giám đốc phụ trách giám sát thị trường vốn của OJK, cho biết các biện pháp trừng phạt ngày 16 tháng 10 là kết quả của những cuộc điều tra đã được tiến hành từ trước. Tại buổi đối thoại ngày 18 tháng 10, ông mô tả việc thực thi quy định là một phần của cải cách liên tục, chứ không đơn thuần là phản ứng trước đợt giảm mới nhất của thị trường.
OJK cũng đưa ra thống kê riêng về hoạt động thực thi từ tháng 1 đến tháng 10, bao gồm 835 bên và các biện pháp trừng phạt trị giá hơn 390 tỷ Rp. Phạm vi của thống kê này so với các khoản phạt 2,1 nghìn tỷ Rp mới công bố chưa được nêu rõ.
Cảnh sát trưởng quốc gia Suyudi Ario Seto cho biết Cơ quan Điều tra Hình sự, gọi tắt là Bareskrim, sẽ hỗ trợ và hành động khi có bằng chứng về tội phạm bị nghi ngờ trên thị trường vốn. Vì vậy, các khoản phạt hành chính đi cùng những cuộc điều tra có thể cần đến các biện pháp thực thi hình sự tiếp theo.
Didik J. Rachbini, hiệu trưởng Đại học Paramadina và nhà kinh tế cấp cao tại INDEF, cho rằng niềm tin phụ thuộc vào cách các tổ chức hành xử mỗi ngày. Ông kêu gọi hợp nhất dữ liệu sở hữu, xác định các trường hợp tập trung cực độ và xem xét những giao dịch bị nghi ngờ có phối hợp, dựa trên các tiêu chuẩn công bố thông tin có thể kiểm chứng.
Khi nào thông điệp của người có ảnh hưởng trở thành khuyến nghị?
Đề xuất cải cách thứ hai của Satrio liên quan đến ý nghĩa của một khuyến nghị cổ phiếu. Ông muốn các quy định làm rõ liệu khuyến nghị chỉ bao gồm chỉ dẫn mua hoặc bán rõ ràng, hay còn gồm cả thông điệp ngụ ý bằng chữ viết tắt, ký hiệu và câu đố bằng hình ảnh.
Một thông điệp quảng bá có thể nhắc đến một cổ phiếu mà không nêu trực tiếp tên mã. Satrio cho rằng công tác giám sát cần xem xét nội dung truyền tải và cách nó ảnh hưởng đến quyết định đầu tư, bao gồm vị thế giao dịch của người phát tán thông điệp và các bên có liên quan.
Mối lo ngại của ông bao gồm xung đột lợi ích có thể xảy ra khi một người lan truyền thông điệp tích cực trong lúc nắm vị thế bán, trực tiếp hoặc thông qua bên liên kết. Ông cũng muốn mở rộng và làm rõ định nghĩa về bên liên kết để cơ quan quản lý có thể xác định những mối quan hệ thể hiện qua hành vi phối hợp, bên cạnh các liên kết sở hữu chính thức.
OJK mời những người có ảnh hưởng trong lĩnh vực tài chính tham dự cuộc họp ngày 18 tháng 10 cùng các nhà phân tích và nhà kinh tế. Chủ tịch Friderica Widyasari Dewi cho biết cơ quan quản lý muốn tiếp nhận ý kiến cởi mở, bao gồm cả những thông tin mà họ có thể chưa biết. Giám đốc phát triển sở giao dịch Iding Pardi xác định công bố thông tin sở hữu, phân loại nhà đầu tư và tình trạng tập trung sở hữu là các ưu tiên.
Cuộc họp đưa truyền thông và giám sát thị trường vào cùng một cuộc thảo luận. Các đề xuất của Satrio đòi hỏi cơ quan quản lý liên kết thông điệp công khai với những người, vị thế và giao dịch đứng phía sau.
Nhà đầu tư cần thấy gì trước tháng 4
Nafan cho biết cải cách phải tạo ra kết quả mà nhà đầu tư quốc tế có thể kiểm chứng. Các ưu tiên của ông là cơ cấu sở hữu minh bạch hơn, tỷ lệ cổ phiếu tự do chuyển nhượng thực chất và hành động nhất quán đối với hành vi thao túng đã được chứng minh. Kiwoom Sekuritas Indonesia cũng xác định tình trạng sở hữu thiếu minh bạch, giao dịch bị nghi ngờ có phối hợp và việc thực thi quy định chưa thể hiện rõ là những mối lo ngại dai dẳng của nhà đầu tư.
Kiki Verico, nhà kinh tế thuộc Đại học Indonesia, cho biết chính quyền có thời hạn đến ngày 30 tháng 4 năm 2027 để thực hiện các khuyến nghị của MSCI. Ông kêu gọi minh bạch hóa sở hữu, cải thiện khả năng tiếp cận thị trường và thực thi quy định một cách công tâm. Ông cũng nêu quan ngại về thương vụ mua cổ phiếu Bayan Resources có liên quan đến một doanh nhân được mô tả là thân cận với chính quyền, đồng thời cho rằng chính phủ phải đóng vai trò trọng tài trung lập.
Trách nhiệm thuộc về OJK, Sở Giao dịch Chứng khoán Indonesia, Trung tâm Lưu ký Chứng khoán Indonesia, gọi tắt là KSEI, và chính phủ. Nhiệm vụ của các bên có sự giao thoa: hồ sơ sở hữu phải xác định được các khoản nắm giữ có liên hệ, hệ thống giám sát giao dịch phải theo dõi các mô hình đáng ngờ, còn việc thực thi phải tạo ra kết quả để nhà đầu tư xem xét.
Didik cảnh báo rằng niềm tin suy giảm kéo dài có thể làm tăng chi phí huy động vốn của doanh nghiệp và khiến các nhà đầu tư tổ chức giảm lượng cổ phiếu nắm giữ. Điều đó sẽ khiến doanh nghiệp tốn kém hơn khi huy động tiền trên thị trường chứng khoán. Với nhà đầu tư cá nhân, mối quan tâm trước mắt là liệu mức giá niêm yết có hình thành từ hoạt động mua bán thực chất giữa những người tham gia độc lập hay không.
Vì vậy, thử thách tiếp theo của Indonesia rất cụ thể. Khi giai đoạn tham vấn kết thúc, nhà đầu tư sẽ tìm kiếm hồ sơ sở hữu rõ ràng hơn, bằng chứng đáng tin cậy về lượng cổ phiếu sẵn có để giao dịch và tiến triển trong các vụ việc liên quan đến hoạt động phối hợp. MSCI gắn đề xuất phân loại lại với việc liệu quản trị và hoạt động của thị trường có được cải thiện rõ rệt hay không.
Điểm chính
- IHSG giảm 11,57% vào ngày 16 tháng 10 năm 2026, xóa sổ khoảng 60 tỷ USD giá trị thị trường.
- MSCI đề xuất chuyển Indonesia từ nhóm thị trường mới nổi sang nhóm độc lập, với giai đoạn tham vấn kéo dài đến tháng 4 năm 2027.
- OJK thông báo các khoản phạt 2,1 nghìn tỷ Rp liên quan đến DSSA, BREN và CUAN.
- OJK phát hiện dấu hiệu vi phạm hình sự có thể xảy ra ở 31 trong số 61 cổ phiếu có cơ cấu sở hữu tập trung cao.
- Indonesia dự định yêu cầu tỷ lệ cổ phiếu tự do chuyển nhượng tối thiểu 15%, trong khi nhà đầu tư đòi hỏi bằng chứng rõ ràng hơn về quyền sở hữu độc lập.
- Satrio Utomo muốn làm rõ hơn định nghĩa về bên liên kết và khuyến nghị cổ phiếu nhằm xử lý giao dịch phối hợp và các thông điệp quảng bá được mã hóa.
- UBS ước tính dòng vốn có thể chảy ra đạt 19 tỷ USD nếu việc phân loại lại được tiến hành.