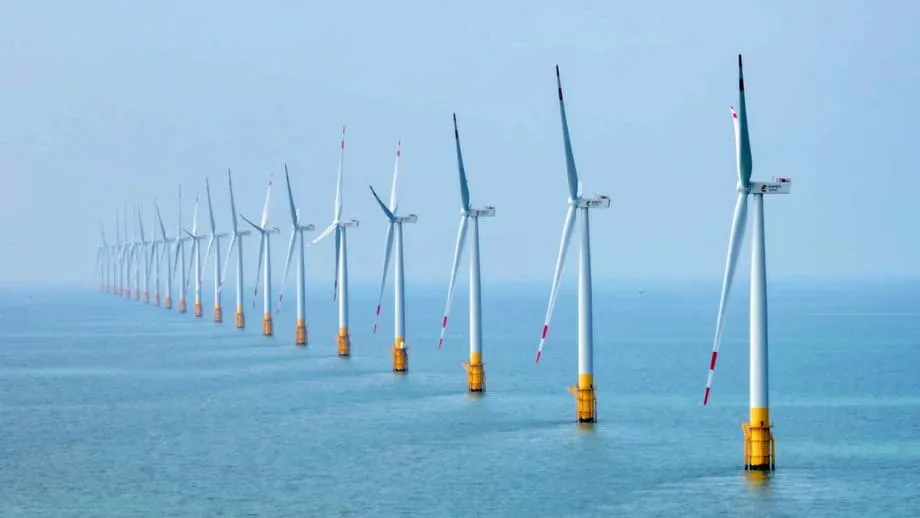
Vì sao Trung Quốc đang tăng tốc phát triển điện gió ngoài khơi
Trung Quốc đang mở rộng điện gió ngoài khơi với tốc độ chưa nền kinh tế lớn nào sánh kịp. Đà tăng này được thúc đẩy bởi sự hỗ trợ của nhà nước, giá tua-bin thấp từ các nhà sản xuất trong nước và nguồn dự án dồi dào dọc bờ biển phía đông. Dự báo của ngành cho thấy Trung Quốc sẽ chiếm khoảng một nửa công suất điện gió ngoài khơi mới được xây dựng đến năm 2030. Các nghiên cứu độc lập cũng dự báo Trung Quốc có thể nắm khoảng 45% tổng công suất điện gió ngoài khơi tích lũy trên thế giới vào năm 2030. Điều này đưa quốc gia này vào vị trí trung tâm của một công nghệ mà nhiều chính phủ coi là thiết yếu cho năng lượng sạch và an ninh năng lượng.
Nội dung
- Vì sao Trung Quốc đang tăng tốc phát triển điện gió ngoài khơi
- Những con số làm nên vị thế dẫn đầu
- Trung Quốc có thể nắm bao nhiêu thị phần vào năm 2030
- Lợi thế về chính sách, giá cả và sản xuất
- Vì sao chi phí tua-bin ở Trung Quốc thấp hơn
- Mở rộng dự án cấp tỉnh từ Quảng Đông đến Hải Nam
- Kế hoạch 66,9 GW của Quảng Đông vào năm 2030
- Bối cảnh toàn cầu: Mỹ gặp trở ngại, châu Âu điều chỉnh chiến lược
- Điều này có ý nghĩa gì với chuỗi cung ứng
- Điện gió ngoài khơi và kinh tế số Trung Quốc
- Bên trong trung tâm dữ liệu dưới biển
- Mở rộng quy mô kéo theo thách thức mới
- Lợi ích môi trường và kết nối lưới điện
- Điện gió móng cố định và điện gió nổi
- Những điều cần theo dõi đến năm 2030
- Điểm chính
Đà phát triển ở Trung Quốc tương phản với bức tranh không đồng đều tại những nơi khác. Một số thị trường chững lại do lạm phát, lãi suất cao hơn và các dự án bị hủy. Quy mô, chuỗi cung ứng đã hình thành và chính sách ổn định của Trung Quốc giúp duy trì khả năng cạnh tranh về chi phí dự án, trong khi các đơn vị vận hành lưới điện kết nối những trang trại gió ven biển quy mô lớn với các khu vực tiêu thụ nhiều năng lượng, nơi có các ngành công nghiệp nặng và hạ tầng số đang phát triển.
Điện gió ngoài khơi cũng đang trở thành công cụ chiến lược để cung cấp năng lượng cho các cụm công nghệ ven biển, từ sản xuất tiên tiến đến trung tâm dữ liệu. Sự kết hợp giữa nhu cầu công nghiệp, mục tiêu chính sách và chiều sâu chuỗi cung ứng lý giải vì sao Trung Quốc được dự đoán sẽ thống lĩnh giai đoạn tiếp theo của hoạt động xây dựng điện gió ngoài khơi toàn cầu.
Những con số làm nên vị thế dẫn đầu
Theo thống kê của các tổ chức quốc tế trong ngành, tổng công suất điện gió ngoài khơi toàn cầu đạt khoảng 83 gigawatt vào cuối năm 2024, sau khi có thêm 8 gigawatt được đấu nối trong năm đó. Các cuộc đấu thầu của chính phủ trao thầu cho lượng công suất tương lai kỷ lục, và gần 50 gigawatt dự án đang được xây dựng trên toàn thế giới. Dự báo cho thấy công suất điện gió ngoài khơi lắp đặt hằng năm sẽ tăng từ mức một chữ số vào giữa thập niên 2020 lên khoảng 34 gigawatt vào năm 2030.
Trung Quốc đã là nước xây dựng điện gió ngoài khơi lớn nhất trong nhiều năm liên tiếp. Đến giữa năm 2023, nước này có hơn 31 gigawatt công suất điện gió ngoài khơi đang vận hành, nhiều hơn bất kỳ quốc gia nào khác. Tăng trưởng trong ngắn hạn tập trung ở Trung Quốc và châu Âu; các thị trường châu Á - Thái Bình Dương như Nhật Bản và Hàn Quốc cũng đang thúc đẩy khuôn khổ chính sách và nâng cấp lưới điện để đưa các dự án vào vận hành trong những năm cuối thập niên này.
Đến năm 2030, một công ty tư vấn năng lượng hàng đầu dự kiến Trung Quốc sẽ nắm khoảng 45% tổng công suất điện gió ngoài khơi tích lũy toàn cầu. Một ước tính phổ biến khác trong ngành là Trung Quốc sẽ chiếm một nửa công suất điện gió ngoài khơi tăng thêm từ nay đến năm 2030. Cả hai nhận định đều nhấn mạnh vai trò trung tâm của quốc gia này trong việc đáp ứng các mục tiêu điện gió toàn cầu.
Trung Quốc có thể nắm bao nhiêu thị phần vào năm 2030
Thị phần công suất bổ sung mới và thị phần công suất tích lũy là hai góc nhìn khác nhau về cùng một xu hướng. Nếu công suất lắp đặt hằng năm toàn cầu tăng lên mức thấp đến trung bình của khoảng 30 gigawatt vào năm 2030, còn Trung Quốc tiếp tục xây dựng với tốc độ hai chữ số gigawatt mỗi năm, thị phần của nước này vẫn sẽ lớn ngay cả khi ngày càng nhiều quốc gia bắt đầu triển khai dự án. Tóm lại, thị trường toàn cầu tăng trưởng càng nhanh thì càng có nhiều dư địa để các khu vực cùng mở rộng, nhưng tốc độ xây dựng của Trung Quốc vẫn giúp nước này giữ vị thế áp đảo.
Lợi thế về chính sách, giá cả và sản xuất
Chính sách rõ ràng là yếu tố then chốt thúc đẩy phát triển. Các nhà hoạch định năng lượng Trung Quốc sử dụng kế hoạch 5 năm, đấu thầu và yêu cầu đấu nối lưới điện để định hướng đầu tư. Những thay đổi chính sách gần đây khuyến khích áp dụng giá điện tái tạo theo cơ chế thị trường, nhằm cải thiện khả năng huy động vốn cho dự án, đồng thời gắn lợi ích của nhà phát triển với nhu cầu của lưới điện. Quy định ổn định giúp giảm rủi ro tài chính cho các dự án có thể mất nhiều năm để xây dựng và đấu nối.
Năng lực sản xuất cũng là một lợi thế. Năm 2023, các nhà máy điện gió toàn cầu có thể sản xuất khoảng 170-180 gigawatt thiết bị, trong đó Trung Quốc là trung tâm chính. Hệ thống này bao gồm cánh quạt, tháp, khoang máy và ngày càng nhiều loại móng cùng cáp điện ngoài khơi. Quy mô giúp giảm chi phí, còn các nhà sản xuất thiết bị gốc Trung Quốc đã đưa ra thị trường những tua-bin lớn hơn, qua đó giảm số lượng thiết bị cần cho mỗi dự án và hạ chi phí lắp đặt, bảo trì tính trên mỗi megawatt.
Chi phí chuỗi cung ứng thấp hơn giúp giảm giá thành điện quy dẫn, thước đo tính toàn bộ chi phí xây dựng và vận hành nhà máy trong suốt vòng đời. Kết hợp với những cải tiến trong thiết kế dự án, tàu lắp đặt và hậu cần cảng biển, các nhà phát triển có thể đưa vào vận hành công suất lớn hơn trên mỗi nhân dân tệ đầu tư. Lợi thế chi phí này càng nới rộng khi một số thị trường phương Tây phải đối mặt với lãi suất cao hơn và biến động tiền tệ.
Vì sao chi phí tua-bin ở Trung Quốc thấp hơn
Cạnh tranh trong nước giữa nhiều nhà sản xuất tua-bin, khả năng tiếp cận mạng lưới nhà cung cấp linh kiện dày đặc và vị trí gần các địa điểm dự án ven biển đều giúp giảm chi phí vận tải, hậu cần. Các nhà phát triển cũng được hưởng lợi từ thời gian phát triển ngắn hơn và hạ tầng cảng đã có sẵn, có thể xử lý những cấu kiện ngày càng lớn. Những yếu tố này kéo giá dự thầu xuống và giúp dự án vẫn có thể triển khai ngay cả khi môi trường huy động vốn toàn cầu khó khăn hơn.
Mở rộng dự án cấp tỉnh từ Quảng Đông đến Hải Nam
Làn sóng điện gió ngoài khơi đầu tiên của Trung Quốc tập trung ở một số tỉnh ven biển. Khoảng ba phần tư tổng công suất ngoài khơi đang vận hành của cả nước nằm tại Giang Tô, Quảng Đông và Phúc Kiến. Danh mục dự án hiện trải dài về phía bắc và phía nam dọc bờ biển, bao gồm các kế hoạch lớn ở Chiết Giang và Sơn Đông cùng hoạt động mới ngoài khơi đảo Hải Nam.
Quảng Đông là địa phương nổi bật. Các văn bản quy hoạch cấp tỉnh và đánh giá học thuật cho thấy Quảng Đông đặt mục tiêu xây dựng 23 trang trại điện gió ngoài khơi với tổng công suất khoảng 66,9 gigawatt vào năm 2030. Các đề án trước đó xác định một số tỉnh là cứ điểm điện gió ngoài khơi đến năm 2025, trong đó có Phúc Kiến, Sơn Đông, Chiết Giang và Giang Tô, mỗi tỉnh dự kiến có công suất nhiều gigawatt. Tập đoàn dầu khí quốc gia Trung Quốc CNOOC cũng đang mở rộng hoạt động điện gió ngoài khơi, với dự án 1,5 gigawatt tại khu vực CZ7 ở Hải Nam dự kiến đi vào vận hành trước năm 2030.
Kế hoạch 66,9 GW của Quảng Đông vào năm 2030
Quảng Đông là trung tâm sản xuất và công nghệ lớn, đồng thời nằm gần các nguồn gió mạnh ở Biển Đông. Xây dựng công suất hàng chục gigawatt sẽ giúp tỉnh cung cấp điện sạch cho các cụm công nghiệp và doanh nghiệp dựa trên dữ liệu. Để hoàn thành kế hoạch, cần có kết nối lưới điện mạnh, hệ thống lưu trữ năng lượng có thể chuyển điện sang các giờ ban đêm và hậu cần cảng biển được phối hợp để bảo đảm dòng linh kiện ổn định.
Bối cảnh toàn cầu: Mỹ gặp trở ngại, châu Âu điều chỉnh chiến lược
Mỹ, quốc gia từng được kỳ vọng sẽ mở rộng nhanh chóng, đã gặp khó khăn do chính sách đảo chiều, chi phí tăng và các thách thức pháp lý. Lệnh dừng thi công ảnh hưởng đến các dự án nổi bật ở vùng Đông Bắc trước khi một số hạn chế được dỡ bỏ. Đầu tư vào năng lượng tái tạo giảm mạnh vào đầu năm 2025, khiến các nhà phát triển đánh giá lại mức độ hiện diện tại thị trường Mỹ. Những trở ngại này làm chậm tiến độ xây dựng và suy giảm niềm tin vào các đợt đấu thầu trong ngắn hạn.
Các nhà đầu tư châu Âu đã chuyển hướng dòng vốn và đang tìm kiếm khuôn khổ dễ dự đoán hơn sau một giai đoạn đấu thầu thất bại và chi phí tăng vọt. Các nhà hoạch định chính sách châu Âu cũng đang tìm cách giảm phụ thuộc vào hàng nhập khẩu từ Trung Quốc bằng cách hỗ trợ các nhà máy trong nước sản xuất cánh quạt, khoang máy, tháp và cáp điện. Đây không phải thách thức nhỏ. Tỷ lệ đáng kể các cơ sở sản xuất linh kiện chủ chốt cho các nền tảng tua-bin phương Tây nằm ở Trung Quốc, khiến việc nhanh chóng đưa sản xuất trở về trong nước trở nên khó khăn nếu không muốn người tiêu dùng phải chịu chi phí cao hơn.
Điều này có ý nghĩa gì với chuỗi cung ứng
Chuỗi cung ứng phải cân bằng giữa chi phí, chất lượng và khả năng chống chịu. Sự đa dạng trong năng lực sản xuất của Trung Quốc khiến việc thay thế nhanh chóng trở nên khó khăn, nhưng việc phân bổ cơ sở sản xuất rộng hơn trên toàn cầu sẽ giảm nguy cơ tắc nghẽn. Các chính phủ được dự đoán sẽ điều chỉnh quy định đấu thầu để phân chia rủi ro tốt hơn giữa nhà phát triển và bên mua điện, đồng thời cấp vốn cho cảng biển, lưới điện và đào tạo lực lượng lao động, những yếu tố nền tảng quyết định tiến độ xây dựng.
Điện gió ngoài khơi và kinh tế số Trung Quốc
Điện gió ngoài khơi ngày càng gắn liền với các trung tâm dữ liệu và khu công nghiệp cần nguồn điện ít phát thải carbon, cung cấp suốt ngày đêm. Khu vực đặc biệt Lâm Cảng ở Thượng Hải là một ví dụ điển hình. Giai đoạn đầu của một trung tâm dữ liệu dưới nước tại đây có công suất khoảng 24 megawatt và được thiết kế để gần như hoàn toàn sử dụng điện từ các trang trại gió ngoài khơi lân cận. Hệ thống làm mát được thực hiện bằng cách đặt các mô-đun máy chủ dưới biển, giúp giảm đáng kể lượng điện cần cho điều hòa không khí.
Bên trong trung tâm dữ liệu dưới biển
Những người đứng đầu dự án cho biết hệ thống được thiết kế để đạt chỉ số hiệu quả sử dụng năng lượng không quá 1,15, so với các cơ sở trên đất liền thông thường vốn thường phụ thuộc nhiều vào điều hòa không khí. Tô Dương, tổng giám đốc Công ty Công nghệ Hicloud Thượng Hải, một trong những nhà thầu, giải thích cách địa điểm này tận dụng môi trường biển.
Tô Dương cho biết: "Nước biển đóng vai trò như một hệ thống làm mát tự nhiên, giúp giảm nhu cầu năng lượng cho việc làm mát xuống dưới 10%."
Hoàng Đình Nam, chủ tịch Tập đoàn Shenergy, một nhà thầu khác, nhấn mạnh chất lượng nguồn gió địa phương và tầm quan trọng của yếu tố này đối với hoạt động ổn định.
Hoàng Đình Nam cho biết: "Biển Hoa Đông có nguồn gió ngoài khơi đặc biệt, với hơn 3.000 giờ khai thác mỗi năm."
Mở rộng quy mô kéo theo thách thức mới
Các đối tác dự án đã ký thỏa thuận để theo đuổi một trung tâm dữ liệu dưới nước chạy bằng điện gió lớn hơn nhiều, với công suất khoảng 500 megawatt. Chuyển từ dự án thí điểm sang hệ thống quy mô tiện ích sẽ đòi hỏi kỹ thuật cẩn trọng và quá trình tích lũy kinh nghiệm vận hành. Vương Thế Phong, chủ tịch Công ty Kỹ thuật Cảng số 3, nhấn mạnh sự cần thiết phải cải tiến từng bước.
Vương Thế Phong cho biết: "Để triển khai rộng hơn, trước hết cần tối ưu hóa vận hành và bảo trì, đồng thời bảo đảm độ tin cậy về công nghệ."
Lợi ích môi trường và kết nối lưới điện
Bờ biển Trung Quốc có nguồn gió dồi dào. Các nhà nghiên cứu ước tính tiềm năng kỹ thuật của điện gió ngoài khơi có thể tạo ra khoảng 17,5 petawatt giờ mỗi năm, cao hơn gấp đôi mức tiêu thụ điện hiện nay của Trung Quốc. Nếu hoạt động phát triển tiếp tục đến giữa thế kỷ, việc giảm sử dụng than có thể giúp giảm phát thải khoảng 294 triệu tấn CO2 tương đương mỗi năm tại các khu vực ven biển. Con số này cao hơn tổng lượng phát thải hằng năm của hầu hết các quốc gia.
Đưa lượng lớn điện gió ngoài khơi lên lưới điện không chỉ đơn giản là lắp tua-bin ngoài biển. Việc này đòi hỏi đường dây truyền tải mạnh, trạm biến áp được nâng cấp, hệ thống điều khiển số và thiết bị lưu trữ. Tình trạng cắt giảm công suất phát sẽ giảm khi lưới điện có thể truyền tải và lưu trữ điện hiệu quả. Trung Quốc đã bắt đầu áp dụng cơ chế giá điện tái tạo theo thị trường, có thể khuyến khích nhu cầu linh hoạt và hoạt động lưu trữ giúp làm phẳng các đỉnh và đáy trong sản lượng điện gió. Các cơ quan quốc tế dự kiến tỷ trọng năng lượng tái tạo trong cơ cấu điện sẽ tăng đều đến năm 2030, trong đó điện gió trở thành nguồn chủ lực sau điện mặt trời.
Điện gió móng cố định và điện gió nổi
Phần lớn tua-bin điện gió ngoài khơi của Trung Quốc được đặt trên móng cố định dưới đáy biển ở vùng nước tương đối nông. Các giàn điện gió nổi, có thể khai thác vùng biển sâu hơn với gió mạnh hơn, hiện chỉ chiếm một phần nhỏ trong tổng công suất toàn cầu, tính bằng hàng trăm megawatt. Một số nhà phát triển và viện nghiên cứu Trung Quốc đang thử nghiệm các thiết kế điện gió nổi. Nếu chi phí giảm nhờ mở rộng quy mô, điện gió nổi có thể mở ra các khu vực mới bên ngoài thềm lục địa nông.
Những điều cần theo dõi đến năm 2030
Ngành điện gió ngoài khơi toàn cầu dự kiến sẽ đấu nối hơn 30 gigawatt công suất vào năm 2030, với lượng công suất bổ sung hằng năm tăng trở lại sau một giai đoạn chịu áp lực chi phí. Các nhà phát triển và chính phủ đang thiết kế lại hệ thống đấu thầu để phân chia rủi ro đồng đều hơn, cải thiện cơ chế điều chỉnh theo chi phí và bảo đảm các hợp đồng mua bán điện làm cơ sở cho nguồn vốn dài hạn. Việc mở rộng cảng biển, nhà máy sản xuất cáp và đội tàu lắp đặt cũng cần theo kịp tiến độ.
Tại Trung Quốc, các kế hoạch cấp tỉnh dự báo một làn sóng dự án mới ở Quảng Đông, Giang Tô, Phúc Kiến, Chiết Giang, Sơn Đông và Hải Nam. Mục tiêu của ngành là bổ sung ít nhất 15 gigawatt công suất điện gió ngoài khơi mỗi năm trong giai đoạn 2026-2030. Các nhà phát triển được nhà nước hậu thuẫn đang chuyển từ vùng biển gần bờ ra vùng nước sâu hơn, trong khi các công ty dầu khí tham gia thị trường với những dự án lớn như khu vực CZ7 ở Hải Nam. Các đơn vị vận hành lưới điện đang đầu tư vào những tuyến cáp ngầm mới và nâng cấp hạ tầng trên đất liền để truyền tải điện đến các trung tâm đô thị và công nghiệp.
Cần theo dõi một số rủi ro chính. Lãi suất và những hạn chế của chuỗi cung ứng có thể đẩy giá dự thầu lên cao. Chậm trễ trong truyền tải có thể gây tắc nghẽn công suất mới. Quy định về tỷ lệ nội địa hóa có thể làm tăng chi phí ở một số thị trường, dù giúp phát triển năng lực trong nước. Mặt khác, kinh nghiệm tích lũy liên tục trong thiết kế tua-bin, móng và vận hành có thể giúp kiểm soát chi phí. Nếu các danh mục dự án đi đúng kế hoạch, hoạt động mở rộng của Trung Quốc sẽ tiếp tục là trụ cột của ngành điện gió ngoài khơi toàn cầu đến hết thập niên này.
Điểm chính
- Dự báo của ngành cho thấy Trung Quốc sẽ cung cấp khoảng một nửa công suất điện gió ngoài khơi mới trên toàn cầu đến năm 2030.
- Một công ty nghiên cứu lớn dự báo Trung Quốc sẽ nắm khoảng 45% tổng công suất điện gió ngoài khơi tích lũy toàn cầu vào năm 2030.
- Tổng công suất điện gió ngoài khơi toàn cầu đạt khoảng 83 GW vào năm 2024; công suất bổ sung hằng năm dự kiến tăng lên khoảng 34 GW vào năm 2030.
- Kế hoạch của Quảng Đông hướng tới khoảng 66,9 GW điện gió ngoài khơi vào năm 2030, trong khi CNOOC đặt mục tiêu đưa dự án 1,5 GW tại Hải Nam vào vận hành trước năm 2030.
- Các dự án ở Mỹ đã phải đối mặt với lệnh dừng thi công và chi phí cao hơn, trong khi nhà đầu tư châu Âu thúc đẩy các quy định ổn định và hoạt động sản xuất trong nước.
- Quy mô chuỗi cung ứng, giá tua-bin thấp hơn và chính sách ổn định giúp Trung Quốc duy trì khả năng cạnh tranh về chi phí dự án.
- Điện gió ngoài khơi đang cung cấp năng lượng cho hạ tầng công nghệ mới, trong đó có một trung tâm dữ liệu dưới nước công suất 24 MW ở Thượng Hải, được thiết kế để vận hành bằng điện gió.
- Các nhà nghiên cứu ước tính điện gió ngoài khơi có thể giúp giảm phát thải ở vùng ven biển Trung Quốc khoảng 294 triệu tấn CO2 tương đương mỗi năm vào giữa thế kỷ.
- Nâng cấp lưới điện, lưu trữ và định giá theo cơ chế thị trường là những yếu tố then chốt để tích hợp lượng lớn điện gió ngoài khơi vào hệ thống điện Trung Quốc.