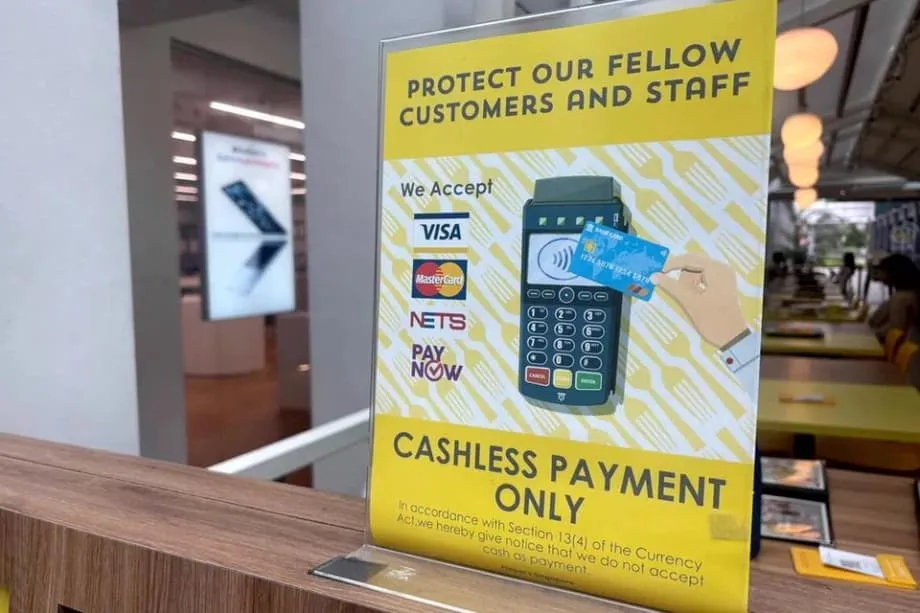
Vì sao ngày càng nhiều cửa hàng ở Singapore chỉ chấp nhận thanh toán không tiền mặt
Trên khắp Singapore, ngày càng nhiều cửa hàng treo biển chỉ chấp nhận thanh toán không tiền mặt. Xu hướng này tăng tốc trong đại dịch COVID 19, khi vệ sinh và tốc độ trở thành ưu tiên, và nhiều nhà bán lẻ không quay lại phương thức cũ. Sự thay đổi này cũng phản ánh nhiều năm đầu tư vào hạ tầng thanh toán số quốc gia, từ PayNow và SGQR đến các khoản hỗ trợ giúp những tiểu thương triển khai thiết bị thanh toán và đầu đọc mã QR. Với nhiều chủ cửa hàng, thanh toán không tiền mặt tại quầy đơn giản, nhanh và ít tốn kém hơn việc xử lý tiền giấy, tiền xu.
Nội dung
- Vì sao ngày càng nhiều cửa hàng ở Singapore chỉ chấp nhận thanh toán không tiền mặt
- Từ tiền xu đến mã QR
- Lợi ích kinh doanh mà các nhà bán lẻ nhìn thấy
- Ai bị bỏ lại phía sau và vì sao
- Thanh thiếu niên chưa có thẻ
- Người cao tuổi lo ngại lừa đảo và các bước phức tạp
- Lao động nhập cư và người giúp việc gia đình
- Singapore qua những con số
- Độ tin cậy và khả năng chống gián đoạn vẫn là điểm yếu
- Một hệ thống có khả năng chống gián đoạn gồm những gì
- Quy định, quyền lợi và lựa chọn của người bán
- So sánh quốc tế và bài học
- Lời khuyên thiết thực cho người tiêu dùng
- Dành cho thanh thiếu niên
- Dành cho người cao tuổi
- Dành cho người giúp việc gia đình nước ngoài và lao động nhập cư
- Dành cho khách du lịch
- Những điều cần biết
Từ tiền xu đến mã QR
Trước đại dịch, biển chỉ nhận tiền mặt thường thấy ở các quán cà phê và quầy hàng nhỏ. Ngày nay, nhãn dán mã QR, thanh toán không tiếp xúc và ví điện tử đã trở nên phổ biến tại hầu hết quầy thu ngân. Một tiêu chuẩn QR quốc gia ra mắt năm 2018 đã gộp nhiều hệ thống ví vào một mã, giúp người bán chấp nhận nhiều ứng dụng mà không phải dùng nhiều bảng hiển thị khác nhau. Các ngân hàng triển khai chuyển tiền tức thời qua số điện thoại di động. Các nhà cung cấp dịch vụ thanh toán cạnh tranh về phí. Những thay đổi đó giúp các doanh nghiệp nhỏ dễ dàng áp dụng hơn, trong khi trước đây họ còn ngần ngại mua hệ thống bán hàng tại điểm thanh toán.
Các đợt khảo sát gần đây tại một số trung tâm thương mại ở khu vực trung tâm cho thấy khoảng một trong bảy cửa hàng hiện chỉ nhận thanh toán phi tiền mặt. Các thương hiệu thực phẩm và đồ uống chiếm tỷ lệ đáng kể: chuỗi trà, tiệm bánh và quầy ăn nhanh nằm trong số những nơi chuyển hoàn toàn sang thẻ, QR hoặc chạm ví điện tử. Một số cửa hàng cà phê toàn cầu tại Singapore chỉ nhận thanh toán không tiền mặt ở một số chi nhánh, nhưng vẫn nhận tiền mặt tại những cửa hàng phục vụ khách du lịch hoặc khách quen cao tuổi. Một số chuỗi nhỏ cũng chuyển hoàn toàn sang thanh toán số, ngoại trừ các địa điểm có nhiều học sinh chưa có thẻ.
Lợi ích kinh doanh mà các nhà bán lẻ nhìn thấy
Những người điều hành cửa hàng cho biết có nhiều lợi ích rõ rệt. Thanh toán số rút ngắn thời gian tại quầy, giúp hàng chờ di chuyển nhanh hơn trong giờ cao điểm buổi trưa và giảm sai sót khi tính tiền thừa. Không còn phải chuẩn bị tiền lẻ trong két, kiểm đếm cuối ngày hay mang tiền đến ngân hàng. Tình trạng thất thoát do trộm cắp giảm vì ít tiền mặt được giữ trong ngăn kéo hơn. Vệ sinh được cải thiện trong đại dịch và vẫn là một điểm cộng đối với người kinh doanh thực phẩm. Về chi phí, hình thức chấp nhận thanh toán bằng QR thường có phí thấp hơn mạng lưới thẻ truyền thống, giúp hàng ăn bình dân, quầy nhỏ và doanh nghiệp siêu nhỏ duy trì biên lợi nhuận.
Ai bị bỏ lại phía sau và vì sao
Với nhiều người mua sắm, trạng thái bình thường mới này rất thuận tiện. Nhưng với những người khác, đây lại là rào cản. Ba nhóm chịu ảnh hưởng rõ nhất là thanh thiếu niên chưa có thẻ ghi nợ riêng, người cao tuổi thấy thanh toán điện tử khó hiểu hoặc tiềm ẩn rủi ro, và lao động nhập cư hoặc người giúp việc gia đình có thể không có thẻ hay tài khoản ngân hàng trong nước. Trải nghiệm của họ cho thấy điều thuận tiện với số đông có thể gây trở ngại cho một số người.
Thanh thiếu niên chưa có thẻ
Khi cửa hàng chỉ nhận thanh toán không tiền mặt, trẻ vị thành niên sống dựa vào tiền tiêu vặt có thể bị từ chối phục vụ. Học sinh dưới 16 tuổi thường chưa có thẻ ghi nợ cá nhân. Một số em có thể thanh toán qua công cụ liên kết với trường học hoặc ví dành cho thanh thiếu niên có sự chấp thuận của cha mẹ, nhưng mức độ phổ biến không đồng đều. Các em cho biết không thể mua đồ uống tại quán cà phê yêu thích hoặc mua vé xem phim cùng bạn bè sau khi cửa hàng thay đổi chính sách. Nhiều em nói sẽ đăng ký thẻ ngân hàng đầu tiên ngay khi đủ 16 tuổi, nhưng điều đó vẫn để lại khoảng trống trong những năm đầu bậc trung học.
Người cao tuổi lo ngại lừa đảo và các bước phức tạp
Những cư dân lớn tuổi vốn quen dùng tiền mặt có thể cảm thấy căng thẳng tại quầy chỉ nhận thanh toán không tiền mặt. Một số người gặp khó khăn khi thiết lập PayNow hoặc liên kết thẻ với ví trên điện thoại. Những người khác lo ngại bị lừa đảo và cảm thấy yên tâm hơn khi dùng tiền giấy, tiền xu. Việc được thông báo rằng cửa hàng không nhận tiền mặt có thể khiến họ bối rối, nhất là khi có hàng người chờ phía sau. Người cao tuổi thường nói họ sẽ quay lại những cửa hàng nhận tiền mặt, hoặc mong được hướng dẫn kiên nhẫn để có thể làm quen với các bước mà không bị áp lực.
Lao động nhập cư và người giúp việc gia đình
Nhiều lao động nhập cư nhận lương qua tài khoản ngân hàng và có thể thanh toán bằng QR, nhưng vẫn còn những bất cập. Chẳng hạn, người giúp việc gia đình có thể không có thẻ ghi nợ trong nước, hoặc muốn dùng tiền mặt để quản lý khoản tiền gửi về quê nhà. Tại hàng thanh toán không tiền mặt, một số người nhờ người lạ trả tiền trước rồi hoàn lại bằng tiền mặt. Cách này bất tiện và không phải lúc nào cũng an toàn. Với những người lao động hạn chế dữ liệu di động hoặc dùng điện thoại đời cũ, ứng dụng ví điện tử và các bước xác thực cũng có thể là trở ngại.
Singapore qua những con số
Singapore là một trong những nước có tỷ lệ sử dụng thanh toán không tiền mặt cao nhất Đông Nam Á. Hầu hết người bán, từ lớn đến nhỏ, hiện chấp nhận ít nhất một hình thức thanh toán số. Với nhiều người mua sắm, thẻ vẫn là phương thức phổ biến nhất. Chuyển tiền tức thời qua PayNow được sử dụng rộng rãi, còn thanh toán QR tại các quầy hàng đã trở thành thông lệ. Dữ liệu khảo sát cho thấy người tiêu dùng trẻ đón nhận công cụ số nhanh nhất, thường chỉ mang theo điện thoại khi ra ngoài. Cùng lúc đó, một bộ phận đáng kể người dân vẫn dùng tiền mặt trong đời sống hằng ngày, nhất là để mua những món hàng nhỏ và hỗ trợ quản lý chi tiêu.
Nghiên cứu cũng cho thấy nguồn cung đang thay đổi. Nhiều doanh nghiệp nhỏ đã giảm hoặc ngừng xử lý tiền mặt tại quầy. Chủ cửa hàng cho biết thanh toán nhanh hơn, đối soát dễ hơn và rủi ro thấp hơn. Tuy nhiên, người tiêu dùng nói họ sẽ sang cửa hàng khác nếu không thể thanh toán theo cách mình muốn. Khoảng cách giữa những người mua sắm vẫn mang theo tiền mặt và các cửa hàng không còn nhận tiền mặt đã trở thành điểm gây bất tiện dễ nhận thấy tại một số trung tâm thương mại và khu ẩm thực.
Độ tin cậy và khả năng chống gián đoạn vẫn là điểm yếu
Chuyển hoàn toàn sang thanh toán số tạo ra một điểm lỗi duy nhất. Khi ngân hàng hoặc mạng lưới gặp sự cố, các cửa hàng không thể nhận tiền mặt có thể bị đình trệ. Singapore đã trải qua một số sự cố ngân hàng nghiêm trọng trong những năm gần đây, khiến chuyển tiền QR, nạp tiền vào ví và thậm chí một số giao dịch thẻ bị lỗi trong nhiều giờ. Các cửa hàng chỉ nhận thanh toán không tiền mặt bị ảnh hưởng cho biết họ mất doanh thu và phải đối mặt với hàng chờ bức xúc. Người mua chỉ phụ thuộc vào một ứng dụng phải vội tìm cách xoay xở.
Đó là lý do nhiều chuyên gia công nghệ và chủ doanh nghiệp ủng hộ các phương án dự phòng. Duy trì nhiều hơn một kênh thanh toán số giúp giảm nguy cơ sự cố của một nhà cung cấp duy nhất làm tê liệt thanh toán. Chấp nhận ít nhất một phương thức có thể hoạt động ngoại tuyến, hoặc giữ một khoản tiền mặt nhỏ để xử lý các trường hợp ngoại lệ trong thời gian xảy ra sự cố, sẽ tăng khả năng chống gián đoạn. Với các cơ sở kinh doanh ăn uống, hệ thống ghi nợ thủ công trong thời gian ngắn có thể giúp vượt qua sự cố vào giờ ăn trưa, sau đó thanh toán hóa đơn khi hệ thống hoạt động trở lại. Đào tạo nhân viên tuyến đầu bình tĩnh xử lý những tình huống này cũng giúp giữ thiện cảm của khách hàng.
Một hệ thống có khả năng chống gián đoạn gồm những gì
- Hỗ trợ nhiều kênh thanh toán, chẳng hạn cả thẻ lẫn PayNow QR, thay vì chỉ một ứng dụng.
- Duy trì một khoản tiền mặt nhỏ để ứng phó tình huống bất thường, kèm hướng dẫn rõ ràng về thời điểm sử dụng.
- Khi phù hợp, áp dụng các hình thức lưu trữ giá trị có thể dùng ngoại tuyến, chẳng hạn thẻ liên kết với giao thông công cộng để mua hàng nhỏ.
- Chuẩn bị quy trình dự phòng thủ công cho các sự cố ngắn, chẳng hạn ghi lại đơn hàng và thanh toán khi hệ thống hoạt động trở lại.
- Đặt biển thông báo rõ ràng để khách biết cửa hàng chấp nhận phương thức nào và cần làm gì khi xảy ra gián đoạn.
- Đối soát kịp thời các trường hợp ngoại lệ để tránh tranh chấp, đồng thời xem lại nhật ký sự cố nhằm cải thiện quy trình.
Quy định, quyền lợi và lựa chọn của người bán
Tư cách tiền tệ hợp pháp có nghĩa là ngân hàng trung ương công nhận tiền giấy và tiền xu dùng để thanh toán các khoản nợ. Điều đó không buộc các cửa hàng tư nhân phải nhận tiền mặt trong mọi trường hợp mua hàng. Tại Singapore, nhìn chung nhà bán lẻ có thể tự quyết định phương thức thanh toán được chấp nhận, miễn là thông báo cho khách hàng. Vì vậy mới có cả biển chỉ nhận tiền mặt lẫn biển chỉ nhận thanh toán không tiền mặt. Các dịch vụ hướng đến công chúng, như giao thông, có chính sách riêng và đang từng bước chuyển sang vé và nạp tiền điện tử. Những khu vực đông khách du lịch thường vẫn nhận tiền mặt vì khách tham quan có thể không có ví điện tử trong nước.
Các cơ quan chính phủ tiếp tục thúc đẩy khả năng tiếp cận song song với việc áp dụng thanh toán số. Các khoản hỗ trợ giúp doanh nghiệp nhỏ triển khai thiết bị thanh toán và chấp nhận QR. Tiêu chuẩn QR quốc gia giúp cả người mua lẫn người bán sử dụng thuận tiện hơn. Các đại sứ kỹ thuật số và trung tâm cộng đồng tổ chức lớp hướng dẫn người cao tuổi sử dụng ứng dụng ngân hàng và nhận biết lừa đảo. Trường học và ngân hàng cung cấp tài khoản dành cho thanh thiếu niên cùng công cụ theo dõi chi tiêu. Mục tiêu là giúp những người chưa quen công nghệ bắt kịp, chứ không để họ bị bỏ lại khi số đông chuyển sang phương thức mới.
So sánh quốc tế và bài học
Một số quốc gia đưa ra những ví dụ đáng lưu ý cả về mặt cảnh báo lẫn khích lệ. Thụy Điển nhanh chóng đón nhận thanh toán số, nhưng sau đó yêu cầu các ngân hàng bảo đảm người dân ở mỗi khu vực có thể tiếp cận dịch vụ tiền mặt, nhằm tránh loại trừ cư dân nông thôn và người cao tuổi. Các siêu ứng dụng ở Trung Quốc giúp thanh toán QR trở nên phổ biến ở mọi lứa tuổi nhờ gắn với những tiện ích hằng ngày. Nhật Bản thúc đẩy trả lương bằng phương thức số và triển khai chương trình thanh toán không tiền mặt trên toàn quốc, nhưng mức độ áp dụng vẫn không đồng đều vì nhiều doanh nghiệp muốn duy trì cách làm quen thuộc và lo ngại chi phí hệ thống. UPI của Ấn Độ xây dựng mạng lưới chuyển tiền giữa các ngân hàng miễn phí, tức thời và có khả năng tương tác. Hệ thống này phát triển lên hàng tỷ giao dịch mỗi tháng nhờ giúp tiểu thương và người dân dễ dàng sử dụng mã QR đơn giản cùng điện thoại.
Các lựa chọn về quản lý cũng rất đa dạng. Một số thành phố ở Mỹ yêu cầu cửa hàng nhận tiền mặt để ngăn phân biệt đối xử với những cư dân không có tài khoản ngân hàng. Singapore chưa áp dụng cách đó mà ưu tiên cơ chế do thị trường dẫn dắt, đi cùng hoạt động giáo dục và hỗ trợ công chúng mạnh mẽ. Điểm chung của những mô hình thành công rất rõ ràng: giúp tiểu thương sử dụng hệ thống thanh toán đơn giản, giúp các hộ gia đình tham gia an toàn với chi phí thấp, đồng thời duy trì phương án dự phòng để hệ thống tiếp tục hoạt động khi một bộ phận gặp sự cố.
Lời khuyên thiết thực cho người tiêu dùng
Dành cho thanh thiếu niên
Hãy hỏi cha mẹ hoặc người giám hộ về tài khoản ngân hàng dành cho thanh thiếu niên có kèm thẻ ghi nợ ở tuổi 16. Trước thời điểm đó, có thể cân nhắc nền tảng ví dành cho học sinh liên kết với tài khoản của cha mẹ hoặc chương trình của trường cho phép thanh toán không tiếp xúc tại căng tin và một số cửa hàng. Hãy mang theo một khoản tiền mặt nhỏ phòng trường hợp ứng dụng ví bị lỗi hoặc cửa hàng chỉ nhận tiền mặt. Tìm hiểu cách nhận biết mã QR chính thức của người bán và kiểm tra tên người nhận trước khi chuyển tiền.
Dành cho người cao tuổi
Hãy bắt đầu với một ứng dụng ngân hàng đáng tin cậy và một phương thức, chẳng hạn PayNow qua số điện thoại di động. Tập sử dụng cùng người thân vào lúc vắng khách, không phải tại quầy đông người. Dùng mật khẩu mạnh và tránh nhấp vào liên kết thanh toán do người lạ gửi. Bật thông báo giao dịch để xác nhận từng khoản thanh toán. Luôn giữ một ít tiền giấy để dùng tại phòng khám, quầy chợ và trong trường hợp dự phòng. Nếu cửa hàng không nhận tiền mặt và bạn chưa sẵn sàng thanh toán bằng điện thoại, hãy lịch sự nhờ nhân viên trợ giúp hoặc chọn cửa hàng gần đó có nhận tiền mặt trong khi bạn làm quen dần.
Dành cho người giúp việc gia đình nước ngoài và lao động nhập cư
Nếu có thể, hãy mở tài khoản ngân hàng trong nước và kích hoạt dịch vụ ngân hàng di động kèm thông báo. Nếu không muốn dùng thẻ tín dụng, bạn có thể cân nhắc thẻ ghi nợ trả trước mà chủ lao động có thể nạp tiền qua PayNow hoặc chuyển khoản ngân hàng. Để đi lại hằng ngày và mua sắm nhỏ, thẻ lưu trữ giá trị dùng cho giao thông công cộng được chấp nhận rộng rãi và có thể nạp tiền tại các máy. Khi chuyển tiền về nước, hãy so sánh phí giữa các dịch vụ số và kiểm tra kỹ thông tin người nhận trước khi gửi.
Dành cho khách du lịch
Hãy mang theo một ít đô la Singapore để dùng ở những nơi chỉ nhận tiền mặt hoặc khi có quy định mức chi tiêu tối thiểu với thẻ. Thẻ quốc tế được chấp nhận rộng rãi tại các trung tâm thương mại và điểm tham quan. Nhiều quầy hàng nhận thanh toán QR, nhưng thường cần ví điện tử trong nước liên kết với tài khoản ngân hàng. Mua thẻ lưu trữ giá trị dùng cho giao thông công cộng sẽ tiện cho việc đi lại và một số giao dịch mua sắm nhỏ. Nếu thấy biển chỉ chấp nhận thanh toán không tiền mặt nhưng không có phương thức phù hợp, nhân viên thường có thể chỉ bạn đến máy ATM hoặc cửa hàng gần nhất có nhận tiền mặt.
Những điều cần biết
- Chính sách chỉ chấp nhận thanh toán không tiền mặt đang ngày càng phổ biến trong lĩnh vực ăn uống và bán lẻ, nhờ tốc độ, vệ sinh và chi phí vận hành thấp hơn.
- Hình thức chấp nhận thanh toán bằng QR và các công cụ quốc gia như SGQR, PayNow giúp tiểu thương chuyển sang thanh toán số dễ dàng và ít tốn kém hơn.
- Thanh thiếu niên chưa có thẻ, người cao tuổi thích dùng tiền mặt và một số lao động nhập cư là những nhóm chịu ảnh hưởng nhiều nhất tại các quầy chỉ nhận thanh toán không tiền mặt.
- Hầu hết người bán chấp nhận thanh toán số và nhiều người tiêu dùng sử dụng hằng ngày, nhưng một bộ phận lớn vẫn dùng tiền mặt cho một số giao dịch.
- Sự cố ngân hàng hoặc mạng lưới có thể khiến các cửa hàng chỉ nhận thanh toán không tiền mặt ngừng bán hàng, vì vậy các phương án dự phòng đơn giản giúp tăng khả năng chống gián đoạn.
- Các cửa hàng ở Singapore nhìn chung có thể tự chọn phương thức thanh toán được chấp nhận, trong khi các chương trình công cộng tập trung vào khả năng tiếp cận và đào tạo.
- Kinh nghiệm ở nước ngoài cho thấy cần duy trì khả năng tiếp cận tiền mặt dự phòng đồng thời mở rộng các kênh thanh toán số đơn giản, có khả năng tương tác.
- Người tiêu dùng có thể chuẩn bị bằng thẻ hoặc ví dành cho thanh thiếu niên, hướng dẫn thân thiện với người cao tuổi, lựa chọn thẻ ghi nợ trả trước và một khoản tiền mặt dự phòng nhỏ.