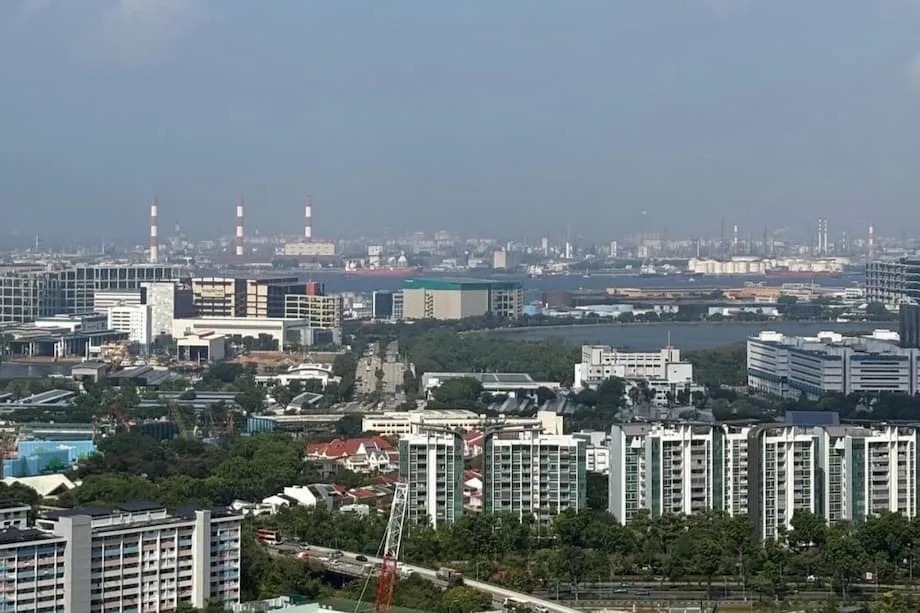
Căn hộ HDB triệu đô ở Singapore: Kỷ nguyên mới của nhà ở công cộng
Tại Singapore, thành phố nổi tiếng với tỷ lệ sở hữu nhà cao và hệ thống nhà ở công cộng được quản lý chặt chẽ, sự xuất hiện ngày càng nhiều của các căn hộ HDB (Cơ quan Phát triển Nhà ở) giá triệu đô đã trở thành một trong những xu hướng được bàn luận nhiều nhất những năm gần đây. Từng được xem là hiện tượng hiếm gặp, nay các giao dịch này thường xuyên xuất hiện trên các trang tin bất động sản, với những thương vụ lập kỷ lục và động lực thị trường mới đang định hình lại diện mạo nhà ở công cộng. Bài viết này tìm hiểu các yếu tố thúc đẩy hiện tượng, tác động đối với chủ nhà và người mua, cũng như ý nghĩa của xu hướng này đối với tương lai nhà ở giá phải chăng tại Singapore.
Nội dung
- Căn hộ HDB triệu đô ở Singapore: Kỷ nguyên mới của nhà ở công cộng
- Vì sao căn hộ HDB triệu đô ngày càng phổ biến?
- Những động lực chính đằng sau xu hướng
- Ai mua căn hộ HDB triệu đô — và vì sao?
- Những loại căn hộ nào có giá tới một triệu đô la?
- Xu hướng này phổ biến đến đâu?
- Căn hộ HDB triệu đô có phải là bình thường mới?
- Điều gì thúc đẩy giá tăng vọt?
- Phản ứng của chính phủ: Biện pháp hạ nhiệt và thay đổi chính sách
- Lo ngại về khả năng chi trả và đầu cơ
- Giảm giá trị do thời hạn thuê rút ngắn: Rủi ro tiềm ẩn?
- Các căn hộ HDB “bình thường” còn phải chăng không?
- Điều gì chờ đợi thị trường HDB Singapore?
- Tóm tắt
Vì sao căn hộ HDB triệu đô ngày càng phổ biến?
Trong nhiều thập niên, căn hộ HDB là trụ cột trong chính sách nhà ở Singapore, cung cấp nhà ở giá phải chăng cho hơn 77% cư dân. Theo truyền thống, những căn hộ này được xem là bước đệm cho người Singapore, với giá được trợ cấp và các tiêu chí đủ điều kiện nghiêm ngặt. Tuy nhiên, thập niên qua chứng kiến sự thay đổi mạnh mẽ. Căn hộ HDB đầu tiên được bán với giá một triệu đô la vào năm 2012 — một căn hộ executive hiếm có ở Queenstown. Đến năm 2024, hơn 1.000 căn hộ HDB đã vượt mốc một triệu đô la chỉ trong một năm, hơn gấp đôi kỷ lục của năm trước.
Đà tăng này không chỉ giới hạn ở một vài căn hộ đặc biệt. Những kiểu căn hộ độc đáo như căn hộ executive, maisonette và căn hộ thuộc chương trình DBSS (Thiết kế, Xây dựng và Bán) thường có giá cao hơn, nhưng ngày càng nhiều căn hộ tiêu chuẩn 4 phòng và 5 phòng tại các khu dân cư lâu đời cũng được bán với giá bảy chữ số. Trên thực tế, gần như mọi khu HDB — ngoại trừ Choa Chu Kang, Jurong West, Sembawang và Tengah — đều ghi nhận ít nhất một giao dịch triệu đô; Sengkang cũng gia nhập danh sách này vào năm 2024.
Những động lực chính đằng sau xu hướng
Nhiều yếu tố cùng hội tụ, thúc đẩy sự gia tăng của các căn hộ HDB triệu đô:
- Vị trí, vị trí, vị trí: Căn hộ tại các khu trung tâm hoặc khu dân cư lâu đời như Bukit Timah, Bishan, Toa Payoh, Bukit Merah và Queenstown rất được săn đón nhờ gần các ga MRT, trường học, tiện ích và trung tâm thành phố.
- Nguồn cung khan hiếm và hạn chế: Tình trạng chậm xây dựng trong đại dịch COVID-19, cùng với số đợt mở bán căn hộ mới theo chương trình Build-To-Order (BTO) ít hơn tại các khu vực đắc địa, đã khiến nguồn cung thắt chặt và đẩy thêm nhiều người mua sang thị trường nhà bán lại.
- Sở thích người mua thay đổi: Xu hướng làm việc từ xa và nhu cầu về không gian sống rộng hơn đã làm tăng nhu cầu đối với căn hộ 4 phòng, 5 phòng và căn hộ executive, nhất là những căn có bố cục linh hoạt và riêng tư.
- Giá bất động sản tư nhân tăng: Khi căn hộ chung cư tư nhân ngày càng khó mua, một số người mua — trong đó có những người chuyển từ nhà tư nhân sang nhà HDB — sẵn sàng trả giá cao hơn cho căn hộ HDB rộng rãi, có vị trí tốt.
- Người mua khá giả và có nhu cầu đổi nhà: Tiền lương tăng vững chắc và thị trường việc làm mạnh đã giúp người có thu nhập thuộc nhóm trung lưu cao tham gia thị trường nhà HDB bán lại, thường để chuyển lên nhà tốt hơn hoặc thu hẹp quy mô từ nhà tư nhân.
Các yếu tố này kết hợp tạo nên những điều kiện đặc biệt thuận lợi, đẩy cả số lượng lẫn giá trị giao dịch HDB triệu đô tăng lên.
Ai mua căn hộ HDB triệu đô — và vì sao?
Hãy gặp Alice, một công chức 29 tuổi, và vị hôn phu của cô. Năm 2023, họ mua một căn hộ ba phòng ngủ, diện tích 883 ft vuông, ở tầng 39 của một tòa HDB tại Clementi với giá 1,018 triệu đô la Singapore. Tầm nhìn toàn cảnh ra biển, vị trí gần ga MRT và gần nhà bố mẹ Alice khiến họ thấy mức giá đó xứng đáng. Câu chuyện của họ ngày càng phổ biến trong giới chuyên gia trẻ và các gia đình coi trọng vị trí, sự thuận tiện và chất lượng cuộc sống hơn quan niệm truyền thống về khả năng chi trả.
Theo dữ liệu từ các công ty bất động sản và cơ quan chính phủ, người mua căn hộ HDB triệu đô thường thuộc một trong các nhóm sau:
- Các cặp đôi trẻ và gia đình muốn tìm căn hộ rộng hơn tại các khu dân cư lâu đời, có trường học và tiện ích tốt.
- Người đổi nhà chuyển từ căn hộ nhỏ hơn hoặc nhà tư nhân, thường tìm kiếm thêm không gian hoặc vị trí tốt hơn.
- Người chuyển từ nhà tư nhân sang nhà HDB bán căn hộ chung cư hoặc nhà đất để mua căn hộ HDB, giải phóng tiền mặt mà vẫn duy trì lối sống thoải mái.
Với nhiều người, quyết định này xuất phát từ những cân nhắc thực tế. Một người mua gần đây nói với Reuters:
Khoản vay thế chấp hằng tháng cho căn hộ HDB của tôi khoảng 3.400 đô la Singapore, rẻ hơn nhiều vì tiền thuê một căn hộ tương tự hiện vào khoảng 5.000 đô la Singapore.Khoản vay mua nhà HDB tương đối phải chăng, đặc biệt là các khoản vay của chính phủ, khiến những căn hộ giá trị cao này trở nên hấp dẫn ngay cả khi giá tăng vọt.
Những loại căn hộ nào có giá tới một triệu đô la?
Căn hộ executive và căn hộ 5 phòng chiếm phần lớn trong nhóm triệu đô, nhưng số lượng đáng kể căn hộ 4 phòng — nhất là những căn ở vị trí đắc địa hoặc tầng cao — cũng đã vượt ngưỡng này. Năm 2024, căn hộ 4 phòng chiếm 44% giao dịch triệu đô; phần còn lại là căn hộ 5 phòng và executive. Căn hộ bán lại đắt nhất tính đến nay là một căn 5 phòng tại Skyoasis @ Dawson, được bán với giá 1,73 triệu đô la Singapore.
Những đặc điểm chính của căn hộ HDB triệu đô gồm:
- Tầng cao, có tầm nhìn toàn cảnh
- Thời hạn thuê còn dài (thường trên 90 năm)
- Gần ga MRT, trường học và tiện ích
- Nằm tại các khu dân cư lâu đời hoặc khu trung tâm
- Bố cục rộng rãi (thường trên 100 m²)
Xu hướng này phổ biến đến đâu?
Năm 2024, ước tính có 1.035 căn hộ HDB được bán với giá từ 1 triệu đô la Singapore trở lên, chiếm khoảng 3,7% tổng số giao dịch bán lại. Con số này tăng mạnh so với 470 giao dịch như vậy vào năm 2023 và chỉ 369 giao dịch vào năm 2022. Xu hướng đang tăng tốc: riêng tháng 2 năm 2025, kỷ lục 121 căn hộ triệu đô được sang nhượng, chiếm gần 6% tổng số giao dịch bán lại trong tháng đó.
Hiện tượng này không còn giới hạn ở một vài khu dân cư nhất định. Năm 2024, có 23 trong số 26 khu HDB ghi nhận ít nhất một giao dịch triệu đô; các khu dân cư lâu đời như Kallang Whampoa, Toa Payoh, Bukit Merah và Queenstown dẫn đầu. Ngay cả những khu chưa lâu đời như Tampines và Sengkang cũng gia nhập danh sách, cho thấy sức hấp dẫn ngày càng rộng và mức độ phổ biến của các giao dịch HDB giá trị cao.
Căn hộ HDB triệu đô có phải là bình thường mới?
Dù giao dịch triệu đô vẫn chỉ chiếm một phần nhỏ của toàn thị trường, tốc độ tăng nhanh đã làm dấy lên tranh luận về việc liệu chúng có đang trở thành chuẩn mực mới hay không. Các chuyên gia và nhà phân tích trong ngành nhìn chung đồng ý rằng những căn hộ này vẫn là trường hợp ngoại lệ, nhưng số lượng sẽ tiếp tục tăng, nhất là tại các vị trí được ưa chuộng. Một môi giới bất động sản nhận định:
Căn hộ HDB triệu đô sẽ còn tồn tại, vì luôn có người muốn sống ở khu trung tâm hoặc trong không gian rộng hơn.
Tại một số khu vực như Bukit Timah, Central Area và Bishan, căn hộ triệu đô hiện chiếm tỷ trọng đáng kể trong các giao dịch — lên tới 38% ở Bukit Timah. Xu hướng này được dự báo sẽ tiếp diễn; các dự báo cho rằng năm 2025 có thể ghi nhận tới 1.400 giao dịch như vậy, khi nhu cầu vẫn mạnh và nguồn cung tiếp tục bị hạn chế.
Điều gì thúc đẩy giá tăng vọt?
Thị trường nhà HDB bán lại nói chung ghi nhận giá tăng mạnh: giá bán lại tăng 9,6% trong năm 2024, gần gấp đôi mức tăng của năm 2023. Giá tăng trong từng quý kể từ giữa năm 2020, do các yếu tố sau:
- Thiếu hụt nguồn cung do chậm xây dựng và ít dự án mới được mở bán
- Nhu cầu mạnh từ người đổi nhà, gia đình trẻ và người chuyển từ nhà tư nhân sang nhà HDB
- Lạm phát và thu nhập hộ gia đình tăng
- Trợ cấp của chính phủ và điều kiện vay ưu đãi dành cho người mua nhà lần đầu
Tuy nhiên, đà tăng giá chậm lại trong quý cuối năm 2024, một phần do các biện pháp hạ nhiệt thị trường mới của chính phủ và một đợt mở bán BTO lớn đã chuyển hướng một phần nhu cầu khỏi thị trường nhà bán lại.
Phản ứng của chính phủ: Biện pháp hạ nhiệt và thay đổi chính sách
Lo ngại về khả năng chi trả và nguy cơ đầu cơ, chính phủ Singapore đã đưa ra một số biện pháp nhằm điều tiết thị trường:
- Giảm tỷ lệ cho vay trên giá trị tài sản (LTV) đối với khoản vay HDB từ 80% xuống 75% vào tháng 8 năm 2024, khuyến khích người vay thận trọng hơn
- Tăng mức Trợ cấp Nhà ở CPF dành cho người mua nhà lần đầu
- Áp dụng khung phân loại mới cho căn hộ BTO (Standard, Plus, Prime), kèm điều kiện bán lại nghiêm ngặt hơn đối với căn hộ tại các vị trí đắc địa
Các chính sách này nhằm cân bằng nhu cầu về nhà ở giá phải chăng với thực tế của một thị trường bất động sản năng động và cạnh tranh. Chính phủ cũng tăng nguồn cung căn hộ mới, với hơn 21.000 căn được mở bán trong năm 2024 và dự kiến mở bán thêm trong năm 2025.
Lo ngại về khả năng chi trả và đầu cơ
Sự gia tăng của các căn hộ HDB triệu đô đã làm dấy lên tranh luận về khả năng chi trả nhà ở công cộng trong dài hạn. HDB khẳng định các giao dịch như vậy chỉ chiếm một tỷ lệ nhỏ trên thị trường và thường giới hạn ở các căn hộ lớn tại những vị trí đắc địa, nhưng dư luận vẫn có nhiều ý kiến trái chiều. Một số người Singapore lo ngại xu hướng này có thể khiến các thế hệ tương lai không đủ khả năng mua nhà hoặc thúc đẩy hành vi đầu cơ.
Những thương vụ đình đám gần đây tại các khu dân cư như Alkaff Vista ở Bidadari đã kéo theo làn sóng môi giới bất động sản và làm dấy lên lo ngại về tình trạng mua đi bán lại để đầu cơ. Các cuộc thảo luận trên mạng xã hội thường xoay quanh câu hỏi liệu Thời hạn cư trú tối thiểu (MOP) có hiệu quả trong việc kiềm chế đầu cơ hay không, và liệu có nên cân nhắc thêm các biện pháp như giới hạn thu nhập đối với người mua nhà bán lại hoặc chính phủ mua lại nhà.
HDB đáp lại bằng cách nhấn mạnh rằng nhà ở công cộng vẫn nằm trong khả năng chi trả của đa số người dân và thị trường bất động sản biến động theo chu kỳ. Cơ quan này khuyến cáo người mua cần thận trọng về tài chính, không vay vượt khả năng chi trả, nhất là khi lãi suất vay thế chấp và những bất ổn kinh tế vẫn còn.
Giảm giá trị do thời hạn thuê rút ngắn: Rủi ro tiềm ẩn?
Một vấn đề khác đang phủ bóng lên thị trường là sự suy giảm giá trị do thời hạn thuê rút ngắn. Tất cả căn hộ HDB đều được bán với thời hạn thuê 99 năm; khi thời hạn này ngắn dần, giá trị các căn hộ cũ có thể giảm. Dù phần lớn giao dịch triệu đô liên quan đến những căn hộ mới hơn với thời hạn thuê còn dài, người mua căn hộ cũ cần lưu ý tác động của việc thời hạn thuê rút ngắn đến giá trị bán lại và các lựa chọn vay vốn trong tương lai. Các chương trình của chính phủ như SERS (Chương trình Tái phát triển toàn khu có chọn lọc) và VERS (Chương trình Tái phát triển sớm tự nguyện) phần nào giúp giảm bớt vấn đề, nhưng chỉ một tỷ lệ nhỏ căn hộ đủ điều kiện.
Các căn hộ HDB “bình thường” còn phải chăng không?
Bất chấp những tít báo, đại đa số căn hộ HDB vẫn có giá thấp hơn nhiều so với mốc một triệu đô la. Giá bán lại trung vị của căn hộ HDB vào tháng 2 năm 2025 là 630.000 đô la Singapore; phần lớn giao dịch nằm trong khoảng 400.000 đến 700.000 đô la Singapore. Phân tích cho thấy ngay cả khi không tính các loại căn hộ đặc biệt, giá căn hộ tiêu chuẩn 3 phòng và 4 phòng cũng đã tăng đáng kể — từ 40% đến 50% trong chín năm qua — nhưng vẫn nằm trong khả năng chi trả của phần lớn người Singapore, nhất là khi có trợ cấp của chính phủ và kế hoạch tài chính thận trọng.
Tuy nhiên, việc cả căn hộ “bình thường” lẫn căn hộ đặc biệt tăng giá nhanh cho thấy cần tiếp tục giám sát chính sách và có biện pháp tăng nguồn cung để bảo đảm nhà ở công cộng vẫn trong tầm với của các thế hệ tương lai.
Điều gì chờ đợi thị trường HDB Singapore?
Trong thời gian tới, phần lớn nhà phân tích dự đoán xu hướng căn hộ HDB triệu đô sẽ tiếp diễn, dù tốc độ tăng có thể chậm lại khi nguồn cung mới được đưa ra thị trường và những khó khăn kinh tế xuất hiện. Hệ thống phân loại BTO mới của chính phủ, giới hạn cho vay nghiêm ngặt hơn và mức trợ cấp được nâng cao nhiều khả năng sẽ định hình hành vi người mua và diễn biến thị trường trong những năm tới.
Các chuyên gia cho rằng căn hộ triệu đô vẫn chỉ chiếm tỷ lệ nhỏ trong tổng số giao dịch, nhưng số lượng sẽ tiếp tục tăng, nhất là tại các vị trí đắc địa và đối với những căn hộ lớn. Một nhà phân tích nhận định:
Căn hộ HDB triệu đô khó trở thành chuẩn mực cho mọi căn hộ, nhưng dự kiến khu HDB nào cũng sẽ có một vài căn như vậy, nhất là tại những vị trí được ưa chuộng.
Cuối cùng, thách thức đối với các nhà hoạch định chính sách là cân bằng nguyện vọng của chủ nhà với yêu cầu duy trì hệ thống nhà ở công cộng giá phải chăng và bao trùm cho tất cả người Singapore.
Tóm tắt
- Căn hộ HDB triệu đô ngày càng phổ biến, với hơn 1.000 giao dịch chỉ riêng trong năm 2024.
- Xu hướng này được thúc đẩy bởi vị trí, nguồn cung hạn chế, sở thích người mua thay đổi và giá bất động sản tư nhân tăng.
- Phần lớn căn hộ triệu đô là những căn lớn tại các khu dân cư lâu đời hoặc khu trung tâm, thường có thời hạn thuê còn dài và nằm ở tầng cao.
- Chính phủ đã đưa ra các biện pháp hạ nhiệt thị trường và duy trì khả năng chi trả, bao gồm giới hạn cho vay nghiêm ngặt hơn và phân loại BTO mới.
- Lo ngại về khả năng chi trả, đầu cơ và thời hạn thuê rút ngắn vẫn còn, nhưng phần lớn căn hộ HDB có giá dưới một triệu đô la.
- Xu hướng này được dự báo sẽ tiếp diễn; căn hộ triệu đô sẽ trở thành hình ảnh thường thấy trong thị trường nhà ở công cộng Singapore, nhất là tại các vị trí đắc địa.