Cải tổ ngân hàng lấy cho vay doanh nghiệp làm trọng tâm
Ngân hàng Nhà nước Việt Nam đã đề ra lộ trình cải cách ngân hàng đến năm 2030, kết hợp ba mục tiêu: hiện đại hóa hệ thống tài chính, xử lý các bên cho vay yếu kém và hỗ trợ doanh nghiệp, đặc biệt là doanh nghiệp nhỏ và vừa, tiếp cận nguồn vốn.
Nội dung
- Cải tổ ngân hàng lấy cho vay doanh nghiệp làm trọng tâm
- Bốn nhóm nhiệm vụ, phân công trách nhiệm cụ thể
- Doanh nghiệp nhỏ được hưởng lợi gì?
- Hiện đại hóa vượt ra ngoài công nghệ thanh toán
- Ngân hàng yếu kém chiếm tỷ trọng lớn trong nợ xấu
- Công cụ pháp lý hỗ trợ tái cơ cấu ngân hàng
- Tăng cho vay phải đi đôi với sức khỏe tài chính
- Kết quả cần đạt được khi triển khai
- Điểm chính
Theo thông báo về kế hoạch hành động của Ngân hàng Nhà nước Việt Nam, thống đốc đã ký Quyết định số 2409/QĐ-NHNN ngày 1/11/2026. Quyết định có hiệu lực ngay trong ngày và triển khai đề án được thủ tướng phê duyệt theo Quyết định số 1809/QĐ-TTg ngày 18/9/2026.
Kế hoạch gộp công nghệ, giám sát, ngân hàng gặp khó khăn và tín dụng doanh nghiệp vào cùng một chương trình. Thách thức thực tế là giúp doanh nghiệp dễ tiếp cận vốn hơn, đồng thời cải thiện sức khỏe của các tổ chức cung ứng vốn.
Số liệu ngân hàng trước đó cho thấy quy mô thách thức này. Cuối tháng 2/2025, nợ xấu ghi nhận trên bảng cân đối kế toán của các ngân hàng Việt Nam đạt tổng cộng 833 nghìn tỷ đồng, tương đương 5,3% dư nợ, theo số liệu Viet Dragon Securities Corporation tổng hợp từ Hiệp hội Ngân hàng Việt Nam và ngân hàng trung ương. Năm ngân hàng bị kiểm soát đặc biệt chiếm 65% tổng nợ xấu này.
Với một doanh nghiệp cần vốn mua nguyên liệu, thanh toán cho nhà cung cấp hoặc mở rộng sản xuất, tình hình của ngân hàng có ý nghĩa quan trọng. Một bên cho vay chịu gánh nặng nợ chưa trả phải dành tiền và nhân lực để thu hồi nợ, đồng thời bù đắp tổn thất. Chương trình cải cách xử lý cả áp lực tài chính đó lẫn các quy định và hệ thống mà doanh nghiệp sử dụng để vay vốn.
Bốn nhóm nhiệm vụ, phân công trách nhiệm cụ thể
Ngân hàng Nhà nước Việt Nam, viết tắt là NHNN, chia kế hoạch hành động thành bốn nhóm: biện pháp chung, hiện đại hóa ngân hàng, xử lý các tổ chức tín dụng yếu kém và cải thiện khả năng tiếp cận tín dụng của doanh nghiệp. Tổ chức tín dụng là tổ chức được cấp phép cung cấp các dịch vụ tài chính như cho vay và nhận tiền gửi.
Nhóm biện pháp chung bao gồm thay đổi pháp luật và chính sách, hạ tầng công nghệ thông tin, cơ sở dữ liệu ngân hàng, đào tạo nhân lực, truyền thông chính sách và hợp tác quốc tế. NHNN đã giao trách nhiệm triển khai cho các đơn vị trực thuộc, tổ chức liên quan và tổ chức tín dụng theo chức năng của từng bên.
Lộ trình kéo dài đến năm 2030. Thông báo không đưa ra mục tiêu định lượng về mức tăng cho vay doanh nghiệp nhỏ và vừa, tổng kinh phí xử lý ngân hàng yếu kém hay thời hạn hoàn tất tái cơ cấu đối với từng bên cho vay. Những chi tiết này quan trọng với doanh nghiệp và người gửi tiền đang cần lịch trình rõ hơn về các thay đổi thực tế.
Các mốc chính kết nối kế hoạch hành động với những quy định ngân hàng ban hành trước đó gồm:
- 27/6/2025: Quốc hội thông qua các sửa đổi Luật Các tổ chức tín dụng năm 2024.
- 15/10/2025: Các sửa đổi có hiệu lực, tạo công cụ hỗ trợ bên cho vay gặp khó khăn và thu hồi nợ xấu.
- 18/9/2026: Thủ tướng phê duyệt đề án cải cách ngân hàng theo Quyết định số 1809/QĐ-TTg.
- 1/11/2026: NHNN ban hành kế hoạch hành động theo Quyết định số 2409/QĐ-NHNN, có hiệu lực ngay.
- 2030: Mốc hoàn thành lộ trình triển khai kế hoạch hành động.
Doanh nghiệp nhỏ được hưởng lợi gì?
Doanh nghiệp nhỏ và vừa, viết tắt là SME, được chú trọng trong toàn bộ kế hoạch. NHNN cho biết ngành ngân hàng sẽ rà soát các quy định về tín dụng và ngân hàng, đồng thời cải thiện chính sách cho vay để doanh nghiệp dễ tiếp cận vốn hơn cho hoạt động sản xuất, kinh doanh.
Tín dụng sẽ được hướng vào sản xuất, hoạt động kinh doanh, các lĩnh vực ưu tiên và những động lực tăng trưởng kinh tế do chính phủ và thủ tướng xác định. Kế hoạch cũng kêu gọi tiếp tục các chương trình tín dụng do chính phủ chỉ đạo và tăng cường kết nối giữa ngân hàng với doanh nghiệp.
Những kết nối này nhằm giúp cơ quan chức năng và bên cho vay nhận diện khó khăn về vốn, kịp thời xử lý. Với từng doanh nghiệp, kết quả thiết thực có thể là có lộ trình rõ ràng hơn để trao đổi về hồ sơ vay bị từ chối, trình bày nhu cầu vốn hoặc xác định vướng mắc trong quy trình cho vay.
Trọng tâm của kế hoạch không chỉ là tăng lượng tín dụng trong nền kinh tế mà còn là cách dòng vốn đến được với doanh nghiệp. Rà soát quy định cho vay, cải thiện hệ thống thông tin và kết nối bên cho vay với người đi vay là những khâu khác nhau của quy trình này: quy định chi phối hồ sơ, thông tin hỗ trợ quyết định cho vay, còn trao đổi trực tiếp giúp nhận diện những trở ngại trong việc tiếp cận vốn.
Hiện đại hóa vượt ra ngoài công nghệ thanh toán
Chương trình hiện đại hóa của NHNN bao gồm chính sách tiền tệ, quản lý ngoại hối và chính sách tín dụng, cùng với hệ thống thanh toán và hoạt động của từng bên cho vay. Chính sách tiền tệ liên quan đến việc điều hành tiền tệ và điều kiện vay vốn, trong khi chính sách ngoại hối liên quan đến tiền tệ và tỷ giá hối đoái.
Hệ thống thanh toán, nơi luân chuyển tiền giữa người dân, doanh nghiệp và tổ chức tài chính, cũng là một ưu tiên. Kế hoạch kêu gọi hiện đại hóa cả hệ thống lẫn cách thức quản lý, giám sát. Với doanh nghiệp, thanh toán đáng tin cậy là một phần thiết yếu trong hoạt động hằng ngày, từ nhận doanh thu của khách hàng đến thanh toán hóa đơn cho nhà cung cấp.
Thanh tra và giám sát ngân hàng cũng nằm trong kế hoạch. Thanh tra kiểm tra các tổ chức và hoạt động của họ, còn giám sát theo dõi tình hình tài chính và việc tuân thủ theo thời gian. Kế hoạch hướng đến nâng cao hiệu quả các chức năng này khi ngân hàng hiện đại hóa hoạt động.
Nâng cấp cơ sở dữ liệu, hệ thống thông tin và đào tạo nhân lực sẽ hỗ trợ các nhiệm vụ đó. Công nghệ tốt hơn đòi hỏi nhân sự có khả năng vận hành, còn giám sát hiệu quả phụ thuộc vào thông tin hữu ích. Bằng cách kết hợp hạ tầng, dữ liệu và phát triển nhân lực, kế hoạch giải quyết nhiều yêu cầu thực tế để thay đổi cách hệ thống ngân hàng vận hành.
Ngân hàng yếu kém chiếm tỷ trọng lớn trong nợ xấu
Đầu năm 2025, vấn đề nợ xấu của Việt Nam tập trung đáng kể ở một nhóm nhỏ các tổ chức. Năm ngân hàng bị kiểm soát đặc biệt nắm giữ 65% nợ xấu được ghi nhận trên toàn hệ thống vào cuối tháng 2, theo số liệu Viet Dragon Securities tổng hợp.
Nợ xấu, còn gọi là khoản vay không sinh lời, là khoản nợ đã quá hạn nghiêm trọng hoặc gặp vấn đề theo cách khác. Tỷ lệ 5,3% của toàn hệ thống vào thời điểm đó có nghĩa là cứ 100 đồng dư nợ thì có hơn 5 đồng được phân loại là nợ xấu trên bảng cân đối kế toán ngân hàng.
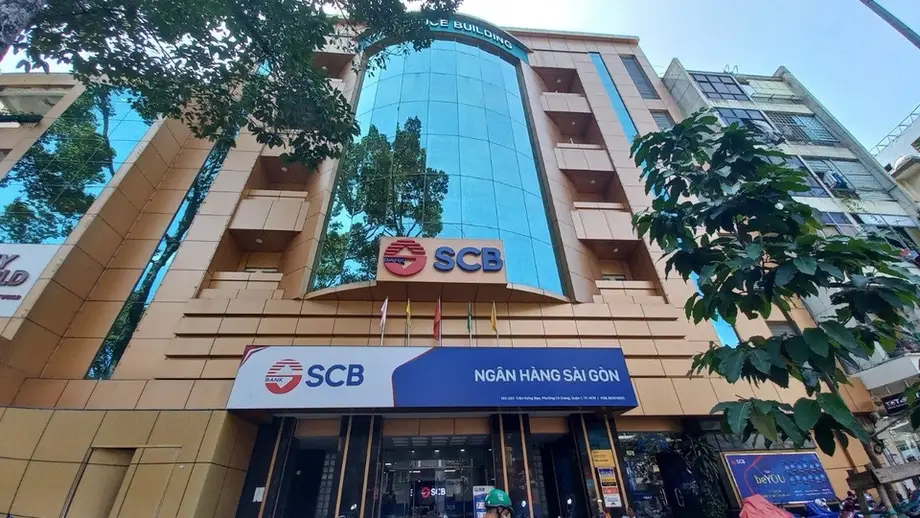
Ngân hàng Thương mại Cổ phần Sài Gòn, thường gọi là SCB, nổi bật với tỷ lệ nợ xấu lên tới 98,5% vào cuối tháng 2/2025, tăng từ mức 20,9% vào giữa năm 2017. SCB trải qua tình trạng rút tiền hàng loạt vào tháng 10/2022 sau khi Trương Mỹ Lan, chủ sở hữu trên thực tế của ngân hàng và là chủ tịch tập đoàn bất động sản Vạn Thịnh Phát, bị bắt. Tình trạng rút tiền hàng loạt xảy ra khi nhiều khách hàng tìm cách rút tiền gửi cùng lúc.
Áp lực cũng xuất hiện ở các bên cho vay niêm yết. Tổng nợ xấu của 27 ngân hàng niêm yết đạt 265 nghìn tỷ đồng trong ba tháng đầu năm 2025, tăng 16% so với cuối năm 2024.
Kế hoạch hành động kêu gọi áp dụng các biện pháp trực tiếp và hỗ trợ để đẩy nhanh xử lý tổ chức yếu kém. Các mục tiêu được nêu gồm củng cố tài chính, cải thiện quản trị và tăng khả năng chống chịu trước cú sốc, đồng thời hạn chế tác động tiêu cực đến sự ổn định của ngành ngân hàng và nền kinh tế.
Công cụ pháp lý hỗ trợ tái cơ cấu ngân hàng
Các sửa đổi Luật Các tổ chức tín dụng năm 2024 là một phần trong khuôn khổ pháp lý để xử lý các bên cho vay gặp khó khăn. Được Quốc hội thông qua ngày 27/6/2025 và có hiệu lực từ ngày 15/10 cùng năm, các sửa đổi cho phép ngân hàng trung ương cho vay đặc biệt với lãi suất 0% trong một số trường hợp cụ thể.
Các trường hợp này bao gồm ngân hàng xảy ra tình trạng rút tiền hàng loạt và tổ chức cần vốn để phục hồi hoặc thực hiện chuyển giao bắt buộc. Chuyển giao bắt buộc là việc đưa một ngân hàng gặp khó khăn về dưới quyền sở hữu của chủ sở hữu mới theo quy trình do cơ quan chức năng chỉ đạo. Cho vay đặc biệt giúp cơ quan chức năng có cách cấp vốn trong các đợt can thiệp như vậy.
Luật sửa đổi cũng khôi phục một số quyền cho bên cho vay trong việc thu giữ tài sản bảo đảm của người vay không trả nợ, kể cả trong một số trường hợp liên quan đến thủ tục tố tụng hình sự. Tài sản bảo đảm là tài sản, chẳng hạn như bất động sản, được dùng để bảo đảm khoản vay và bên cho vay có thể tìm cách thu hồi khi người vay vi phạm nghĩa vụ trả nợ.
Các quyền tương tự từng được áp dụng theo Nghị quyết 42, khuôn khổ thí điểm xử lý nợ xấu có hiệu lực từ năm 2017 đến hết năm 2023. Số liệu do công ty xếp hạng tín nhiệm VIS Rating tổng hợp cho thấy mức thu hồi nợ xấu bình quân hằng tháng trong giai đoạn đó tăng 65% so với giai đoạn trước. Tỷ lệ nợ xấu được tự nguyện trả tăng từ 23% lên 36% tổng nợ xấu, tương đương mức tăng 13 điểm phần trăm.
Phan Duy Hùng, chuyên viên phân tích cấp cao về các tổ chức tài chính tại VIS Rating, nhận định về tác động dự kiến của những thay đổi pháp lý khi các sửa đổi được thông qua vào năm 2025:
Chúng tôi kỳ vọng cải cách pháp lý này sẽ hỗ trợ lợi nhuận ngân hàng nhờ cải thiện khả năng thu hồi nợ và giảm chi phí hoạt động, cùng với sự phục hồi của các giao dịch bất động sản trong năm 2025,
Thu hồi nợ và tái cơ cấu ngân hàng xử lý những vấn đề có liên quan. Thu hồi các khoản vay chưa trả giúp bên cho vay bù đắp tổn thất, còn tái cơ cấu xử lý tình hình tài chính, quyền sở hữu hoặc công tác quản lý của các tổ chức cần can thiệp sâu hơn.
Tăng cho vay phải đi đôi với sức khỏe tài chính
Mức độ phụ thuộc của Việt Nam vào tín dụng ngân hàng tạo ra bài toán cân bằng khó khăn cho các nhà hoạch định chính sách. Doanh nghiệp cần vốn để hoạt động và phát triển, trong khi ngân hàng phải quản lý rủi ro đi kèm các khoản vay mới.
Phát biểu trước Quốc hội ngày 19/6/2025, Thống đốc NHNN Nguyễn Thị Hồng cho biết tỷ lệ tín dụng trên tổng sản phẩm quốc nội (GDP) đạt 134% trong năm 2024. Chỉ số này so sánh tổng dư nợ tín dụng với giá trị hàng hóa và dịch vụ sản xuất trong một năm. Bà cảnh báo việc tiếp tục phụ thuộc nhiều vào nguồn vốn ngân hàng có thể tạo ra rủi ro cho hệ thống tài chính và nền kinh tế.
Tín dụng đã tăng nhanh trong năm 2025. Cho vay tăng 6,5% trong năm tháng đầu năm so với cuối năm 2024, cao hơn mức tăng 2,4% trong cùng kỳ năm trước đó. Mục tiêu tăng trưởng tín dụng năm 2025 là 16%, so với 15% năm 2024.
Ông Hùng cho rằng tăng trưởng cho vay nhanh trong lĩnh vực bất động sản và xây dựng, cùng với mối liên hệ sở hữu giữa ngân hàng và các tập đoàn doanh nghiệp, là những vấn đề đáng lo ngại đối với chất lượng tín dụng. Khi bên cho vay có quan hệ chặt chẽ với một tập đoàn kinh doanh lớn, khó khăn tài chính của tập đoàn đó có thể gây áp lực lên ngân hàng thông qua các khoản nợ chưa trả và làm suy giảm niềm tin của người gửi tiền.
Kế hoạch hành động đặt mục tiêu mở rộng khả năng tiếp cận vốn của doanh nghiệp song song với tăng cường giám sát, cải thiện quản trị và xử lý các bên cho vay yếu kém. Những ưu tiên này giải quyết hai mặt của cùng một nhiệm vụ: cung cấp tín dụng hữu ích và duy trì các ngân hàng đủ năng lực gánh chịu rủi ro đi kèm.
Kết quả cần đạt được khi triển khai
NHNN đã xác định các nhóm nhiệm vụ và phân công trách nhiệm trong toàn ngành ngân hàng. Kết quả thực tế sẽ đến từ những thay đổi về quy định, hạ tầng thanh toán, hoạt động giám sát, tái cơ cấu tổ chức và cách xử lý khó khăn về vốn của doanh nghiệp.
Với các doanh nghiệp nhỏ, những biện pháp liên quan nhất là rà soát quy định tín dụng, tiếp tục chương trình cho vay do chính phủ chỉ đạo và tăng cường làm việc với ngân hàng. Với người gửi tiền và toàn bộ nền kinh tế, xử lý các tổ chức yếu kém và tăng cường giám sát là trọng tâm trong các mục tiêu ổn định của kế hoạch.
Số liệu trước đó cho thấy vì sao hai ưu tiên này nằm trong cùng một lộ trình. Việt Nam có lượng tín dụng ngân hàng lớn và tiếp tục tăng, nhưng nợ xấu lại tập trung nhiều ở các tổ chức gặp khó khăn. Để cung cấp thêm vốn cho doanh nghiệp sản xuất, kinh doanh và khắc phục tình trạng của các bên cho vay suy yếu, cần phối hợp các chính sách cho vay, thu hồi nợ, công nghệ và giám sát.
Lộ trình đến năm 2030 tạo ra một mốc chung cho những công việc này. Thành công sẽ thể hiện qua các kết quả cụ thể: tổ chức tài chính lành mạnh hơn, dịch vụ ngân hàng đáng tin cậy hơn và doanh nghiệp có thể tiếp cận nguồn vốn phù hợp cho sản xuất, thương mại.
Điểm chính
- NHNN ban hành Quyết định số 2409/QĐ-NHNN ngày 1/11/2026, triển khai đề án cải cách ngân hàng với lộ trình đến năm 2030.
- Kế hoạch bao gồm hiện đại hóa, xử lý bên cho vay yếu kém, mở rộng khả năng tiếp cận tín dụng của doanh nghiệp và các thay đổi hỗ trợ về quy định, công nghệ, dữ liệu, đào tạo.
- Doanh nghiệp nhỏ và vừa là đối tượng ưu tiên, với các biện pháp rà soát chính sách cho vay và tăng cường kết nối giữa ngân hàng với doanh nghiệp.
- Cuối tháng 2/2025, nợ xấu được ghi nhận đạt tổng cộng 833 nghìn tỷ đồng, trong đó năm ngân hàng bị kiểm soát đặc biệt nắm giữ 65%.
- Các sửa đổi pháp lý có hiệu lực từ ngày 15/10/2025 cho phép một số khoản vay đặc biệt với lãi suất 0% và khôi phục một số quyền thu hồi tài sản bảo đảm.
- NHNN đã giao trách nhiệm triển khai cho các đơn vị trực thuộc, tổ chức liên quan và tổ chức tín dụng.