Một nguồn dự trữ ngoại tệ có thời hạn hoàn trả
Ấn Độ có thể phải hoàn trả 160-170 tỷ USD, bao gồm cả tiền lãi, trong vòng ba đến năm năm tới đối với các khoản tiền gửi ngoại tệ đã thu hút hơn 130 tỷ USD, theo Uday Kotak, nhà sáng lập kiêm giám đốc không điều hành của Kotak Mahindra Bank. Ông kêu gọi bắt đầu chuẩn bị trong khi nguồn vốn này vẫn đang giúp bảo vệ đất nước trước các cú sốc toàn cầu.
Nội dung
- Một nguồn dự trữ ngoại tệ có thời hạn hoàn trả
- Tiền gửi mang lại gì cho Ấn Độ
- Vì sao ngày kết thúc 31 tháng 8 có ý nghĩa
- Lợi suất trái phiếu Mỹ liên quan như thế nào
- Thuế đang định hướng dòng tiền tiết kiệm trong nước
- Mua vào trong nước và bán ra nước ngoài có thể diễn ra đồng thời
- Nhập khẩu vàng làm tăng nhu cầu USD
- Ấn Độ nên xây dựng gì trước khi đến hạn hoàn trả
- Điểm chính
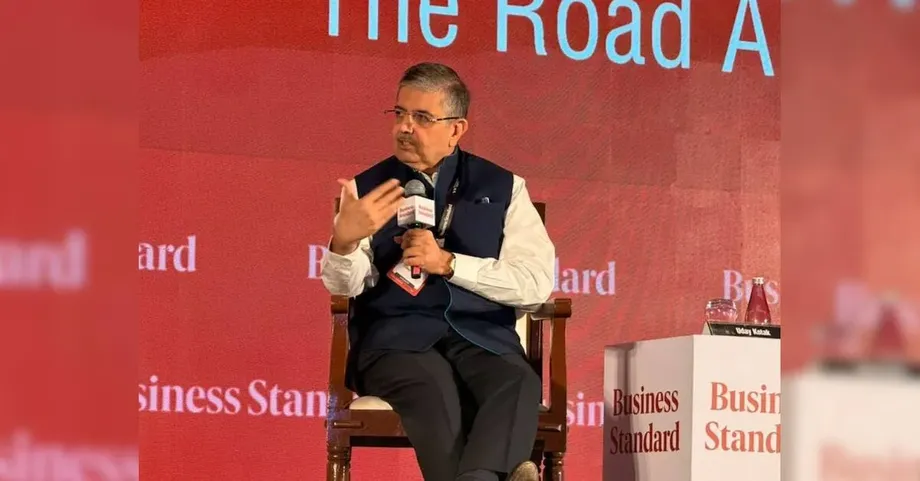
Phát biểu tại Hội nghị Thượng đỉnh Business Standard BFSI Insight 2026 ở Trung tâm Hội nghị Jio World, Mumbai, ngày 26 tháng 10, Kotak ca ngợi chính phủ và Ngân hàng Dự trữ Ấn Độ (RBI) đã huy động được số tiền này trong bối cảnh xung đột Trung Đông và chiến tranh Nga-Ukraine. Ông mô tả việc huy động tiền gửi FCNR(B) là một nguồn dự trữ hữu ích, giúp Ấn Độ có thêm thời gian củng cố nền kinh tế.
Kotak cho biết các khoản tiền gửi cuối cùng sẽ phải được hoàn trả, vì vậy vài năm tới là thời gian để chuẩn bị. Khoản hoàn trả dự kiến là ước tính của ông; ông không đưa ra lịch trình cho biết mỗi năm sẽ đáo hạn bao nhiêu.
Giải thích vì sao các nhà hoạch định chính sách nên hành động trước khi tiền gửi đáo hạn, Kotak nói:
Chúng ta không cần hoảng sợ về việc này ngay hôm nay, nhưng phải có chiến lược. Chúng ta cần xây dựng cơ cấu kinh tế và tài chính của Ấn Độ để sẵn sàng cho thời điểm đó, điều chắc chắn sẽ đến.
Lập luận của ông kết nối một số sức ép thường được thảo luận riêng rẽ: chi phí vay USD, cạnh tranh để thu hút tiền tiết kiệm của người Ấn Độ, nhà đầu tư nước ngoài chuyển tiền về nước và lượng ngoại tệ chi cho nhập khẩu vàng. Tất cả cùng định hình mức độ thuận lợi mà Ấn Độ có thể đáp ứng các nghĩa vụ thanh toán đối ngoại trong tương lai.
Tiền gửi mang lại gì cho Ấn Độ
FCNR(B) là viết tắt của Tiền gửi ngân hàng bằng ngoại tệ của người không cư trú (Foreign Currency Non-Resident (Bank)). Đây là các khoản tiền gửi bằng ngoại tệ tại ngân hàng do những người đủ điều kiện đang sinh sống bên ngoài Ấn Độ nắm giữ. Ngân hàng nhận nguồn vốn ngoại tệ và có nghĩa vụ hoàn trả tiền gửi cùng khoản lãi đã thỏa thuận khi đến hạn.
Nguồn vốn ngoại tệ rất quan trọng vì các khoản thanh toán quốc tế cần những đồng tiền được chấp nhận ở nước ngoài. Tiền tiết kiệm bằng rupee của người dân Ấn Độ hỗ trợ hoạt động trong nước, còn USD và các ngoại tệ khác giúp đáp ứng nghĩa vụ với nhà cung cấp, nhà đầu tư và bên cho vay ở nước ngoài.
Kotak cho biết việc huy động đã củng cố nguồn lực ngoại tệ của Ấn Độ trong thời điểm bất ổn địa chính trị. Việc đảm bảo được nguồn vốn với lãi suất cố định cũng giúp phòng ngừa khả năng chi phí vay toàn cầu tăng sau đó.
Lợi ích này đi kèm một nghĩa vụ trong tương lai. Khi tiền gửi đáo hạn, các ngân hàng cần ngoại tệ để hoàn trả hoặc phải thuyết phục người gửi gia hạn. Kotak cho rằng Ấn Độ nên xây dựng các nguồn thu đối ngoại vững chắc hơn và tăng khả năng chống chịu tài chính trong khoảng thời gian dư địa mà các khoản tiền gửi mang lại.
Do đó, thách thức thực tế trải dài theo thời gian: nguồn vốn được huy động trước, hỗ trợ hệ thống tài chính, rồi sau đó phát sinh nhu cầu hoàn trả. Việc chuẩn bị đòi hỏi cân nhắc cả số tiền phải trả lẫn thời điểm đến hạn.
Vì sao ngày kết thúc 31 tháng 8 có ý nghĩa
Kotak ghi nhận RBI đã đóng chương trình huy động tiền gửi vào ngày 31 tháng 8, trước khi lợi suất trái phiếu Mỹ tăng mạnh vào đầu tháng 9. Ông cho biết Ấn Độ đã huy động được vốn bằng USD với lãi suất cố định trước đợt tăng này, tránh được chi phí cao hơn ít nhất 100 điểm cơ bản.
Một điểm cơ bản bằng một phần trăm của một điểm phần trăm. Mức tăng 100 điểm cơ bản có nghĩa là, chẳng hạn, lãi suất hằng năm tăng từ 5% lên 6%. Với một chương trình vay vốn quy mô lớn, chỉ riêng một điểm phần trăm này cũng có thể tạo ra khác biệt đáng kể về tiền lãi phải trả.
Kotak nêu trình tự diễn biến như sau:
- Ngày 31 tháng 8: Theo Kotak, RBI đóng chương trình huy động tiền gửi.
- Đầu tháng 9: Lợi suất trái phiếu Mỹ tăng mạnh, khiến việc huy động vốn USD mới trở nên đắt đỏ hơn.
- Ngày 26 tháng 10 năm 2026: Trong bài phát biểu tại hội nghị thượng đỉnh ở Mumbai, Kotak kêu gọi chuẩn bị cho các khoản hoàn trả trong tương lai.
- Ba đến năm năm tiếp theo: Khoảng thời gian ông ước tính để củng cố vị thế tài chính của Ấn Độ trước khi các khoản tiền gửi cần được hoàn trả.
Theo đánh giá của Kotak, thời điểm này giúp tiết kiệm chi phí ngay khi huy động vốn. Cảnh báo của ông tập trung vào giai đoạn tiếp theo: tận dụng thời kỳ có nguồn vốn rẻ hơn để nâng cao khả năng thanh toán khoản nợ cuối cùng của Ấn Độ.
Lợi suất trái phiếu Mỹ liên quan như thế nào
Kotak cũng đề cập đến sự cạnh tranh giữa lợi suất trái phiếu chính phủ Mỹ và chứng khoán chính phủ Ấn Độ. Ông nêu lợi suất khoảng 5% của trái phiếu Kho bạc Mỹ kỳ hạn 10 năm, so với khoảng 7,4% của trái phiếu chính phủ Ấn Độ cùng kỳ hạn.
Các thỏa thuận tiền tệ có thể làm thay đổi phép so sánh đó. Nhà đầu tư dùng rupee mua tài sản bằng USD phải đối mặt với biến động tỷ giá cũng như thay đổi về giá trị trái phiếu. Phòng ngừa rủi ro tỷ giá là việc thu xếp một giao dịch đổi tiền trong tương lai nhằm giảm bất định về giá trị khoản đầu tư tính bằng rupee.
Kotak nêu mức chi phí phòng ngừa rủi ro tỷ giá hằng năm khoảng 3,5% và ước tính lợi suất đầu tư vào tài sản Mỹ tính bằng rupee sau đó vào khoảng 8,5%. Cách tính này xem yếu tố tỷ giá là khoản cộng thêm vào lợi suất bằng USD. Trên thực tế, chiều giao dịch tiền tệ sẽ quyết định nhà đầu tư phải trả hay nhận khoản chênh lệch tỷ giá kỳ hạn tương ứng.
Dựa trên các số liệu ông đưa ra, lợi suất được cho là cao hơn trái phiếu chính phủ Ấn Độ 1,1 điểm phần trăm, tương đương 110 điểm cơ bản. Lợi suất thực tế phụ thuộc vào điều khoản giao dịch, khả năng tiếp cận thị trường và các chi phí khác.
Mối quan ngại rộng hơn của Kotak là nhà đầu tư so sánh cơ hội giữa các đồng tiền. Ông cũng cho biết lợi suất trái phiếu chính phủ Ấn Độ kỳ hạn 10 năm đã tăng khoảng 75-80 điểm cơ bản trong bối cảnh lạm phát và căng thẳng địa chính trị. Những biến động đó ảnh hưởng đến các mức lãi suất dùng để định giá những khoản vay khác trong nước.
Thuế đang định hướng dòng tiền tiết kiệm trong nước
Trước khi chọn nơi gửi tiền, nhà đầu tư Ấn Độ còn phải cân nhắc thêm một yếu tố: sau thuế họ còn giữ lại bao nhiêu từ khoản lợi nhuận. Kotak nêu mức thuế lãi vốn thực tế khoảng 14,95%, bao gồm phụ thu và các khoản phí khác, trong khi thuế đối với thu nhập từ lãi có thể lên tới 39% với nhà đầu tư cá nhân có thu nhập lớn.
Lãi vốn là khoản lợi nhuận thu được khi bán một khoản đầu tư với giá cao hơn giá mua. Tiền lãi là khoản thu nhập từ tiền gửi hoặc cho vay thông qua một công cụ trả lãi. Cách tính thuế đối với hai loại thu nhập này có thể ảnh hưởng đến việc khoản đầu tư nào hấp dẫn hơn đối với người tiết kiệm.
Với các mức thuế Kotak nêu, khoản lãi chịu thuế giả định là 100 rupee sẽ còn khoảng 85,05 rupee sau thuế, trong khi 100 rupee tiền lãi chịu thuế sẽ còn 61 rupee. Ví dụ này giữ nguyên mức thu nhập để làm rõ chênh lệch thuế; số thuế thực tế phụ thuộc vào nhà đầu tư và khoản đầu tư.
Kotak cho biết chênh lệch này đang khuyến khích những người có tiền nhàn rỗi lựa chọn các khoản đầu tư tạo ra lãi vốn, trong đó có cổ phiếu, đồng thời gây sức ép lên nhu cầu tiền gửi và các công cụ trả lãi khác.
Đối với ngân hàng, cách phân bổ tiền tiết kiệm của hộ gia đình rất quan trọng vì tiền gửi là một nguồn vốn chủ yếu. Lập luận của Kotak đặt các lựa chọn thuế trong nước vào cùng cuộc thảo luận với nguồn vốn ngoại tệ: cả hai đều ảnh hưởng đến nơi hệ thống tài chính huy động tiền và chi phí phải trả để có được nguồn vốn đó.
Mua vào trong nước và bán ra nước ngoài có thể diễn ra đồng thời
Kotak ước tính các nhà đầu tư danh mục nước ngoài đang nắm khoảng 700 tỷ USD tài sản tại Ấn Độ. Nếu tính cả đầu tư trực tiếp nước ngoài, ông cho rằng tổng vốn đầu tư nước ngoài đang hiện diện vào khoảng 1,5 nghìn tỷ USD.
Đầu tư danh mục bao gồm việc nắm giữ các tài sản tài chính như cổ phiếu và trái phiếu. Đầu tư trực tiếp nước ngoài thường gắn với lợi ích sở hữu lâu dài hơn tại một doanh nghiệp. Kotak dùng các số liệu này để mô tả quy mô tham gia của nhà đầu tư nước ngoài vào nền kinh tế và thị trường Ấn Độ.
Nhà đầu tư trong nước có thể hỗ trợ giá cổ phiếu bằng cách mua vào khi nhà đầu tư nước ngoài bán ra. Sau đó, bên bán nước ngoài có thể đổi số tiền thu được bằng rupee sang USD và chuyển ra nước ngoài, tạo nhu cầu ngoại tệ ngay cả khi nhà đầu tư trong nước vẫn tích cực tham gia thị trường.
Mô tả vai trò của người mua Ấn Độ trong các giao dịch đó, Kotak nói:
Ở một khía cạnh, nhà đầu tư Ấn Độ là lực đối trọng khi dòng vốn nước ngoài dịch chuyển. Ở khía cạnh khác, trực tiếp hoặc gián tiếp, nhà đầu tư Ấn Độ đang tạo cơ hội thoái vốn cho nhà đầu tư nước ngoài, và tôi không phản đối điều đó. Đó là thị trường tự do. Chúng ta phải tôn trọng điều đó.
Mối quan ngại của ông liên hệ làn sóng đầu tư trong nước với cán cân đối ngoại của Ấn Độ. Lực mua trong nước có thể hấp thụ tài sản được bán ra, trong khi thị trường tiền tệ vẫn phải đáp ứng nhu cầu chuyển tiền thu được ra nước ngoài của nhà đầu tư.
Nhập khẩu vàng làm tăng nhu cầu USD
Kotak nêu mức thâm hụt tài khoản vãng lai 26 tỷ USD trong năm tài chính kết thúc vào tháng 3 năm 2026, cùng với 72 tỷ USD nhập khẩu vàng. Ông cho rằng Ấn Độ sẽ ghi nhận thặng dư tài khoản vãng lai nếu không có lượng vàng nhập khẩu này.
Tài khoản vãng lai ghi nhận hoạt động thương mại hàng hóa và dịch vụ, cùng thu nhập và các khoản chuyển giao xuyên biên giới. Thâm hụt có nghĩa là các khoản thanh toán ra nước ngoài trong những hạng mục đó vượt quá nguồn thu. Khi đó, Ấn Độ cần huy động vốn từ dòng đầu tư, vay nợ hoặc các nguồn lực đối ngoại khác.
Dựa trên số liệu Kotak sử dụng, nếu trừ 72 tỷ USD nhập khẩu vàng khỏi mức thâm hụt 26 tỷ USD thì tài khoản sẽ chuyển thành thặng dư 46 tỷ USD, với điều kiện mọi khoản mục khác không đổi. Như vậy, nhập khẩu vàng lớn gấp khoảng 2,8 lần mức thâm hụt ông nêu.
Kotak cho biết trong năm tài chính kết thúc vào tháng 3 năm 2027, nhập khẩu vàng có thể đạt 90 tỷ USD, còn nhập khẩu dầu mỏ có thể ở mức 60-65 tỷ USD. Dự báo về vàng của ông cao hơn mức 72 tỷ USD của năm trước 18 tỷ USD, tương đương 25%.
Kotak thừa nhận các hộ gia đình Ấn Độ có quyền nắm giữ vàng, đồng thời kêu gọi cân nhắc một cách chiến lược lượng ngoại tệ cần thiết để mua mặt hàng này. Ông cảnh báo nhập khẩu vàng ở mức cao, cộng với sức ép từ dòng vốn danh mục, có thể gây áp lực lên đồng rupee.
Ấn Độ nên xây dựng gì trước khi đến hạn hoàn trả
Kotak kêu gọi đầu tư vào nghiên cứu, công nghệ và các ngành phục vụ nhu cầu ngoài biên giới Ấn Độ. Ông cho rằng đất nước nên tận dụng ba đến năm năm tới để nâng cao năng lực cạnh tranh trong một số lĩnh vực được lựa chọn, thay vì chỉ phụ thuộc vào các nhà đầu tư nước ngoài muốn tiếp cận thị trường nội địa.
Nêu mục tiêu của ông đối với ngành công nghiệp Ấn Độ, Kotak nói:
Trong năm năm tới, ít nhất ở một vài lĩnh vực, Ấn Độ phải xây dựng được năng lực để trở thành một đối trọng và có vị thế trên thế giới trong những lĩnh vực mà thế giới cần đến chúng ta.
Doanh nghiệp bán hàng hóa và dịch vụ ra nước ngoài có thể thu về ngoại tệ từ hoạt động kinh doanh. Đây là nguồn lực đối ngoại khác với tiền gửi rồi sẽ phải hoàn trả hoặc các khoản đầu tư mà chủ sở hữu có thể rút tiền về nước vào một thời điểm nào đó.
Những đề xuất của Kotak gắn vấn đề hoàn trả với nền kinh tế rộng lớn hơn. Các ngành có năng lực cạnh tranh cao hơn có thể tạo ra nguồn thu từ nước ngoài, trong khi các quyết định về tiết kiệm, thuế và nhập khẩu ảnh hưởng đến nhu cầu tài trợ từ bên ngoài của Ấn Độ.
Thông điệp trước mắt là chuẩn bị, chứ không phải báo động. Kotak vẫn lạc quan về triển vọng dài hạn của Ấn Độ, đồng thời kêu gọi các nhà hoạch định chính sách và tổ chức tài chính tận dụng khoảng thời gian mà các khoản tiền gửi mang lại để củng cố năng lực đáp ứng các khoản thanh toán đối ngoại của đất nước.
Điểm chính
- Kotak ước tính hơn 130 tỷ USD vốn FCNR(B) có thể kéo theo khoản hoàn trả 160-170 tỷ USD, bao gồm cả tiền lãi, trong vòng ba đến năm năm.
- Ông ca ngợi quyết định đóng chương trình của RBI vào ngày 31 tháng 8, cho rằng nguồn vốn huy động sau đó sẽ có chi phí cao hơn ít nhất 100 điểm cơ bản.
- Trong phép so sánh trái phiếu của ông, lợi suất trái phiếu Kho bạc Mỹ sau khi phòng ngừa rủi ro tỷ giá đạt khoảng 8,5% tính bằng rupee, so với 7,4% của trái phiếu chính phủ Ấn Độ.
- Ông cho rằng chênh lệch thuế đang hướng tiền tiết kiệm trong nước vào các khoản đầu tư tạo lãi vốn và rời xa thu nhập từ lãi.
- Kotak nêu mức nhập khẩu vàng 72 tỷ USD so với thâm hụt tài khoản vãng lai 26 tỷ USD trong năm tài chính kết thúc vào tháng 3 năm 2026.
- Ông kêu gọi đầu tư vào nghiên cứu, công nghệ và các ngành đáp ứng nhu cầu toàn cầu trước khi tiền gửi đáo hạn.