Quốc hội thông qua gói ngân sách và thuế giữa làn sóng phản đối
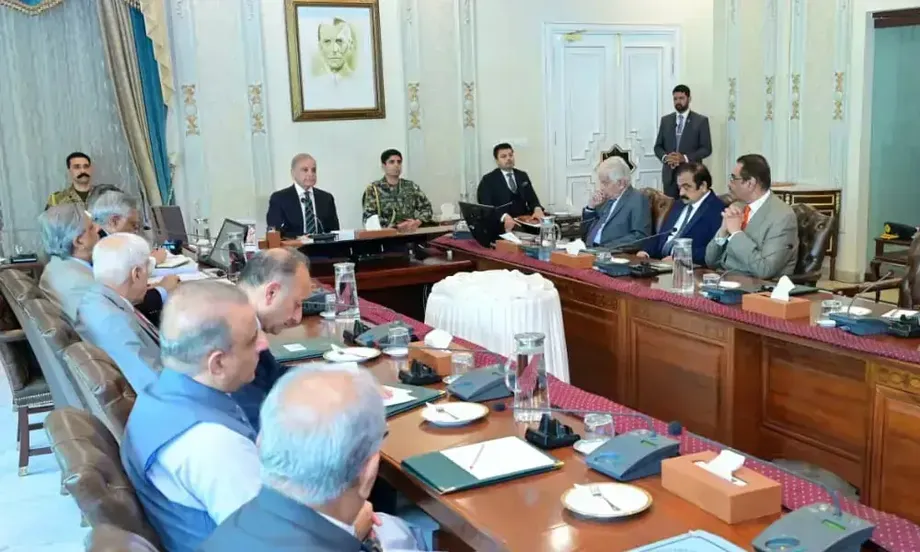
Quốc hội Pakistan hôm thứ Ba đã thông qua Dự luật Tài chính 2026, phê chuẩn gói thuế của chính phủ cho năm tài chính 2026-27 sau nhiều ngày tranh luận. Sự ủng hộ của liên minh cầm quyền giúp dự luật được đa số thông qua, trong khi toàn bộ 63 đề xuất sửa đổi của phe đối lập đối với bảy điều khoản đều bị bác bỏ. Các sửa đổi do Bộ trưởng Tài chính Muhammad Aurangzeb trình bày được chấp thuận.
Nội dung
- Quốc hội thông qua gói ngân sách và thuế giữa làn sóng phản đối
- Quốc hội đã quyết định gì và bước tiếp theo
- Kế hoạch chi tiêu để lại khoảng trống tài chính lớn
- Mục tiêu thu ngân sách phụ thuộc vào nguồn thu và khoản đóng góp của các tỉnh
- Các bậc thuế lương được đề xuất áp dụng như thế nào
- Giảm thuế bất động sản và thuế mới đối với khoản chi trả bảo hiểm
- Thuật toán sẽ phân công hồ sơ và đưa ra phương án dàn xếp
- Thu nhập số và việc tuân thủ sẽ được giám sát chặt hơn
- Xe điện và vé máy bay hạng cao được áp dụng chính sách khác nhau
- Ưu đãi thuế có chi phí đo lường được
- Điểm chính
Cuộc bỏ phiếu ủng hộ kế hoạch chi tiêu liên bang 18,771 nghìn tỷ rupee và mục tiêu thu thuế 15,264 nghìn tỷ rupee. Mục tiêu thu này cao hơn 2,281 nghìn tỷ rupee so với ước tính điều chỉnh 12,983 nghìn tỷ rupee của năm tài chính sắp kết thúc, tăng khoảng 17,6%, dù dự kiến năm tài chính hiện tại hụt thu khoảng 1 nghìn tỷ rupee.
Gói biện pháp kết hợp giảm thuế cho người làm công ăn lương và giao dịch bất động sản với các thủ tục thuế số mới, thay đổi ảnh hưởng đến khoản chi trả bảo hiểm và chế tài thực thi nghiêm khắc hơn. Chính phủ đặt mục tiêu tăng trưởng kinh tế 4%, đồng thời dựa vào nguồn thu cao hơn và vay nợ để tài trợ chi tiêu.
Dự luật Tài chính 2026 của Cục Thuế Liên bang quy định ngày 1/7/2026 là ngày bắt đầu áp dụng chung, trừ khi một điều khoản nêu ngày khác. Tuy nhiên, đề xuất được công bố và văn bản được thông qua sau khi sửa đổi không nhất thiết giống hệt nhau. Tác động chính xác của những thay đổi được chấp thuận trong phiên tranh luận cuối cần được đối chiếu với văn bản luật chính thức cuối cùng.
Quốc hội đã quyết định gì và bước tiếp theo
Aurangzeb trình dự luật để xem xét trong phiên họp diễn ra giữa các cuộc biểu tình của phe đối lập. Hạ viện xem xét từng điều khoản và bác bỏ các đề xuất sửa đổi của phe đối lập bằng đa số phiếu. Phiên họp được hoãn đến 11 giờ sáng thứ Tư.
Việc Quốc hội thông qua là một bước lập pháp quan trọng, nhưng không nên nhầm lẫn với việc xác nhận rằng mọi điều khoản được đề xuất đã có hiệu lực. Bản ghi nhớ của A.F. Ferguson nêu rằng các thay đổi cần được Quốc hội thông qua và tổng thống phê chuẩn, đồng thời nhìn chung sẽ có hiệu lực từ ngày 1/7. Theo các bản tin về cuộc bỏ phiếu, chưa có ngày phê chuẩn của tổng thống được công bố.
Tiến trình ngân sách tại Quốc hội gồm các mốc sau:
- Ngày 12/6/2026: Aurangzeb trình bày ngân sách liên bang. Sau phiên trình bày, Cục Thuế Liên bang công bố dự thảo Dự luật Tài chính và một bản sao được trình lên Thượng viện.
- Ngày 15/6: Thượng viện bắt đầu tranh luận về dự thảo ngân sách liên bang.
- Chủ nhật trước khi dự luật được thông qua: Ủy ban Tài chính thường trực của Quốc hội cảnh báo không nên sửa luật nếu chưa có đủ đánh giá chuyên môn và giám sát của nghị viện.
- Thứ Ba: Quốc hội thông qua dự luật cùng các sửa đổi của chính phủ và bác bỏ 63 đề xuất sửa đổi của phe đối lập.
- Thứ Tư, 11 giờ sáng: Quốc hội dự kiến họp lại.
- Ngày 1/7/2026: Ngày bắt đầu áp dụng chung của dự luật, tùy thuộc tiến trình lập pháp và các ngày riêng được nêu trong từng điều khoản.
Cảnh báo của ủy ban có ý nghĩa vì các sửa đổi được đưa ra vào giai đoạn cuối xem xét có thể làm thay đổi cách áp dụng quy định thuế. Ủy ban lưu ý rằng việc giám sát không đầy đủ có thể gây bất ổn pháp lý và khó khăn khi thực thi. Chủ tịch ủy ban Syed Naveed Qamar cũng kêu gọi áp dụng cách tiếp cận cân bằng giữa các lĩnh vực khi thảo luận về cạnh tranh và hiệu quả trong ngành hàng không.
Kế hoạch chi tiêu để lại khoảng trống tài chính lớn
Bản ghi nhớ về ngân sách liên bang do A.F. Ferguson công bố đưa ra bảng phân tích tài chính chi tiết: 17,495 nghìn tỷ rupee chi thường xuyên và 1,276 nghìn tỷ rupee chi phát triển, tổng cộng 18,771 nghìn tỷ rupee. Chi thường xuyên chiếm khoảng 93,2% tổng số, còn chi phát triển chiếm khoảng 6,8%.
Bản ghi nhớ ghi nhận 15,264 nghìn tỷ rupee tiền thuế và 5,336 nghìn tỷ rupee thu ngoài thuế, đưa tổng thu lên 20,6 nghìn tỷ rupee. Sau khi khấu trừ 8,849 nghìn tỷ rupee là phần thuế liên bang phân bổ cho các tỉnh, tổng thu còn 11,751 nghìn tỷ rupee. Cộng thêm 161 tỷ rupee thu từ tư nhân hóa, tổng thu ròng đạt 11,912 nghìn tỷ rupee.
So với chi tiêu 18,771 nghìn tỷ rupee, các số liệu này tạo ra mức thâm hụt 6,859 nghìn tỷ rupee, tương đương khoảng 36,5% tổng chi dự kiến. Các bản tin về tranh luận ngân sách nêu mức thâm hụt 7 nghìn tỷ rupee. Con số này gần với, nhưng không hoàn toàn trùng khớp với, số liệu chính xác hơn trong bản ghi nhớ.
Tổng quy mô chi tiêu cũng được mô tả là khoảng 18,8 nghìn tỷ rupee, cao hơn khoảng 3,1 nghìn tỷ rupee, tương đương 20%, so với mức chi điều chỉnh của năm tài chính sắp kết thúc. Kế hoạch vay nước ngoài tổng cộng 23,4 tỷ USD, trong đó có 2 tỷ USD thông qua trái phiếu Euro và Panda. Đây là các kế hoạch huy động vốn, không phải bằng chứng cho thấy số tiền đó đã được bảo đảm.
Mục tiêu thu ngân sách phụ thuộc vào nguồn thu và khoản đóng góp của các tỉnh
Chính phủ đề xuất các biện pháp thuế trị giá hơn 306 tỷ rupee, cùng với 360 tỷ rupee hỗ trợ giảm thuế và 354 tỷ rupee biện pháp tăng cường thực thi. Đây là các cấu phần khác nhau của gói biện pháp, không phải khoản thu chắc chắn. Đặc biệt, nguồn thu dự kiến từ hoạt động thực thi phụ thuộc vào việc các cơ quan chức năng có thể biến biện pháp tuân thủ thành khoản thanh toán thực tế hay không.
Thỏa thuận ngân sách cũng bao gồm 1,035 nghìn tỷ rupee tiền đóng góp từ ba tỉnh, không tính Balochistan. Khoản đóng góp này gắn với mục tiêu thu 15,264 nghìn tỷ rupee và sẽ tự động giảm nếu nguồn thu không đạt mục tiêu. Điều này khiến chính phủ liên bang càng có thêm lý do để đạt mục tiêu: hụt thu có thể ảnh hưởng cả nguồn thu thuế lẫn khoản đóng góp.
Dự kiến bốn tỉnh sẽ nhận khoảng 8,85 nghìn tỷ rupee trong phần thuế liên bang phân bổ trước khi hoàn trả 1,035 nghìn tỷ rupee tiền đóng góp. Các khoản phân bổ gộp được công bố gồm 4,4 nghìn tỷ rupee cho Punjab, 2,2 nghìn tỷ rupee cho Sindh và 1,44 nghìn tỷ rupee cho Khyber Pakhtunkhwa. Không nên hiểu các khoản phân bổ gộp này là số tiền mỗi tỉnh sẽ giữ lại sau khi đóng góp.
Các biện pháp ngân sách lớn khác gồm mục tiêu thu 1,748 nghìn tỷ rupee từ thuế nhiên liệu và thuế carbon, dựa trên mức thu 80 rupee mỗi lít, cùng mức tăng 7% đối với lương và lương hưu của công chức. Dự kiến nguồn thu thuế của Cục Thuế Liên bang vẫn ở mức khoảng 10,5% tổng sản phẩm quốc nội, ngay cả khi mục tiêu thu danh nghĩa tăng cao hơn.
Các bậc thuế lương được đề xuất áp dụng như thế nào
Dự luật được công bố tiếp tục miễn thuế thu nhập chịu thuế hằng năm đến 600.000 rupee. Trên ngưỡng này, biểu thuế lương đề xuất được áp dụng theo lũy tiến, nghĩa là tỷ lệ cao hơn chỉ tính trên phần thu nhập vượt ngưỡng của bậc tương ứng, chứ không áp dụng cho toàn bộ thu nhập của người nộp thuế.
- Từ 600.000 đến 1,2 triệu rupee: 1% phần vượt 600.000 rupee.
- Từ 1,2 triệu đến 2,2 triệu rupee: 6.000 rupee cộng 11% phần vượt 1,2 triệu rupee.
- Từ 2,2 triệu đến 3,2 triệu rupee: 116.000 rupee cộng 20% phần vượt 2,2 triệu rupee.
- Từ 3,2 triệu đến 4,1 triệu rupee: 316.000 rupee cộng 25% phần vượt 3,2 triệu rupee.
- Từ 4,1 triệu đến 5,6 triệu rupee: 541.000 rupee cộng 29% phần vượt 4,1 triệu rupee.
- Từ 5,6 triệu đến 7 triệu rupee: 976.000 rupee cộng 32% phần vượt 5,6 triệu rupee.
- Trên 7 triệu rupee: 1,424 triệu rupee cộng 35% phần vượt 7 triệu rupee.
Ví dụ, với thu nhập tiền lương chịu thuế hằng năm 1,2 triệu rupee, số thuế theo biểu này là 6.000 rupee. Với thu nhập 7 triệu rupee, số thuế là 1,424 triệu rupee, tương đương khoảng 20,3% tổng thu nhập. Mức thuế suất cao nhất 35% chỉ áp dụng cho phần vượt 7 triệu rupee, không áp dụng cho mọi rupee thu nhập của người vượt ngưỡng này. Các phép tính này dựa trên biểu thuế được công bố và không cộng thêm các loại thuế hay khoản điều chỉnh khác.
Giảm thuế bất động sản và thuế mới đối với khoản chi trả bảo hiểm
Dự luật được công bố quy định mức thuế ứng trước 2,75% trên tổng giá trị nhận được khi bán hoặc chuyển nhượng bất động sản theo điều 236C. Đối với giao dịch mua theo điều 236K, mức thuế ứng trước là 1,25% giá trị thị trường hợp lý của bất động sản. Hai điều khoản sử dụng căn cứ tính thuế khác nhau, vì vậy không thể cộng đơn giản hai tỷ lệ này thành một mức thuế cho giao dịch.
Dự luật cũng đề xuất bỏ điều 7E của Sắc lệnh Thuế thu nhập. Đây là một thay đổi lập pháp riêng, không liên quan đến thuế ứng trước thu tại thời điểm mua hoặc bán bất động sản. Việc bãi bỏ một điều khoản không có nghĩa là giao dịch bất động sản được miễn mọi loại thuế.
Một điều 7G mới được đề xuất sẽ đánh thuế một số khoản chi trả bảo hiểm nhân thọ và takaful gia đình kể từ năm thuế 2026. Takaful gia đình là hình thức bảo hiểm được thiết kế theo các nguyên tắc tài chính Hồi giáo. Khoản chịu thuế sẽ là tiền chi trả trừ đi tổng phí bảo hiểm hoặc khoản đóng góp đã nộp, thay vì toàn bộ số tiền nhận được.
Đề xuất miễn thuế đối với quyền lợi được chi trả do tử vong hoặc thương tật, cũng như các khoản chi trả sau khi hợp đồng bảo hiểm có hiệu lực đủ bảy năm. Khoản thuế khấu trừ theo điều khoản này sẽ là thuế cuối cùng đối với thu nhập phát sinh từ khoản chi trả. Điều khoản được trích dẫn dẫn chiếu đến một mức thuế suất ở phần khác của biểu thuế, nhưng đoạn nêu điều khoản mới không quy định mức thuế đó.
Một quyền hạn khác được đề xuất cho phép chính phủ liên bang giảm một số khoản thuế khấu trừ tại nguồn đang được áp dụng như thuế tối thiểu xuống mức thấp nhất là 1%, tùy theo điều kiện. Quyền hạn này không bao gồm thuế tối thiểu theo điều 113, và mọi thay đổi thuế suất theo đó phải được trình lên Quốc hội. Vì vậy, đây là quyền hạn có điều kiện để thay đổi một số mức thuế được chọn, không phải việc tự động giảm toàn bộ thuế khấu trừ tại nguồn.
Thuật toán sẽ phân công hồ sơ và đưa ra phương án dàn xếp
Một số đề xuất hành chính có tác động lớn nhất trong dự luật liên quan đến trung tâm xử lý hồ sơ ẩn danh cấp quốc gia. Theo các quy định về thẩm quyền được đề xuất, các thuật toán do Cục Thuế Liên bang phát triển sẽ phân công chức năng và quyền hạn cho cơ quan thuế nội địa phụ trách những người nộp thuế và kỳ tính thuế được chỉ định.
Danh tính của cơ quan phụ trách sẽ được giữ kín với người nộp thuế đã đăng ký, đại diện được ủy quyền của họ và những người không được phép. Các điều khoản riêng cho phép tiến hành những cuộc kiểm toán và đánh giá thuế thu nhập được chỉ định mà không trực tiếp tiết lộ danh tính cán bộ phụ trách; các vụ kháng nghị cũng có thể được xử lý qua trung tâm theo quy định.
Dự luật còn đề xuất cơ chế dàn xếp tranh chấp thuế bằng thuật toán trước khi ban hành quyết định theo một số điều khoản. Người nộp thuế lựa chọn cơ chế này có mười ngày kể từ khi nhận được đề nghị dàn xếp để chấp thuận qua IRIS, hệ thống trực tuyến của Cục Thuế Liên bang, và nộp khoản tiền dàn xếp.
Thanh toán theo quy trình quy định sẽ chấm dứt các vấn đề được nêu trong thông báo hoặc báo cáo kiểm toán liên quan. Đề xuất không nói rằng mọi tranh chấp đều tự động đủ điều kiện, cũng không cho phép chấp thuận đề nghị mà không thanh toán. Vì vậy, thời hạn mười ngày là hạn thực tế để người nộp thuế vừa quyết định vừa nộp khoản tiền bắt buộc.
Các điều khoản này tạo cơ sở pháp lý để Cục Thuế Liên bang áp dụng thủ tục mới, nhưng chi tiết vận hành vẫn phụ thuộc vào quy định và quyết định của cơ quan này. Văn bản được công bố chưa xác định ngày triển khai cụ thể cho từng quy trình số, cũng không giải thích cách lựa chọn người nộp thuế trong mọi nhóm.
Thu nhập số và việc tuân thủ sẽ được giám sát chặt hơn
Các bản tin về gói biện pháp được thông qua cho biết sẽ bắt buộc khai thuế thu nhập điện tử qua hệ thống của Cục Thuế Liên bang và áp thuế thu nhập 5% đối với khoản thu từ mạng xã hội. Cách xử lý thu nhập số mở rộng phạm vi gói biện pháp ra ngoài các nguồn thu nhập truyền thống như lương, thu nhập doanh nghiệp và giao dịch bất động sản.
Các trích đoạn chính thức chi tiết hiện không xác định chính xác phạm vi của khoản thu đối với mạng xã hội, bao gồm ai phải khấu trừ thuế và liệu khoản này có hoàn tất toàn bộ nghĩa vụ thuế của một người hay không. Những vấn đề đó cần được làm rõ trong các điều khoản cuối cùng có liên quan, thay vì mặc định mọi khoản thanh toán trực tuyến đều được xử lý như nhau.
Gói biện pháp cũng quy định mức phạt lên tới 1 triệu rupee đối với vi phạm tuân thủ lần đầu và tối đa 2 triệu rupee đối với hành vi tái phạm. Các bản tin cho biết biện pháp xử lý sẽ nghiêm khắc hơn với những người không nộp tờ khai hoặc không tuân thủ thông báo của Cục Thuế Liên bang; hình phạt đối với hành vi can thiệp hệ thống giám sát thuế có thể bao gồm án tù. Không nên hiểu các mức tối đa này là khoản phạt tự động áp dụng cho mọi sai sót.
Các thay đổi đối với doanh nghiệp bao gồm lĩnh vực ngân hàng, phân bón và doanh nghiệp lớn, với mức thuế tùy theo ngưỡng thu nhập. Các bản tin cũng đề cập cách xử lý mới đối với một số khoản thu nhập nông nghiệp và công nghiệp, cùng các trường hợp miễn thuế cho những tổ chức phúc lợi được nêu tên, trong đó có Hội Trăng lưỡi liềm Đỏ Pakistan. Không thể xác định chính xác mức thuế và điều kiện đủ tiêu chuẩn của các nhóm này từ những điều khoản được nêu ở đây.
Xe điện và vé máy bay hạng cao được áp dụng chính sách khác nhau
Các biện pháp đối với xe điện phân biệt phương tiện giao thông công cộng và thương mại với xe đắt tiền nhập khẩu để sử dụng cá nhân. Dự luật được công bố quy định mức thuế 1% đối với một số xe buýt điện lắp ráp nguyên chiếc có ít nhất 25 chỗ và xe tải điện. Bản ghi nhớ trình bày riêng thuế tiêu thụ đặc biệt liên bang đối với xe điện cá nhân lắp ráp nguyên chiếc nhập khẩu, căn cứ theo giá trị xe.
Theo biểu thuế tiêu thụ đặc biệt được đề xuất, xe có giá trị không quá 20 triệu rupee chịu thuế suất 0%. Xe có giá trị trên 20 triệu đến 30 triệu rupee chịu thuế suất 30%, còn xe trên 30 triệu rupee chịu thuế suất 40%. Mức thuế tiêu thụ đặc biệt bằng 0 không đồng nghĩa hàng nhập khẩu được miễn mọi loại thuế hiện hành khác.
Bản ghi nhớ cũng mô tả việc gia hạn mức thuế bán hàng ưu đãi 1% đối với xe điện đủ điều kiện được sản xuất hoặc lắp ráp trong nước đến ngày 30/6/2027. Các loại xe được áp dụng gồm ô tô cỡ nhỏ và xe thể thao đa dụng có pin dung lượng không quá 50 kilowatt giờ, cùng xe thương mại hạng nhẹ có pin dung lượng không quá 150 kilowatt giờ.
Đối với vé hạng club, thương gia và hạng nhất phát hành từ ngày 1/7/2026, thuế tiêu thụ đặc biệt liên bang dự kiến giảm từ 300.000 xuống 50.000 rupee đối với các chuyến bay đến châu Mỹ; và từ 150.000 xuống 25.000 rupee đối với Trung Đông và châu Phi. Với châu Âu và khu vực gồm Viễn Đông, Australia, New Zealand và các đảo Thái Bình Dương, mức thuế giảm từ 210.000 xuống 40.000 rupee. Đây là mức giảm trong một cấu phần thuế, không bảo đảm giá vé cuối cùng sẽ giảm tương ứng.
Dự luật cũng có các quy định về nhập khẩu máy móc phục vụ hiện đại hóa và mở rộng các nhà máy lọc dầu hiện có. Thiết bị được liệt kê gồm lò phản ứng, bộ trao đổi nhiệt, máy bơm và máy nén. Hàng nhập khẩu phải phục vụ đúng mục đích lọc dầu được nêu, và số lượng phải được Bộ Dầu mỏ và Tài nguyên Thiên nhiên phê duyệt.
Ưu đãi thuế có chi phí đo lường được
Bản thuyết minh kèm dự luật nêu Báo cáo chi tiêu thuế năm 2026, bao quát năm tài chính 2024-25. Báo cáo ước tính khoản chi tiêu thuế là 1.273,98 tỷ rupee đối với thuế bán hàng, 499,14 tỷ rupee đối với thuế hải quan và 579,70 tỷ rupee đối với thuế thu nhập, tổng cộng 2.352,81 tỷ rupee.
Chi tiêu thuế là khoản thu bị mất do ưu đãi, miễn thuế hoặc áp dụng cách xử lý ưu tiên, chứ không phải khoản chi tiền mặt trực tiếp từ ngân sách. Tổng số được nêu là khoảng 2,353 nghìn tỷ rupee, tương đương khoảng 15,4% mục tiêu thu thuế mới 15,264 nghìn tỷ rupee. So sánh này cho thấy quy mô, nhưng các số liệu thuộc những năm tài chính khác nhau và không đo lường chi phí của các ưu đãi mới trong dự luật này.
Vấn đề then chốt là liệu nguồn thu cao hơn và việc tuân thủ nghiêm hơn có thể hỗ trợ các biện pháp giảm thuế mà không làm tăng khoảng trống tài chính hay không. Việc Quốc hội thông qua xác nhận gói sửa đổi đã được nghị viện chấp thuận. Văn bản luật chính thức cuối cùng, sự phê chuẩn của tổng thống và các quy định vận hành của Cục Thuế Liên bang sẽ quyết định chính xác người nộp thuế phải làm gì khi năm tài chính mới bắt đầu.
Điểm chính
- Quốc hội Pakistan thông qua Dự luật Tài chính 2026, chấp thuận các sửa đổi của chính phủ và bác bỏ 63 đề xuất sửa đổi của phe đối lập.
- Chi tiêu liên bang là 18,771 nghìn tỷ rupee, so với mục tiêu thu thuế 15,264 nghìn tỷ rupee.
- Bảng ngân sách của cơ quan chuyên môn xác định mức thâm hụt là 6,859 nghìn tỷ rupee; các bản tin nêu con số khoảng 7 nghìn tỷ rupee.
- Biểu thuế lương được công bố miễn thuế thu nhập chịu thuế hằng năm đến 600.000 rupee và áp mức thuế suất biên 35% đối với phần thu nhập trên 7 triệu rupee.
- Các đề xuất bao gồm thuế ứng trước đối với bất động sản, một số khoản chi trả bảo hiểm, cơ chế dàn xếp bằng thuật toán và xử lý vụ việc thuế qua trung tâm ẩn danh cấp quốc gia.
- Chính sách đối với xe điện thay đổi tùy theo mục đích sử dụng, giá trị và dung lượng pin, trong khi thuế tiêu thụ đặc biệt với vé máy bay hạng cao sẽ giảm.
- Ngày bắt đầu áp dụng chung là 1/7/2026; cần xác nhận các điều khoản trong văn bản luật cuối cùng và quy định thực thi.