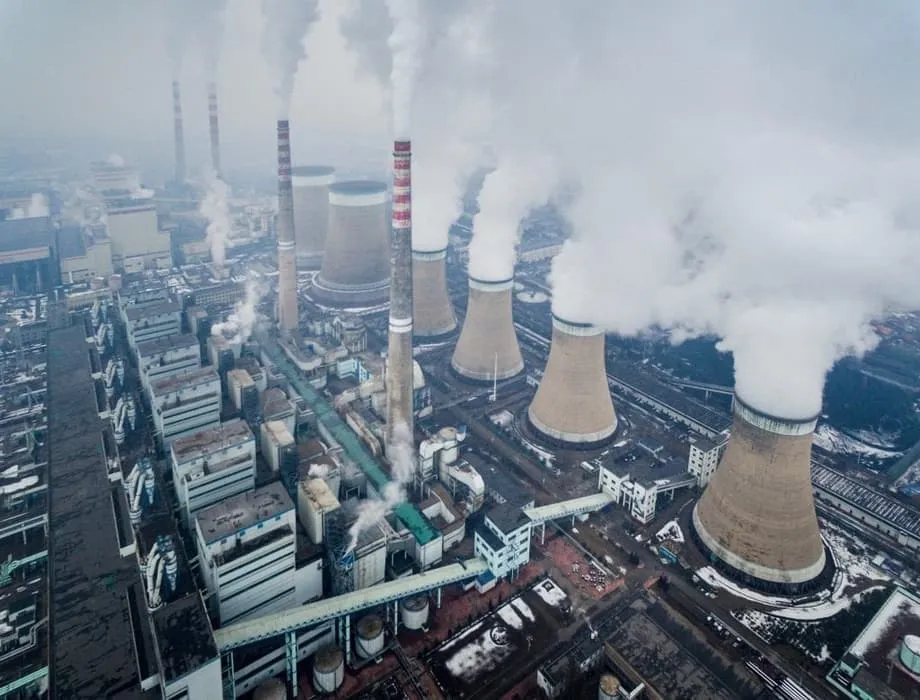
Nghịch lý lớn
Năm 2025, Trung Quốc đạt một cột mốc đáng chú ý, tưởng như báo hiệu kỷ nguyên than đá sắp kết thúc. Nước này lắp đặt thêm 315 gigawatt công suất điện mặt trời và 119 gigawatt điện gió, lần đầu tiên trong lịch sử đưa các nguồn không hóa thạch vượt sản lượng điện nhiệt. Năng lượng sạch hiện chiếm hơn 60% tổng công suất lắp đặt, trong khi tỷ trọng than đá trong sản lượng điện thực tế giảm xuống mức thấp nhất trong chín năm, còn 51% vào tháng 6.
Nội dung
Tuy nhiên, cũng trong giai đoạn này, Trung Quốc đưa vào vận hành 78 gigawatt công suất điện than mới, mức cao nhất trong một thập kỷ. Hơn 50 tổ máy nhiệt điện than lớn, mỗi tổ có công suất phát điện từ 1 gigawatt trở lên, bắt đầu hoạt động. Để dễ hình dung, 1 gigawatt có thể cung cấp điện cho vài trăm nghìn đến hơn 2 triệu hộ gia đình, tùy mức tiêu thụ.
Quy mô mở rộng thật đáng kinh ngạc. Chỉ riêng năm 2025, Trung Quốc đã đưa vào vận hành công suất điện than lớn hơn tổng công suất mà Ấn Độ bổ sung trong cả thập kỷ qua.
Nghịch lý rõ rệt này được nêu trong báo cáo chung của Trung tâm Nghiên cứu Năng lượng và Không khí Sạch và tổ chức Giám sát Năng lượng Toàn cầu. Phân tích làm nổi bật mâu thuẫn cốt lõi mà quốc gia phát thải khí nhà kính lớn nhất thế giới đang đối mặt: dù năng lượng sạch đang đẩy than đá ra khỏi lưới điện, hạ tầng vật chất phục vụ nhiên liệu hóa thạch này vẫn tiếp tục mở rộng với tốc độ có nguy cơ khóa chặt lượng phát thải trong nhiều thập kỷ tới.
Xây dựng cao nhất trong một thập kỷ
Con số 78 gigawatt được bổ sung trong năm 2025 đánh dấu sự đảo chiều rõ rệt so với xu hướng gần đây. Trong thập kỷ trước, mỗi năm Trung Quốc đưa vào vận hành chưa đến 20 tổ máy nhiệt điện than lớn. Tổng công suất năm 2025 đưa hoạt động xây dựng trở lại mức chưa từng thấy kể từ năm 2016; dự báo cho thấy công suất bổ sung cả năm có thể vượt 80 gigawatt.
Chỉ riêng nửa đầu năm 2025, Trung Quốc đã đưa vào vận hành 21 gigawatt, mức cao nhất trong nửa đầu năm kể từ năm 2016. Trong năm, nước này khởi công các dự án điện than có tổng công suất 83 gigawatt, đồng thời tái khởi động các dự án 46 gigawatt, tương đương toàn bộ công suất điện than của Hàn Quốc. Điều này cho thấy một làn sóng dự án hoàn thành khác sẽ xuất hiện trong năm 2026 và 2027.
Các đề xuất dự án mới và được khôi phục đạt 161 gigawatt trong năm 2025, mức kỷ lục cho thấy ngành này đang chạy đua xin phê duyệt trước nguy cơ chính sách được siết chặt. Đến cuối năm, 291 gigawatt vẫn nằm trong quy trình phát triển, đã được cấp phép hoặc đang xây dựng, tương đương khoảng 23% đội nhà máy nhiệt điện than đang hoạt động của Trung Quốc.
Hoạt động mở rộng tập trung tại các tỉnh miền tây giàu than. Tân Cương, Nội Mông và Thiểm Tây dẫn đầu cả về công suất mới đưa vào vận hành lẫn số dự án khởi công. Hơn ba phần tư dự án mới được phê duyệt do các công ty khai thác than hoặc tập đoàn năng lượng có hoạt động khai thác tài trợ, nhằm bảo đảm nhu cầu ổn định cho sản lượng của họ đến năm 2030 và xa hơn.
An ninh năng lượng lấn át mục tiêu khí hậu
Lý do Trung Quốc tiếp tục xây dựng nằm ở sự kết hợp giữa lo ngại về an ninh năng lượng, những thách thức mang tính cơ cấu của lưới điện và các ưu tiên kinh tế. Trong các năm 2021 và 2022, hạn hán nghiêm trọng ở miền tây nam Trung Quốc làm giảm mạnh sản lượng thủy điện, gây thiếu điện buộc các nhà máy phải ngừng hoạt động và một số thành phố phải luân phiên cắt điện. Ký ức về những gián đoạn này vẫn chi phối các quyết định chính sách hiện nay.
Ủy ban Cải cách và Phát triển Quốc gia Trung Quốc, cơ quan đầu mối về hoạch định kinh tế, tuyên bố than đá sẽ tiếp tục đóng vai trò nền tảng và điều tiết quan trọng trong nhiều năm tới. Chính phủ coi than là nguồn dự phòng thiết yếu cho điện gió và mặt trời, vốn phụ thuộc vào thời tiết và thời điểm trong ngày. Triết lý này, thường được tóm tắt là “dựng cái mới trước khi phá cái cũ”, đặt sự ổn định lên hàng đầu trong quá trình chuyển đổi.
Áp lực còn đến từ nỗ lực của Trung Quốc nhằm thống lĩnh lĩnh vực trí tuệ nhân tạo và sản xuất tiên tiến. Các trung tâm dữ liệu và nhà máy cần nguồn điện nền ổn định mà riêng năng lượng tái tạo hiện chưa thể bảo đảm, do những hạn chế về lưu trữ và truyền tải. Khi ngày càng nhiều người trong số 1,4 tỷ dân Trung Quốc gia nhập tầng lớp trung lưu, nhu cầu sử dụng điều hòa và thiết bị gia dụng tiếp tục tăng; riêng nửa đầu năm 2025, tiêu thụ điện tăng 3,7%.
Tình trạng thiếu điện trong các năm 2021 và 2022 càng củng cố những lo ngại lâu nay về an ninh năng lượng. Một số nhà máy tạm thời ngừng sản xuất và một thành phố phải luân phiên cắt điện. Chính phủ phản ứng bằng cách phát tín hiệu muốn có thêm nhà máy nhiệt điện than, dẫn đến số hồ sơ xin cấp phép và giấy phép xây dựng tăng vọt.
Nút thắt trong quy trình cấp phép
Phần lớn đợt tăng công suất năm 2025 bắt nguồn từ làn sóng xin cấp phép ồ ạt khởi đầu năm 2022. Sau các đợt thiếu điện, chính quyền cấp tỉnh phê duyệt hơn 100 gigawatt công suất điện than mỗi năm trong hai năm 2022 và 2023, trung bình mỗi tuần có hai dự án mới. Làn sóng này xuất phát từ lo ngại về an ninh năng lượng ở địa phương, chứ không phải các mục tiêu carbon cấp quốc gia.
Bà Qi Qin, chuyên gia phân tích về Trung Quốc tại Trung tâm Nghiên cứu Năng lượng và Không khí Sạch, giải thích vì sao hoạt động xây dựng này vẫn tiếp diễn: “Một khi giấy phép đã được cấp, rất khó đảo ngược các dự án”, bà nói. Đà vận hành của bộ máy hành chính tiếp tục bất chấp điều kiện thị trường thay đổi. Năm 2024, công suất khởi công đạt mức cao nhất trong 10 năm, ở mức 94,5 gigawatt, tạo tiền đề cho làn sóng đưa các dự án vào vận hành năm 2025.
Dù chỉ có 25 gigawatt được cấp phép trong nửa đầu năm 2025, giảm so với những năm cao điểm, các dự án mới và được khôi phục trong giai đoạn này đạt 75 gigawatt, mức cao nhất trong một thập kỷ. Hoạt động tăng tốc cho thấy ngành này có thể đang chịu áp lực mở rộng các dự án than như nỗ lực cuối cùng trước thời hạn đạt đỉnh phát thải carbon vào năm 2030 của Trung Quốc.
Rủi ro là áp lực chính trị và tài chính có thể khiến các nhà máy tiếp tục hoạt động, làm giảm dư địa cho những nguồn điện khác. Theo bà Qi, việc mở rộng điện than của Trung Quốc có thực sự dẫn đến phát thải cao hơn hay không sẽ phụ thuộc vào việc vai trò của điện than có thực sự bị giới hạn ở mức dự phòng và hỗ trợ, thay vì phát điện nền hay không.
Trường hợp khác biệt trên toàn cầu
Trong khi Trung Quốc mở rộng, phần lớn thế giới đang đi theo hướng ngược lại. Trung Quốc và Ấn Độ chiếm tổng cộng 87% công suất điện than mới được đưa vào vận hành trên toàn cầu trong nửa đầu năm 2025. Cùng kỳ, Liên minh châu Âu gần đạt mức đóng cửa của cả năm 2023, với 2,5 gigawatt công suất bị loại bỏ. Tháng 6/2025, Ireland trở thành quốc gia thứ năm trong EU loại bỏ hoàn toàn điện than.
Tại Mỹ Latinh, việc gác lại các đề xuất dự án ở Honduras và Brazil khiến khu vực này lần đầu tiên trong thời gian gần đây không còn đề xuất nhà máy nhiệt điện than nào đang được xúc tiến. Diễn biến này xảy ra sau khi Honduras gia nhập Liên minh Thoát khỏi Than đá vào tháng 5. Dù chính sách thay đổi dưới thời chính quyền Trump, Mỹ vẫn đang trên đà loại bỏ công suất điện than trong năm 2025 nhiều hơn năm 2024; các công ty điện lực dự kiến đóng cửa gần 100 gigawatt công suất vào năm 2035.
Sự phân kỳ này tạo nên một bức tranh năng lượng toàn cầu chia đôi. Các nền kinh tế phát triển đang từng bước tháo dỡ hạ tầng than đá, trong khi Trung Quốc và Ấn Độ mở rộng, viện dẫn nhu cầu phát triển và sự ổn định của lưới điện. Riêng Trung Quốc tiêu thụ hơn một nửa tổng lượng than được đốt trên toàn thế giới, khiến các quyết định của nước này có ý nghĩa then chốt đối với quỹ đạo phát thải toàn cầu.
Các quan hệ đối tác chuyển dịch năng lượng công bằng đang được thúc đẩy tại Việt Nam, Indonesia và Nam Phi; những nước này tiếp tục theo đuổi hướng đi kép, vừa duy trì than đá vừa lên kế hoạch loại bỏ dần loại nhiên liệu này. Trái lại, Trung Quốc chưa công khai thảo luận lộ trình loại bỏ than, khiến nhiên liệu này vẫn ăn sâu vào hệ thống điện.
Sản lượng giảm dù công suất tăng
Đây là nghịch lý cốt lõi: dù công suất bổ sung đạt mức kỷ lục, vai trò của than đá trong cơ cấu điện của Trung Quốc thực tế đang thu hẹp. Sản lượng điện than giảm 2,9% trong nửa đầu năm 2025, trong khi sản lượng điện mặt trời và điện gió lần lượt tăng 20% và 10,6%. Năng lượng sạch đáp ứng toàn bộ mức tăng ròng của nhu cầu điện, khiến tỷ trọng điện than giảm dù các nhà máy mới đi vào hoạt động.
Hiện nay, trung bình các nhà máy nhiệt điện than của Trung Quốc chỉ hoạt động 47% thời gian, giảm so với mức thông thường trong quá khứ khoảng 70%. Tỷ lệ vận hành giảm cho thấy tình trạng dư thừa công suất lớn đang hình thành. Tim Buckley, giám đốc tổ chức nghiên cứu Climate Energy Finance có trụ sở tại Sydney, lưu ý rằng năm 2025, trung bình các nhà máy nhiệt điện than Trung Quốc chỉ hoạt động 47% thời gian, mức thấp kỷ lục. Ông nói: “Nếu tốc độ lắp đặt năng lượng tái tạo duy trì ở mức gần như hiện nay, và điện hạt nhân có thể tăng lên 10 gigawatt mỗi năm trong thập kỷ tới, sản lượng điện than sẽ đạt đỉnh rồi giảm dần”.
Cơ quan Năng lượng Quốc tế dự báo nhu cầu than của Trung Quốc sẽ giảm xuống còn 4.879 triệu tấn vào năm 2027 và tiếp tục xuống 4.772 triệu tấn vào năm 2030. Đến năm 2030, năng lượng tái tạo được dự báo sẽ cung cấp 49% lượng điện của Trung Quốc, vượt than đá. Mức giảm này sẽ bù đắp nhiều hơn phần tăng dự kiến trong tiêu thụ than của Mỹ theo các chính sách hiện hành.
Trong khi đó, năm 2025 Trung Quốc bổ sung khoảng 74 gigawatt công suất lưu trữ năng lượng mới, nhìn chung tương đương công suất điện than được đưa vào vận hành cùng năm. Việc chuyển sang các nguồn lực hệ thống linh hoạt đang từng bước giảm vai trò của điện than trong đáp ứng nhu cầu cao điểm và cân bằng lưới điện.
Nguy cơ tài sản mắc kẹt
Với 291 gigawatt công suất trong quy trình phát triển và tỷ lệ vận hành lao dốc, Trung Quốc đối mặt nguy cơ xuất hiện một làn sóng tài sản mắc kẹt: những nhà máy điện trở nên không còn hiệu quả kinh tế trước khi thu hồi được chi phí xây dựng. Đợt tăng mạnh năm 2025 phản ánh nỗ lực của các bên trong ngành than nhằm thúc đẩy dự án trước khi các ràng buộc chính sách chặt hơn, có nguy cơ gây lãng phí đầu tư và lấn át năng lượng tái tạo.
Các yếu tố mang tính cơ cấu vẫn bảo vệ ngành than dù hiệu quả kinh tế suy giảm. Lưới điện cấp tỉnh cố định nguồn cung than thông qua các hợp đồng mua bán trung và dài hạn cùng thỏa thuận cung ứng than, buộc các công ty điện lực sử dụng nhiên liệu này bất kể chi phí. Cơ chế thanh toán công suất trả tiền dựa trên công suất điện than đã lắp đặt thay vì tính linh hoạt hay hiệu quả hoạt động thực tế. Những thỏa thuận này giúp các nhà máy nhiệt điện than tránh cạnh tranh thị trường, trong khi các nhà phát triển điện gió và mặt trời phải đối mặt với biến động giá và nhu cầu không chắc chắn.
Hệ quả là tình trạng cắt giảm năng lượng tái tạo gia tăng. Trong quý cuối năm 2024, tỷ lệ phải cắt giảm có thể vào khoảng 5,5%, thay vì mức 3,2% được báo cáo chính thức; nguyên nhân được cho là các hạn chế mang tính cơ cấu chứ không phải thời tiết. Một đội nhà máy nhiệt điện than lớn, với quy định điều độ thiếu linh hoạt, có nguy cơ khiến than bị duy trì trong hệ thống và thu hẹp không gian vận hành của năng lượng sạch.
Việc đóng cửa nhà máy cũng chậm hơn mục tiêu. Chỉ 1 gigawatt công suất bị loại bỏ trong nửa đầu năm 2025, nâng tổng công suất ngừng hoạt động kể từ năm 2021 lên 16 gigawatt. Để đạt mục tiêu của Kế hoạch 5 năm lần thứ 14 là loại bỏ 30 gigawatt vào cuối năm 2025, nửa cuối năm cần đóng cửa 13 gigawatt; các nhà phân tích cho rằng điều này ngày càng khó xảy ra.
Bước ngoặt của Kế hoạch 5 năm lần thứ 15
Cam kết khí hậu của Trung Quốc đến năm 2030 đang ở thế cân bằng. Nước này cam kết đưa lượng phát thải carbon đạt đỉnh trước năm 2030 và đạt trung hòa carbon vào năm 2060. Các nhà phân tích cho rằng để đạt những mục tiêu này, phát thải của ngành điện không được tăng trong giai đoạn 2025-2030, đòi hỏi phải lập tức chuyển từ xây thêm nhà máy than sang loại bỏ dần công suất hiện có.
Kế hoạch 5 năm lần thứ 15, áp dụng giai đoạn 2026-2030 và dự kiến được phê duyệt vào tháng 3, là khung thời gian chính sách mang tính quyết định. Các nhà nghiên cứu kêu gọi Bắc Kinh đặt mục tiêu rõ ràng về thời điểm phát thải ngành điện đạt đỉnh, dừng phê duyệt các dự án than mới và đẩy nhanh việc đóng cửa những tổ máy cũ, kém hiệu quả hoặc không được sử dụng hết công suất. Nếu không chấm dứt rõ ràng tình trạng công suất điện than ròng tiếp tục tăng, Trung Quốc có nguy cơ khóa chặt một rào cản mang tính cơ cấu đối với quá trình chuyển dịch năng lượng.
Chủ tịch Tập Cận Bình dự kiến công bố Đóng góp do quốc gia tự quyết định của Trung Quốc, cam kết cấp quốc gia về giảm phát thải khí nhà kính đến năm 2035, trước thềm hội nghị thượng đỉnh khí hậu COP30 tại Brazil. Nội dung chi tiết cũng được kỳ vọng sẽ xuất hiện trong Kế hoạch 5 năm. Định hướng chính sách sẽ đóng vai trò then chốt trong việc quyết định quỹ đạo của ngành điện than Trung Quốc, và cùng với đó là quỹ đạo phát thải của nước này.
Trong bối cảnh đó, Kế hoạch 5 năm lần thứ 15 không chỉ là một chu kỳ hoạch định nữa mà còn là cơ hội quyết định để điều chỉnh vai trò của điện than sao cho phù hợp với các mục tiêu dài hạn về kinh tế, khí hậu và an ninh năng lượng của Trung Quốc. Nếu không cải cách, nước này có nguy cơ để hàng tỷ USD đầu tư vào than bị mắc kẹt, đồng thời không đạt được các mục tiêu khí hậu.
Những điểm chính
- Năm 2025, Trung Quốc đưa vào vận hành 78 gigawatt công suất điện than mới, mức cao nhất trong một thập kỷ, đồng thời bổ sung 315 gigawatt điện mặt trời và 119 gigawatt điện gió.
- Đợt mở rộng bắt nguồn từ làn sóng cấp phép trong giai đoạn 2022-2023 sau các đợt thiếu điện do hạn hán và hạn chế nguồn cung; năm 2025, các đề xuất dự án mới và được khôi phục đạt mức kỷ lục 161 gigawatt.
- Trung Quốc và Ấn Độ chiếm tổng cộng 87% công suất điện than mới được bổ sung trên toàn cầu, trong khi EU, Mỹ và Mỹ Latinh loại bỏ dần nhiên liệu này.
- Dù xây dựng mới, tỷ trọng than trong sản lượng điện giảm xuống 51% vào giữa năm 2025, mức thấp nhất trong chín năm, do năng lượng tái tạo đáp ứng toàn bộ mức tăng nhu cầu và tỷ lệ vận hành nhà máy giảm còn 47%.
- Với 291 gigawatt công suất còn trong quy trình phát triển, Trung Quốc đối mặt nguy cơ tài sản mắc kẹt và dư thừa công suất, trừ khi Kế hoạch 5 năm lần thứ 15 (2026-2030) giới hạn việc mở rộng điện than.
- Cơ quan Năng lượng Quốc tế dự báo nhu cầu than của Trung Quốc sẽ bắt đầu giảm vào năm 2027, đặt ra câu hỏi về cơ sở kinh tế của việc tiếp tục xây dựng.