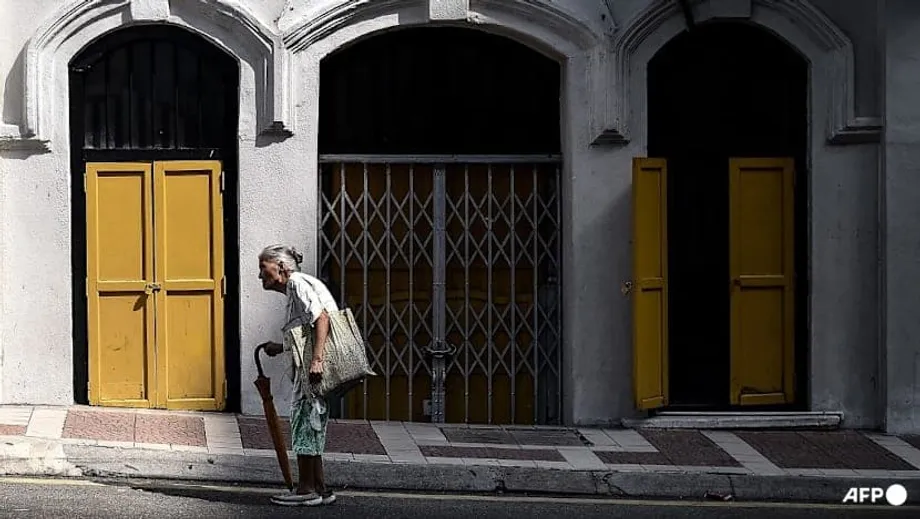
Quốc gia già hóa nhanh đối mặt với mạng lưới an sinh mỏng
Ngân hàng Thế giới cảnh báo Malaysia có nguy cơ rơi vào khủng hoảng chăm sóc người cao tuổi nếu không mở rộng và củng cố lương hưu xã hội. Tỷ lệ bao phủ thuộc hàng thấp nhất thế giới. Hiện chưa đến một trong mười người Malaysia từ 65 tuổi trở lên nhận được khoản lương hưu xã hội có mục tiêu nào. Chương trình chính, Bantuan Warga Emas, chỉ hỗ trợ khoảng 4% người cao tuổi. Trong khi đó, tỷ trọng người lớn tuổi đang tăng nhanh. Malaysia đã là một xã hội già hóa, và tốc độ chuyển đổi hiện nay tương đương với quá trình diễn ra nhanh chóng ở Trung Quốc và Nhật Bản. Nếu không tăng cường hỗ trợ thu nhập khi về già, ngày càng nhiều người Malaysia sẽ chật vật trang trải các nhu cầu cơ bản lúc tuổi cao.
Nội dung
Dự báo mới cho thấy đến năm 2045, người từ 65 tuổi trở lên sẽ chiếm 14% dân số, tỷ lệ này tăng lên khoảng 20% vào năm 2056. Điều đó có nghĩa là trong vòng một thế hệ, cứ năm người thì có một người cao tuổi. Các khoản trợ cấp hiện nay còn khiêm tốn và chỉ đến được với một bộ phận nhỏ người cao tuổi. Tỷ lệ bao phủ lương hưu xã hội ở Malaysia thấp hơn nhiều so với các nước trong khu vực và mức trung bình toàn cầu. Nghiên cứu của Ngân hàng Thế giới cho rằng khoảng cách giữa thực tế nhân khẩu học và mức hỗ trợ hiện có ngày càng nới rộng, đồng thời cần một mạng lưới an sinh rộng khắp và ổn định hơn.
Nhiều người vẫn chưa chuẩn bị tốt về tài chính cho giai đoạn nghỉ hưu. Tiền tiết kiệm trong Quỹ Tiết kiệm của Người lao động thường cạn sau ba đến năm năm kể từ khi rút. Gần một nửa số thành viên EPF bước sang tuổi 55 trong năm 2023 có chưa đến 10.000 ringgit. Ngân hàng ước tính cần khoản tiết kiệm khoảng 250.000 ringgit để duy trì mức sống cơ bản khi nghỉ hưu. Chỉ khoảng 42% dân số trong độ tuổi lao động tham gia một hình thức hưu trí chính thức. Nhiều người Malaysia cao tuổi dựa vào con cái đã trưởng thành, nhưng quy mô gia đình ngày càng nhỏ và số người cao tuổi sống một mình hoặc chỉ sống với người cùng thế hệ ngày một tăng.
Trong một tài liệu chính sách mới, Ngân hàng Thế giới nêu thẳng thách thức này.
Dân số Malaysia đang già hóa nhanh chóng, nhưng mức độ bao phủ và trợ cấp của lương hưu xã hội còn tương đối thấp.
Để khắc phục thiếu hụt, Ngân hàng khuyến nghị mở rộng đáng kể lương hưu xã hội. Trước tiên, có thể mở rộng đối tượng thụ hưởng sang người cao tuổi thuộc 40% hộ gia đình có thu nhập thấp nhất. Nghiên cứu cũng kêu gọi tự động điều chỉnh các khoản chi trả theo lạm phát, sửa đổi ngưỡng thu nhập để phản ánh chi phí sinh hoạt thực tế và nâng độ tuổi đủ điều kiện để phù hợp với tuổi thọ ngày càng tăng. Mục tiêu là xây dựng một hệ thống rộng khắp, công bằng và bền vững hơn. Chính phủ đã dành 1,26 tỷ ringgit trong Ngân sách 2026 cho phúc lợi người cao tuổi, khoản phân bổ dự kiến mang lại lợi ích cho khoảng 180.000 người. Dù vậy, các cam kết hiện nay mới đáp ứng được một phần nhỏ nhu cầu.
Vì sao lương hưu xã hội quan trọng
Lương hưu xã hội là các khoản trợ cấp do chính phủ cấp cho người cao tuổi. Người nhận không cần phải đóng góp trước đó. Điều kiện thường dựa trên tuổi tác, thu nhập hoặc cả hai. Bằng chứng quốc tế cho thấy ngay cả các khoản trợ cấp xã hội khiêm tốn cũng giúp giảm nghèo, thu hẹp bất bình đẳng và cải thiện phúc lợi cho người nhận lẫn đại gia đình của họ. Các khoản này còn giúp ổn định chi tiêu khi cú sốc sức khỏe hoặc mất việc ảnh hưởng đến những hộ gia đình đang hỗ trợ người thân cao tuổi. Với các quốc gia đang nhanh chóng bước vào giai đoạn dân số già, những khoản trợ cấp này trở thành tuyến bảo đảm thu nhập thiết yếu cuối cùng.
Tại Malaysia, hỗ trợ trực tiếp dành cho người cao tuổi vẫn còn hạn chế. Bantuan Warga Emas hiện chỉ hỗ trợ khoảng 4% người cao tuổi. Một chương trình khác, Sumbangan Tunai Rahmah, được khoảng 60% người cao tuổi nhận như một phần của chương trình trợ cấp tiền mặt rộng hơn dành cho người thu nhập thấp. Tổng giá trị trợ cấp thường chưa bằng một phần mười thu nhập trước trợ cấp của phần lớn hộ gia đình có người cao tuổi. So với các nước trong khu vực, Malaysia là trường hợp cá biệt về độ bao phủ thấp. Thái Lan cấp trợ cấp tuổi già gần như phổ quát, đến được với gần chín trong mười người cao tuổi. Philippines và Việt Nam mỗi nước bao phủ gần ba trong mười người.
Bantuan Warga Emas là gì
Bantuan Warga Emas là khoản chi trả hằng tháng 600 ringgit cho người cao tuổi đủ điều kiện. Tiền được chuyển vào tài khoản ngân hàng để giúp trang trải chi phí sinh hoạt cơ bản. Chương trình nhắm đến người Malaysia từ 60 tuổi trở lên không có thu nhập cố định hoặc lương hưu. Thu nhập hộ gia đình phải thấp hơn ngưỡng nghèo chính thức. Người nộp đơn không được sống tại các cơ sở phúc lợi của chính phủ hoặc nhận hỗ trợ chồng lấn. Việc xét thu nhập chặt chẽ và các trường hợp bị loại trừ khiến nhiều người cao tuổi không được tham gia chương trình, trong đó có người có khoản tiết kiệm nhỏ nhưng nhanh cạn kiệt, hoặc có thu nhập phi chính thức không đủ bù đắp chi phí ngày càng tăng.
Những giới hạn trong thiết kế này lý giải vì sao chương trình có độ bao phủ thấp. Nhiều người có ít tài sản hoặc phải chịu chi phí y tế cao không đủ điều kiện. Những người khác có thể bị bỏ sót vì tiêu chí xét theo hộ gia đình không phản ánh khó khăn riêng của từng cá nhân trong các gia đình nhiều thế hệ. Theo thời gian, khoảng trống này có thể nới rộng nếu trợ cấp không được điều chỉnh theo giá cả và quy định đủ điều kiện không được cập nhật để phản ánh chi phí sinh hoạt tươm tất. Chính sách cũng cần xác định rõ hơn mục đích kết hợp Bantuan Warga Emas và Sumbangan Tunai Rahmah, để người cao tuổi không phải dựa vào những khoản trợ cấp nhỏ, rời rạc và thiếu phối hợp.
Khoảng trống tiết kiệm và EPF
Malaysia phụ thuộc nhiều vào Quỹ Tiết kiệm của Người lao động (EPF) để cung cấp thu nhập hưu trí. Quỹ có thành tích đầu tư tốt, nhưng nhiều thành viên đóng góp không đều hoặc ngừng đóng khi chuyển sang làm việc phi chính thức. Các đợt rút tiền sớm trong thời kỳ COVID-19 khiến số dư của nhiều người giảm xuống. Do được phép rút tiền từ tuổi 55, nhiều người nghỉ hưu rút dần tiền tiết kiệm từ lâu trước khi ngừng làm việc hoặc đủ điều kiện nhận các hỗ trợ tuổi già khác. Kết quả là khoảng trống tiết kiệm vẫn kéo dài đến tuổi cao, đặc biệt với phụ nữ và lao động lương thấp.
Ngân hàng Thế giới cho rằng Malaysia nên từng bước nâng độ tuổi được rút tiền EPF lên khoảng 65 đến 70. Nâng độ tuổi tiếp cận sẽ giúp tiền tiết kiệm được đầu tư lâu hơn, hưởng lợi từ lãi kép và cải thiện mức bảo đảm tài chính khi nghỉ hưu. Ngân hàng cũng khuyến nghị nâng độ tuổi đủ điều kiện nhận lương hưu xã hội lên ít nhất 65, đồng thời điều chỉnh trong tương lai theo tuổi thọ. Nâng tuổi bắt đầu hưởng trợ cấp, đi đôi với mở rộng độ bao phủ, có thể tạo điều kiện tăng mức trợ cấp bình quân mà không gây áp lực quá lớn lên ngân sách công.
Trong các cuộc tranh luận công khai, nhiều người thường nêu lo ngại rằng việc kéo dài thời gian làm việc có thể khiến người trẻ mất cơ hội việc làm. Ngân hàng Thế giới đã xem xét dữ liệu thị trường lao động Malaysia và đưa ra kết luận khác.
Do đó, không nên xem việc kéo dài thời gian làm việc là mối đe dọa đối với việc làm của người trẻ.
Nói cách khác, có thể đồng thời tạo thêm việc làm cho người lao động lớn tuổi và người lao động trẻ. Hai nhóm thường có những kỹ năng khác nhau. Khi cả hai cùng có việc làm, doanh nghiệp được hưởng lợi từ kinh nghiệm và ý tưởng mới, còn nền kinh tế tăng trưởng.
Khuyến nghị của Ngân hàng Thế giới
Nghiên cứu đề ra một lộ trình cải cách nhằm cân bằng giữa bảo vệ người dân, công bằng và thận trọng tài khóa. Thứ nhất, mở rộng lương hưu xã hội đến người cao tuổi thuộc 40% hộ gia đình có thu nhập thấp nhất. Thứ hai, cập nhật ngưỡng thu nhập đủ điều kiện để phản ánh chi phí sinh hoạt tươm tất và điều chỉnh trợ cấp theo lạm phát nhằm duy trì sức mua. Thứ ba, cải thiện hệ thống xác định đối tượng thụ hưởng và bảo đảm các cơ sở dữ liệu công có thể liên thông để quyết định đủ điều kiện được đưa ra kịp thời, chính xác. Thứ tư, trước thực tế tuổi thọ cao hơn và sức khỏe tốt hơn, nâng độ tuổi đủ điều kiện nhận lương hưu xã hội lên ít nhất 65 và gắn các ngưỡng trong tương lai với tuổi thọ. Những bước này sẽ tạo mức bảo đảm thu nhập vững chắc hơn khi về già, đồng thời kiểm soát chi phí trong bối cảnh dân số già hóa.
Ngân hàng Thế giới nhấn mạnh việc thiết kế nguồn tài chính cần được cân nhắc kỹ lưỡng và có thể triển khai cải cách theo từng giai đoạn để kiểm soát chi phí cũng như kỳ vọng của công chúng.
Tính bền vững tài khóa là yếu tố then chốt, nhưng có thể mở rộng chương trình thông qua thiết kế có mục tiêu và cải cách nguồn thu.
Mở rộng chương trình có thể tốn bao nhiêu
Chính sách đã có những chuyển động. Theo Ngân sách 2026, chính phủ dành 1,26 tỷ ringgit cho phúc lợi người cao tuổi, một gói hỗ trợ dự kiến giúp khoảng 180.000 người Malaysia cao tuổi. Khoản phân bổ này chưa phản ánh việc mở rộng lương hưu xã hội, nhưng cho thấy cam kết ngày càng tăng đối với bảo đảm thu nhập khi về già. Mô hình của Ngân hàng cho thấy việc mở rộng được thiết kế tốt sẽ giảm nghèo trong nhóm người cao tuổi và giảm bất bình đẳng trên toàn dân số; tác động sẽ tăng lên khi tỷ trọng người cao tuổi ngày càng cao.
Kiểm soát chi phí phụ thuộc vào các lựa chọn thiết kế. Nâng độ tuổi đủ điều kiện đồng thời mở rộng độ bao phủ có thể tạo dư địa để tăng mức trợ cấp bình quân trong khuôn khổ ngân sách bền vững. Việc bảo vệ người đang nhận trợ cấp, đồng thời áp dụng độ tuổi cao hơn với người mới tham gia, có thể giúp quá trình chuyển đổi diễn ra suôn sẻ. Dữ liệu từ Khảo sát Thu nhập và Chi tiêu Hộ gia đình cho thấy tỷ lệ nghèo tương đối tăng theo tuổi ở các hộ do người cao tuổi làm chủ hộ: khoảng 24% ở nhóm từ 60 tuổi trở lên, 42% ở nhóm từ 65 tuổi trở lên và 49% ở nhóm từ 70 tuổi trở lên. Những con số này cho thấy cần nâng tuổi bắt đầu hưởng trợ cấp đi đôi với mở rộng mạnh độ bao phủ để hỗ trợ được những người có nguy cơ cao nhất.
Bài học từ các quốc gia khác
Malaysia không phải quốc gia đầu tiên đối mặt với tình trạng già hóa nhanh và những khoảng trống trong hệ thống hưu trí dựa trên đóng góp. Trung Quốc và Ấn Độ đã xây dựng các chương trình lương hưu xã hội hiện tiếp cận đông đảo lao động nông thôn và lao động phi chính thức. Tại Mỹ Latinh, các khoản trợ cấp tuổi già khiêm tốn được ghi nhận có liên quan đến tỷ lệ nghèo thấp hơn và kết quả sức khỏe tốt hơn cho người cao tuổi cùng gia đình họ. Thái Lan cho thấy mức độ bao phủ gần như phổ quát được triển khai trong thực tế ra sao: khoản trợ cấp tuổi già đến với phần lớn người cao tuổi, bảo đảm mức hỗ trợ tối thiểu có thể dự đoán được bất kể quá trình làm việc trước đó.
Kinh nghiệm quốc tế làm nổi bật những lựa chọn then chốt. Trợ cấp phổ quát đơn giản và bao trùm, nhưng tốn kém hơn. Trợ cấp có xét thu nhập nhắm đến những người cần hỗ trợ nhất, nhưng đòi hỏi dữ liệu và bộ máy quản lý vững chắc. Nhiều quốc gia áp dụng cơ chế điều chỉnh để trợ cấp theo kịp giá cả. Một số nước còn gắn tuổi đủ điều kiện với tuổi thọ để duy trì ổn định hệ thống khi người dân sống lâu hơn. Malaysia có thể rút ra bài học từ những kinh nghiệm này, đồng thời điều chỉnh cải cách phù hợp với dư địa tài khóa và năng lực hành chính của mình.
Đánh đổi chính trị và xã hội
Mọi thay đổi trong chính sách nghỉ hưu đều phải cân bằng giữa tốc độ, mức trợ cấp và niềm tin. Nâng độ tuổi đủ điều kiện là vấn đề nhạy cảm, ngay cả khi thay đổi này phản ánh thực tế người Malaysia hiện sống lâu và khỏe mạnh hơn so với thời điểm các quy định hiện hành được đặt ra. Các nhà hoạch định chính sách có thể duy trì niềm tin bằng cách đồng thời mở rộng độ bao phủ, bảo vệ người đang nhận trợ cấp khỏi những thay đổi bất lợi và giải thích rõ cách thức trợ cấp được điều chỉnh theo lạm phát. Quy định điều chỉnh minh bạch giúp các gia đình giảm bất định khi lập kế hoạch cho tuổi già.
Cách thức triển khai hiệu quả cũng quan trọng không kém thiết kế chính sách. Cải thiện khả năng liên thông giữa các cơ sở dữ liệu công có thể giảm tình trạng bỏ sót và giúp người cao tuổi không phải đi lại giữa nhiều cơ quan để chứng minh mình đủ điều kiện. Tăng cường tiếp cận cộng đồng có thể giúp người dân nộp đơn sớm và tránh bị gián đoạn hỗ trợ. Đồng thời, bảo đảm thu nhập khi về già cần đi cùng với cải cách y tế và chăm sóc người cao tuổi. Dự án nhà ở có hỗ trợ sinh hoạt mới do Retirement Fund Inc hậu thuẫn tại Kepala Batas, Penang, cho thấy nhà ở và dịch vụ chăm sóc có thể phát triển song song với hỗ trợ thu nhập để đáp ứng nhu cầu của người cao tuổi thu nhập thấp.
Bước tiếp theo
Malaysia có cơ hội củng cố nền tảng bảo đảm tài chính khi nghỉ hưu trước khi tình trạng dân số già hóa tăng tốc hơn nữa. Chương trình Nghị sự Quốc gia về Già hóa tạo cơ sở chính sách để thực hiện điều này. Các ưu tiên hàng đầu gồm mở rộng lương hưu xã hội đến 40% hộ gia đình có thu nhập thấp nhất, xây dựng công thức điều chỉnh dựa trên quy tắc, cập nhật ngưỡng thu nhập để phản ánh chi phí sinh hoạt và lên kế hoạch nâng dần độ tuổi đủ điều kiện gắn với tuổi thọ. Kết hợp lại, những biện pháp này có thể bảo vệ nhiều người cao tuổi hơn mà vẫn duy trì kỷ luật tài khóa.
Tiến độ cũng sẽ phụ thuộc vào dữ liệu và hoạt động giám sát tốt hơn. Việc thường xuyên theo dõi mức trợ cấp, tỷ lệ thụ hưởng và tình trạng nghèo theo độ tuổi sẽ cho thấy cải cách có hiệu quả hay không. Các đánh giá độc lập có thể giúp điều chỉnh quy định của chương trình. Lương hưu xã hội mạnh hơn sẽ không thay thế EPF hoặc lương hưu công chức. Thay vào đó, chương trình sẽ bổ trợ cho các chế độ này, bù đắp khoảng trống cho những người Malaysia bước vào tuổi già với ít hoặc không có tiền tiết kiệm, cũng như những người có khoản tiết kiệm không đủ dùng lâu dài.
Điểm chính
- Chưa đến 10% người Malaysia từ 65 tuổi trở lên nhận lương hưu xã hội có mục tiêu, còn Bantuan Warga Emas chỉ hỗ trợ khoảng 4% người cao tuổi.
- Đến giữa thập niên 2040, Malaysia sẽ trở thành xã hội già, với khoảng 14% dân số từ 65 tuổi trở lên; tỷ lệ này sẽ lên khoảng 20% vào năm 2056.
- Gần một nửa số thành viên EPF bước sang tuổi 55 trong năm 2023 có chưa đến 10.000 ringgit, và tiền tiết kiệm của nhiều người cạn trong vòng ba đến năm năm sau khi rút.
- Chỉ khoảng 42% dân số trong độ tuổi lao động tham gia một chương trình hưu trí chính thức.
- Khoảng 60% người cao tuổi nhận Sumbangan Tunai Rahmah, nhưng tổng khoản trợ cấp từ chương trình này và Bantuan Warga Emas thường chưa bằng 10% thu nhập trước trợ cấp của phần lớn hộ gia đình có người cao tuổi.
- Ngân hàng Thế giới khuyến nghị mở rộng độ bao phủ, bắt đầu với 40% hộ gia đình có thu nhập thấp nhất; điều chỉnh trợ cấp theo lạm phát; sửa đổi ngưỡng thu nhập; đồng thời cải thiện việc xác định đối tượng thụ hưởng và hệ thống dữ liệu.
- Ngân hàng khuyến nghị nâng độ tuổi đủ điều kiện nhận lương hưu xã hội lên ít nhất 65, với các điều chỉnh trong tương lai gắn với tuổi thọ, nhằm duy trì tính bền vững của hệ thống.
- Ngân sách 2026 phân bổ 1,26 tỷ ringgit cho phúc lợi người cao tuổi, dự kiến mang lại lợi ích cho khoảng 180.000 người.
- Ngân hàng đề xuất nâng độ tuổi được rút tiền EPF lên khoảng 65 đến 70 để cải thiện mức bảo đảm tài chính khi nghỉ hưu.
- Bằng chứng quốc tế cho thấy lương hưu xã hội giúp giảm nghèo và bất bình đẳng, đồng thời cải thiện sức khỏe và phúc lợi cho người cao tuổi cùng gia đình họ.